2026年11月11日,美股常规交易时段在科技股带动下反弹,美元继续走强,黄金回落,原油小幅回升。云算力服务商CoreWeave亮眼的业绩与客户预付款安排,缓和了市场对AI资本开支资金来源的担忧;但美国前一日偏强的通胀数据仍在发酵,利率重估延续。当日跨资产走势表明,投资者正围绕高美元资金成本展开筛选,重点区分企业的订单变现能力与无息资产的持有成本。盘后英伟达受高层变动传闻拖累大幅回落,则为这轮科技股修复注入了新的公司治理风险。
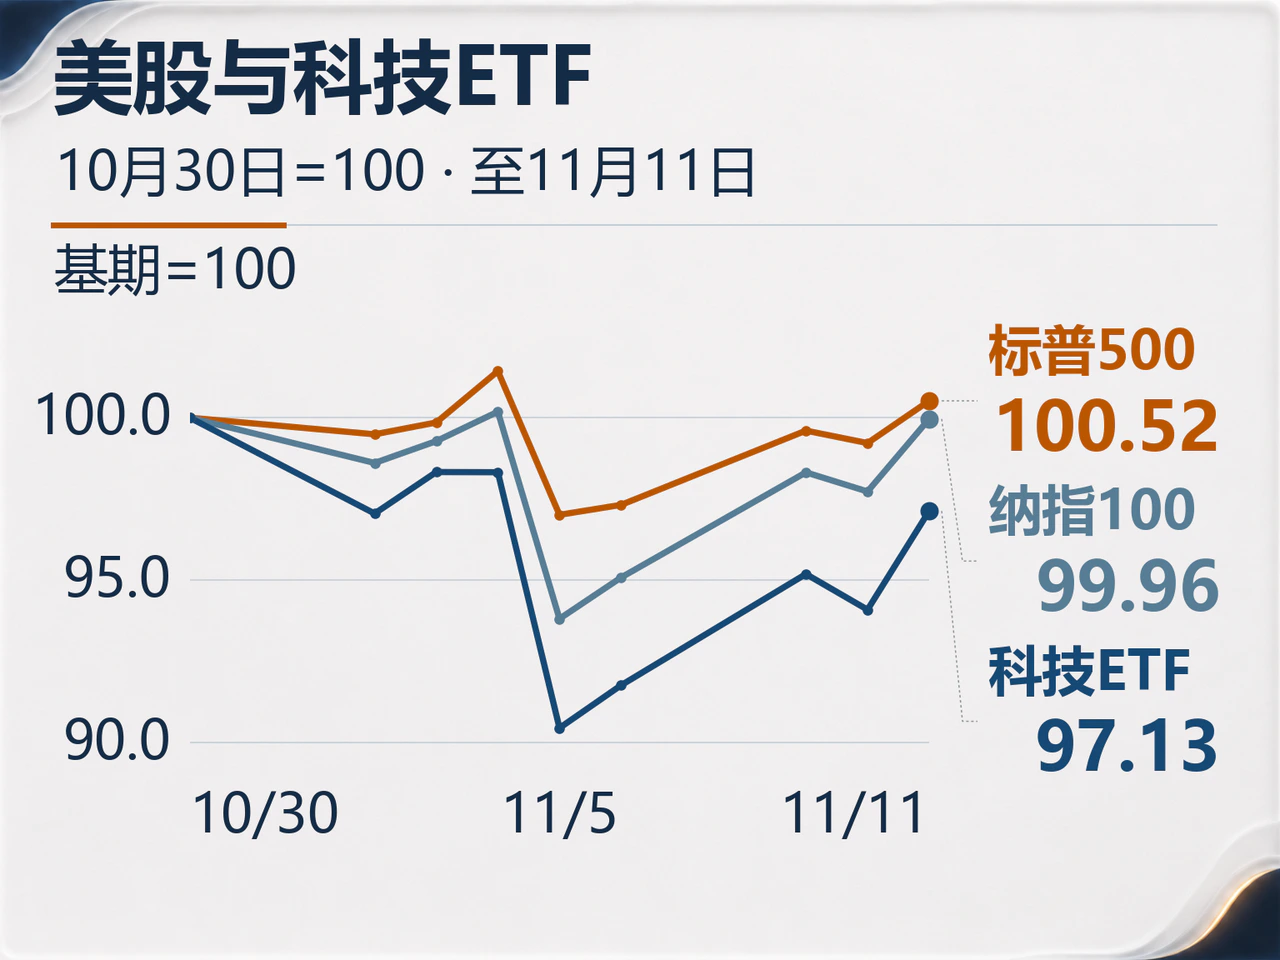
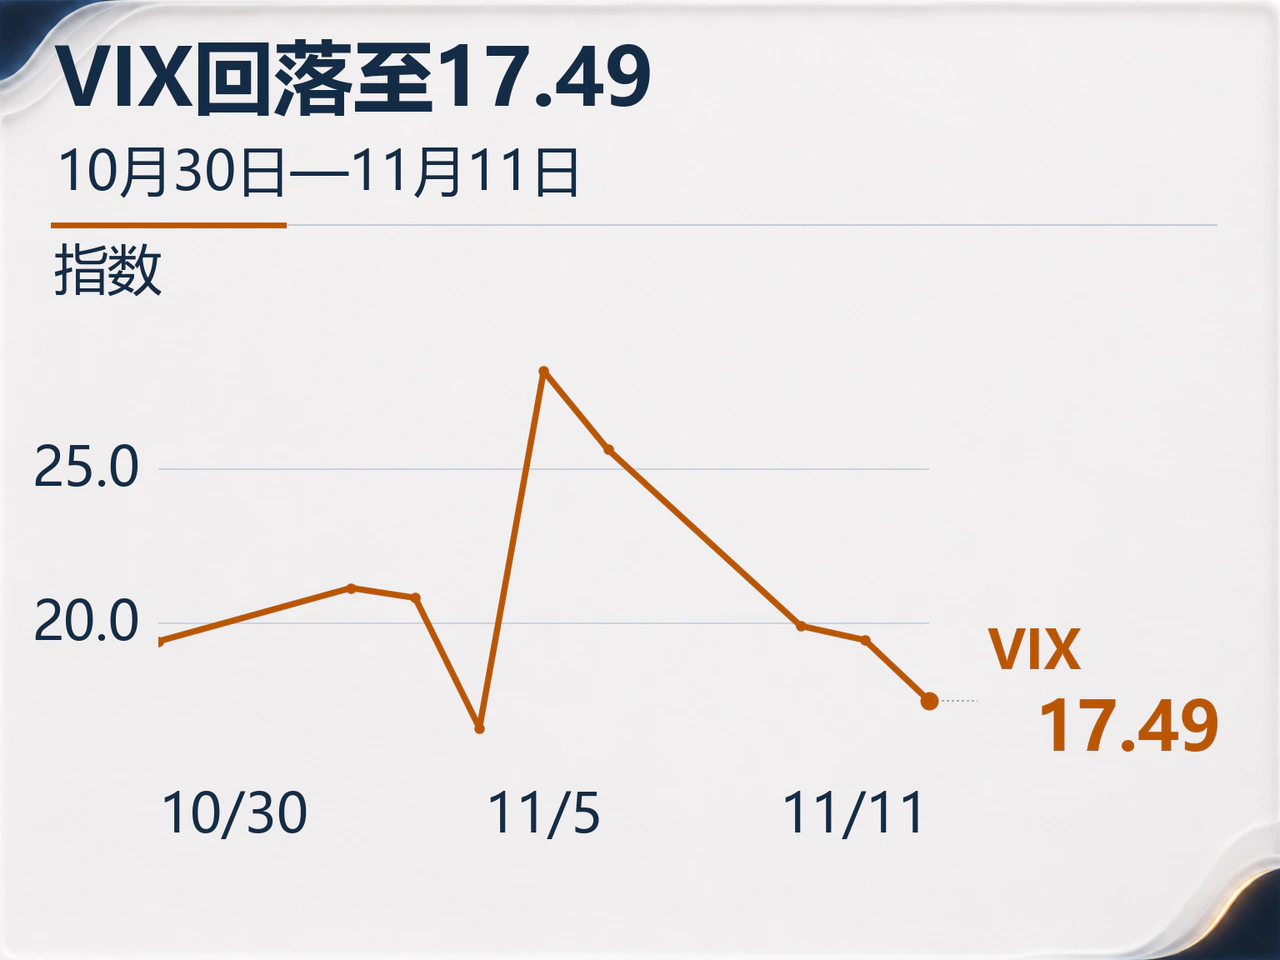
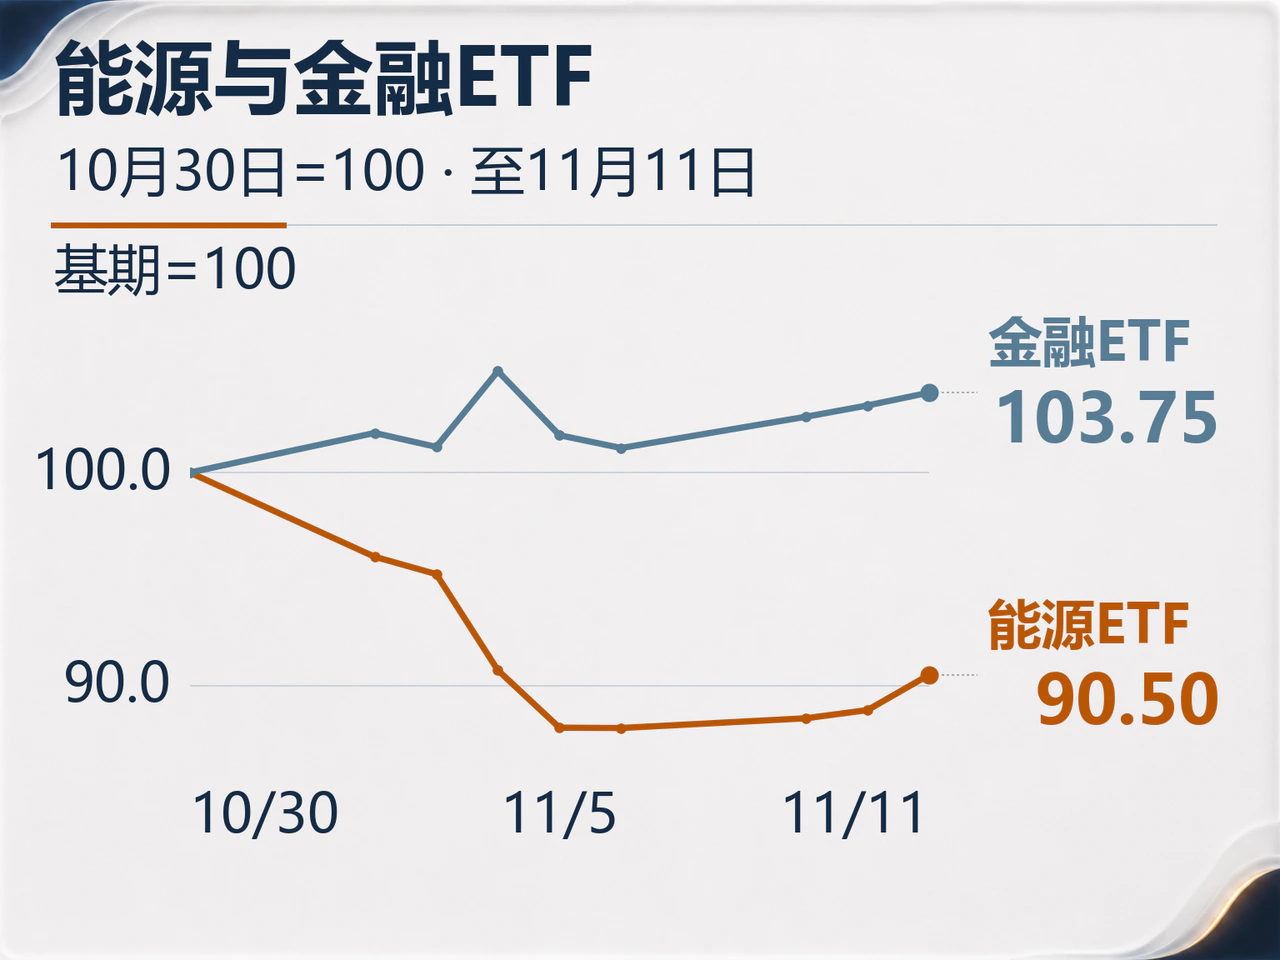
截至收盘,标普500指数上涨1.31%至7619.38点,纳斯达克100指数上涨2.28%至28374.25点,道琼斯工业平均指数上涨0.49%至52486.49点,罗素2000指数上涨0.88%至2846.26点。行业层面,科技ETF(XLK)上涨3.23%,能源ETF(XLE)上涨1.86%,金融ETF(XLF)上涨0.58%;VIX恐慌指数由19.46降至17.49,回落1.97点。科技板块领涨、其余行业跟进,显示股票市场风险偏好有所修复,头部企业的盈利和融资进展暂时对冲了高利率的估值压制。
CoreWeave预付款缓解AI融资焦虑,英伟达盘后传闻添变数
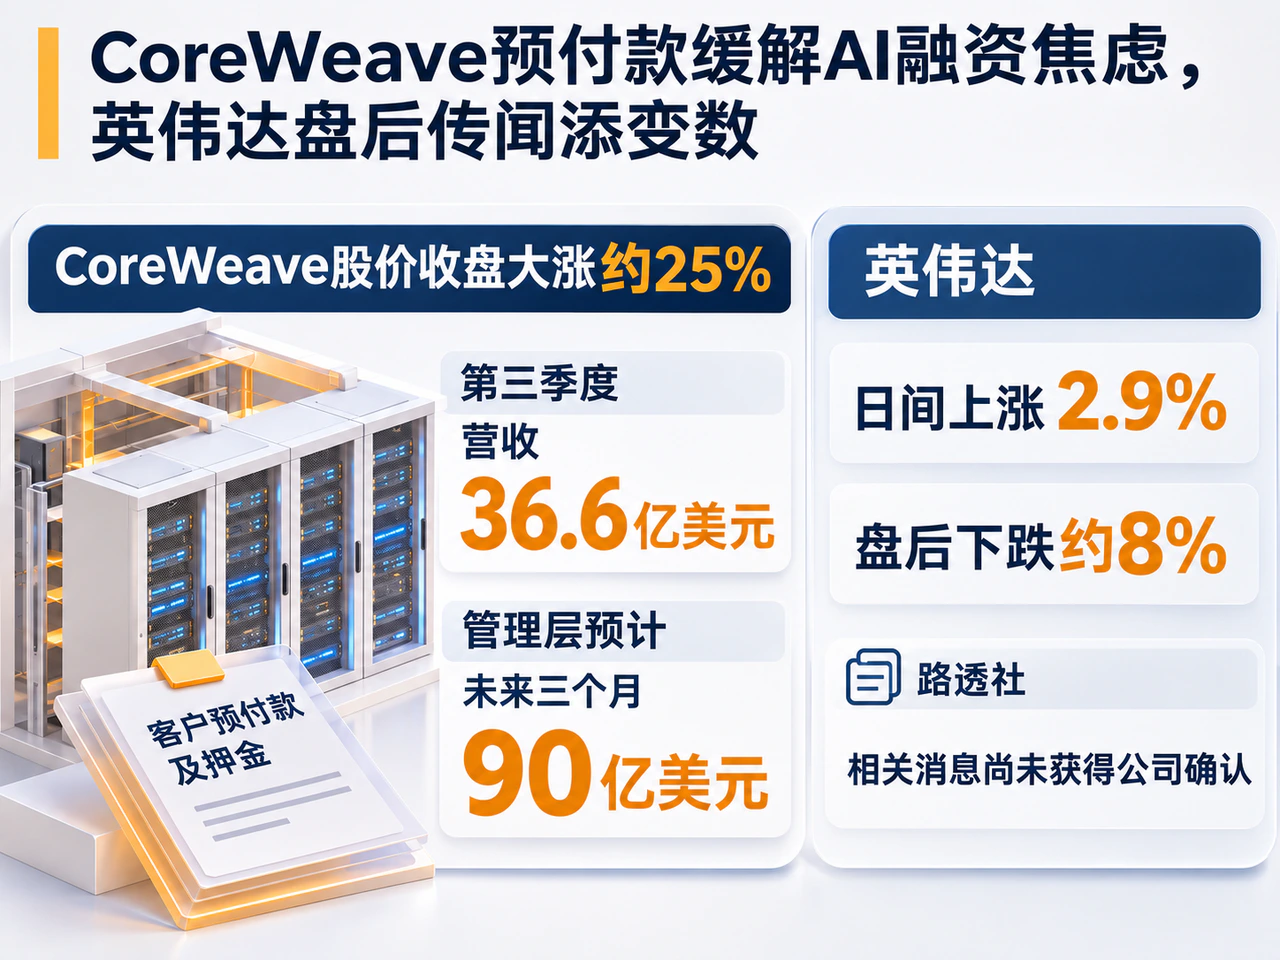
本轮AI板块反弹的核心支点,在于下游订单开始实质性支持企业的融资能力。11月10日美股盘后,CoreWeave公布第三季度财报:营收同比增长168%至36.6亿美元,高于分析师预期的35.5亿美元;调整后每股亏损0.95美元,窄于预期的亏损1.16美元。公司将全年营收指引由124亿—132亿美元上调至130亿—133亿美元,并同步上调调整后营业利润指引。11月11日,CoreWeave股价收盘大涨约25%。
比起账面业绩,公司的资金安排对市场情绪的提振更为关键。管理层预计未来三个月将收到约90亿美元的客户预付款及押金,并表示2027年所需资金将主要由客户预付款和硬件合作伙伴融资覆盖。鉴于当前市场收益率偏高,公司计划在2027年底前不再发行母公司层面的无担保债务,转而继续推进由合同支持的资产层面担保融资。以已签订单直接补充现金流,不仅提高了算力扩张计划的可见度,也有效缓解了投资者对高利率环境下再融资风险的担忧。
乐观情绪迅速向算力产业链传导。11月11日,半导体ETF(SOXX)上涨约6%,美光科技上涨约12%,SanDisk上涨约14%,戴尔上涨约12%,甲骨文上涨约9%。Baird策略师Ross Mayfield指出,除CoreWeave业绩提振外,当日大涨还叠加了前期下跌后的仓位回补。不过从日线收盘点位来看,本轮反弹仍属于对前期悲观预期的修复:标普500指数和纳斯达克100指数11月11日收盘价较11月4日仍分别低约0.90%和0.22%,科技ETF(XLK)仍低约1.21%。
此外,行业高额资本开支的回报检验远未结束。CoreWeave第三季度净亏损从上年同期的1.10亿美元扩大至7.09亿美元,季末负债接近470亿美元,全年资本开支计划高达370亿—390亿美元。Bessemer Trust在11月9日的研究中也指出,六大超大规模云厂商今年以来的债券发行规模已超过2500亿美元,远高于2025年全年的930亿美元。在巨额借款和建设投入的背景下,高企的资金成本将持续考验AI企业的利润兑现能力,行业内部的财务健康度分化将愈发显著。
常规交易结束后,市场再添突发扰动。据路透社当日更新的报道,英伟达在日间上涨2.9%后,盘后下跌约8%。路透社援引《华尔街日报》及知情人士消息称,英伟达董事会正准备更换首席执行官。相关消息尚未获得公司确认,但已引发市场对其管理层连续性及业务执行力的担忧,令科技板块刚刚企稳的风险偏好再度面临考验。
核心通胀粘性推升美债实际利率,美元融资门槛维持高位
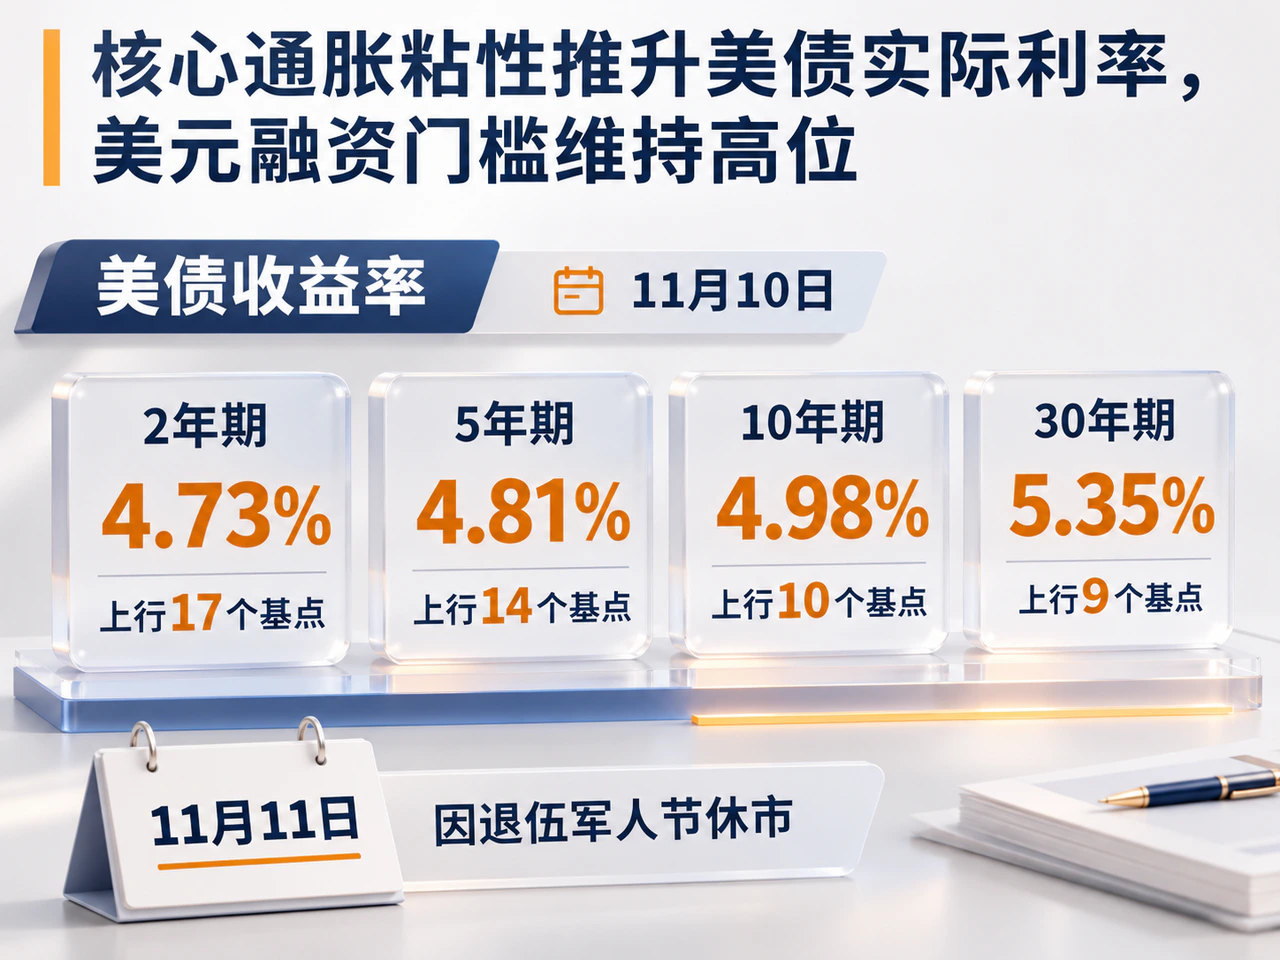
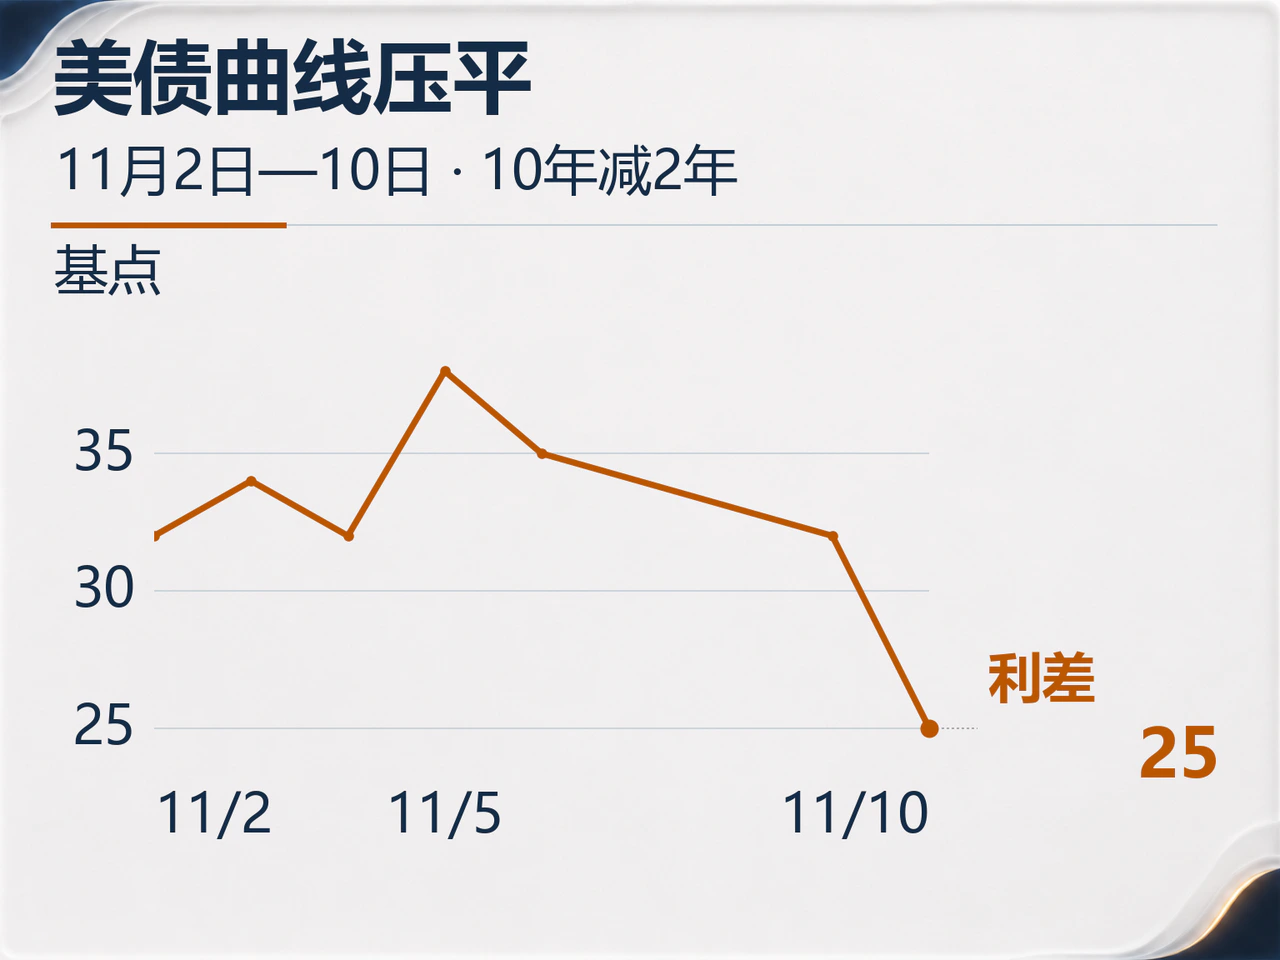
科技股之所以对现金流如此敏感,根源在于居高不下的美元融资成本。11月11日美国国债现券市场因退伍军人节休市,前一日(11月10日)的收盘数据充分反映了通胀带来的重估压力:2年期美债收益率单日上行17个基点至4.73%,5年期上行14个基点至4.81%,10年期上行10个基点至4.98%,30年期上行9个基点至5.35%。短端利率升幅明显大于长端,10年期与2年期美债利差由32个基点收窄至25个基点,表明市场正集中上修政策利率预期。
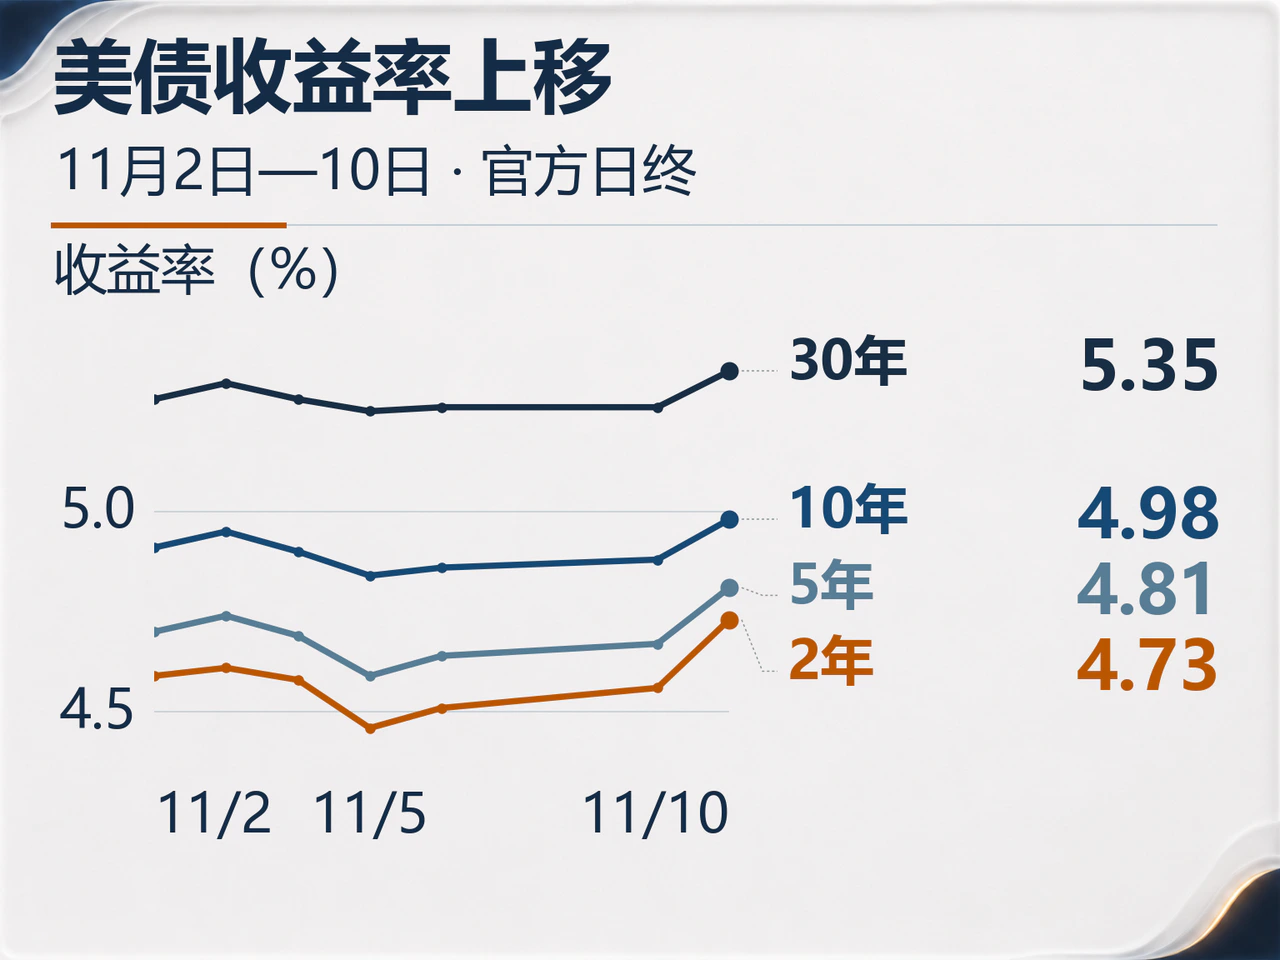
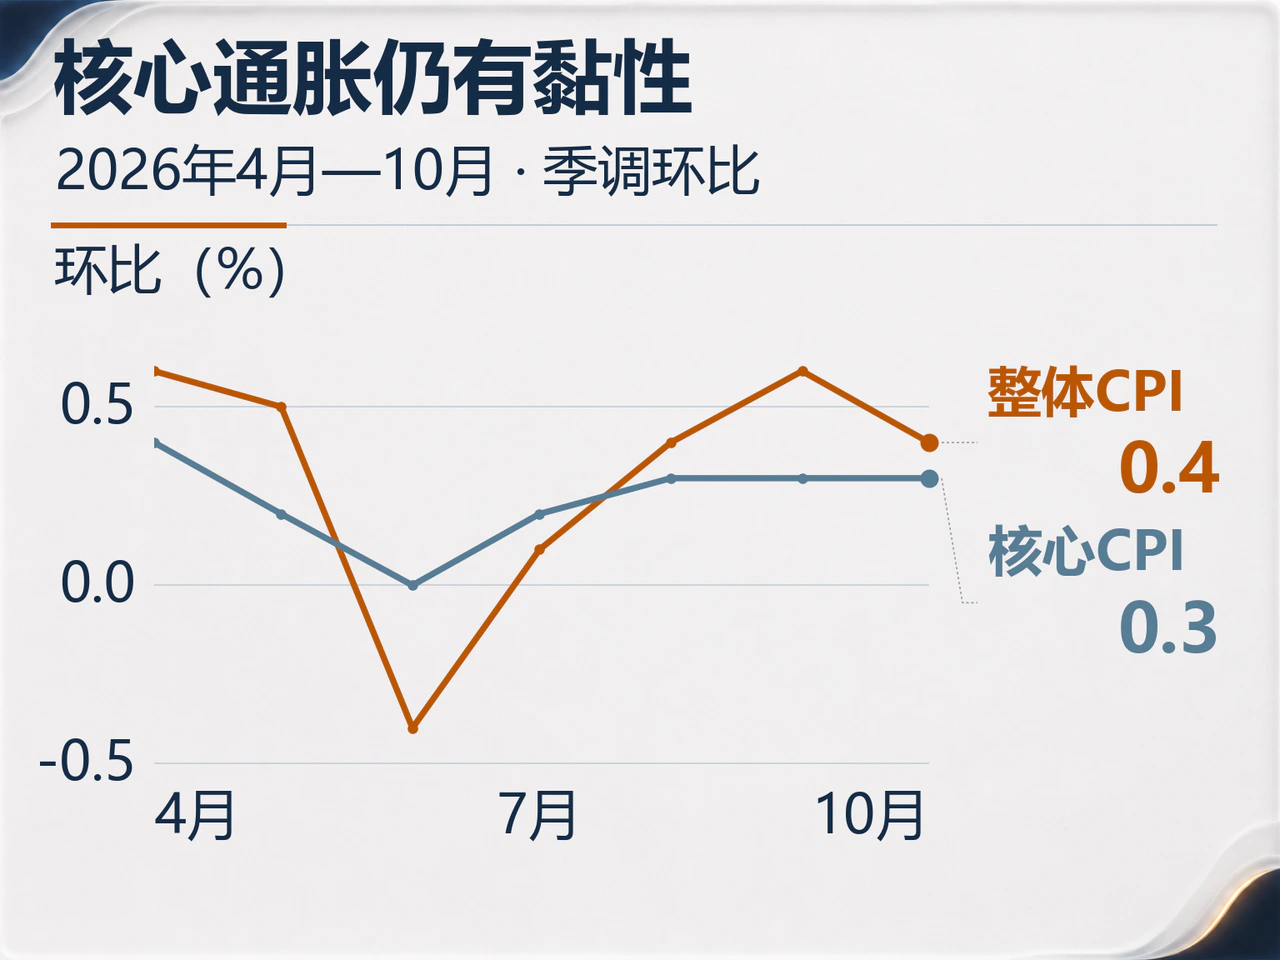
触发利率重估的直接导火索是11月10日公布的美国10月CPI数据。10月整体CPI季调环比上涨0.4%,虽低于9月的0.6%,但高于市场预期的0.3%;核心CPI环比上涨0.3%,连续第三个月维持这一增速,同样高于0.2%的预期。分项来看,能源价格环比涨幅由5.2%大幅回落至0.7%,但食品、住房和运输服务价格分别上涨0.5%、0.3%和0.8%,服务和生活成本的粘性导致核心通胀降温迟缓。据路透社11月11日报道,利率市场投资者继续将美联储12月加息25个基点作为基准情形,并保留了加息50个基点的可能性。
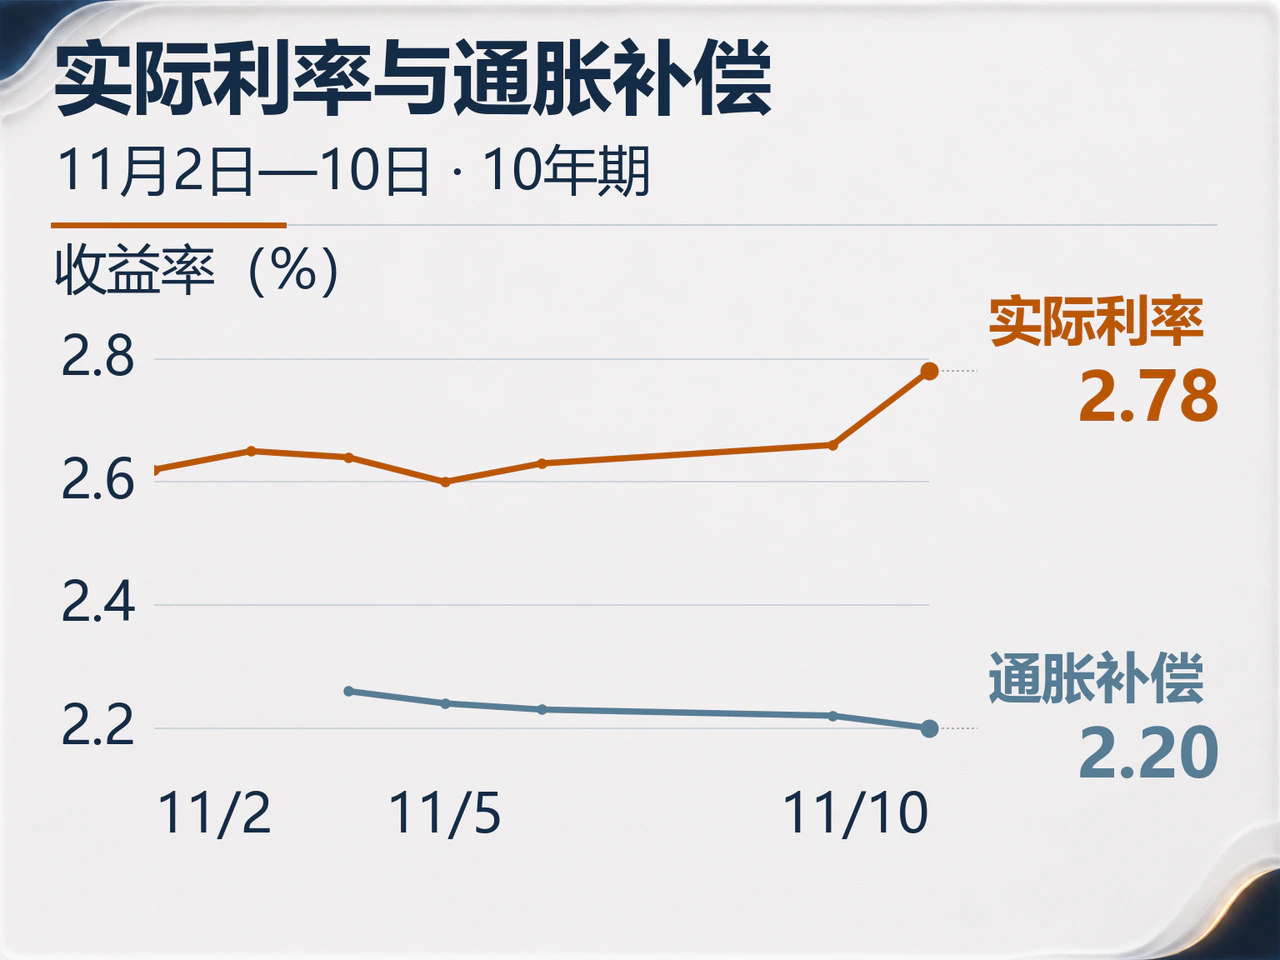
拆分名义利率可以发现,当前的估值压力主要来自实际贴现率抬升。美国财政部数据显示,11月10日10年期美债实际收益率由2.66%升至2.78%,单日上行12个基点;美联储经济数据库(FRED)的10年期盈亏平衡通胀率同期则由2.22%微降至2.20%。与此同时,11月10日进行的420亿美元10年期美债拍卖需求偏弱,令市场对后续长端美债供给的消化能力保持警惕。
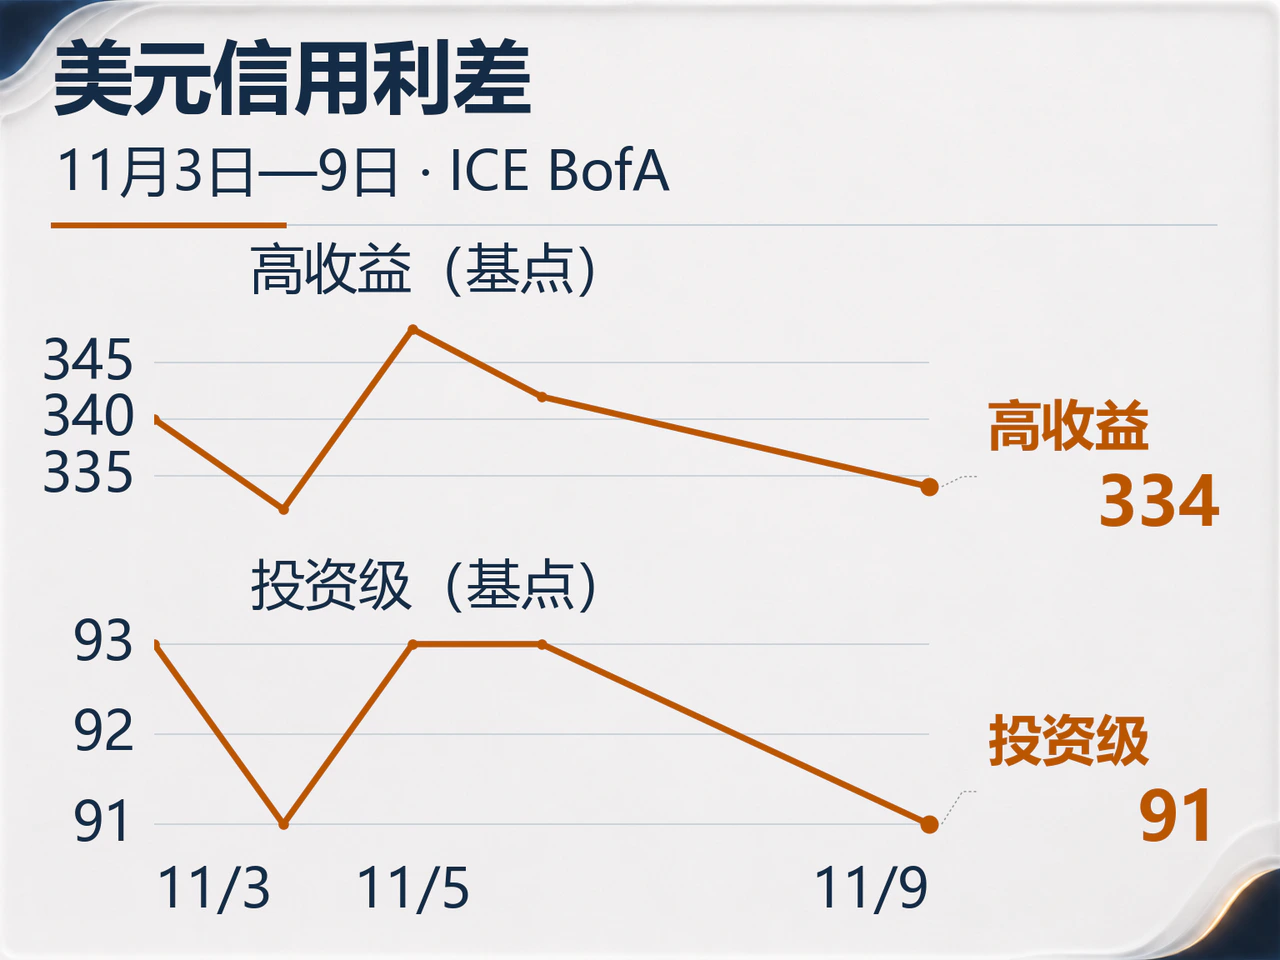
在企业端,无风险基准利率走高进一步垫高了新发债务的融资门槛。根据ICE BofA截至11月9日的最新可用数据,美国高收益债利差为334个基点,投资级公司债利差为91个基点,较11月6日分别收窄8个和2个基点。尽管信用利差在通胀冲击前有所修复,但美债收益率的随之上行依然推高了整体借贷成本,迫使长周期投资项目更加看重自有资金来源与现金回收速度。
OPEC增产与航运风险交织,强美元压制金价跌破4000美元
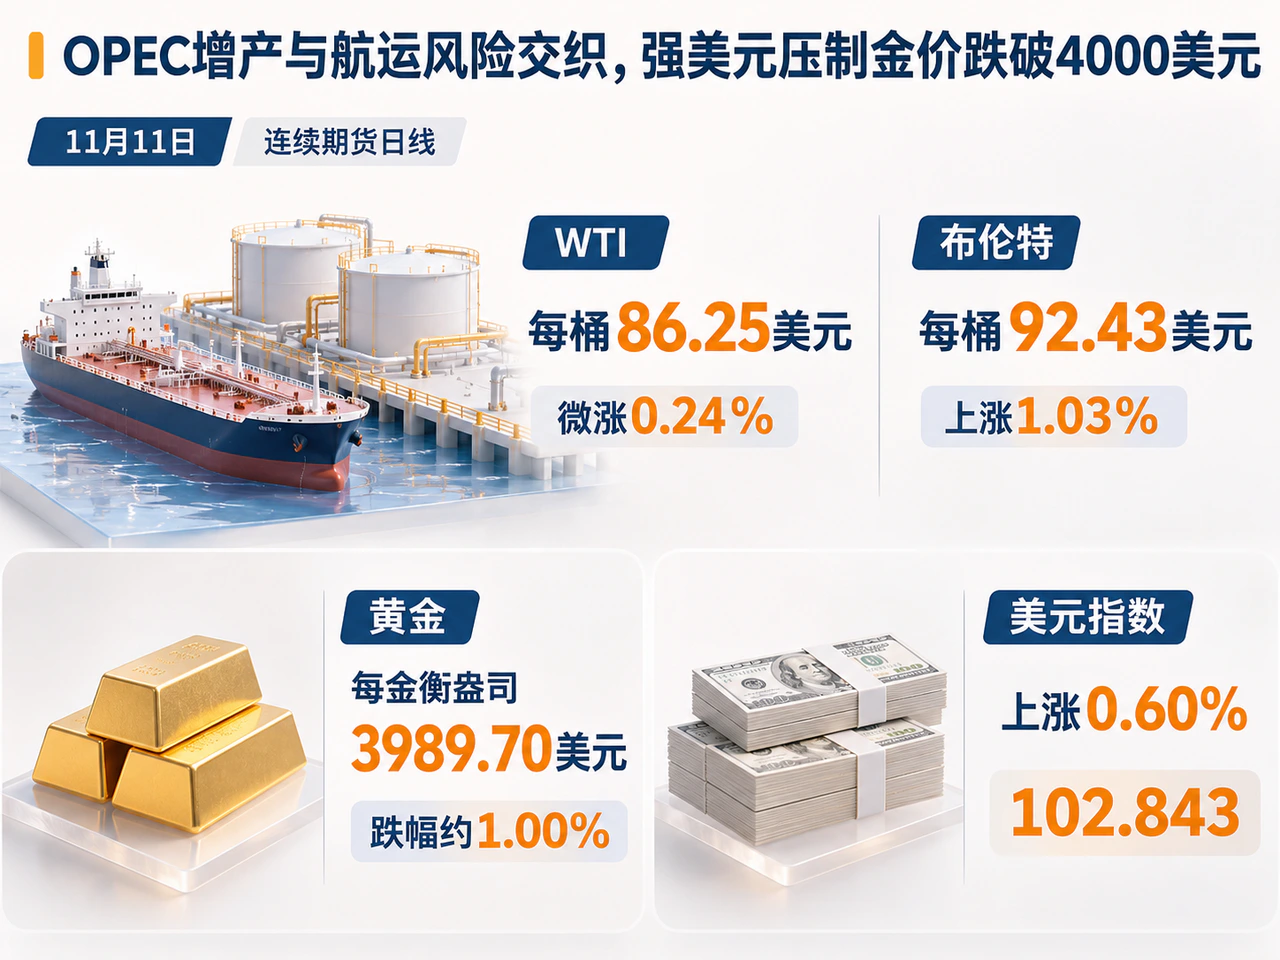
商品市场同样在交易利率环境与基本面的角力。11月11日,连续期货日线数据显示,WTI原油收于每桶86.25美元,微涨0.24%;布伦特原油收于每桶92.43美元,上涨1.03%。地缘层面,霍尔木兹海峡的航运安全隐患及谈判分歧继续维持着运输风险溢价,航道流量的实质性恢复仍取决于排雷进展、保险费率及船东的承接意愿。
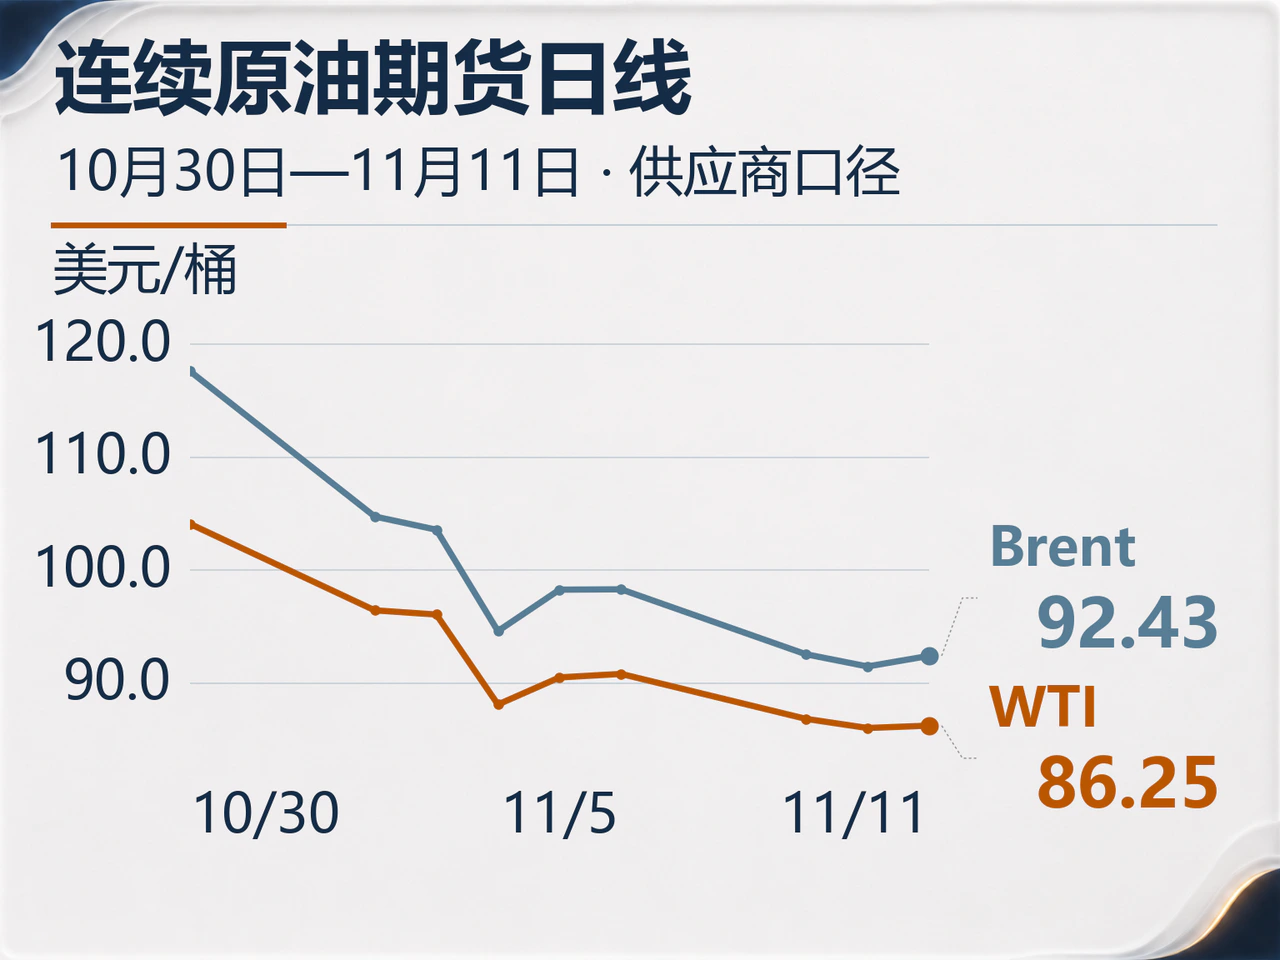
但在实物端,原油供应正逐步恢复。道琼斯援引OPEC月报称,10月OPEC成员国原油产量环比增加196万桶/日至2716万桶/日,逐步逼近2月战前的2863万桶/日水平;其中沙特产量由9月的837万桶/日大幅回升至1056万桶/日。产油国供应恢复与航运受阻风险相互牵制,限制了油价进一步上行的空间。
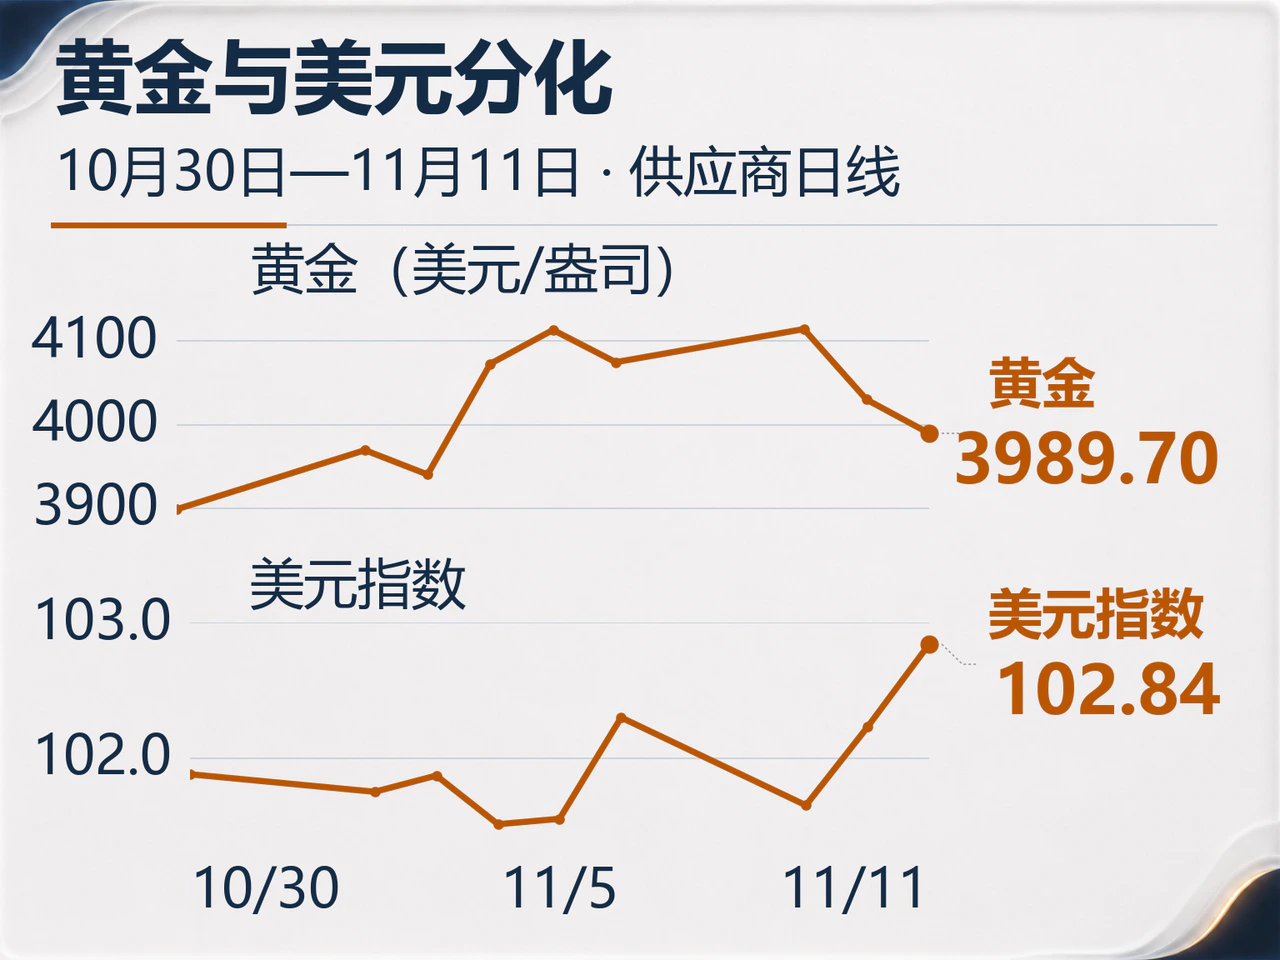
相比之下,黄金受到的利率约束更为直接。11月11日,黄金连续期货日线价格下跌40.50美元至每金衡盎司3989.70美元,跌幅约1.00%;同口径美元指数则上涨0.60%至102.843。前一日美债实际收益率攀升直接抬高了持有无息黄金的机会成本,而走强的美元也增加了非美元买家的购金成本。StoneX策略师Bob Haberkorn指出,偏强的CPI数据与12月加息预期引发了金价抛压,不过各国央行的购金需求仍在底部提供支撑。长期配置需求与短期资金成本的博弈,解释了当日美股反弹与金价回落并存的局面。
日韩股市随算力链反弹,中国宽货币与海外高息环境并存
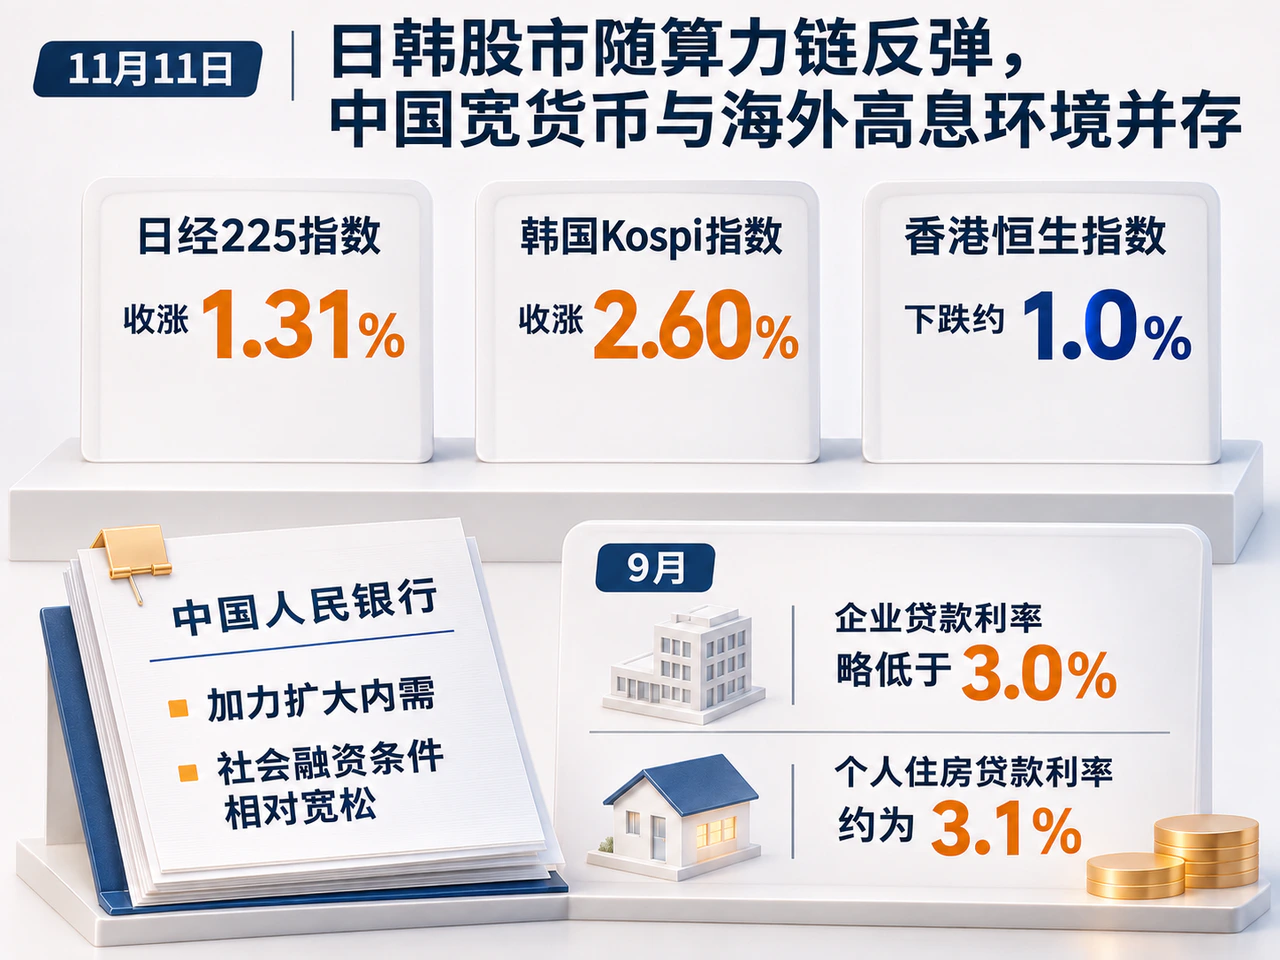
11月11日亚洲交易时段早于美股开盘,率先反映了CoreWeave前夜财报的利好。据CNBC及法新社报道,当日日经225指数收涨1.31%至61248.59点,韩国Kospi指数收涨2.60%至5375.36点,香港恒生指数则下跌约1.0%至24315.92点。日韩股市在半导体设备、电子及存储领域与全球算力投资绑定较深,因此直接受益;而港股受制于不同的企业盈利结构与外部港元、美元流动性条件,表现相对落后。随着11月11日美股盘后传出英伟达换帅风波,11月12日亚太市场开盘后将面临CoreWeave融资改善与英伟达盘后大跌的双向拉锯。
在中国市场,国内政策正致力于维持低融资成本以托底内需。中国人民银行在11月11日发布的《第三季度货币政策执行报告》中明确,将加大逆周期调节力度、加力扩大内需,并保持社会融资条件相对宽松。报告披露,9月新发放企业贷款利率略低于3.0%,同比下降约0.2个百分点;个人住房贷款利率约为3.1%,同比基本持平。央行还提出加力实施支持资本市场的两项货币政策工具,并用好债市非银大额赎回互换便利。在流动性充裕的背景下,政策传导的下一阶段重点在于将低成本资金转化为企业的实际订单、投资及居民消费。
与此同时,离岸美元融资环境依然锚定高利率基准。中国财政部同日公告,将于11月16日当周在香港发行不超过20亿美元的美元主权债券,具体发行安排另行公布。此次发行为观察香港市场美元资金的承接能力提供了重要窗口。在内部融资宽松与外部美元高息并存的格局下,亚洲资产的后续表现将更加取决于企业具体业务的现金流生成能力。
地缘、贸易与监管进展频出,政策落地仍受制于执行成本
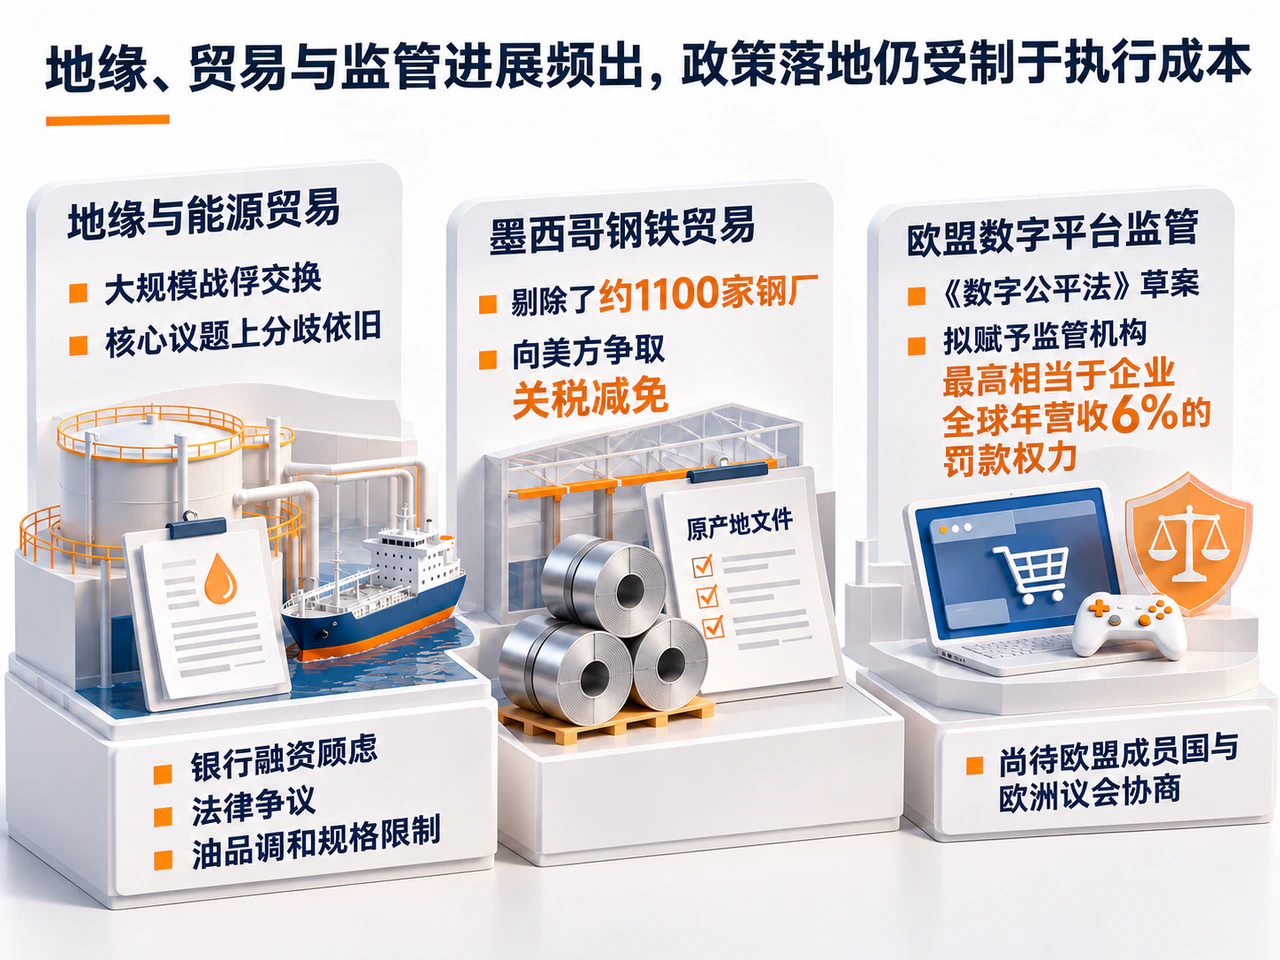
宏观与行业基本面之外,多项地缘政治、贸易和监管动向也在重塑企业的合规与运营成本。
地缘与能源贸易方面,俄乌双方于11月11日结束阿布扎比会谈,同意进行大规模战俘交换,但在领土等核心议题上分歧依旧。外交接触虽有助于缓和长期风险溢价,但能源贸易的实际恢复仍面临较高的执行壁垒。路透社同日调查显示,尽管美国上月临时放宽了部分俄罗斯柴油制裁,相关船货在实际流转中依然受阻于银行融资顾虑、法律争议以及油品调和规格限制。从政策放行到燃料真正进入终端市场的摩擦成本,将直接决定全球能源与运输压力缓解的速度。
北美贸易领域,墨西哥正加紧强化钢铁原产地溯源,并从批准名录中剔除了约1100家钢厂,以此向美方争取汽车、钢铁和铝产品的“232条款”关税减免。墨方表示美方对提议回应积极,期望在年底前取得进展。若行业关税得以调降,北美汽车及金属加工企业的原材料成本将有所改善,但更趋严格的原产地审查也会同步推高企业的采购合规成本。
欧洲市场则迎来更严格的互联网平台监管。欧盟委员会于11月11日提出《数字公平法》草案,拟限制诱导消费界面、部分游戏付费机制、成瘾性设计及订阅陷阱;配套的消费者保护规则修订案还拟赋予监管机构最高相当于企业全球年营收6%的罚款权力。该方案尚待欧盟成员国与欧洲议会协商。一旦落地,相关平台、电商、游戏及订阅制企业的获客、留存与付费转化模式均将面临合规改造成本。
纵观当日全球市场,无论是CoreWeave以预付款破解高息融资难题,还是能源贸易与跨国经营面临的合规摩擦,资产定价的核心逻辑都指向同一个问题:企业的账面收入增长能否经受住资金成本与执行成本的检验。风险偏好的修复可以带动短期反弹,但唯有扎实的现金流回收、资本投入效率与最终的利润兑现,才能在高利率环境中提供持续的估值支撑。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…