2026年11月12日,Polygon宣布SoFiUSD上线,DTCC公布将代币化服务接入Solana的计划。前者增加支付资产入口,后者扩展证券未来的结算网络。同日,DefiLlama覆盖的去中心化交易所成交额回升,多条主要网络的美元计价TVL小幅下降。资产发行、转账与容量参数继续扩展,实际使用仍要面对兑换渠道、资金供给、抵押品管理和权利衔接等约束。
DEX成交额回升5.9%,主要网络TVL小幅下降
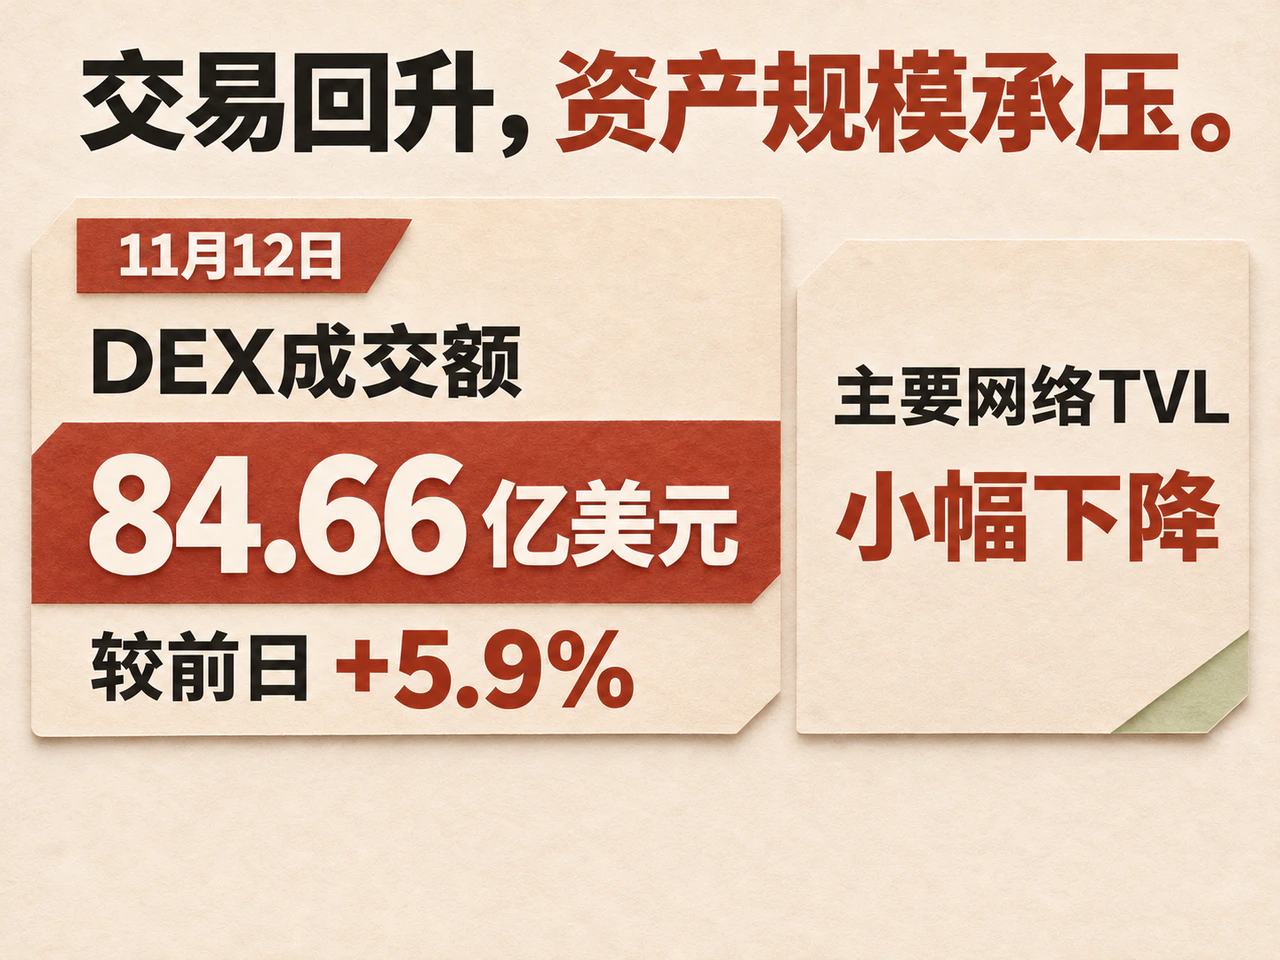
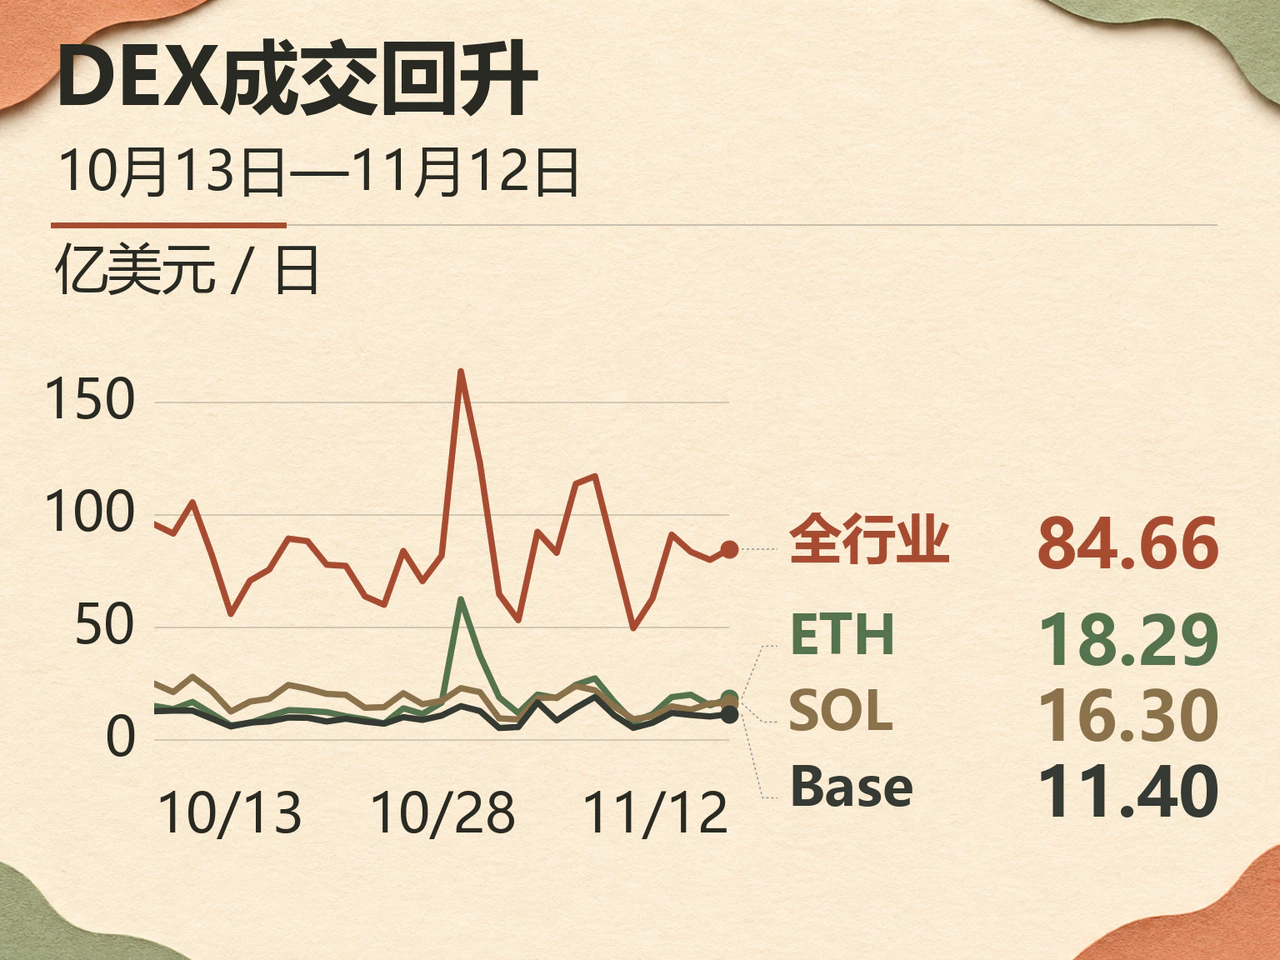
DefiLlama按UTC日期统计,11月12日,其覆盖的去中心化交易所现货成交额约84.66亿美元,高于前一日的79.96亿美元,增幅约5.9%。以太坊、Solana和Base分别约为18.29亿美元、16.30亿美元和11.40亿美元,较前一日分别增长约19.5%、0.7%和10.2%。交易需求仍在,但各网络获得的增量并不均衡。
资产分布同样存在差异。DefiLlama标记为11月12日的TVL快照显示,以太坊约402.88亿美元,Base约56.45亿美元,Solana约49.92亿美元,Arbitrum和Polygon分别约13.72亿美元和6.25亿美元。五条网络的资产沉淀规模差距明显,公链比较因此需要同时观察资产沉淀、交易执行和支付入口,单看成交热度难以概括全部活动。
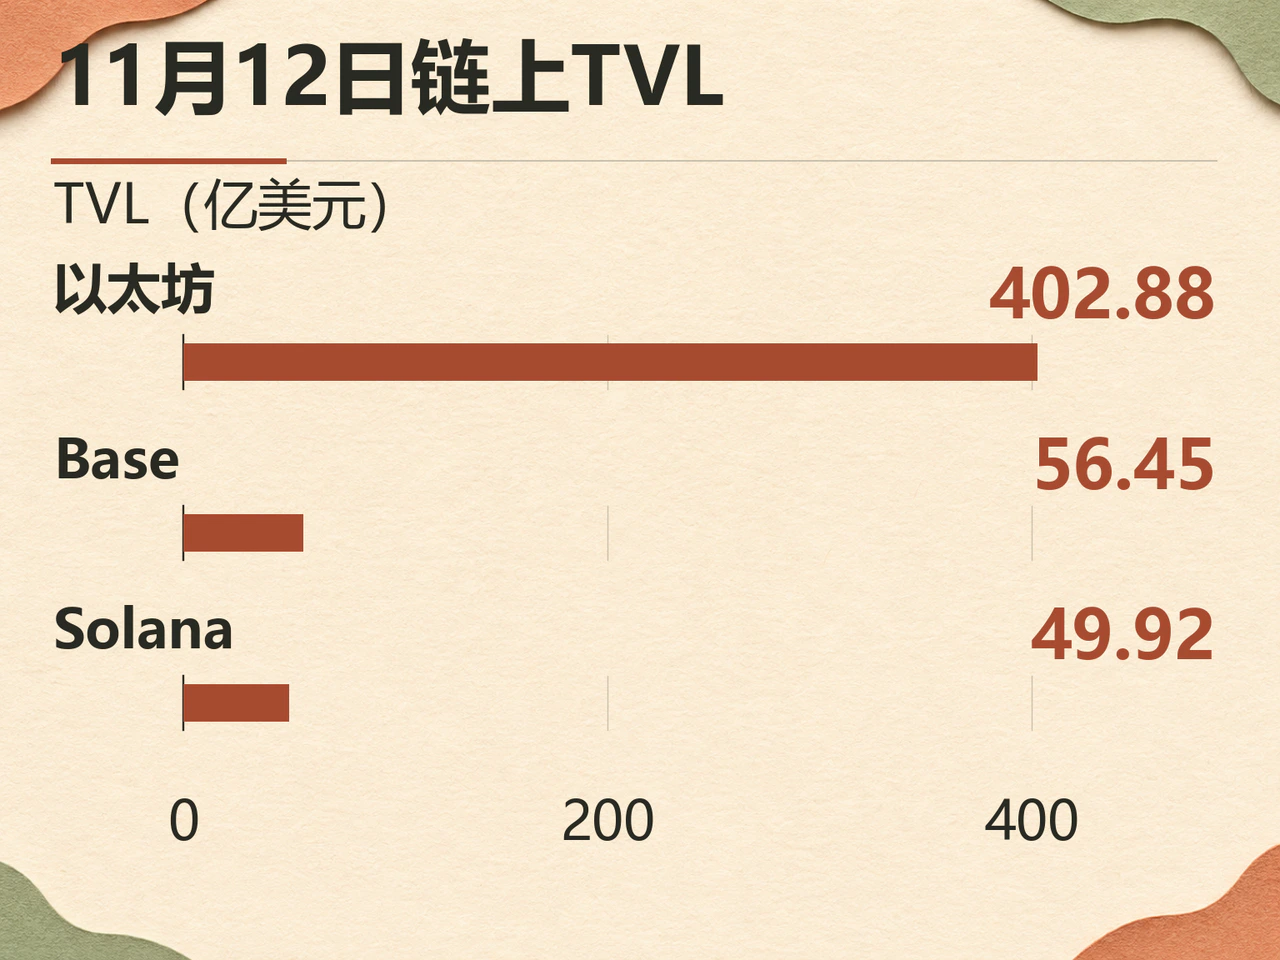
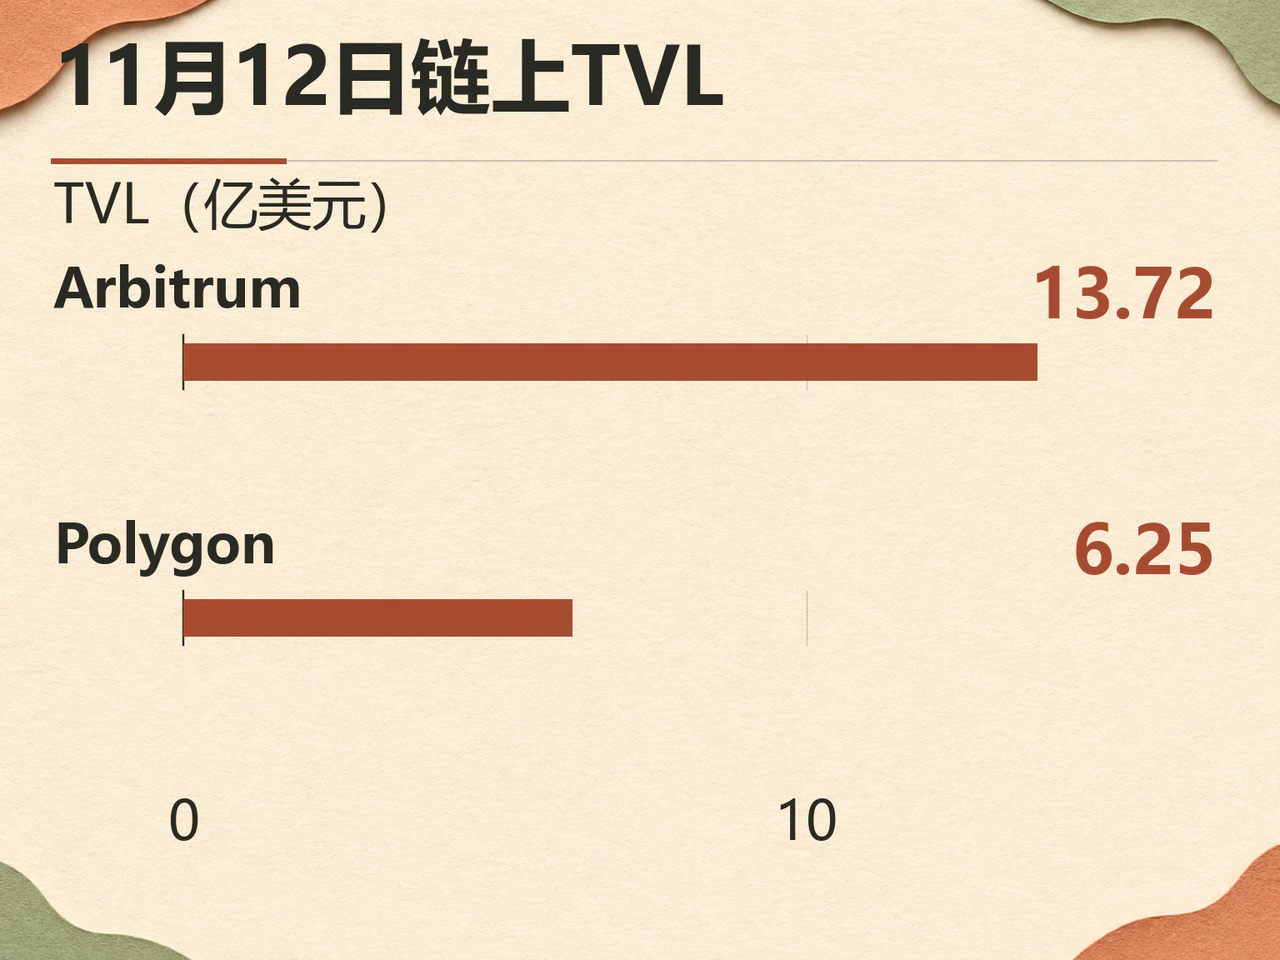
上述美元计价TVL均低于前一日,降幅约0.2%至1.5%。TVL变化既受资产数量影响,也包含抵押资产重新估值;成交额反映的是换手。两组指标结合来看,当日表现为交易需求尚存、美元计价资产规模承压,新增交易量是否对应长期资金回流,仍需后续数据验证。
支付与证券入口扩展,兑换和权利安排决定落地范围
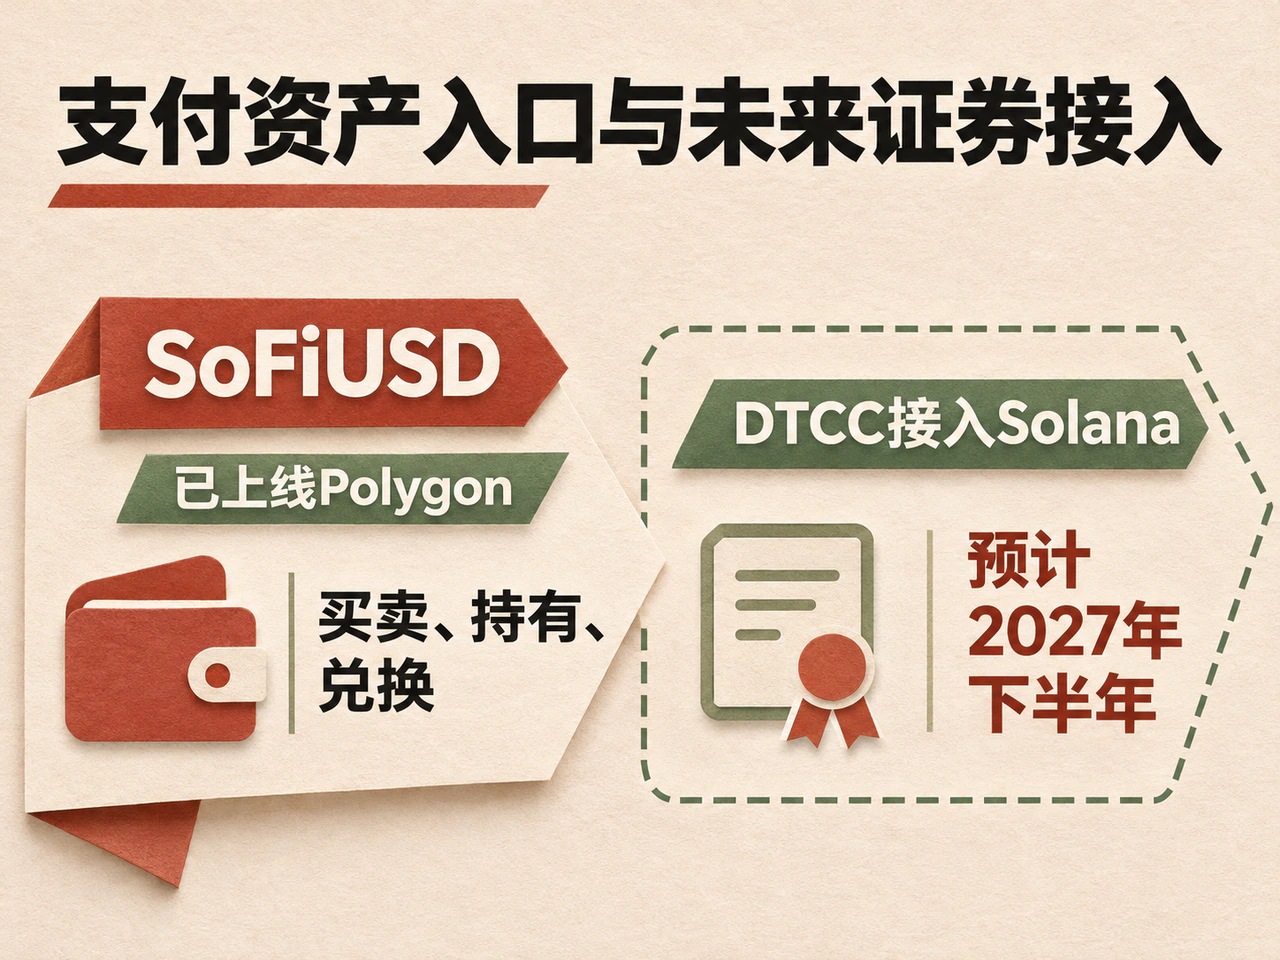
Polygon表示,SoFiUSD已加入其Open Money Stack,与USDC、USDT、PYUSD并列;已在Polygon结算的企业可沿用现有集成处理这一支付资产。其意义不只在新增一种代币,更在于钱包、法币出入金、合规、兑换、跨链路由与结算能够协同接入,商户的实施成本有望因此下降。
SoFiUSD自身功能的落地进度需要分阶段观察。Polygon公告显示,SoFi用户已可在应用内买卖、持有和兑换SoFiUSD;跨境全天候转账,以及符合条件用户将稳定币转换为计息代币化存款,仍列在后续计划中。目前上线的是代币及基础交易功能,更完整的支付和储蓄功能尚未全部开放。
支付资产进入商业循环,还取决于收款方能否顺利退出。SoFi使用条款将直接发行和赎回资格限定于另行签约并获批准的客户,链上转让不会把这项资格一并转移给接收者。商户和支付服务商接入时,需要明确由谁提供兑换、可用额度有多大,以及异常情况下如何安排资金,而不只是增加一个钱包地址。
这些安排也影响价值分配。SoFi披露,SoFiUSD本身不付利息,不是银行存款,也不享有FDIC或SIPC保险。稳定币余额、计息存款与储备资产收益对应不同的产品和权利。支付量增长首先带来结算需求,能否进一步形成网络费用、应用收入或代币持有人收益,取决于具体收费和分配机制。
证券代币化的时间表更长。DTCC表示,其代币化服务于10月28日上线,Solana接入预计在2027年下半年完成,涉及符合条件的DTC托管资产。此次公告扩展的是未来可选择的结算网络。DTCC同时强调,相关证券将保留原有投资者保护、所有权与监管保障。因此,证券在公链上的转移仍需与金融权利衔接,不能等同于普通代币的自由流转。
Aave USDC借款上限拟提高2亿枚,可用流动性约1.26亿枚
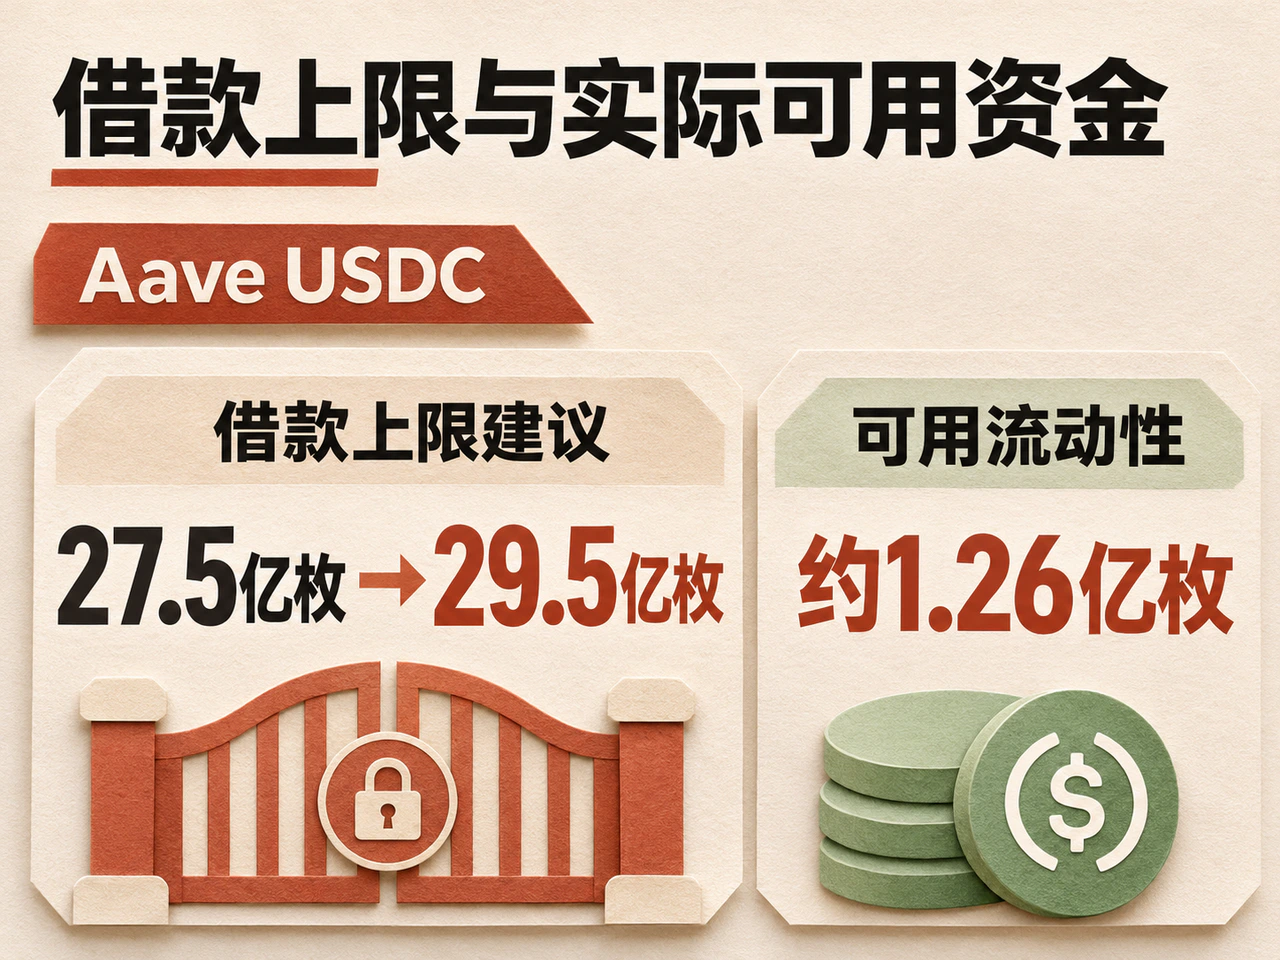
DeFi借贷也存在放宽入口与增加资金之间的差别。LlamaRisk在标注为11月12日的Aave V3 Core评估中建议,将USDC借款上限从27.5亿枚提高至29.5亿枚。评估列示的借款约27.2亿枚、供应约28.5亿枚,可用流动性约1.26亿枚。上限提高2亿枚,扩大的是允许的借款空间;实际可借资金仍受供应与剩余流动性约束。
11月12日,一名治理论坛参与者据此追问:当新上限已经高于现有供应,实际约束是否将转为剩余流动性?该建议尚非已执行规则,这一追问则点出了扩容的经济含义:容量参数决定业务能够扩展的上限,资金供给决定当前借款需求可以多快获得满足。
从Polygon支付、Solana证券接入到以太坊借贷,行业正在增加资产与应用之间的连接。下一阶段更关键的观察指标,是稳定币能否被反复用于实际结算、证券能否在权利保障下有效转移,以及借贷需求能否获得持续资金供给。入口扩容已经落到具体资产和参数上,经营质量仍要由这些连接上的真实使用与流动性来兑现。
点击阅读原文查看详细内容。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…