2026年11月16日,美国国债在上周抛售后反弹,科技股继续领跌,原油和黄金同步回落。名义利率下行并未带来普遍的估值修复:10年期美债实际收益率升至2.92%,AI产业链同时面临盈利兑现考验与出口监管收紧。同日公布的中美经济数据显露需求降温迹象,但企业用工、高技术产业生产和部分投资计划仍有韧性,市场正在增长放缓、通胀补偿下降与高实际融资成本之间重新定价。
美债名义收益率回落,10年期实际利率逆势升至2.92%
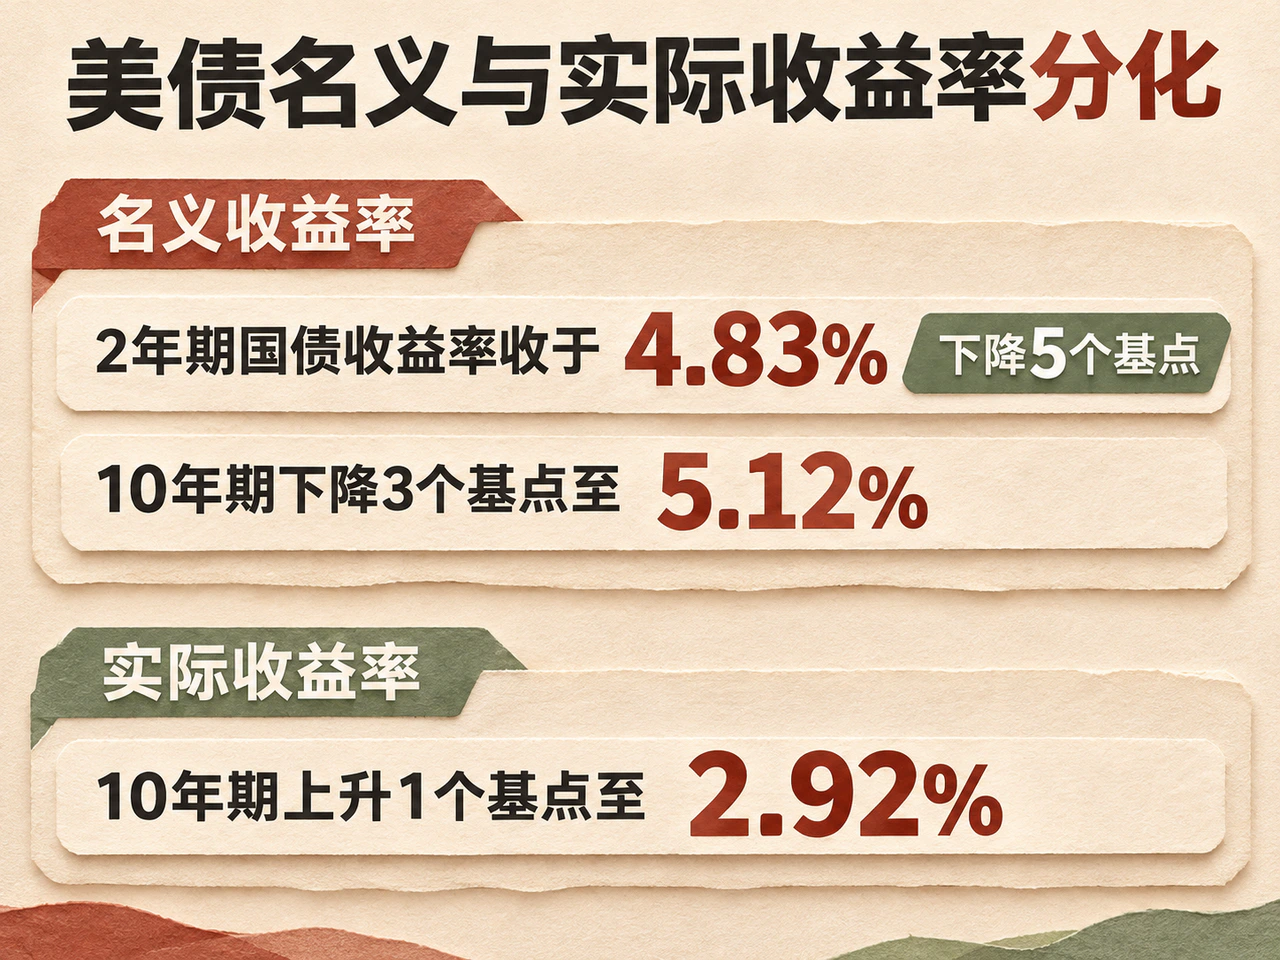
美国财政部同口径日度曲线显示,11月16日美债短中端反弹强于长端。2年期国债收益率收于4.83%,较11月13日下降5个基点;5年期下降5个基点至4.93%,10年期下降3个基点至5.12%,30年期下降1个基点至5.46%。10年与2年期利差由27个基点走阔至29个基点。
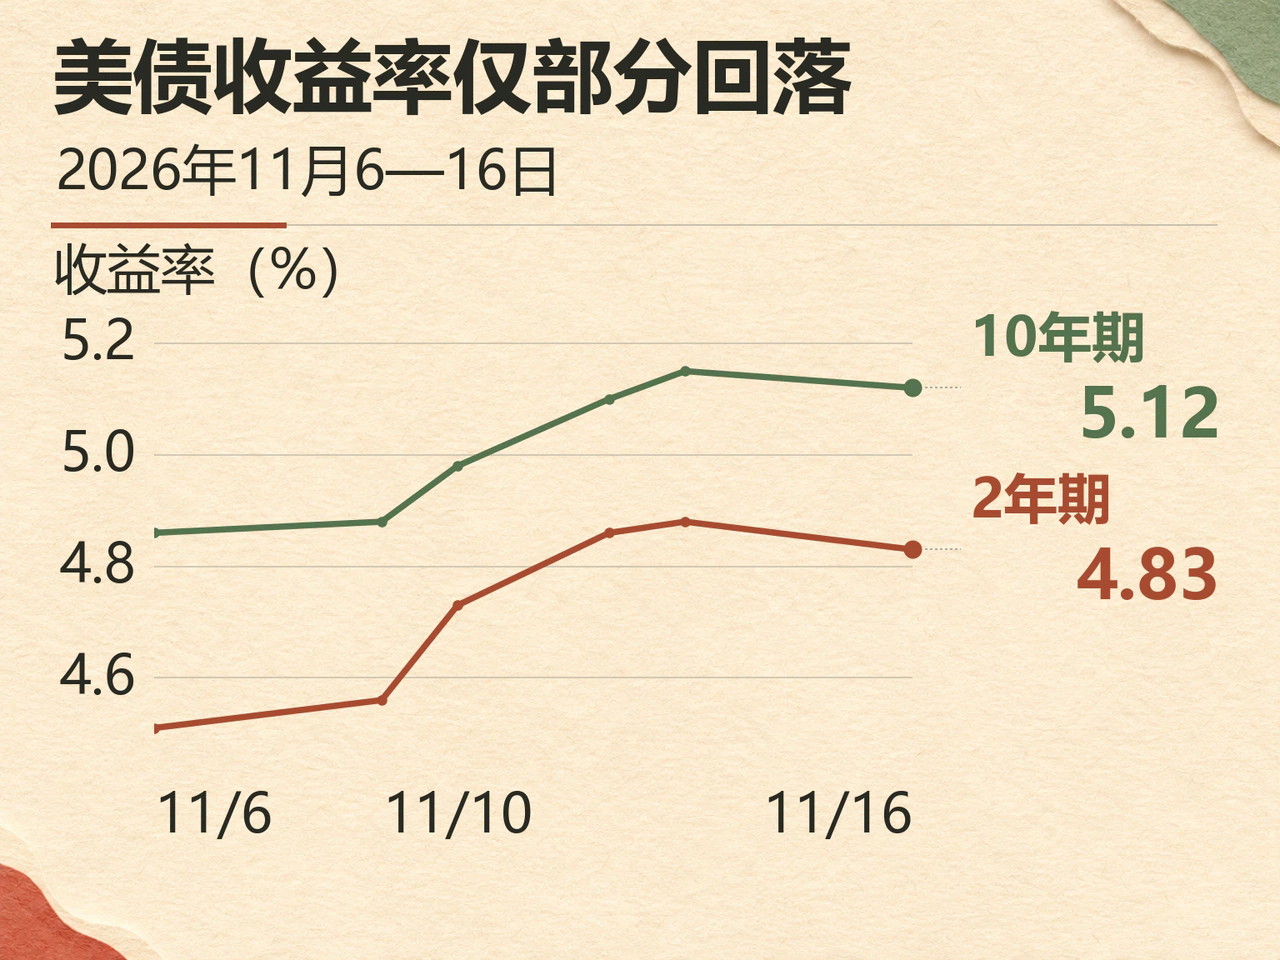
此次反弹仅收回了此前一周(11月6日至13日)跌幅的一部分,当时2年期和10年期收益率曾分别跃升37个和29个基点。道琼斯通讯社在16日欧洲早盘将美债买盘归因于科技股下跌引发的避险需求;但其援引的LSEG定价显示,市场仍计入未来三次利率决议合计约62个基点的加息预期,避险买盘与紧缩预期在盘中并存。
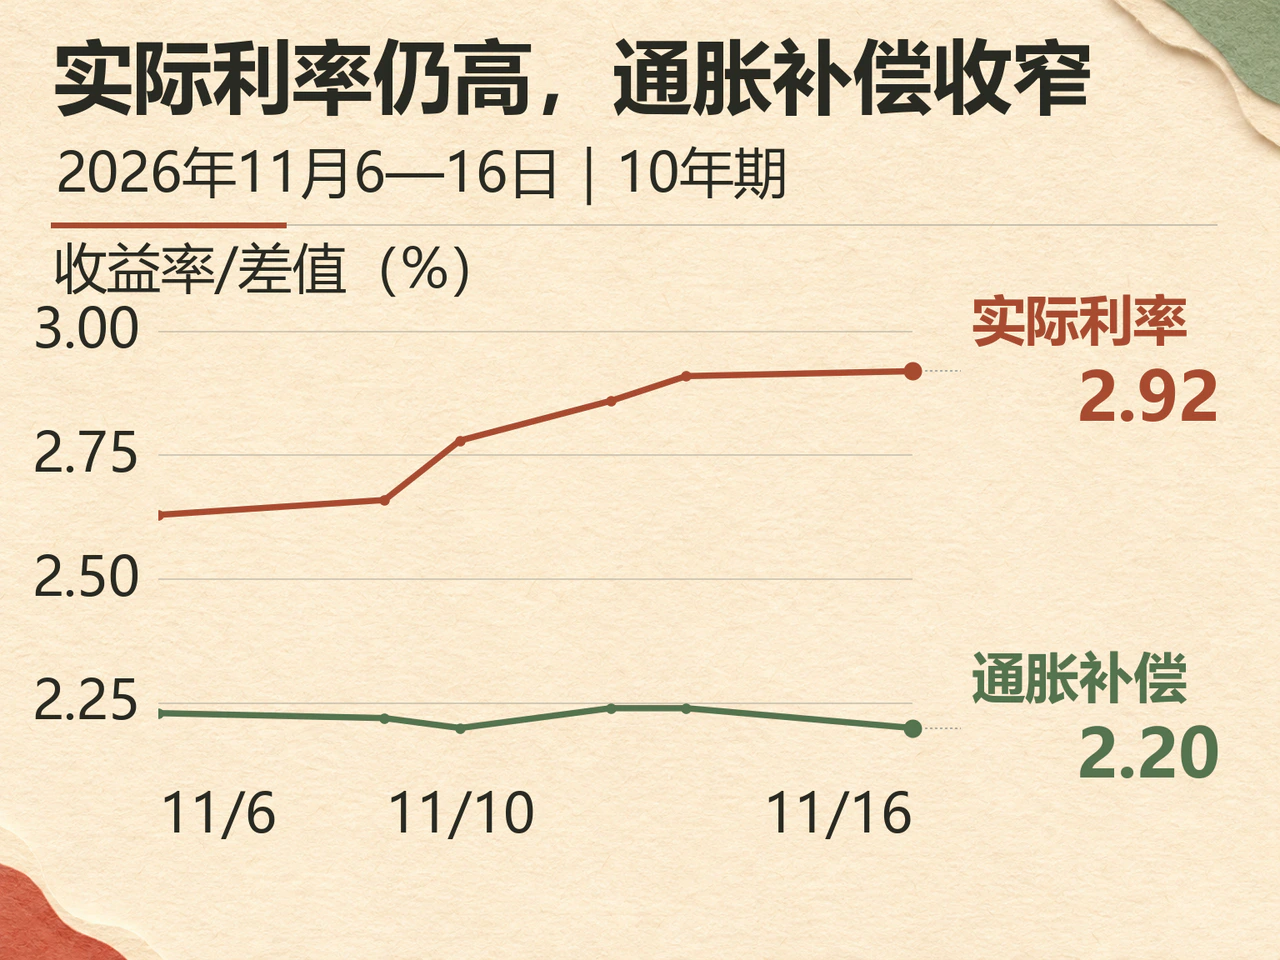
制约估值的核心在于实际利率。11月16日,5年期实际收益率持平于2.68%,10年期上升1个基点至2.92%,30年期上升2个基点至3.30%。以同期限名义与实际收益率之差衡量的盈亏平衡通胀率(含通胀补偿及风险、流动性溢价)明显收窄,10年期差值由2.24%降至2.20%,5年期由2.30%降至2.25%。名义收益率的回落主要反映了通胀补偿收缩,长期现金流面临的实际贴现率依然高企。
长端债券还面临供给考验。Penn Mutual资产管理公司16日晨间评论指出,继上周3年、10年和30年期国债拍卖需求偏软后,本周三将迎来20年期国债发行,周四则有10年期通胀保值国债(TIPS)续发。当日30年期名义收益率仅微幅回落,实际收益率继续上行,长久期资产获得的利率缓冲十分有限。
算力监管收紧叠加盈利考验,费城半导体指数跌5.3%
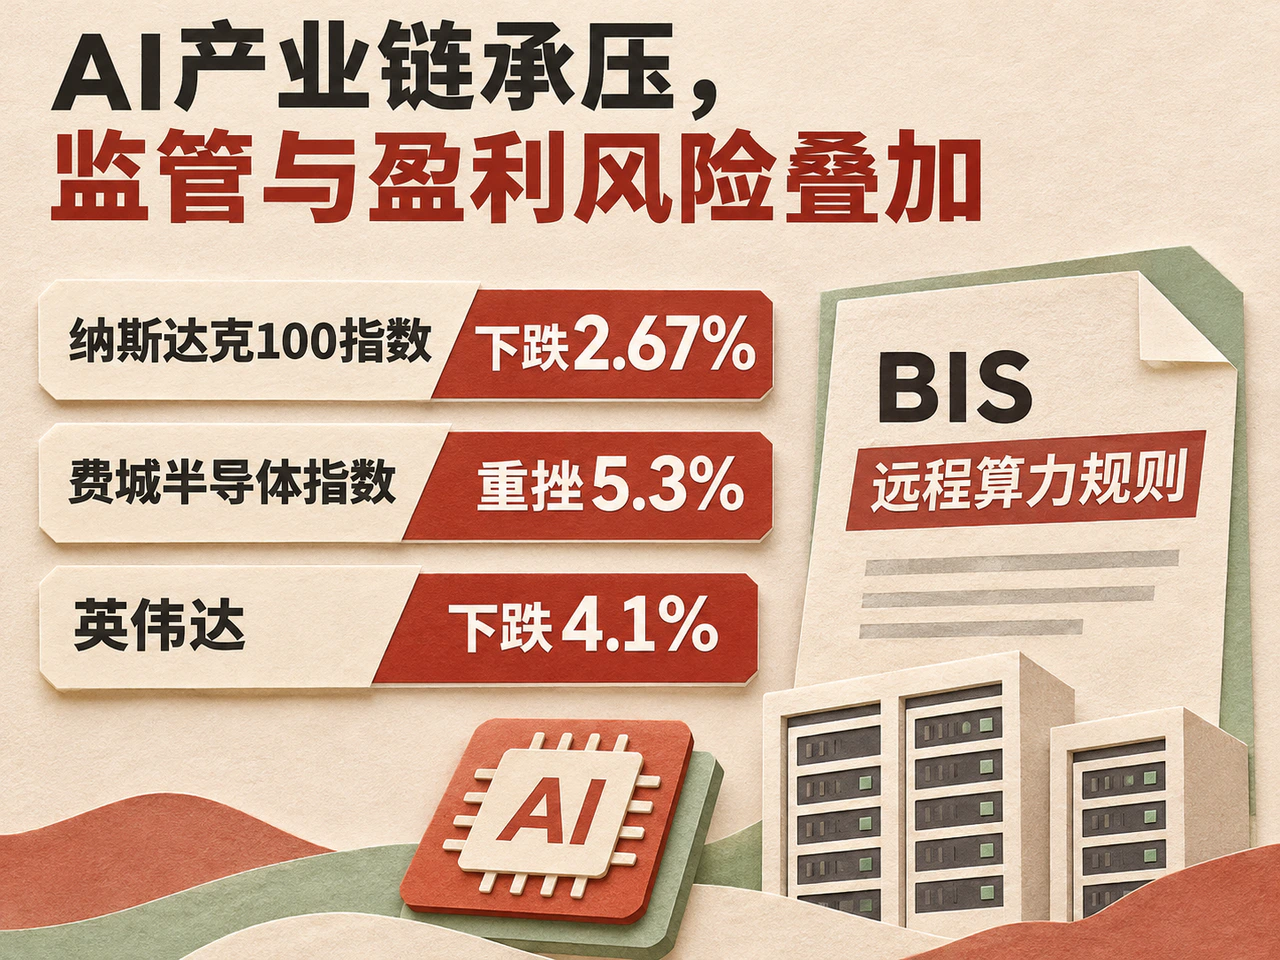
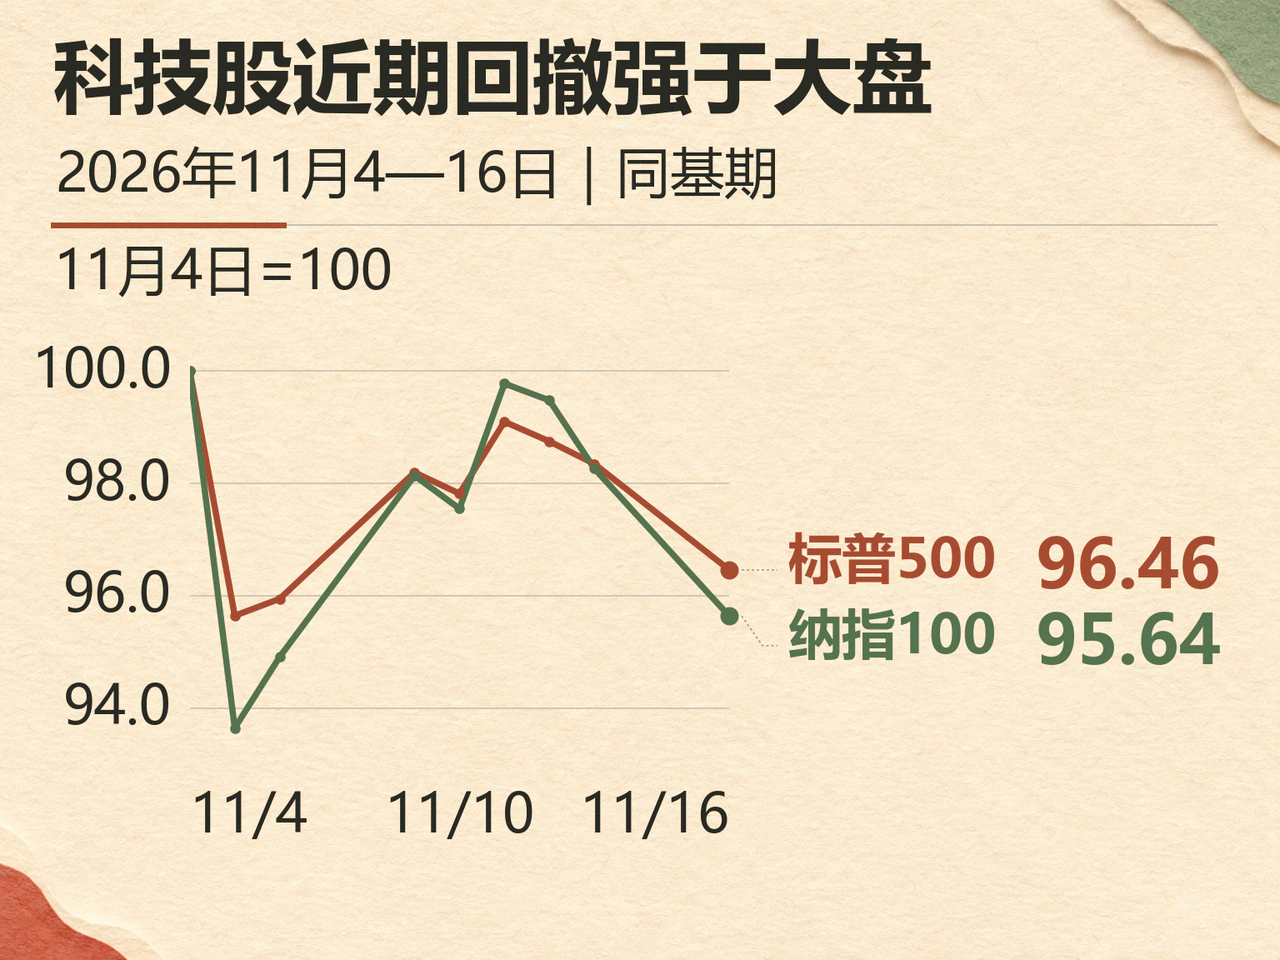
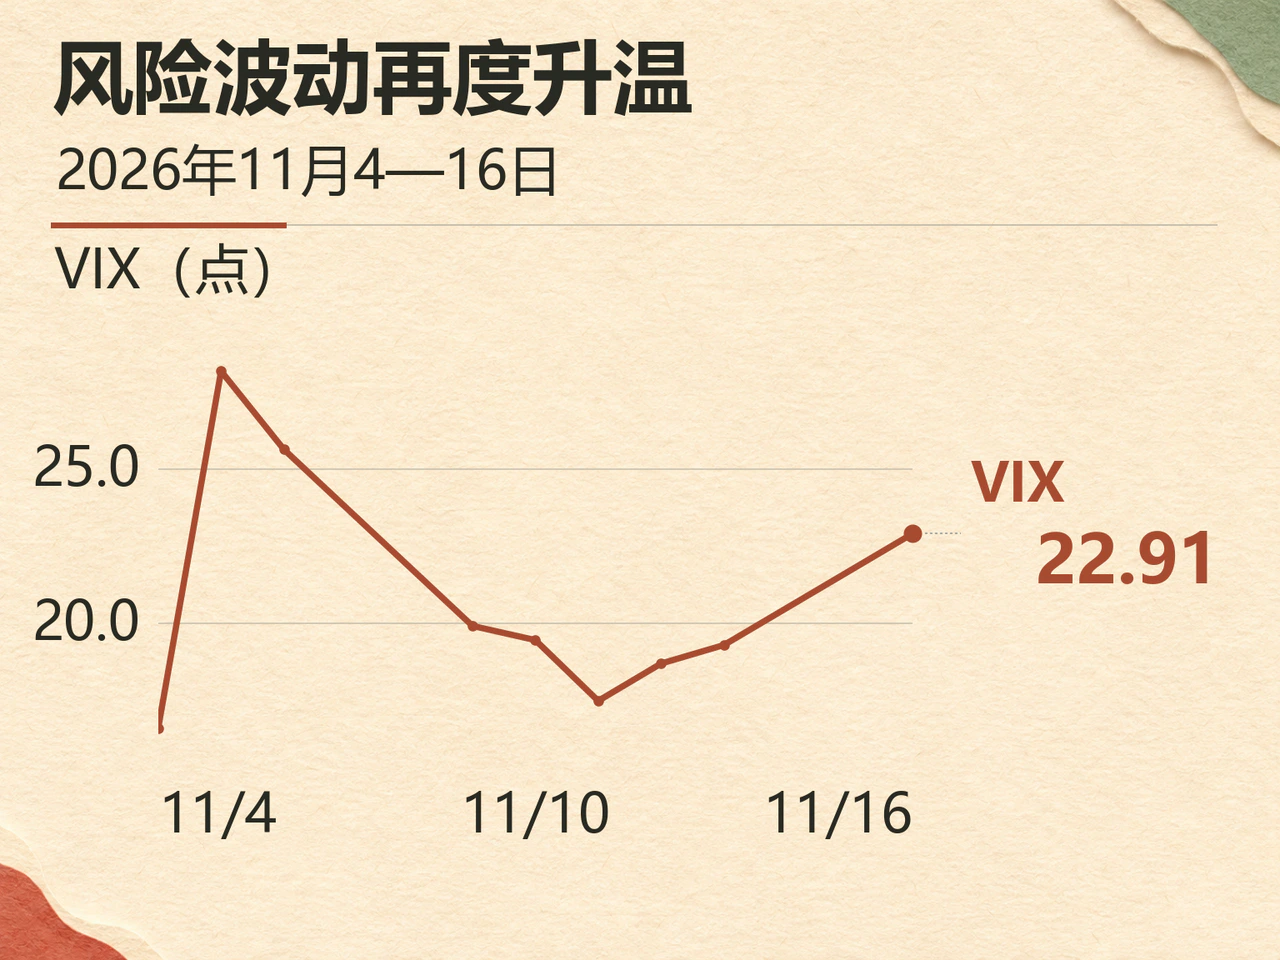
美股三大指数周一悉数收跌,标普500指数收于7416.59点,下跌1.92%;纳斯达克100指数收于27197.15点,下跌2.67%;道琼斯工业平均指数收于51608.17点,下跌1.41%;罗素2000指数下跌1.70%至2742.94点。盘面上科技股跌幅居前,科技ETF(XLK)下跌3.24%,跌幅远超金融ETF(XLF)的0.85%。恐慌指数VIX由19.30升至22.91,纽约证交所跌涨家数比达3.45比1,显示卖压向全市场扩散。
AI产业链遭遇集中抛售。英伟达管理层变动的影响继续发酵,股价下跌4.1%;费城半导体指数重挫5.3%,英特尔(Intel)和美光(Micron)均跌逾7%。下游服务器厂商戴尔(Dell)、超微电脑(Super Micro)分别下跌7.0%和6.9%,算力租赁商CoreWeave、Nebius分别下跌6.1%和7.6%。从芯片、服务器到算力租赁的普跌,表明投资者对AI资本开支链条的执行效率、融资能力及盈利兑现提出了更严苛的要求。
监管政策进一步抬升了跨境合规成本。美国商务部工业和安全局(BIS)16日公布远程算力规则,将审查范围从芯片实物出口延伸至境外数据中心向特定对象提供大规模算力的行为,并对向印度尼西亚、马来西亚、新加坡、泰国和巴西交付先进半导体增设许可要求,仅保留符合条件的美国总部企业等豁免例外。该规则展示稿规定自《联邦公报》刊登日起生效(具体日期尚未填入),存量远程服务设有生效后90天的取证过渡期。尽管中美双方在11月13日举行的首次贸易理事会视频会议上讨论了关税和农产品贸易并同意保持沟通,但在先进计算领域的监管仍在收紧,客户尽职调查与许可审批将直接影响部分海外订单的交付与收入确认节奏。
市场正等待关键的业绩与融资验证。英伟达定于11月17日美股盘后公布季报,Anthropic则计划于本周上市,两者分别检验产业利润成色与二级市场新增融资承接力。路透援引Pepperstone研究主管Chris Weston的观点称,即便英伟达短期业绩强劲,投资者也在重新评估其管理层变动后的中长期竞争优势。
中美需求数据降温,生产与用工保持结构性韧性
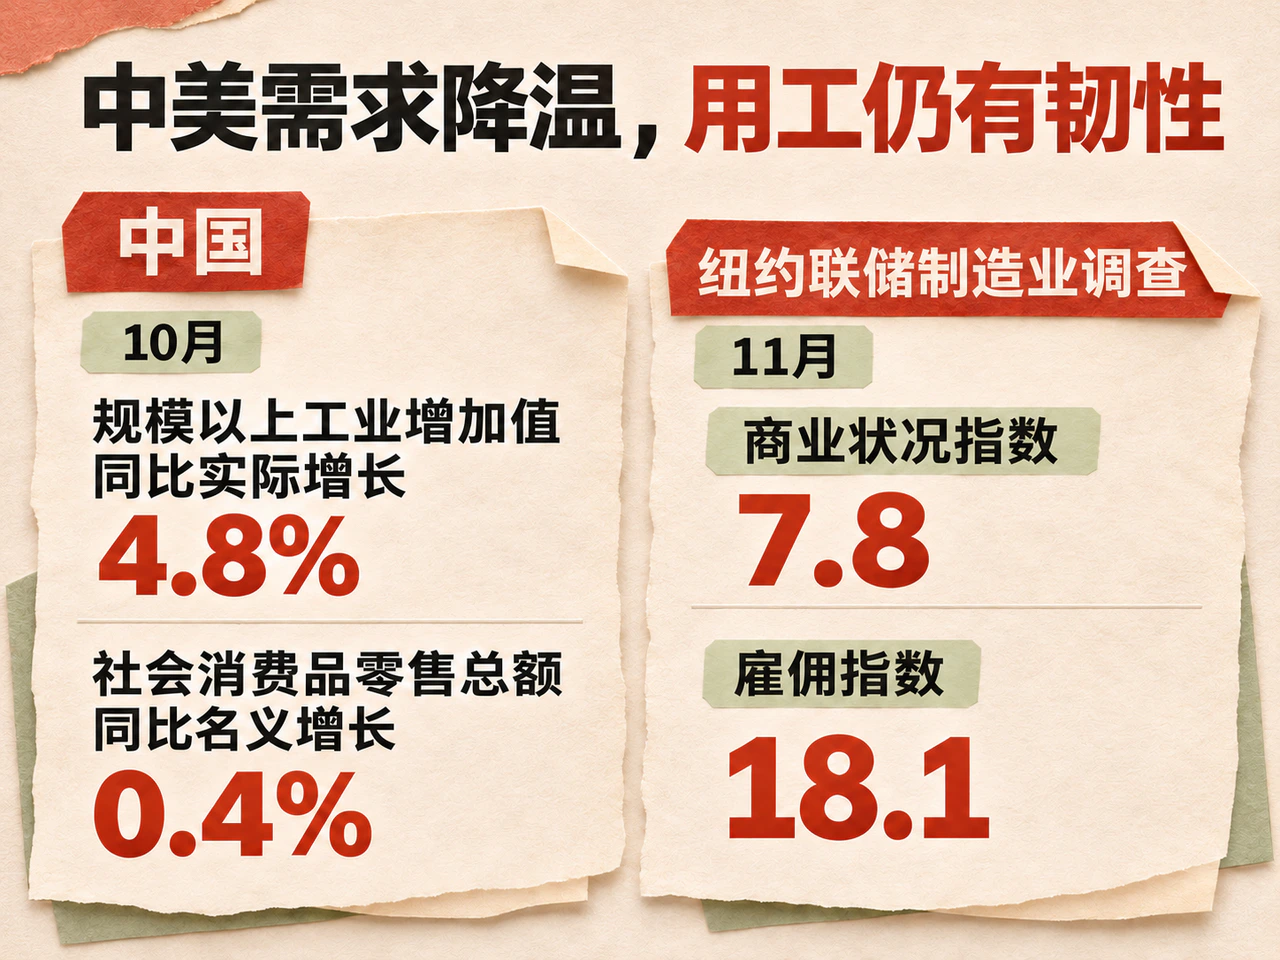
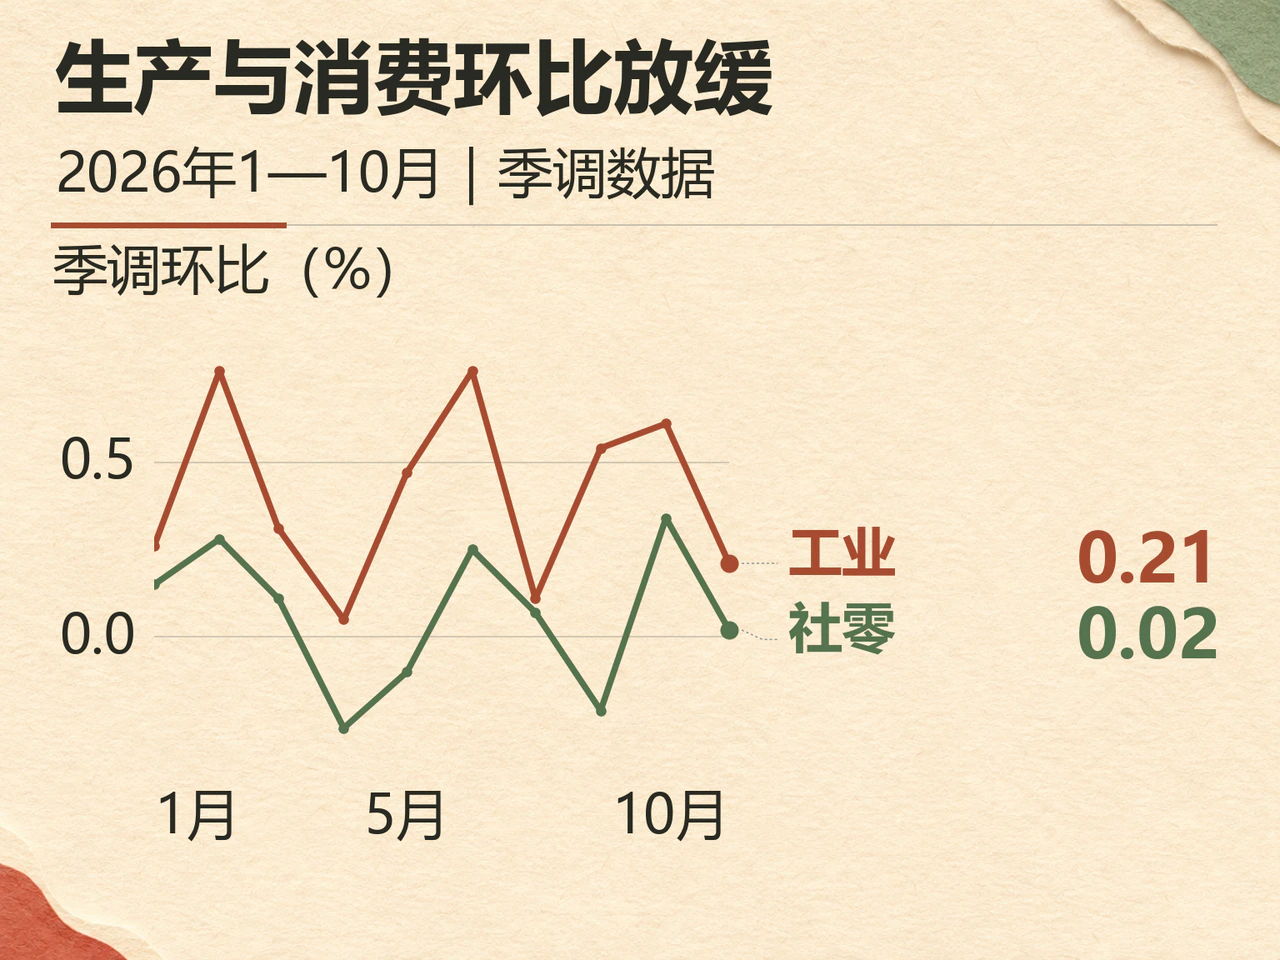
中国11月16日公布的10月宏观数据显示需求端边际放缓。10月规模以上工业增加值同比实际增长4.8%,低于9月的5.5%及路透调查预期的5.3%;社会消费品零售总额同比名义增长0.4%,低于9月的1.1%和预期的0.8%。季调环比方面,工业增加值增速由9月修订后的0.61%放缓至0.21%,社零增速由0.34%降至0.02%。其中,限额以上单位汽车类零售额同比大跌21.4%,是社零的主要拖累项;剔除汽车后的消费品零售额同比增长2.5%。
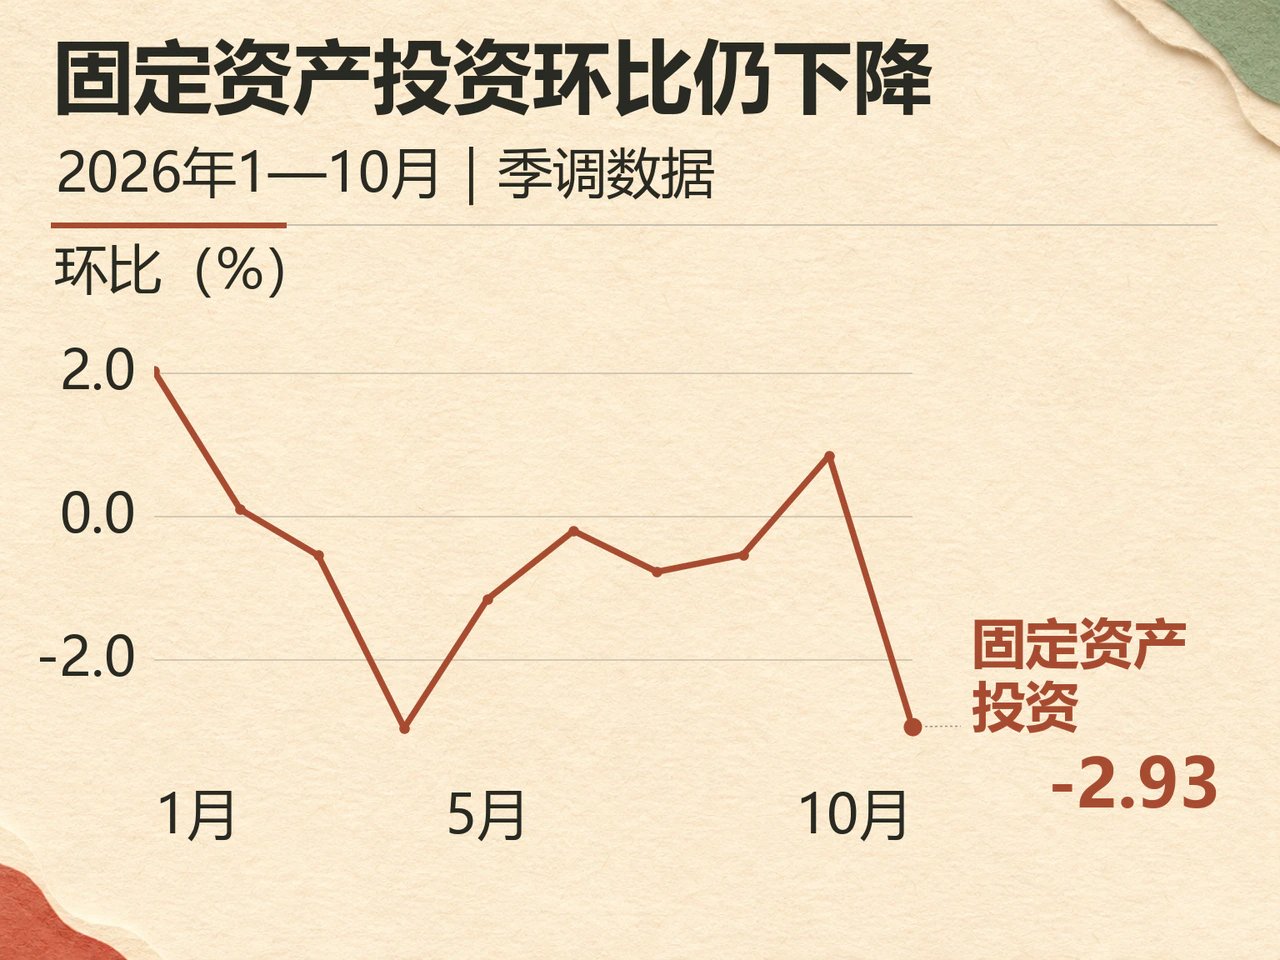
投资端同样承压。1—10月固定资产投资(不含农户)同比名义下降8.1%,降幅较前三季度扩大0.9个百分点,10月单月季调环比下降2.93%。分项来看,扣除房地产开发后的固定资产投资同比下降5.1%,制造业和基础设施投资分别下降2.9%和5.1%。
支撑力量主要来自高技术产业与服务业。10月高技术制造业增加值同比增长17.6%,计算机、通信和其他电子设备制造业增长19.4%;1—10月设备工器具购置投资增长8.9%,服务零售额增长4.9%;10月城镇调查失业率由5.2%降至5.1%。针对这种结构分化,外资机构对政策路径看法不一:路透报道中,ING认为需出台更多政策支持,而澳新银行预计全年经济增长仍能超过4.5%,年内不会推出新刺激措施,分歧核心在于外需和新产业能否持续对冲内需不足。
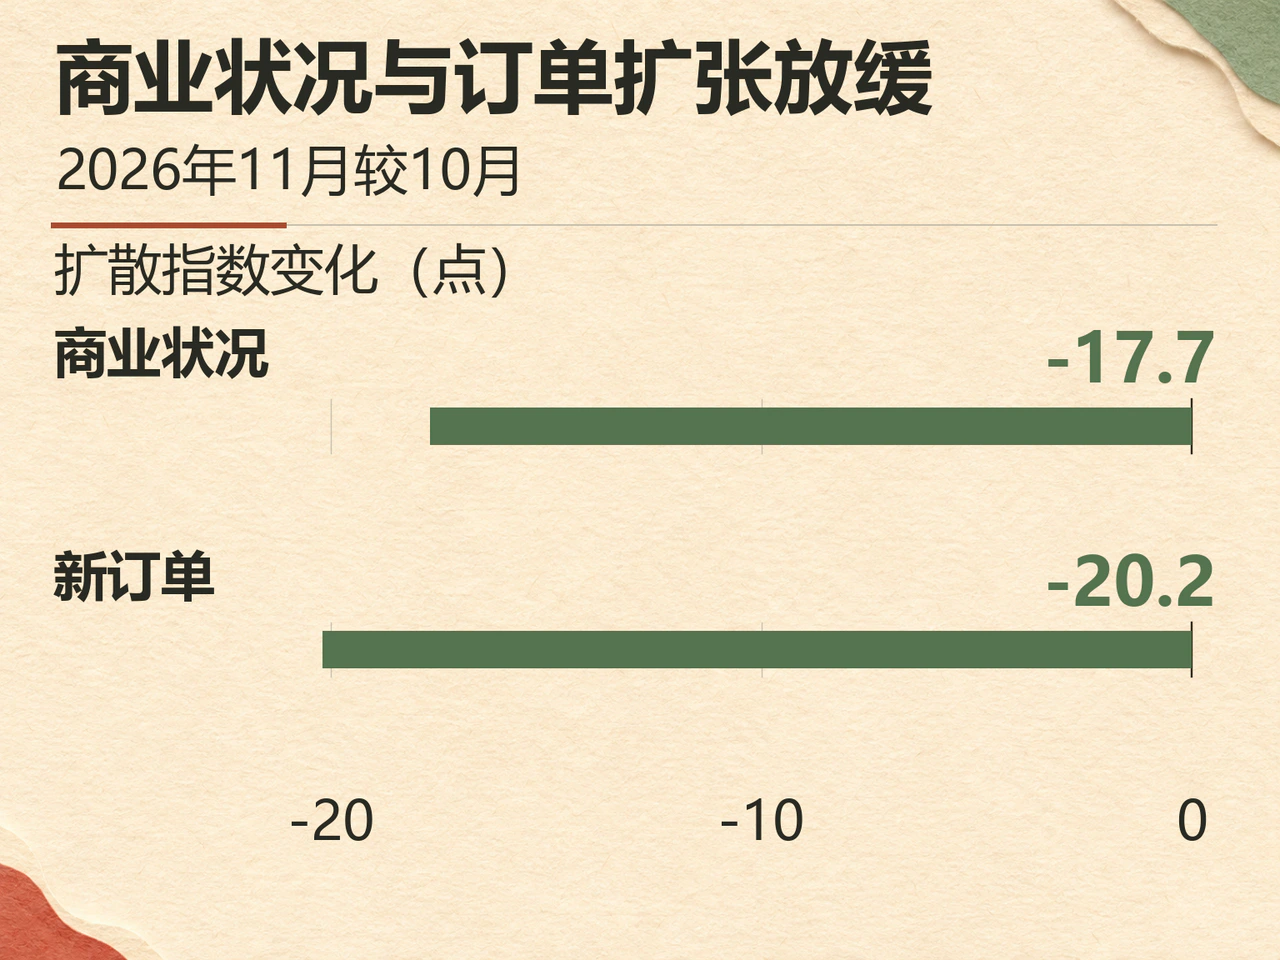
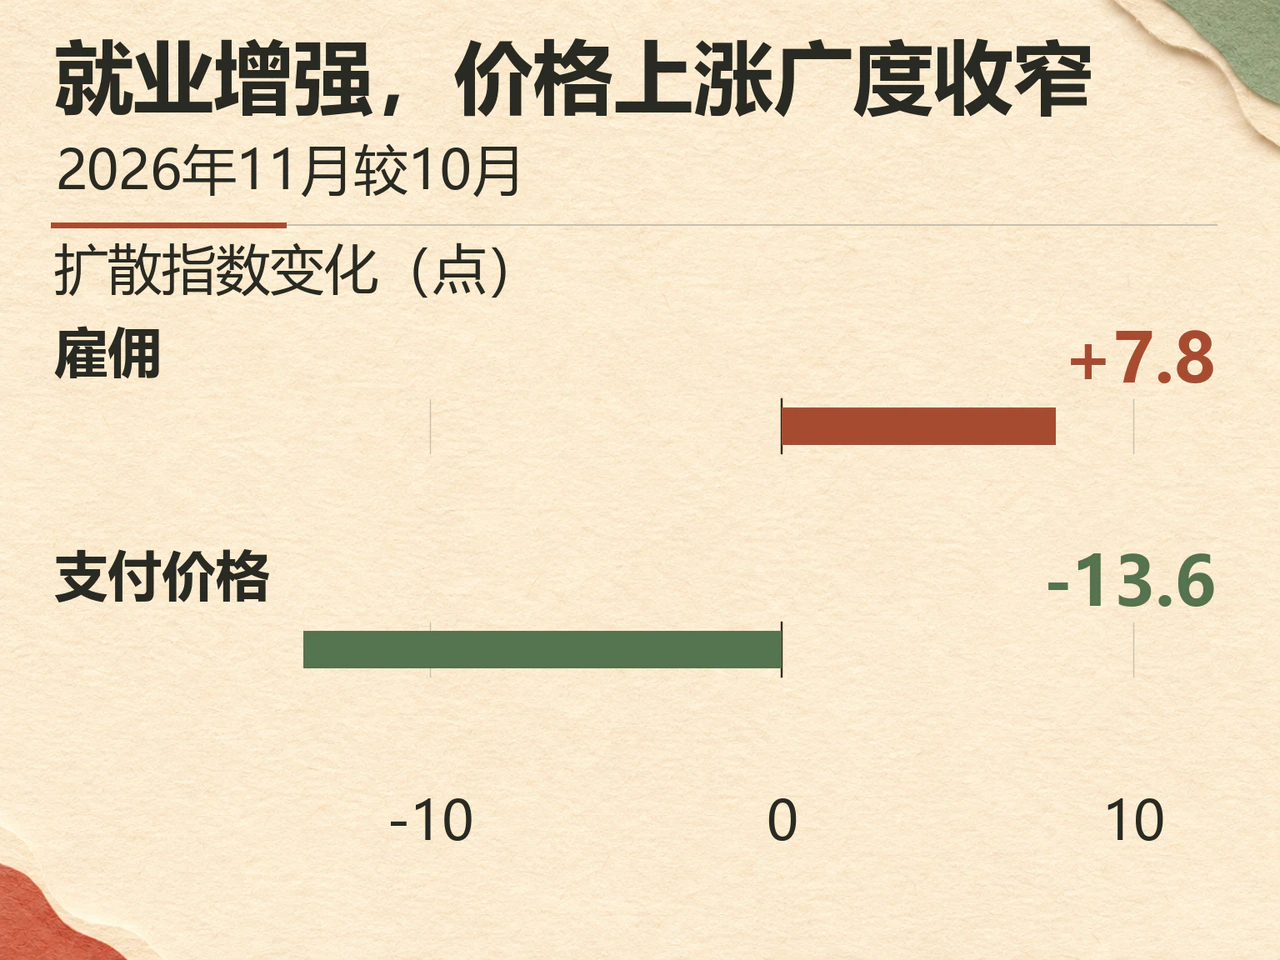
同日公布的美国11月纽约联储制造业调查呈现相似的冷热分化。衡量报告指标上升与下降企业比例之差的扩散指数显示,商业状况指数由25.5大幅降至7.8,新订单指数由23.2降至3.0,支付价格指数由59.5降至45.9;但雇佣指数由10.3升至18.1,未来六个月资本支出计划指数由14.0升至23.0。订单与涨价广度回落印证了需求降温与通胀补偿下降,但企业用工和投资意愿依然扩张。市场正密切关注11月17日即将公布的美国10月零售销售与工业生产数据,以进一步评估全美需求与政策利率路径。
供应恢复预期打压油价跌逾3.5%,高实际利率制约金价
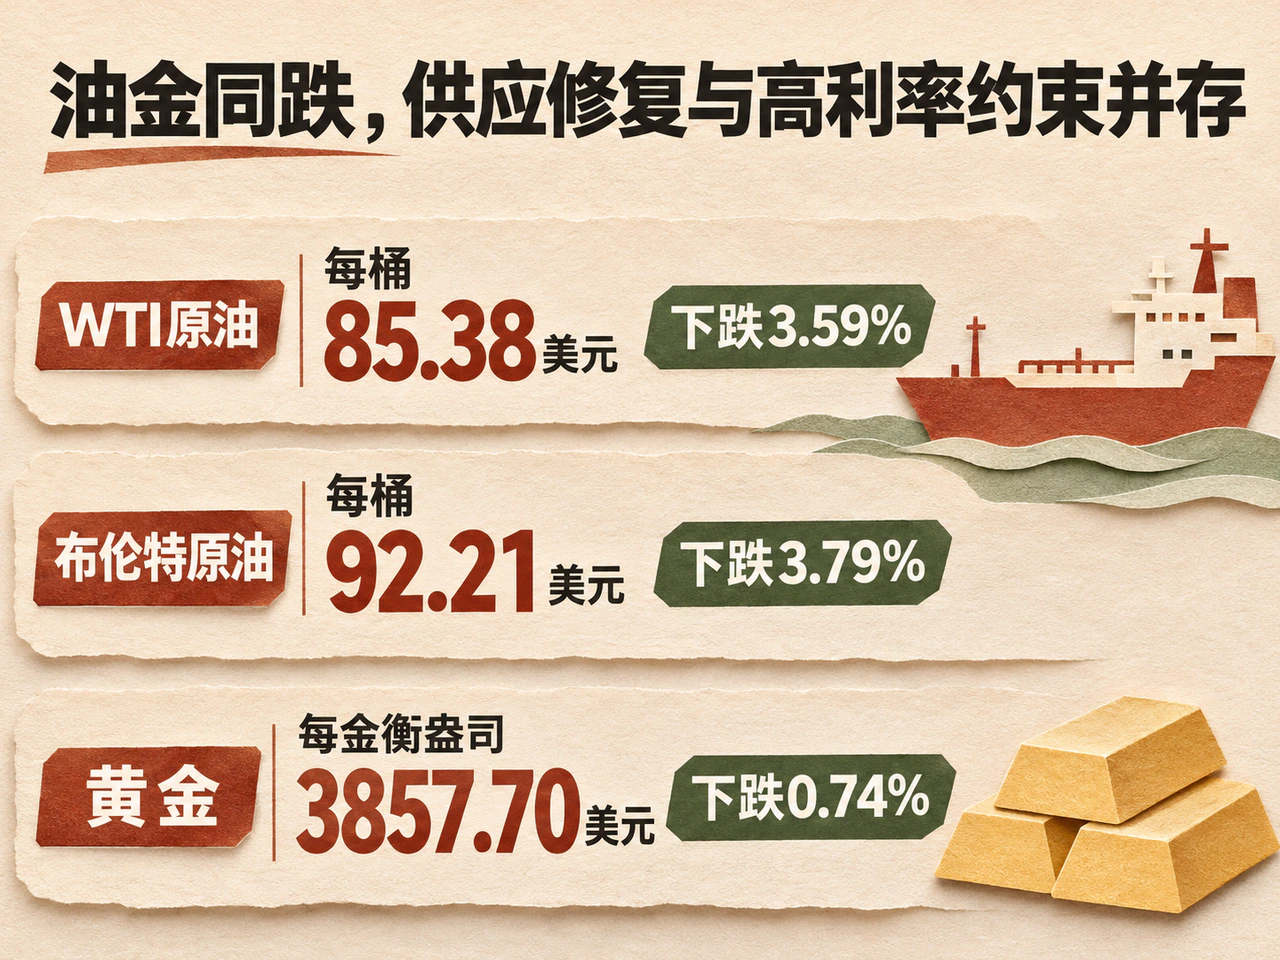
商品市场方面,受霍尔木兹海峡油流恢复及远期过剩预期打压,国际油价显著回落。按连续期货的供应商日收盘口径,周一WTI原油收于每桶85.38美元,下跌3.59%;布伦特原油收于每桶92.21美元,下跌3.79%,拖累美股能源ETF(XLE)下跌1.96%。
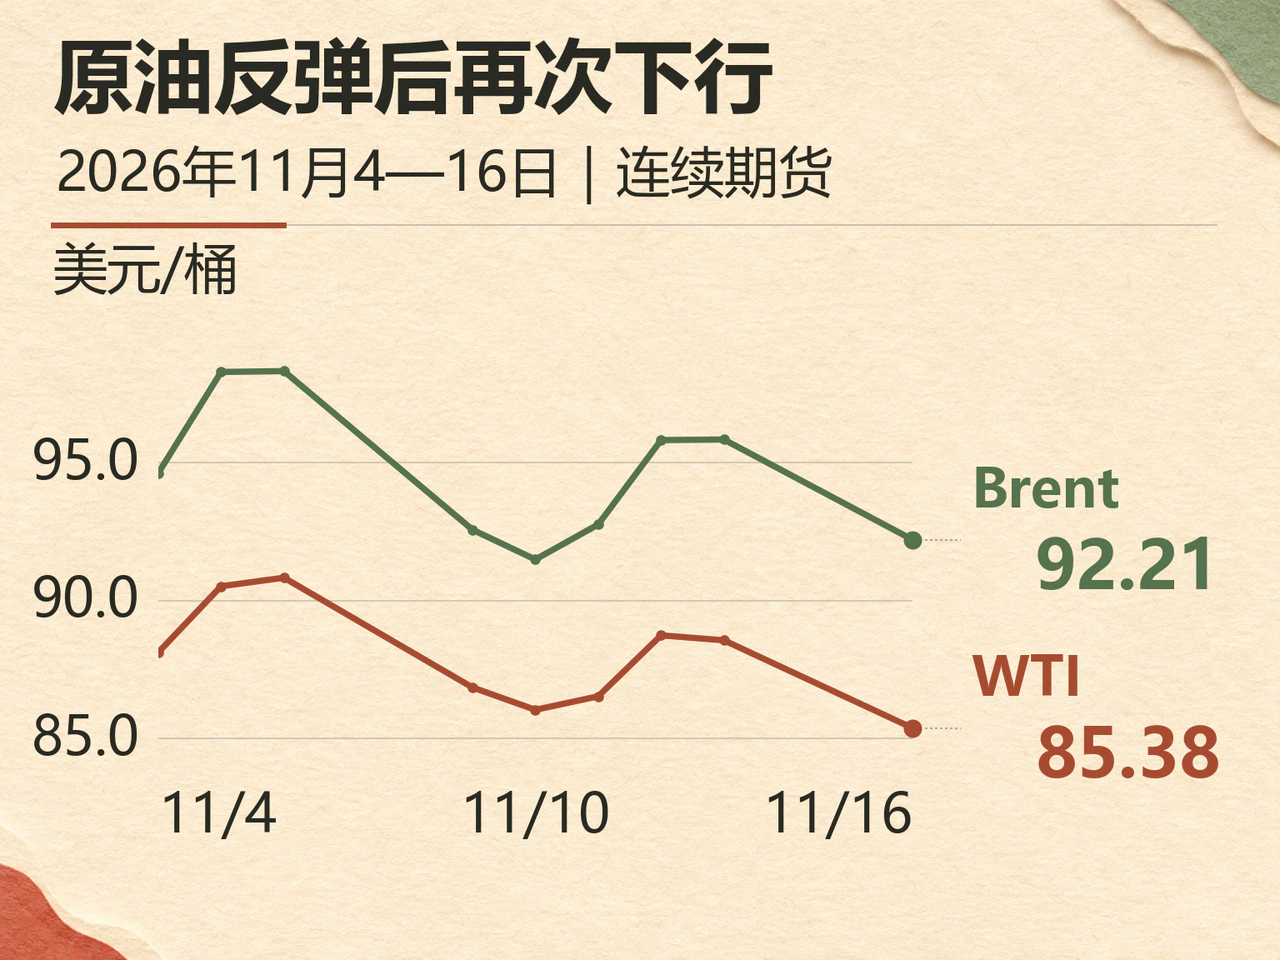
国际能源署(IEA)11月13日月报披露的10月实物数据显示,全球石油供应环比增加230万桶/日至1.054亿桶/日;不含阿曼的海湾石油出口恢复至1840万桶/日,但仍较战前水平低26%。路透16日引述的IEA预测指出,若供应修复持续,第四季度全球石油供应可能高出需求170万桶/日;同时,中国10月炼油加工量同比下降8.1%,进一步强化了需求侧压力。
不过,实物物流瓶颈尚未完全消除。IEA数据显示,10月全球可观察石油库存增加5200万桶,但其中海上库存增加8600万桶,陆上库存反而降至至少2016年以来的最低水平。原油装船增加与炼厂实际收货之间存在时滞,且中东至亚洲运费仍处历史高位附近,终端用油成本的缓解预计慢于期货价格。此外,欧盟16日生效的新增对俄限制名单纳入了更多金融机构、能源及影子船队相关企业,加大了支付、融资和航运摩擦,其对全球油价的实质影响取决于俄油出口受阻程度及替代供应跟进情况。
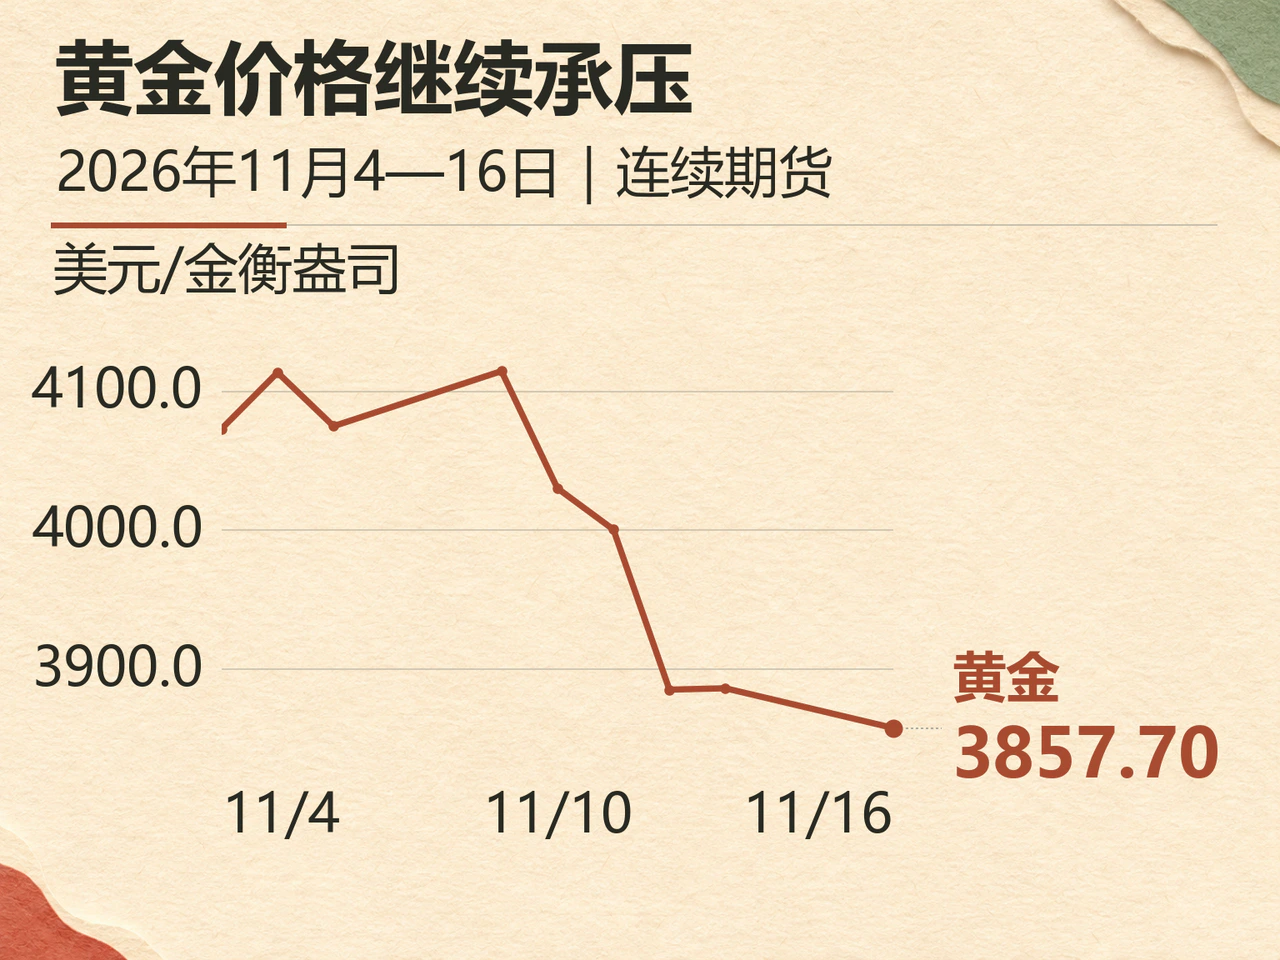
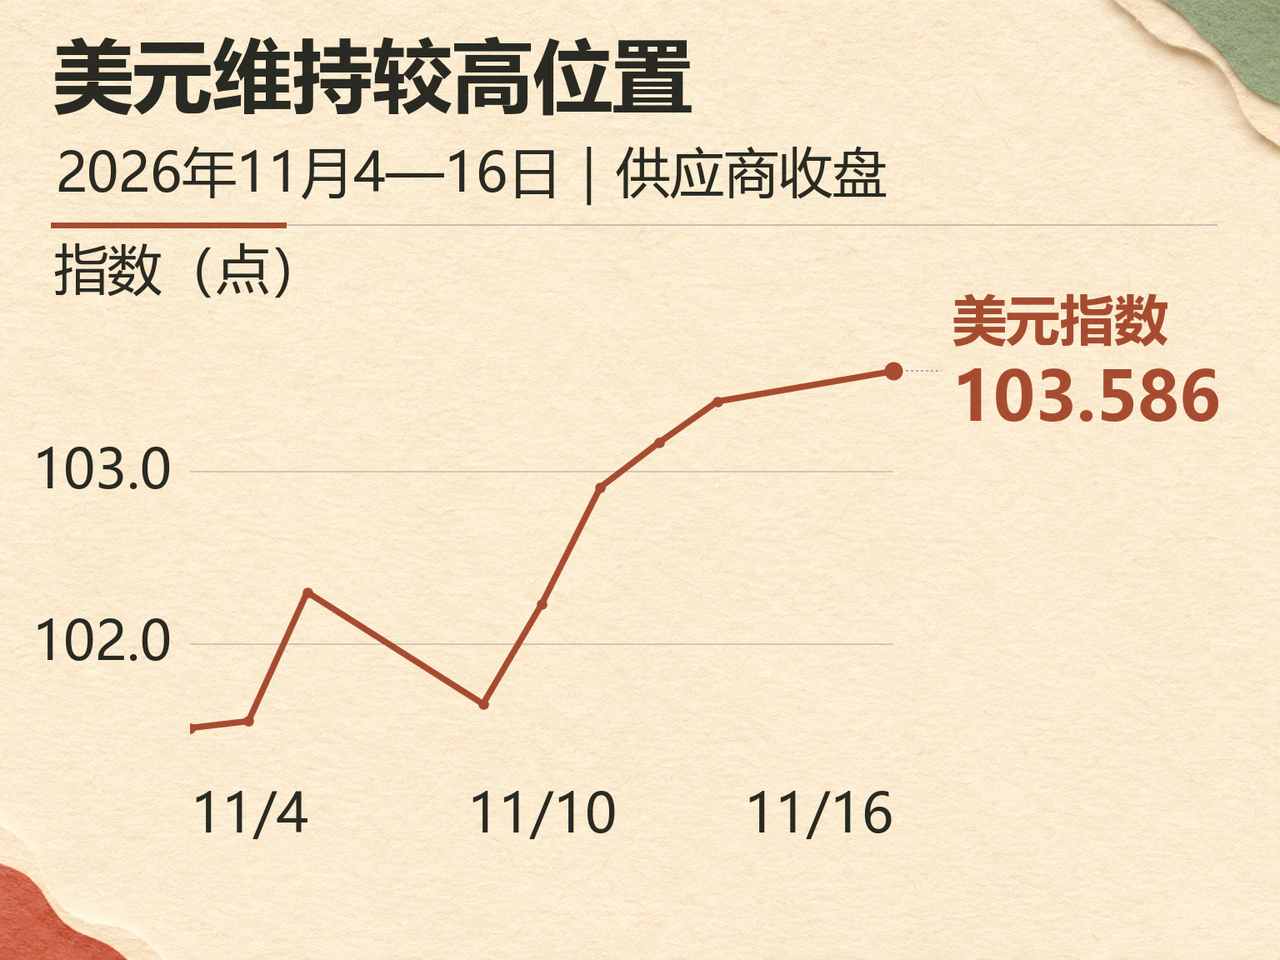
贵金属市场同样承压。黄金连续期货同口径日收盘下跌0.74%,报每金衡盎司3857.70美元。当天美元指数上涨0.17%至103.586,加之10年期美债实际收益率升至2.92%,较高的持有机会成本与非美元买家购金成本抑制了避险买盘。路透援引Zaner Metals策略师Peter Grant的分析称,上周通胀数据强化了美联储12月加息预期,对金价构成直接压力。尽管中长期配置需求仍在——路透报道三季度实物黄金ETF净流入211吨,世界黄金协会估算1—9月全球央行购金675吨——但MKS PAMP策略师Nicky Shiels指出,在风险资产普跌时,黄金短期内也面临被抛售以换取流动性的压力。
亚太股市随半导体链条分化,境内外债市面临流动性与财政约束
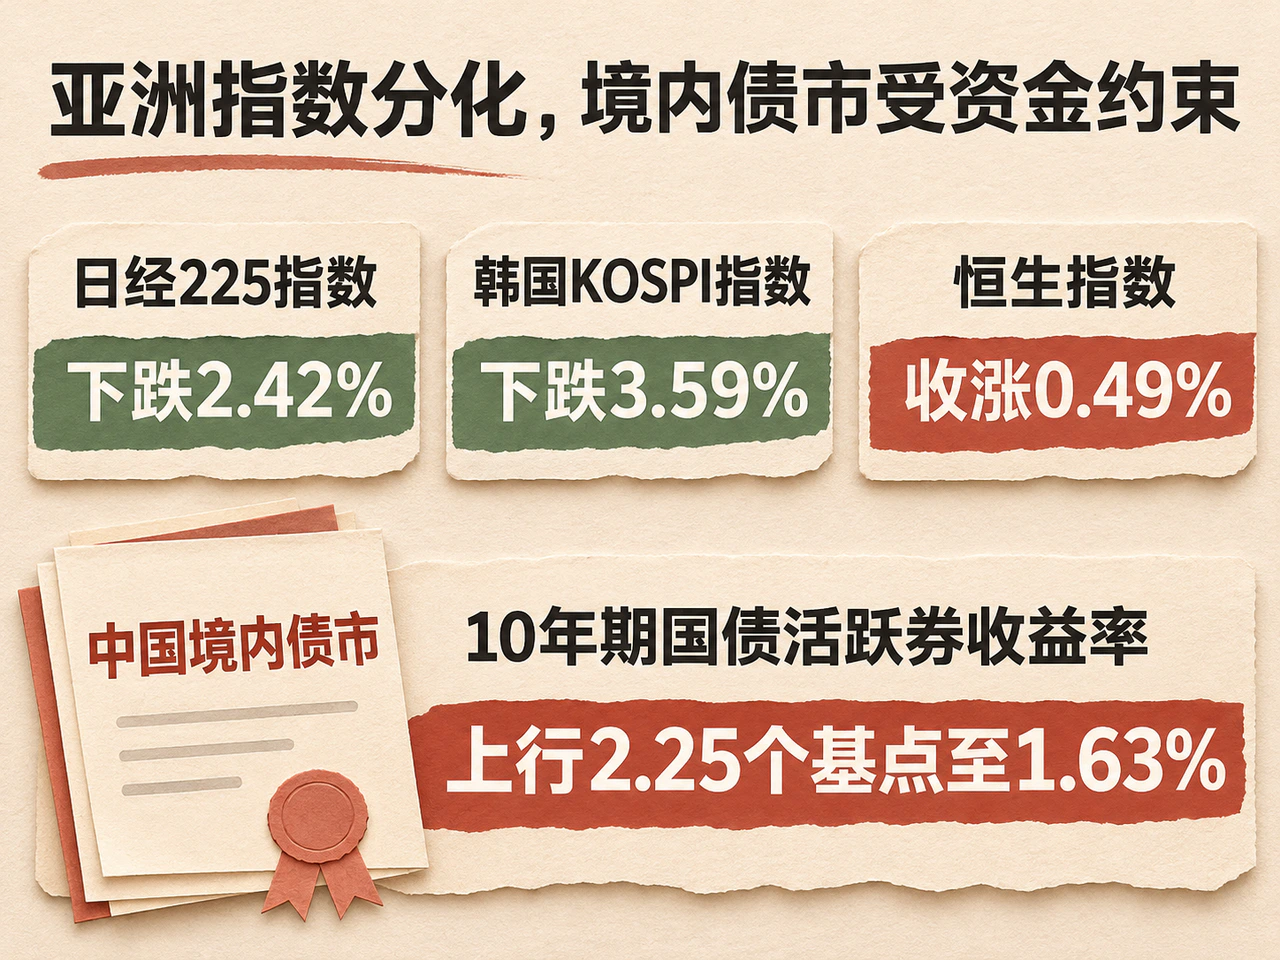
在11月16日早于美股收盘的亚洲交易时段,半导体权重较高的日韩股市先行下跌。BNY发布的StreetAccount汇总显示,日经225指数下跌2.42%至59662.02点,韩国KOSPI指数下跌3.59%至5100.50点。芯片设备与存储巨头领跌,日本爱德万测试(Advantest)和东京电子(Tokyo Electron)分别重挫11.1%和7.1%,韩国三星电子(Samsung)下跌4.5%,SK海力士(SK Hynix)下跌约8%。
港股表现相对独立,恒生指数收涨0.49%至23753.84点,香港电台报道恒生科技指数微跌0.3%至3801点。个股层面,新世界发展在提出249亿港元供股计划后股价暴跌约41%。随着隔夜美股科技股跌幅扩大,17日亚太市场开盘前,日韩半导体及香港科技股面临的外部传导压力有所上升。
债券与融资市场则各自受到流动性结构与财政议程的约束。在中国境内债市,偏弱的10月经济数据并未推升债市。据新华财经报道,16日10年期国债活跃券收益率上行2.25个基点至1.63%,30年期活跃券上行1.75个基点至2.077%。当日人民银行通过隔夜逆回购净投放960亿元,但6个月期买断式逆回购缩量续作,两项操作合计净回笼40亿元;在税期走款与机构赎回压力下,资金期限结构主导了当日行情。
离岸市场方面,截至11月12日,美国投资级和高收益债期权调整利差(OAS)分别为89和320个基点,较11月6日的93和342个基点有所收窄,信用利差保持平稳。根据中国财政部此前公布的安排,本周计划在香港发行不超过20亿美元主权债,叠加港交所16日推出离岸人民币债券指数,为离岸美元与人民币资产提供了新的定价参照。
展望年末,美国财政谈判将成为影响利率与行业预期的另一变量。毕马威16日晨间周报指出,美国现行临时拨款法案将于12月11日到期,而所需的12项年度拨款法案尚未获批;此外,3500亿美元的国防资金诉求仍在协商推进中,后续进展将直接牵动美债融资供给、国防订单预期及联邦政府运作。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…