
7月28日至29日,美联储年内第五次按兵不动,但三张要求直接加息的反对票,让这场「维稳」暗流涌动。决议落地不到24小时,二季度GDP初值与6月PCE双双出炉:经济增速放缓,通胀边际降温。一边是决议内部强烈的鹰派分歧,一边是表面偏鸽的宏观读数,市场迅速在政策定力与基本面现实之间陷入拉锯。
经济数据:表面放缓下的韧性内需
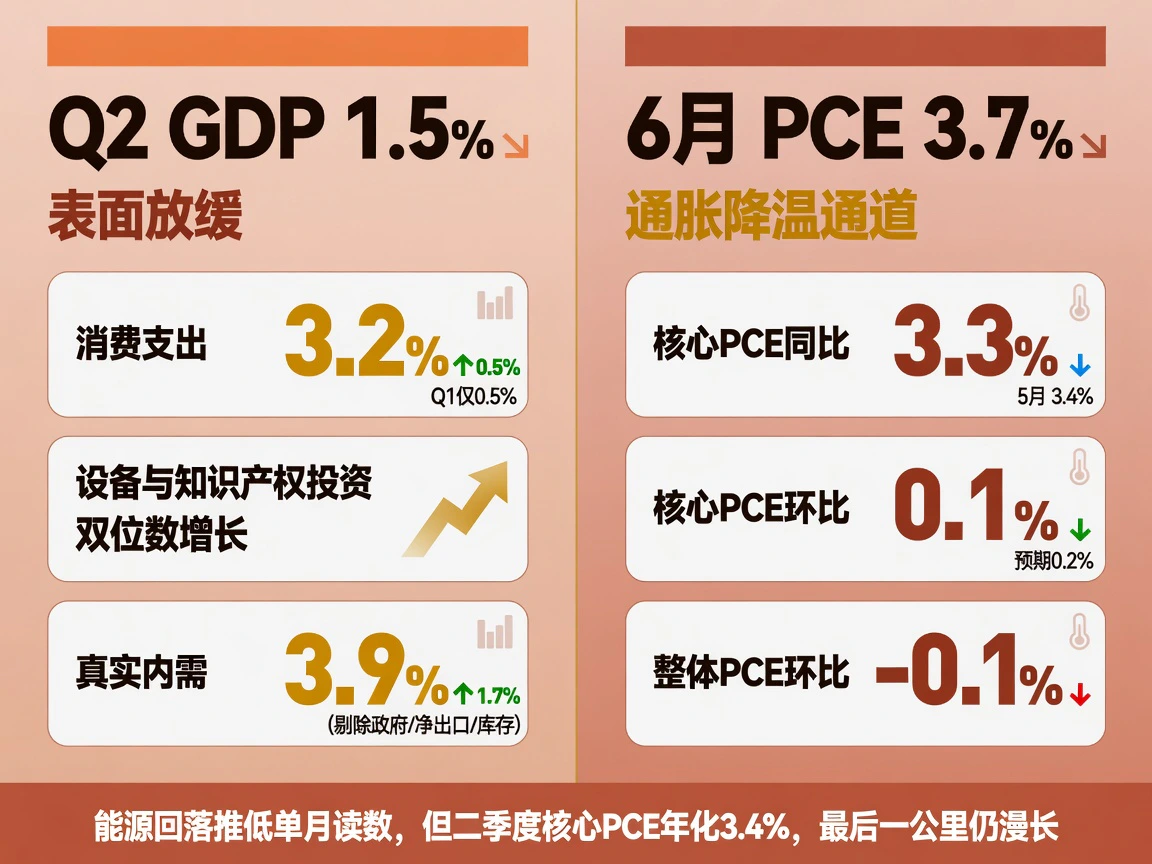
7月30日,紧随FOMC决议出炉的两项重磅宏观读数,初看颇具「鸽派」色彩。
美国二季度GDP先行估算折年率增长1.5%,明显低于市场一致预期的2.0%左右,较一季度的2.1%显著减速。但细拆结构便会发现,经济基本盘远未转弱。
私人消费支出年化增速由一季度的0.5%强劲反弹至3.2%,设备及知识产权投资继续保持两位数高增。拖累整体读数的核心因素,主要是政府支出转负(联邦非国防项主要受战略石油储备释油拖累),以及净出口和去库存合计拉低了约1.7个百分点。一旦剔除这些高波动扰动项,最能反映真实内需的「对国内私人购买者实际最终销售」折年率飙升至3.9%,不仅是一季度1.7%的两倍以上,更创下近几个季度以来的最强表现。美国经济分析局(BEA)数据显示,AI相关资本开支在过去四个季度的增速持续逼近20%,正形成坚实的结构性支撑。
同日公布的6月PCE通胀数据同样延续降温走势。总体PCE同比由5月的4.1%回落至3.7%,环比微跌0.1%;核心PCE同比由5月的3.4%微降至3.3%,环比仅微升0.1%,低于市场预期的0.2%。
能源价格大幅回落是单月物价改善的关键推手——6月中旬美伊短暂停火曾短暂压低原油中枢。然而随着停火协议破裂,这份「油价红利」恐难在7月复制。更关键的是,3.3%的核心PCE读数仍是美联储2%目标水平的近两倍,且整个二季度核心PCE折年率依然高达3.4%。「最后一公里」的去通胀战役依然漫长。
政策会议:近十年最鹰派的一次按兵不动
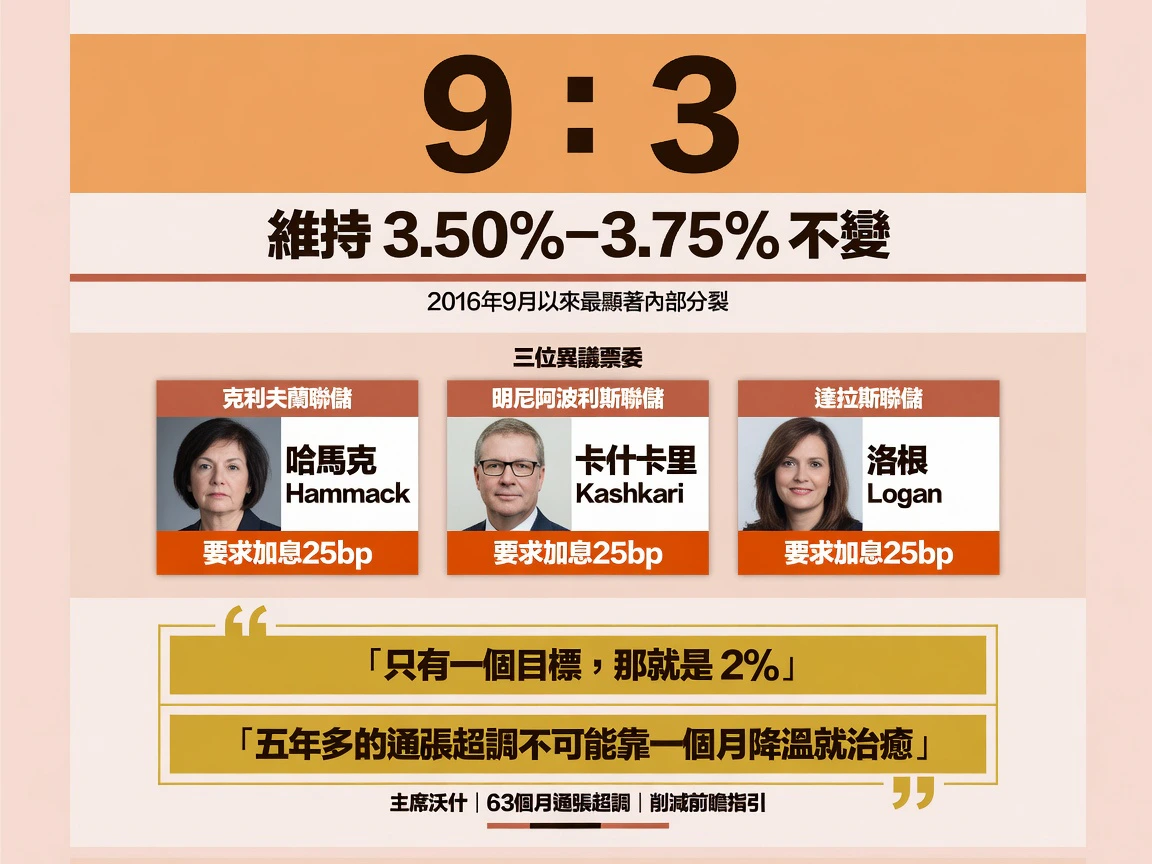
7月28日至29日,FOMC以9比3的表决结果将联邦基金利率目标区间维持在3.50%至3.75%。尽管利率水平未变,但三张反对票的出现,标志着决策层内部迎来了2016年9月以来最严峻的分歧。
三位握有投票权的地区联储主席——克利夫兰联储主席哈马克(Beth Hammack)、明尼阿波利斯联储主席卡什卡里(Neel Kashkari)与达拉斯联储主席洛根(Lorie Logan)——罕见地一致要求当场加息25个基点。
这股鹰派力量的爆发早有脉络可循。洛根在7月16日的公开演讲中便直白预警,称「适度更高的利率能够更好地平衡前景与风险」,单月放缓的数据不足以证明通胀正在持续迈向2%;卡什卡里早在6月的阿斯彭论坛上就转向了加息阵营;哈马克在4月会议的表态中亦曾多次释放紧缩信号。
新任美联储主席沃什(Kevin Warsh)在会后发布会上的表态同样寸步不让。他重申央行「不存在软性通胀目标,唯一的目标就是2%」,并主动计算出通胀超标已持续约63个月。沃什直言,历时五年多的通胀超调绝不可能在九周之内、或仅仅依靠单月温和的降价读数就宣告痊愈。
面对《金融时报》就三张异议票的追问,沃什以「我要求一场健康的家庭争论,而我也得到了」幽默作答。他将内部的激烈交锋视作制度上的「设计特征」,并强调讨论实质聚焦于政策路径的底层逻辑——前期高通胀的持久粘性、AI投资热潮与关税、能源等供给端冲击的性质及其价格传导效应,以及缩表节奏与利率工具的搭配运用。
此外,沃什正在实质性淡化传统的前瞻性指引,迫使资产定价更直接地对宏观现实做出反应,并承诺2026年年内剩余的所有议息会议均将召开新闻发布会。本次例会未更新经济预测摘要与点阵图,会议纪要将在三周后公布。
权威发声:缄默期暂延续,鹰派铺垫已就位
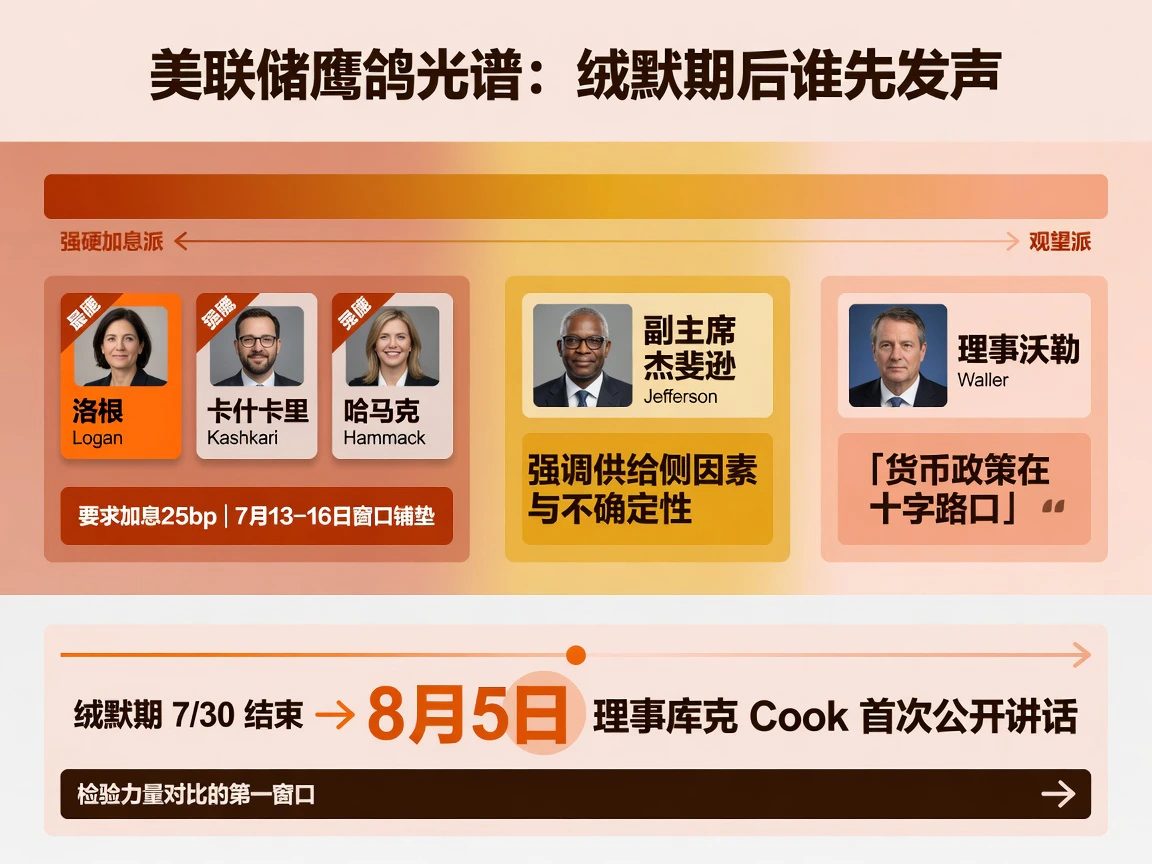
7月30日至31日,美联储官员未安排任何公开发言。尽管政策缄默期已于7月30日盘后解禁,但截至目前尚无官员出面阐释投票理由或调整立场。官方日程显示,下一位亮相的官员将是美联储理事库克(Lisa Cook),其演讲定于8月5日。
回看会前7月13日至16日密集的发声窗口,多位核心决策者的表态已为当下的分裂埋下伏笔:
洛根在7月16日的发言,几乎是其反对票的直接铺垫——「适度更高利率能更好平衡前景与风险」; 同一天,副主席杰斐逊(Philip Jefferson)在斯坦福大学就「驾驭经济冲击」发表演讲,大篇幅审视供给侧因素与潜在的不确定性; 理事沃勒(Christopher Waller)在7月13日的讲话干脆以「货币政策在十字路口」为题,观望意味浓厚。
这几处关键表态勾画出了联储内部清晰的鹰鸽光谱:一端是要求果断加息的强硬派(洛根、卡什卡里、哈马克),中间是警惕供给端不确定性的中间派(杰斐逊),另一端则是审慎权衡、等待更多数据印证的观望派(沃勒)。随着缄默期结束,8月5日库克的登台将成为市场刺探这一阵营博弈最新动向的首个窗口。
市场定价:九月加息概率六成四,远未成定局
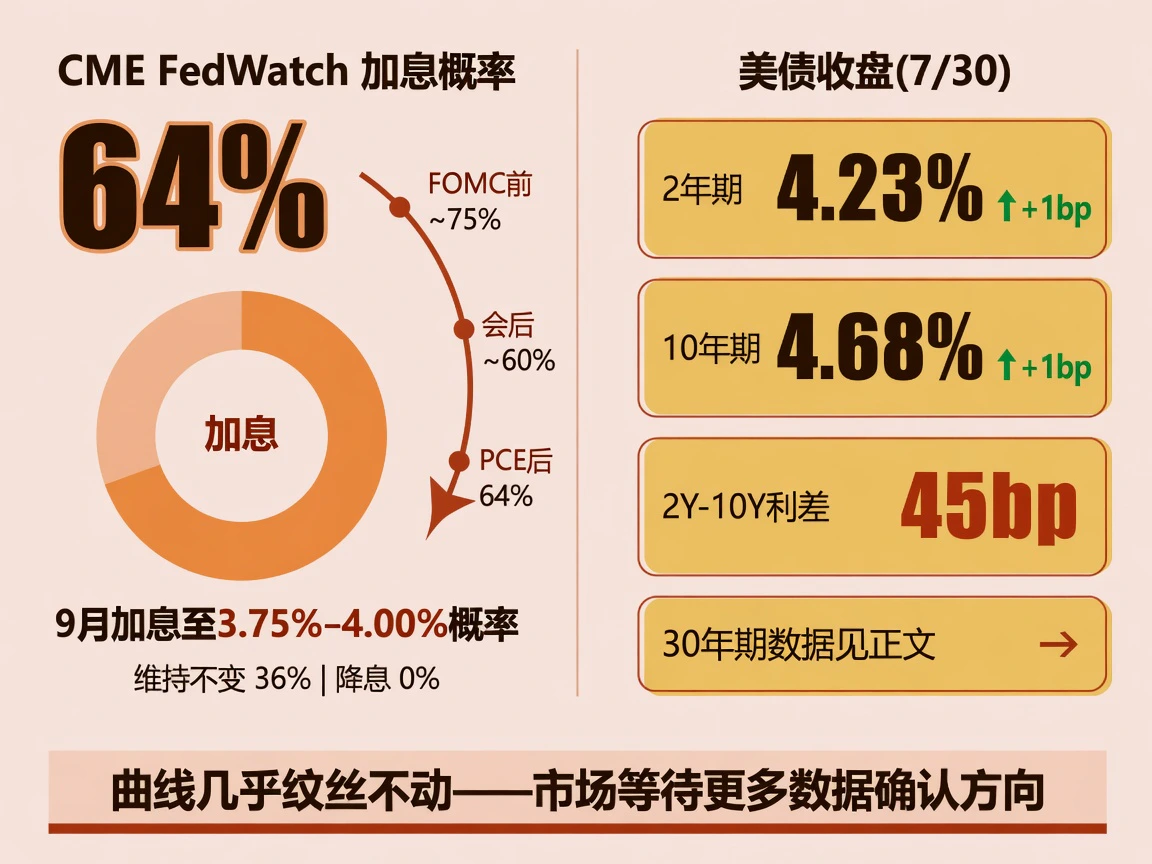
截至美东时间7月30日晚间约8时25分,CME FedWatch基于30天联邦基金期货的定价显示,市场对9月16日FOMC会议的预期为:加息25个基点至3.75%–4.00%的概率约为64%,维持不变的概率约为36%,降息概率为0%。
64%是一个极具博弈意味的水位。在议息会议召开前,受地缘溢价和油价扰动影响,市场对9月加息的押注一度逼近75%至80%;沃什发布会后回落至约60%;而7月30日通胀读数公布后,概率重新稳定在64%附近。市场把沃什的鹰派口吻与偏温和的物价读数同时消化,得出的共识是:9月紧缩天平虽有倾斜,但悬念远未尘埃落定。
美债收益率的走势同样折射出市场的审慎。美国财政部日度平价曲线数据显示,2年期美债收报4.23%,日内微升1个基点;10年期美债收报4.68%,同样上行1个基点;2年与10年期关键利差维持在45个基点不变。几近静止的收益率曲线表明,债市在观望更多宏观证据确认方向:投资者既不愿盲目押注联储必然再次加息,也绝不敢低估决策层内日益成型的鹰派能量。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…