
7月31日,国际原油期货延续强势。WTI 9月合约结算价收报84.67美元/桶,上涨1.08美元(+1.29%);Brent 9月合约结算价收报90.12美元/桶,上涨1.09美元(+1.22%)。两大全球基准原油连续第三个交易日收涨,Brent重新站上90美元关口。
本轮油价上行主要受三重基本面因素驱动:霍尔木兹海峡实际通航量进一步萎缩、美国商业原油库存录得近七年同期最快去化速度,以及远期曲线深度的现货升水(Backwardation)强化近端估值。但相较原油原料端,更剧烈的结构性供需失衡实际上集中在下游成品油。
旺季去库全面提速,炼厂高负荷难改供应紧绷
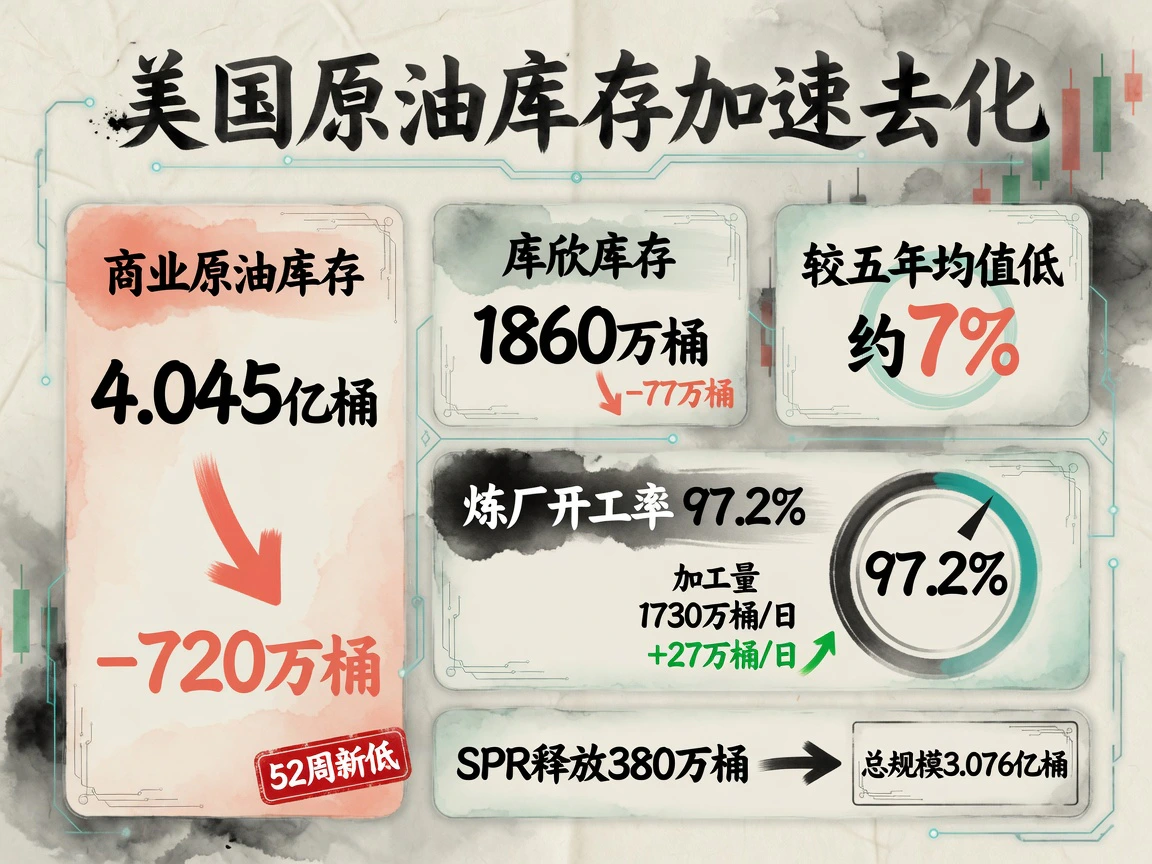
EIA 7月29日公布的周度数据显示,美国石油基本面呈现全面偏紧态势(截至7月24日当周):美国商业原油库存单周大幅去化720万桶,总量降至4.045亿桶,刷新52周新低,较过去五年同期平均水平低约7%。WTI交割枢纽库欣地区库存同步减少77万桶至1860万桶,持续逼近操作安全低位。
加工需求居高不下是原油去库的核心动力。当周全美炼厂开工率维持在97.2%的高位,日均原油加工量达1730万桶,环比增加27万桶/日。尽管炼厂开足马力运转,下游成品油库存积累依然乏力:汽油库存基本持平,中间馏分油库存小幅回升110万桶,但二者绝对规模仍显著低于五年历史均值。
与此同时,美国战略石油储备(SPR)当周释放380万桶,总储备量降至3.076亿桶。商业库存与战略储备同步下降,表明政府动用储备平抑供需缺口的效果较为有限,并未改变全产业链紧平衡态势。8月5日即将公布的新一期周报(覆盖截至7月31日当周)将是霍尔木兹海峡实质受阻后的首个完整统计周,届时商业去库强度的边际变化将成为验证断供压力的关键参考。
OPEC+边际增产落地,海峡断流架空纸面配额
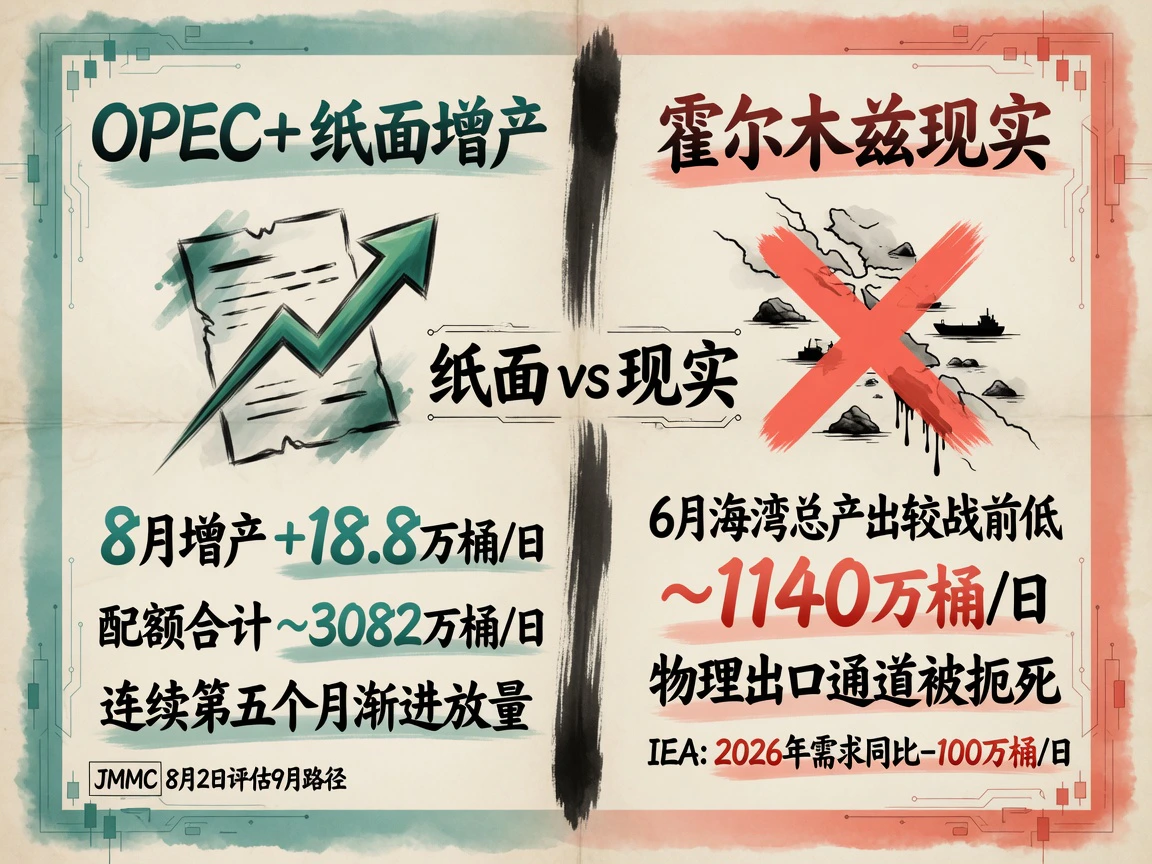
在供给端,OPEC+七个核心产油国8月起名义增产18.8万桶/日,实现连续第五个月的阶梯式放量,合计有效配额约3082万桶/日。联合部长级监督委员会(JMMC)定于8月2日召开会议,审议9月的产量基准。
然而,实物外运受阻大幅削弱了政策配额的实际意义。受霍尔木兹海峡通行受限影响,6月海湾地区原油总产量及外运量较冲突前缩减约1140万桶/日。由于物理外运瓶颈未解,纸面上的增产配额无法有效转化为全球现货供应。
国际能源署(IEA)在7月月报中预计,2026年全球原油需求将同比萎缩约100万桶/日,成为2020年以来首个年度负增长年份,其中二季度全球需求同比下滑达480万桶/日。值得注意的是,IEA此前所做出的“下半年全球供需或转向过剩”的判断,核心预设前提是中东地缘局势逐步缓和;随着7月中旬以来海峡局势再度恶化,这一平衡表转松的前提假设已被现实证伪。
霍尔木兹通航跌至个位数,海运运费与风险溢价飙升
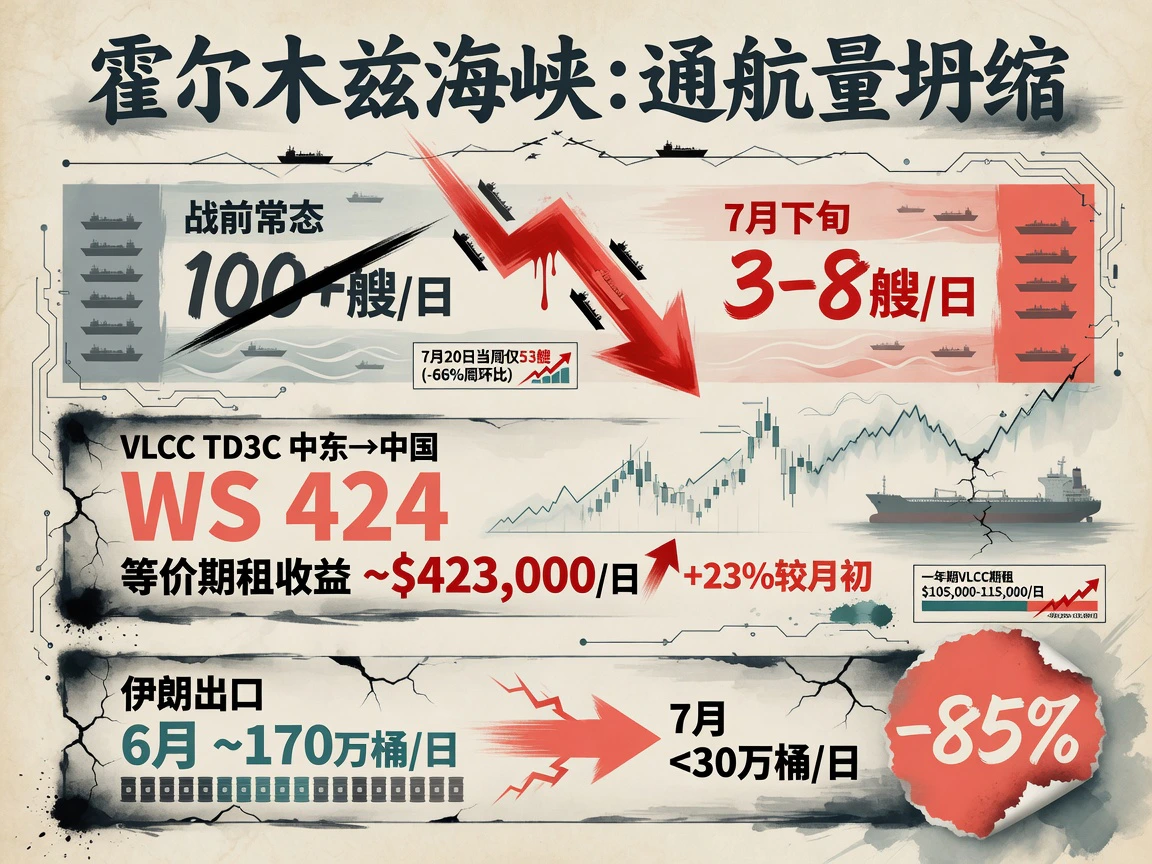
劳氏海事(Lloyd’s List)追踪数据显示,截至7月20日当周,穿行霍尔木兹海峡的商船仅53艘次,环比暴跌66%;进入7月下旬,单日双向通航量更是被压缩至3至8艘,远低于战前每日百艘以上的常态水准。自7月14日美军加强对伊朗主要港口的封锁管制后,国际主流商业船东基本停止涉足波斯湾北部水域。
通航风险的急剧上升导致即期油轮运费升至极端历史高位。7月31日,中东至中国航线超大型油轮(VLCC TD3C)运价指数评估至WS 424,等价期租日收益(TCE)高达约42.3万美元/天,较7月初再度攀升约23%。相比之下,一年期VLCC期租费率处于10.5万至11.5万美元/天区间。即期运价与期租费率之间近四倍的巨大断层,表明航运市场预期当前极端运价难以长期维系,但现阶段极度稀缺的可用有效运力与高昂的安全保费仍在主导近端定价。
伊朗原油出口亦遭遇断崖式下挫。6月其原油出口曾短暂反弹至约170万桶/日,但随着7月中旬停火破裂,出口量迅速萎缩至不足30万桶/日,降幅超85%,重新回落至5月封锁阶段的低位。尽管中国买家仍通过非正规影子船队及公海船对船转运(STS)维持提货,但在严密的海上封锁下,大量伊朗油轮已被迫滞留于沿海水域。
炼化瓶颈集中爆发,成品油裂解价差创历史新高
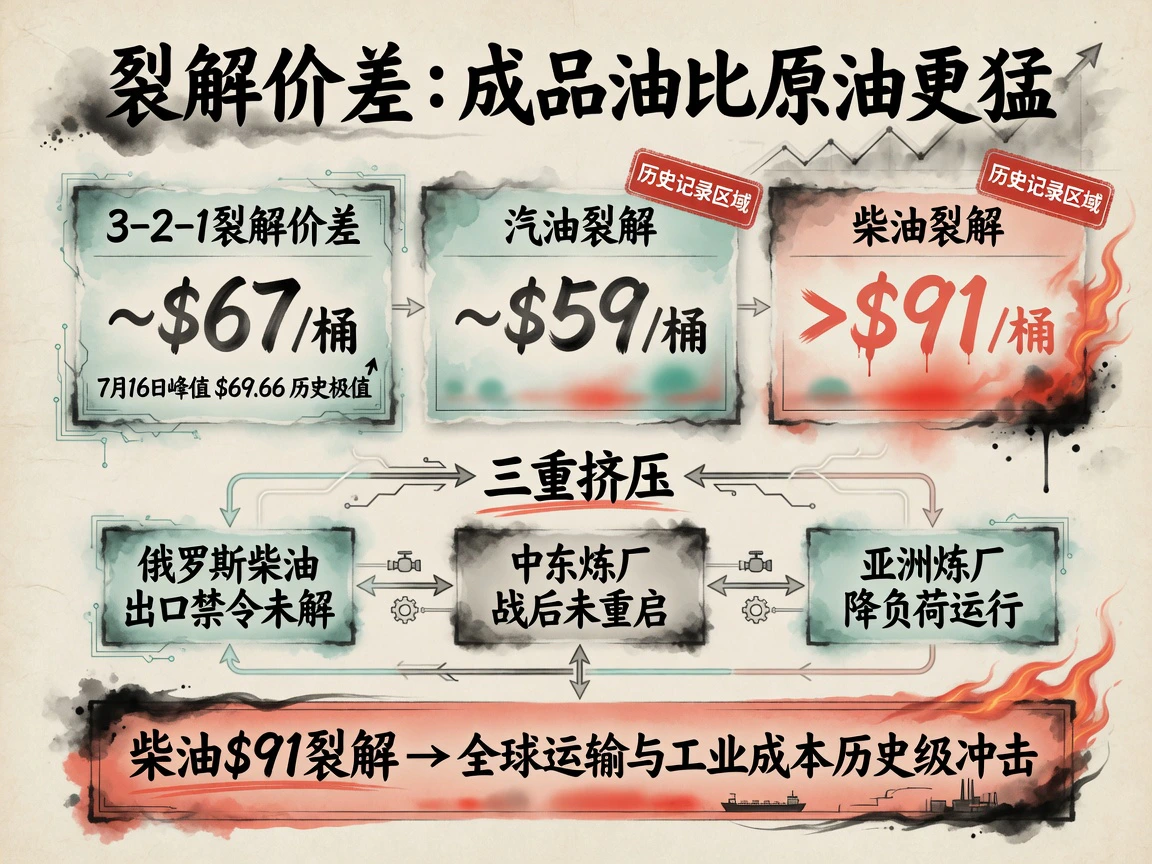
相较于原油现货,全球成品油市场的供求矛盾更为尖锐。
截至7月31日,美湾3-2-1裂解价差维持在67美元/桶附近,高位盘整并逼近7月16日创下的69.66美元/桶历史峰值。细分品种中,汽油裂解价差约59美元/桶,超低硫柴油裂解价差更突破91美元/桶大关,均处于有统计以来的历史极值区间。
本轮成品油裂解价差的极端走阔,源于多重供给受阻与北半球夏季出行高峰的共振:俄罗斯柴油出口限制仍未解除、中东受损炼厂未能如期恢复生产,而亚洲部分炼厂在利润挤压下选择降低加工负荷。全球能源链的核心瓶颈已显著移向下游炼化端,终端燃料的产出增量无法匹配刚性需求。尤其是柴油裂解突破91美元,直接推升了全球物流运输与工业生产的边际能源成本,对通胀中枢构成更为直接的传导压力。
近端溢价自我强化,远期曲线呈现结构性分化
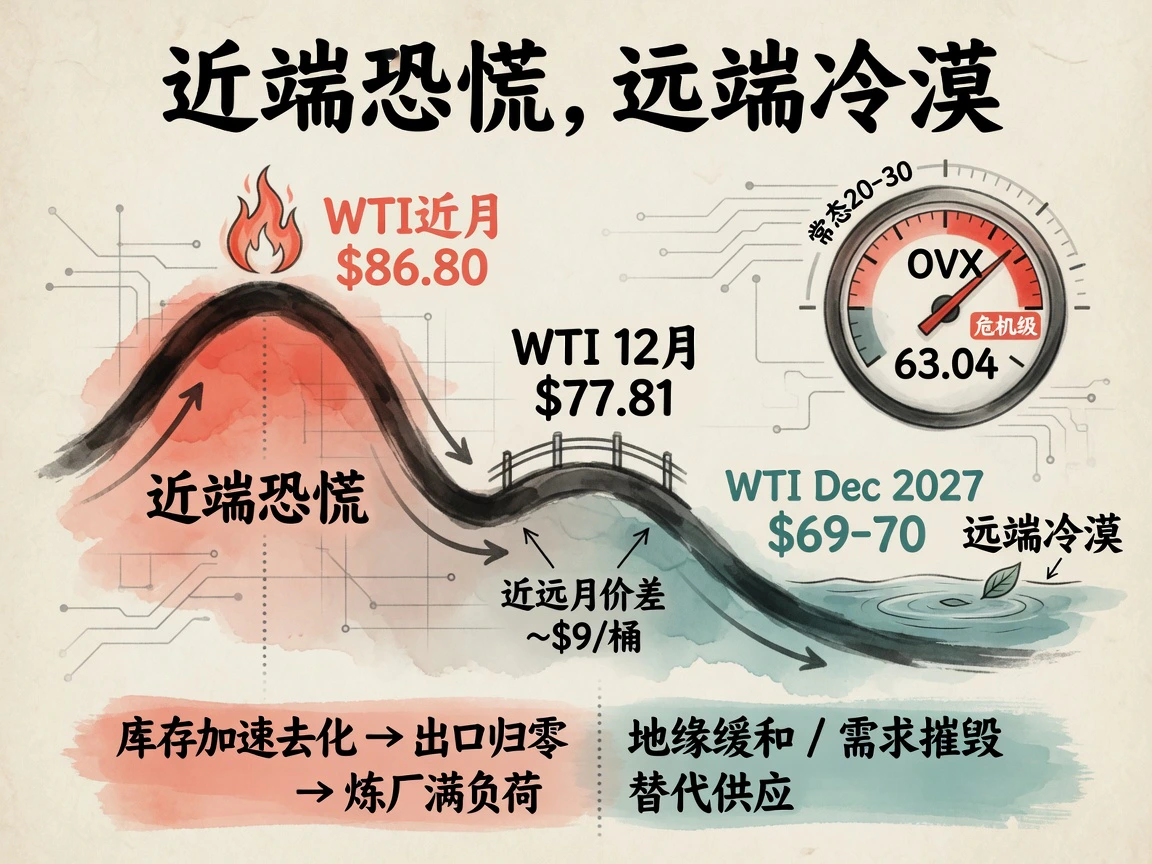
原油期限结构持续呈现深度现货升水(Backwardation)。WTI 9月近月合约收于86.80美元/桶附近,而12月合约运行在77.81美元,近远月月差(M1-M4)走阔至接近9美元/桶;Brent同样维持陡峭的倒挂格局,9月合约报约90美元,12月合约约为84美元。
近端溢价的持续走高,是由实物库存加速去化、局部出口阻断以及炼厂刚性采购需求共同推升的。原油波动率指数(OVX)收于63.04,较日内高点70.16虽有小幅平复,但依然位于典型的危机应对区间(历史中枢常态仅为20至30),反映出衍生品市场对突发安全事件溢价的高度敏感。
与此同时,远端曲线呈现截然不同的定价特征。WTI 2027年12月远期合约交投于69至70美元区间,显示市场远期预期仍锚定在中长期供需回归常态——不论是通过高油价对终端需求的抑制、非OPEC替代产能的跟进,抑或是地缘摩擦的边际缓和。近端计入实物断供风险、远端定价再平衡预期,构成了当前战时原油市场的典型结构。
宏观环境:美债利率全线走高,大宗商品计入供给冲击
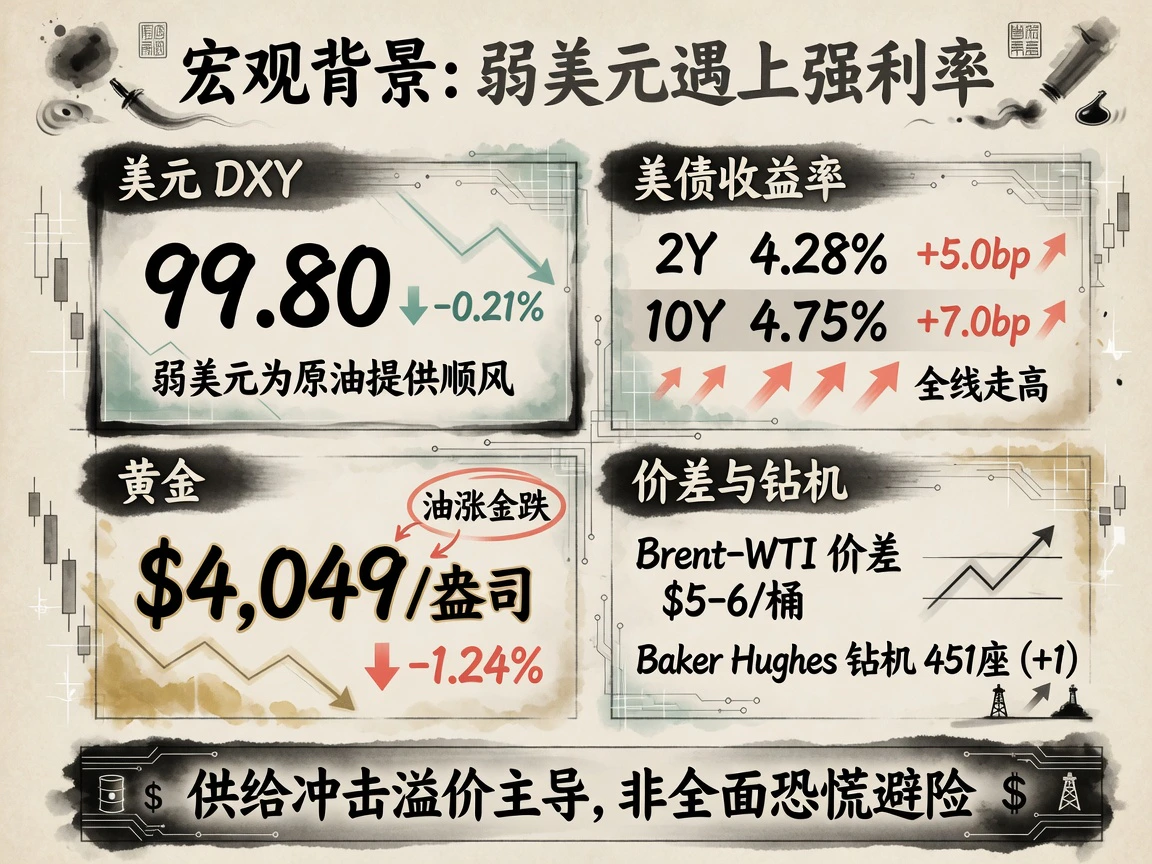
在外围宏观方面,美元指数(DXY)7月31日收于99.80,小幅回落0.21%,延续震荡偏弱走势。尽管弱势美元在计价层面为大宗商品带来一定被动支撑,但当前油市运行逻辑几乎完全由地缘冲突与实物供应链约束主导,汇率波动的边际影响较为有限。
与此同时,美债收益率全线上行:2年期美债收益率收报4.28%(+5.0 bp),10年期美债收益率上行至4.75%(+7.0 bp)。大宗商品内部出现明显分化,COMEX黄金同日回撤1.24%至4049美元/盎司。“油涨金跌”的资产轮动印证了当前跨资产定价的核心逻辑:市场主要在消化由能源断流引发的实物供给收缩,而非陷入广泛的宏观恐慌;原油价格受霍尔木兹受阻推高,而贵金属则在名义利率与实际利率抬升的压制下阶段性承压。
此外,Brent与WTI价差维持在5至6美元/桶区间,处于偏宽格局,反映出美国墨西哥湾沿岸出口物流能力与欧洲、亚太水域现货偏紧程度的相对差异。贝克休斯(Baker Hughes)数据显示,全美活跃石油钻机数微增1座至451座,美国本土原油产出维持高位平稳,较宽的内外盘价差继续支撑美国原油外运出口窗口保持开启。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…