
说明: 本文为「沃什美联储改革」专题系列第三篇。第一篇讨论沟通机制重塑,第二篇聚焦缩表、基准利率与资产负债表路径;本篇深入剖析通胀度量口径与政策框架演进。后续将进一步覆盖数据源与 AI 生产率、议息频率及委员会内部治理等深水区议题。
性质: 政策机制与宏观定价逻辑研究,不构成投资建议。
引子:换主席,先换尺子
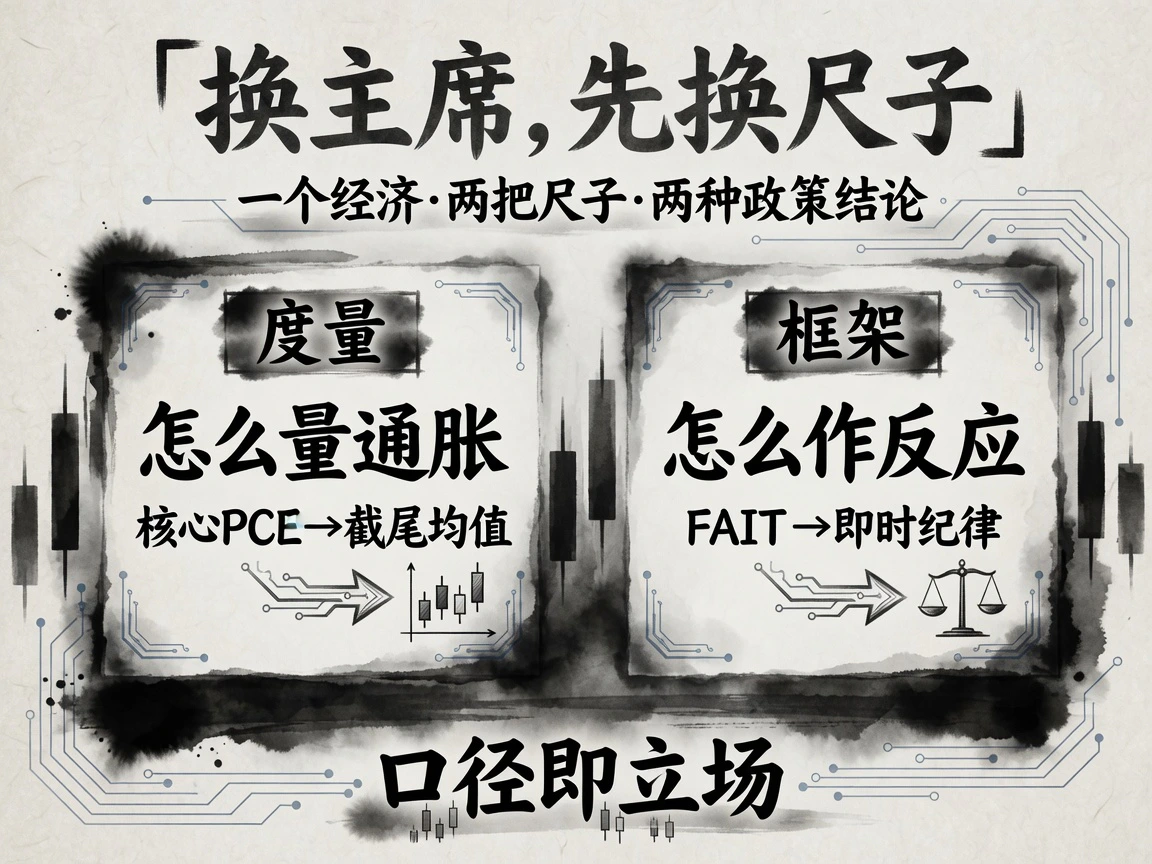
央行抗击通胀,最先落下的真正锤子往往不是政策利率,而是先厘清两个更为底层的命题:手里握着的究竟是一把怎样的尺子,以及读数异动时遵循何种逻辑去应对。前者决定了视线所及的盲区大小,后者决定了行动反应的边界与节奏。
2026 年 4 月 21 日,凯文·沃什在参议院确认听证会上直截了当地提出,美联储必须确立一套“全新的通胀框架”(a completely new inflation framework),并公开对更换基准通胀指标表达了极高兴趣。沃什所要拆解重构的靶子,正是 2021 至 2022 年间联储那段难掩尴尬的历史失误。在全面评估沃什的新方案之前,必须先穿透那场让央行威信扫地的误判:当时的美联储,究竟在哪道关卡上彻底失守,又留下了哪些至今仍未真正解决的硬核教训?
一、背景与教训:2021–2022 年的失分
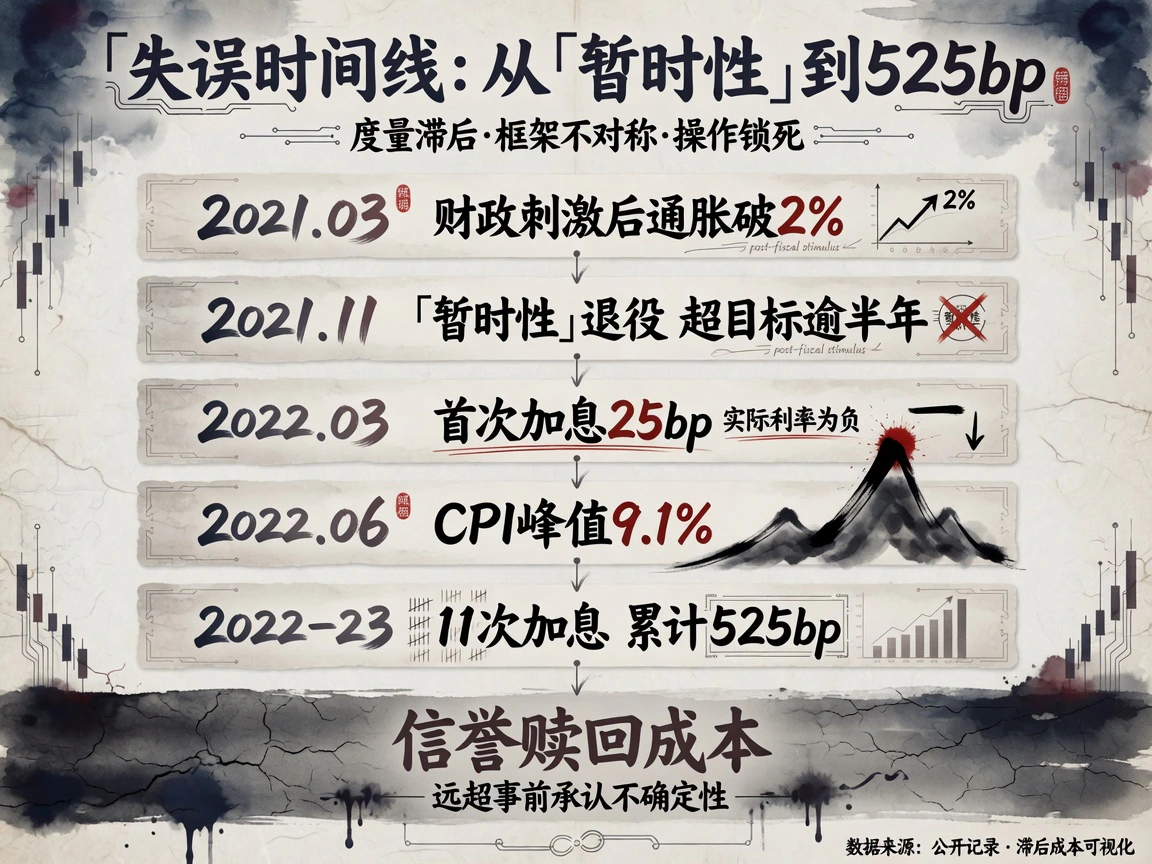
复盘那段历史,政策失灵绝非某一次偶然的技术性误判,而是统计度量、政策框架与实操指引三层结构性弊端共振爆发的必然结果。
1. 度量口径的系统性滞后
通胀在 2021 年卷土重来时,最早起火的正是能源、食品和二手车等特定环节。然而,美联储长期奉为圭臬的核心 PCE(剔除食品与能源的个人消费支出物价指数),机制上天然将这些最先感知温度的领域永久挡在政策视野之外。彼时供应链撕裂引发的价格脉冲被草率归入“瞬时噪音”,官方读数由此全方位落后于物价的真实飞涨。
事后来看,当食品与能源从外生“噪音源”演变为系统性“冲击源”时,按固定类别切除的统计方法会结构性低估通胀的广度。2021 年下半年,物价上涨早已从最初的堵点迅速扩散至更广泛的商品与服务谱系,核心 PCE 却依然释放出“局部、孤立且可控”的虚假安全信号。决策层手中最依赖的那把标尺,在关键战役打响之时,恰恰成了全场最迟钝的温度计。
2. 框架的不对称:补偿逻辑退化为拖延许可
制度设计的单向倾斜,将原本标榜的政策审慎演变成了合法的拖延借口。2020 年 8 月美联储确立的“灵活平均通胀目标制”(FAIT),本是一套专为防范长期通缩阴影而量身定制的防御体系:它对物价走弱高度警惕,对过热却大开绿灯,甚至明确鼓励通胀在经历长期低迷后“适度超调”,以追求周期内的平均达标。
然而在这套精巧构想中,“适度”从无硬性数字上限,“一段时间”也缺乏明确的时间跨度约束。当宏观环境逆转为通胀风险主导时,这套追赶补偿逻辑客观上成了美联储推迟收紧行动的“制度许可证”。自 2021 年春季起,实际通胀已连续击穿 2% 警戒线,但决策层仍在“补偿前期低通胀”的名义下按兵不动近一年之久。原本应当用以约束误判成本的制度规则,反倒成了为迟钝背书的避风港。
3. 操作被承诺锁死:预测模型与前瞻指引双重失灵
与框架失效并行的,是僵化的前瞻承诺对政策手脚的自我捆绑。当时的前瞻指引死死绑定“就业取得实质性进一步进展”,并教条地规定加息前必须先按部就班走完缩减购债(Taper)流程,白白在形式主义中虚掷了数月宝贵窗口。
与此同时,联储的季度经济预测(SEP)陷入了“月月上调预测、月月落后于现实”的窘境。整套预测体系严重迷信菲利普斯曲线平坦化假设,盲目假定长期通胀预期具有极强的自我锚定能力,面对 1.9 万亿美元财政转移支付叠加天量流动性注入带来的需求暴冲,完全丧失了前瞻预警功能。
直到 2021 年 11 月,“暂时性”(transitory)的说辞才被极其被动地彻底弃用,此时通胀击穿政策目标已超过半年;而当首次加息迟至 2022 年 3 月终于落地时,实际政策利率已经处于极深的负值区间。其后是一年半内连续 11 次会议、累计狂飙 525 个基点的急刹车式紧缩,以及 2022 年 6 月 CPI 同比创下 9.1% 这一四十年极值的深刻教训。
4. 四点反思
这段充满代价的历程,留下了四条深具现实穿透力的反思:
第一,度量标尺本身就是政策立场。在统计中选择剔除什么,就等于预先在视线中屏蔽掉对哪类冲击的警觉;口径设计若不能映射真实供给冲击下的分布形态,政策盲区便不可避免,这正是日后“截尾均值”议题浮出水面的根本原因。
第二,政策框架必须具备对称性约束。任何只为防范单边下行风险设计的规则,一旦遭遇相反维度的风暴,往往会演变为系统性失误的催化剂。
第三,在宏观断裂期,已实现数据的权重必须坚决压倒模型推演。计量经济学模型在底层范式转换时往往缺乏预警能力,依赖线性外推只会让决策脱离现实。
第四,央行信誉是维系成本最高昂的资产。“暂时性”的误判,迫使美联储随后不得不付出激进紧缩与金融动荡(包括 2023 年春季骤然爆发的区域银行危机)的巨大代价来赎回信誉;事后补救的创伤,远超事前坦陈不确定性所需要承担的风险。
二、沃什的主要观点
沃什对上述记录的诊断直击核心:失误绝非个别官员的判断偏差,而是统计度量与分析框架的结构性硬伤。局部修补已无济于事,必须推倒重来、成套重构。其主张可提炼为五大核心支柱:
1. 重定义通胀根源:通胀是一种制度选择
沃什框架的理论基石,是对物价成因进行正本清源式的再归因。在 2025 年 11 月发表于《华尔街日报》的专栏文章《美联储领导力失灵》中,他系统阐明了核心立场:通胀的真正源头在于政府支出的无度扩张与中央银行的货币超发,绝非经济增长过快或劳动者工资上涨所致;用他的原话概括,“华尔街的流动性过于泛滥,而实体经济的信贷却受到挤压”。
这一归因直接颠覆了传统的政策推演链条: 一方面,菲利普斯曲线传导机制——即就业紧张推高工资、进而必然推升物价的经典教条——在决策权重中被大幅降级。强劲的经济扩张与工资合理增长,不再被视作必须用激进紧缩来扑灭的负面信号。 另一方面,通胀治理的责任主体被重新界定。既然通胀是财政失控与流动性膨胀的产物,那么对症下药的首要手段应是财政纪律与央行资产负债表约束,绝不能再习惯性地将牺牲实体就业与压制总需求作为默认代价。通胀由此不再是衡量经济过热的体温计,转而成为检验宏观制度纪律的试纸——它是一种政策选择的结果,而非不可抗拒的宏观宿命。
2. 更换基准度量:以截尾均值 PCE 替代核心 PCE
沃什对现行体系的不满,集中倾泻在核心 PCE(剔除食品与能源)这一长期基准上。他尖锐指出,人为且机械地把食品与能源永久排除在外,等于预设这两类价格永远只是随机噪音;然而在关税壁垒、地缘博弈频发与全球供应链重构的新常态下,被剔除的分项往往携带着宏观供给层面最关键的边际变量,由此造成央行对潜在趋势的严重盲视——2021 年的重大失分正是前车之鉴。
他主张转向达拉斯联储编制的截尾均值 PCE(Trimmed Mean PCE)。该指标不再预设任何特定类别为噪音,而是基于每期物价变动的完整分布,剔除涨跌幅两端特定比例的极端波动项,依靠价格分布的中轴区域来刻画深层通胀中枢。
两种尺子背后的哲学大相径庭:核心 PCE 是“按商品类别”做排除法,截尾均值则是“按变动幅度”做切除法——前者假定冲击总有固定的门牌号,后者则更实事求是地假定冲击只落在分布的两极。自沃什在国会确认听证会上对该指标表达偏好后,华尔街投行与宏观机构迅速建立起高频预测模型,该指标的政策地位已被实质性抬升。
3. 剥离模型崇拜:从预测依赖回归现实依赖
沃什将 2021 至 2022 年的通胀失控明确界定为框架性溃败:美联储的预测中枢深陷于菲利普斯曲线与历史趋势外推的旧路径,在宏观制度与供给格局断裂时系统性失灵。
由此确立的操作准则是:剥离对复杂黑箱模型的过度依赖,将政策重心坚决倒向已实现、可验证的真实数据;减少画地为牢的长期路径承诺,保留决策层应对现实变化的行动自由。这一原则与其强力推进的沟通机制改革高度契合——季度经济预测(SEP)与点阵图正是模型崇拜的产物,其大幅精简与淡化已在沟通改革中率先落地。
4. 废止平均通胀制:终结事后算总账的补偿逻辑
沃什对 2020 年 FAIT 框架的批判直奔要害:所谓在时间跨度上追求“平均达标”的补偿逻辑,在深陷低通胀通缩陷阱时或许有其理论逻辑,但置于通胀风险常态化的环境里,便沦为行动迟缓者用来掩饰落后于曲线的“制度许可证”——2021 年联储正是打着“弥补过去低通胀不足”的幌子,眼睁睁放任物价狂飙。
他呼吁以即时生效、双向对称的 2% 点目标纪律,彻底终结充满模糊空间的平均补偿制。必须厘清的是,在沃什的公开论述中,他猛烈开火的对象是统计口径、推演模型与补偿逻辑,而非 2% 这一公认的绝对锚点本身。
5. 纳入荷载变量:AI 生产率与结构性反通胀假说
在沃什的前瞻构想中,人工智能与前沿技术进步占据着特殊权重。他反复提出一个核心假说:AI 正在供给端释放深层的结构性反通胀力量,高增长与低通胀完全能够良性共存。
若该假说得到宏观数据验证,美联储就绝不能再依赖历史潜在增速与传统的产出缺口作为紧缩阀门,否则极易对由供给效率改善驱动的良性增长做出过度紧缩的误伤反应。这是其“增长无罪”立场的理论延伸,但客观而言,这也是其全套框架中实证证据最为薄弱、最依赖未来宏观数据检验的环节。
三、与现行方式的主要区别
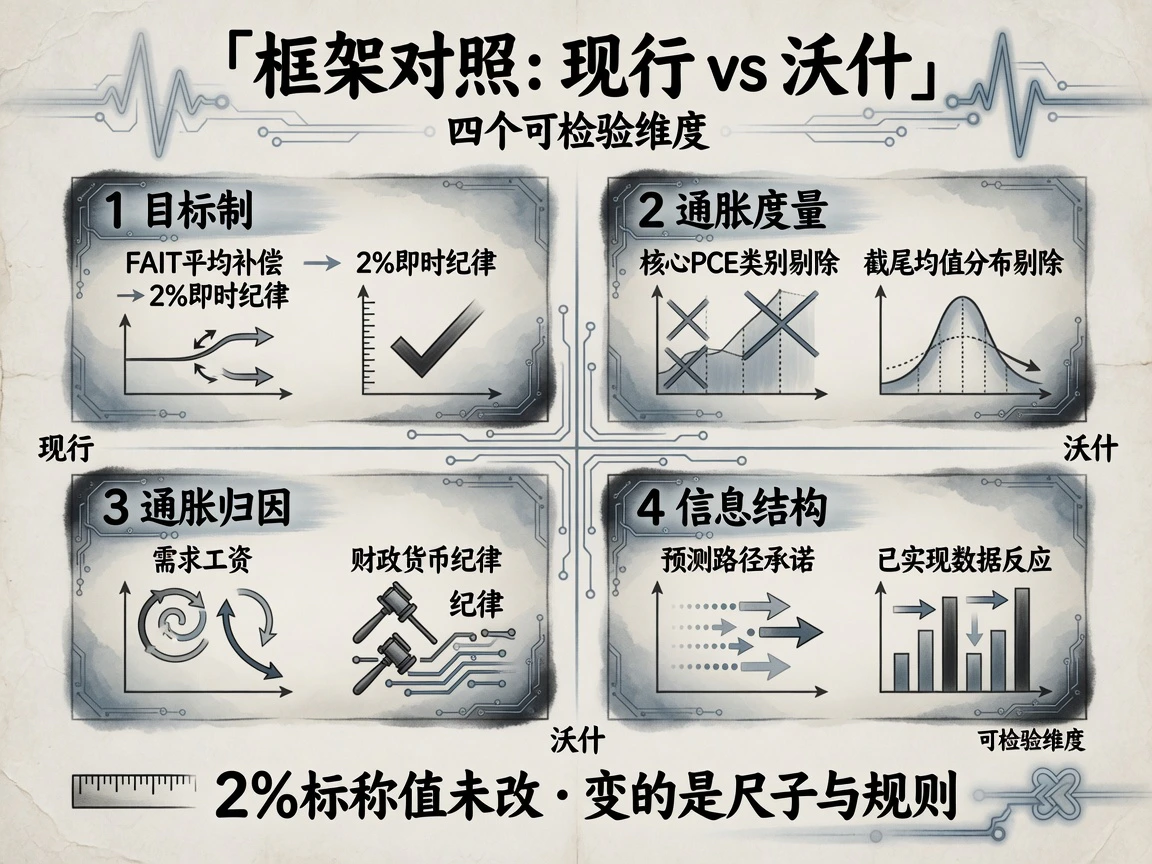
将上述主张与现行央行实践并置,两套逻辑的碰撞主要体现在四个核心维度:
-
目标制度:平均补偿还是即时纪律? 现行 FAIT 以一段时期内的平均通胀为锚,在规则底层允许甚至引导阶段性超调;沃什框架则强调当期读数偏离 2% 的即时纠偏,通胀超调本身就是政策失职的证据,绝非可以借用的宽松额度。这一技术差异看似细微,实则决定了央行在物价突破警戒线后究竟能“原地观望”多久——2021 年现行体系给出的答案是近乎一年,而沃什试图将这段容忍期直接压缩至零。
-
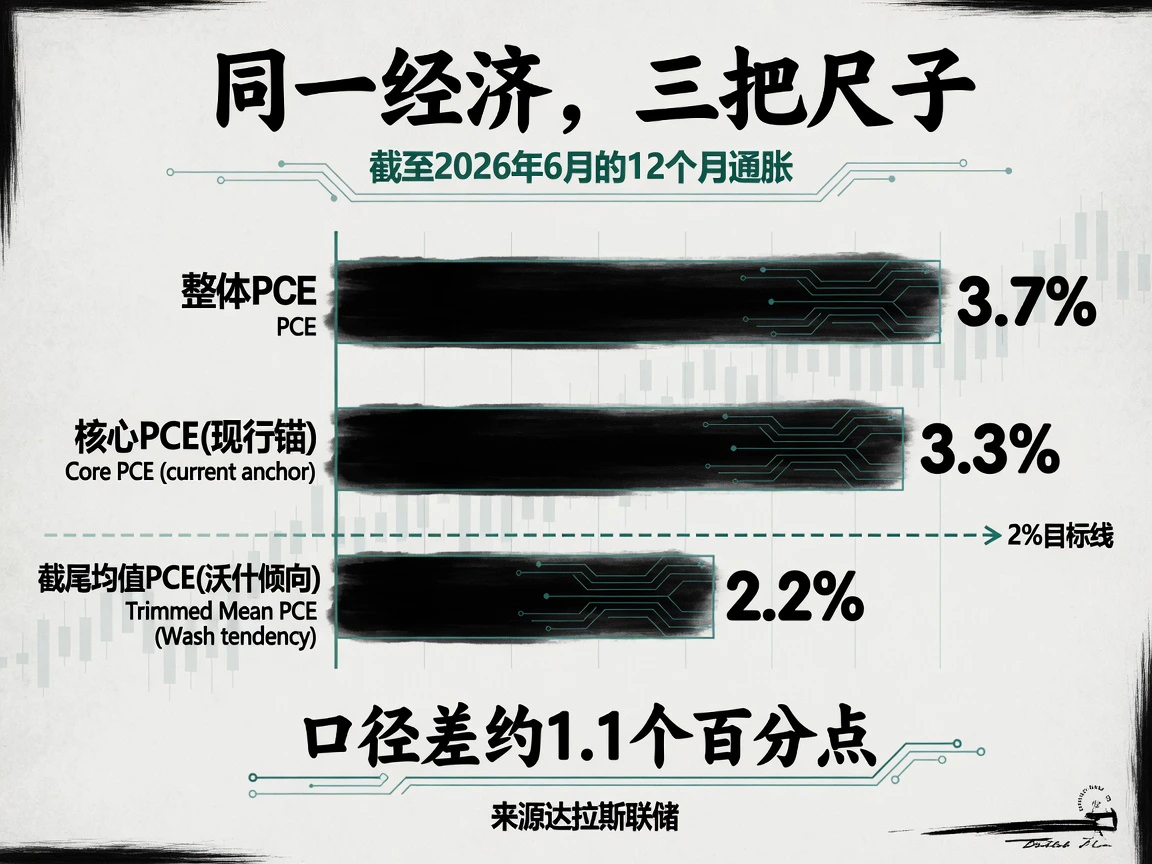
度量哲学:固定类别切除还是分布截尾过滤,以及由此衍生的读数分裂。 这是当前市场上最受瞩目、最具实操意义的博弈点。截至 2026 年 6 月的过去十二个月,美国整体 PCE 录得约 3.7%,核心 PCE 报 3.3%,而达拉斯联储的截尾均值 PCE 却已一路回落至 2.2% 附近——两把同样代表“潜在通胀”的尺子,读数差距竟达 1.1 个百分点,且极为戏剧性地横跨在 2% 这一生死线的两侧。 这场数据分歧的根源在于统计分布的“偏度”(Skewness):当前美国物价涨幅呈现出显著的极端右偏特征,受关税与个别供应链扰动影响的商品暴涨集中在右侧长尾,截尾算法机械地将它们作为离群极值一并剔除。达拉斯联储的研究人员早在 2026 年 4 月便发文警告:在此类极度右偏的价格分布下,截尾均值会系统性低估整体通胀中枢;野村证券进行的偏度调整测算显示,校正后的截尾均值约为 2.8%,与核心 PCE 的鸿沟大幅收窄。换句话说,在眼下的宏观环境下,“换一把尺子”的效果高度不对称——它在客观上只会把读数单向调低。这也正是市场批评者盯住不放、质疑其为降息量体裁衣的核心依据。
-
归因逻辑与反应函数:压制总需求还是严明财政纪律? 现行模式下,联储对抗通胀的经典操作是通过收紧金融条件、打压总需求,让就业市场与实体经济承担去通胀的沉重代价;沃什框架下,若通胀主因被锁定在财政赤字与央行资产负债表失守,收紧的首要着力点就必须是财政收敛与缩减资产负债表,利率工具对所谓需求型过热的反应反而可能更加克制。面对外生供给冲击(如油价飙升、关税壁垒),经历了 2021 年教训的现行体制不敢轻言“暂时”,沃什反而主张重新予以“看穿”——因为这类供给脉冲并不代表货币纪律本身的失控。
-
信息生态:前瞻预期的保姆模式还是自发定价的留白机制? 现行体制依赖季度经济预测(SEP)和点阵图向市场过度灌注政策路径,资金据此亦步亦趋;沃什则拒绝给出长周期的路径承诺,主张让市场基于基本面自主定价,央行仅对当下的现实数据做出即时反应。两套理念对市场波动的塑造截然相反:前者在平时极力熨平波动,却暗中积聚系统性误判的尾部风险;后者短期内打破了市场的安逸预期、释放了短期波动,却在根本上分散了资产定价的系统性脆弱。
四、对货币政策的影响
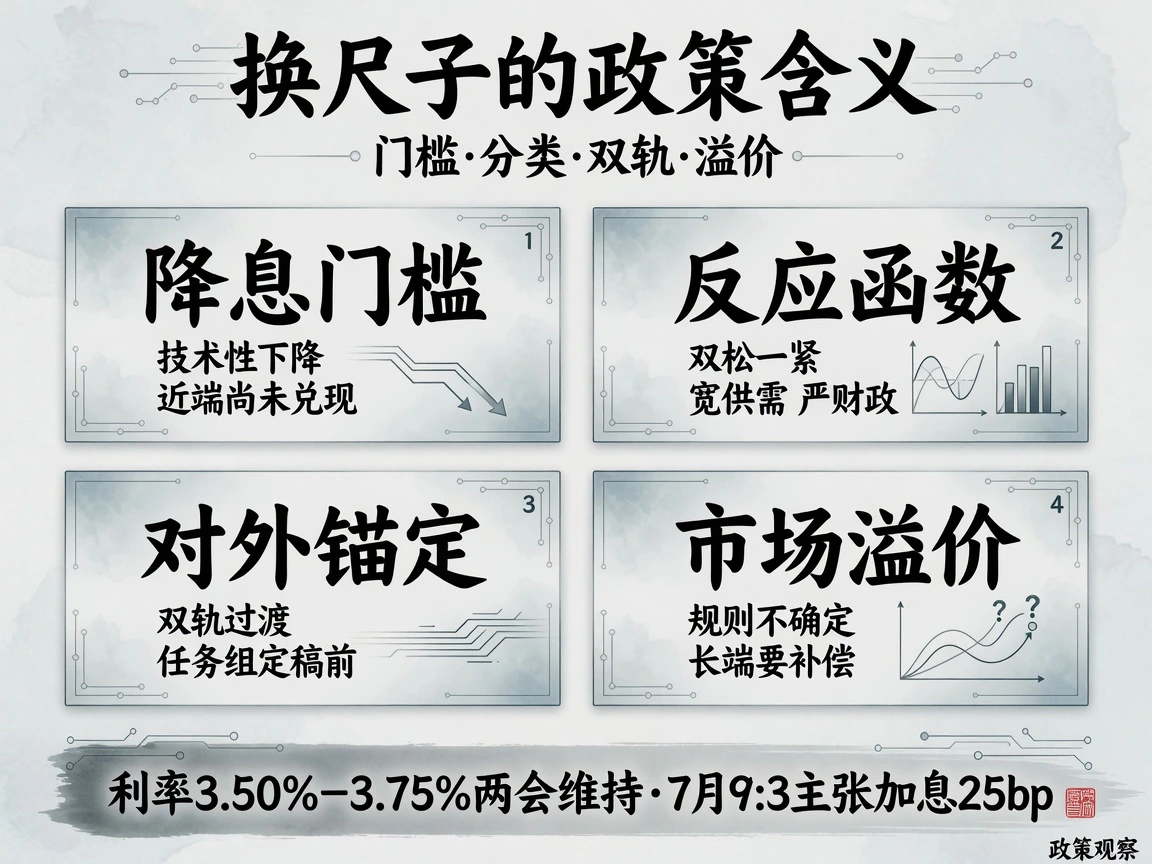
顺着上述脉络推演,这场度量与框架的深层变革,对货币政策和跨资产定价的传导将分化为四个层级:
第一,技术层面上降息门槛被实质拉低,但现实硬约束阻碍了行动变现。 若政策基准从核心 PCE 顺次平移至截尾均值,当前的通胀叙事将瞬间从“显著高于目标”重写为“基本回落至目标边缘”。在名义利率不变的前提下,以此折算的实际政策利率限制性会骤然显得过于严厉,为降息大开方便之门。这也是批评者抨击其为降息量体裁衣的核心口实。 然而现实世界的博弈远比理论推演更为复杂:在 6 月 17 日与 7 月 29 日的两次例会上,联邦基金利率区间纹丝不动地停留在 3.50%–3.75%;7 月会议甚至出现了三名地区联储主席联手投下加息反对票的强硬局面。在核心通胀依旧站在 3% 上方、地缘局势推升油价的复杂环境中,单纯的指标偏好短期内根本无法强行扭转现实的利率天平。
第二,央行反应函数整体右移,呈现出微妙的“双松一紧”结构。 新框架下,美联储对供给冲击的容忍度显著上抬(倾向于看穿原油与关税带来的短暂脉冲),对劳动力市场繁荣与薪资上涨的防御戒心同样大幅化解(否认工资—通胀螺旋必然成立);而真正能够扣动紧缩扳机的硬触发点,被移交给了财政纪律失守与央行流动性失控的实证证据。 这意味着,交易台上延续数十年的“强就业报告必然推升加息预期”这一传统反射亟需重估,反倒是财政赤字规模、国债供给节奏以及美联储资产负债表的缩减力度,将在资产定价模型中占据前所未有的权重。
第三,央行与财政的隐秘博弈浮上水面,独立性被赋予新内涵。 将通胀源头公开归咎于财政,实质上是将过去压在劳动力市场的调整重负,公开推向了国会山与财政部。沃什此前主张的“以激进缩表置换较低政策利率”,本质上要求财政部必须以债务约束来配合央行的资产负债表收缩。 这已经彻底超出了纯粹的统计技术范畴,而是一场关于宏观权力博弈规则的重写。美联储独立性的争议焦点,不再仅仅停留在白宫是否干预利率决议的浅层纠缠,而是延伸到了央行是否拥有依据自身意志对财政纪律进行公开定价的深水区。
第四,框架切换本身的转换成本,蜕化为最现实的宏观风险源。 选用截尾均值的时机偏偏卡在核心口径与截尾口径分歧最大的敏感窗口,使外界关于政策动机的质疑极难消除。更具讽刺意味的是潜在的“回旋镖效应”:若未来物价压力从受关税影响的商品扩散至服务业、价格分布从极端右偏重新回归对称,截尾均值的读数完全可能反超核心口径,届时美联储将被迫用自己选定的尺子向市场证明通胀恶化,作茧自缚。 在制度层面,2020 年的 FAIT 框架是全体公开市场委员会达成共识并向国会做出背书的正式产物,任何个人意志的单边改写,都必须付出极高的内部共识撕裂成本与国会质询代价;沃什在 6 月设立的五个工作组,正是试图将这场变革程序化的现实路径。但对市场而言,处于制度推倒重来的过渡期本身就意味着更高的不确定性;若投资者要求为“规则随时可能被重写”索要风险补偿,其形式必将是更高的通胀风险溢价与美债期限溢价——这与本系列第二篇所剖析的长端利率定价压力一脉相承。
结论
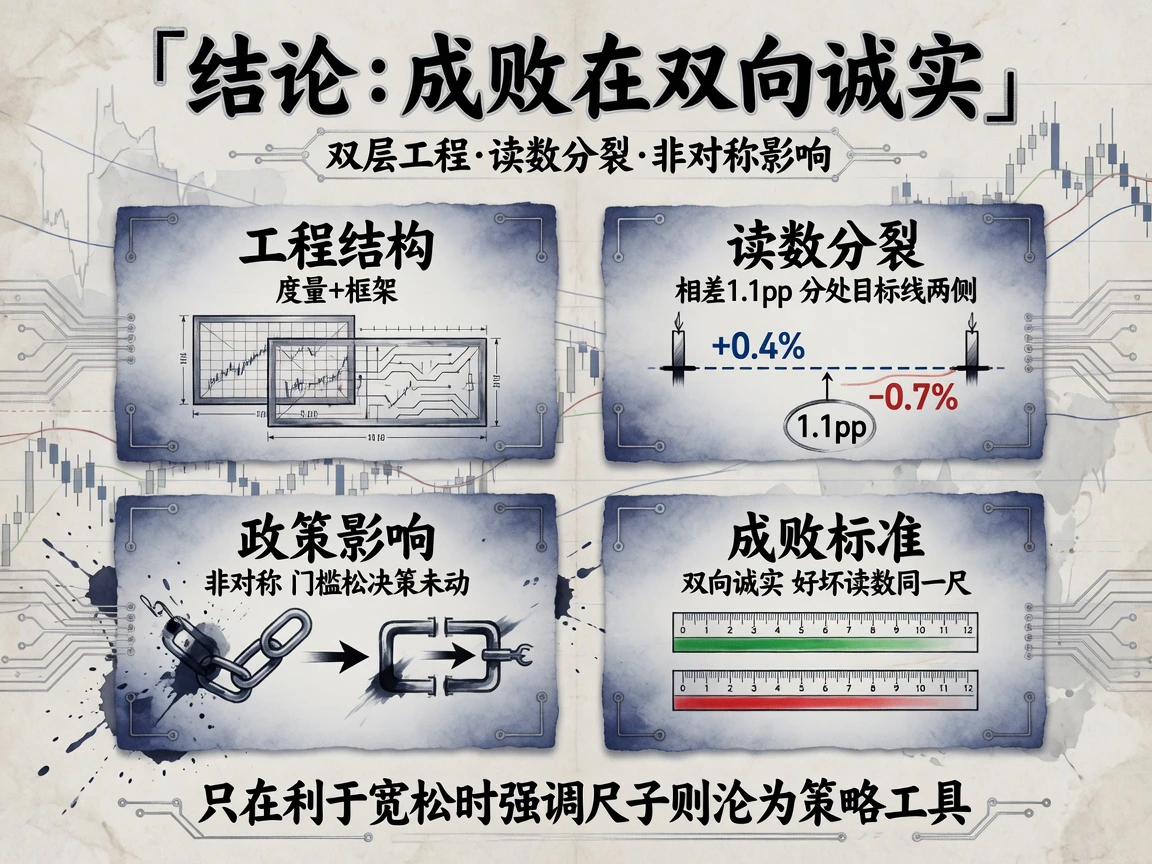
综观全篇,整场换尺实验的核心脉络可以凝练为四点本质共识:
第一,美联储 2021 至 2022 年的溃败,并非简单的单一预判失准,而是统计口径失灵、框架单向倾斜与前瞻承诺僵化三者共振的系统性瘫痪,这也是沃什改革的真正靶子。其方案是一场涵盖“成因再归因—度量换标尺—规则重塑”的成套重构:将通胀归因于财政与货币纪律,用基于统计分布的截尾均值替代类别剔除的核心 PCE,以即时对称的 2% 点目标纪律取代充满主观弹性的平均补偿制,并彻底回归对已实现数据的尊重。
第二,与现行实践最具实操意义的交锋发生在度量端:核心 PCE(3.3%)与截尾均值(2.2%)之间超过一个百分点的巨大落差,不仅意味着两个潜在通胀指标横跨在 2% 政策基准线的两侧,更暴露出极端偏度下截尾算法将关税等商品冲击过度过滤的天然缺陷。在当前时点推动“换尺”,客观上呈现出单向压低官方读数的效果,这是支持者与质疑者共同面对的现实起点。
第三,政策影响呈现出深层的非对称结构:尽管纸面上降息的技术门槛被实质拉低,但受制于核心指标居高不下与地缘油价冲击,近端政策难以立刻兑现宽松;反应函数对供给与工资冲击更为宽容、对财政纪律失守更为敏感,央行与财政之间的博弈规则被彻底重写。
第四,最大的宏观变数从来不在于任何单一指标的算法优劣,而在于制度切换本身所引发的信任震荡:指标动机的质疑、潜在的反向噬主风险以及推翻既有共识所引发的程序阻力,最终都会被市场以通胀风险溢价和美债期限溢价的形式如实折现。
观察这场改革能否真正落地的关键试金石包括:专项工作组是否在年内正式提议更换政策锚定口径,FOMC 决议与国会听证中截尾均值的提及权重是否实质跃迁,以及——当美联储未来终于兑现首次降息时,新闻稿正文中引以为据的,究竟会是哪一把尺子。
(本文为政策与市场机制研究,不构成投资建议。主要依据:沃什参议院确认听证会实录及其公开评论、达拉斯联储截尾均值 PCE 统计模型与实证文献、FOMC 声明与委员表决记录、2021–2023 年通胀公开数据,以及市场关于价格偏度调整的相关测算。文中宏观截面数据截至 2026 年 7 月末。)
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…