
8月3日,美联储政策视野中迎来了密集的增量信息:7月ISM制造业PMI大幅好于预期并创下2022年5月以来新高;最新信贷调查显现出“企业转松、居民转紧”的结构分化;纽约联储主席威廉姆斯亦在同日发表专访,明确重申中期反通胀的基线路径。尽管这一系列信息整体偏向鹰派,但利率市场的反应却颇具逆向色彩——CME利率期货计入的9月加息概率不仅没有上升,反而从前一日的约66%微幅回落至约64%。
经济数据:制造业全面回暖,信贷呈现“企松民紧”
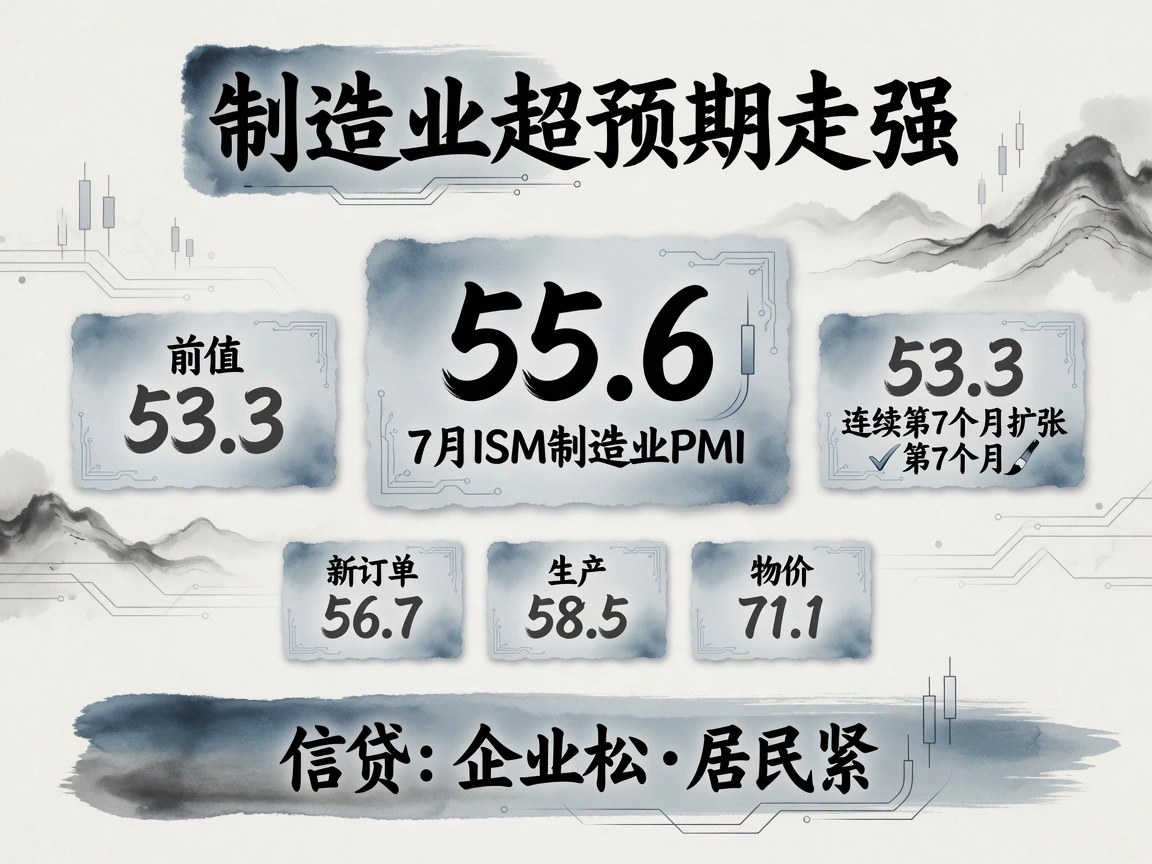
美国7月ISM制造业PMI录得55.6,明显优于6月的53.3及市场普遍预期的约54.0,不仅连续第7个月处于扩张区间,更刷新了2022年5月以来的最高纪录。从分项结构来看,内生动能显著修复:生产指数升至58.5,录得2021年11月以来的最快扩张步伐;新订单指数升至56.7,显现需求回升势头;就业指数录得52.8,时隔约33个月首度重回荣枯线之上;物价指数虽连续第三个月走弱至71.1,但绝对水平依然高企。从受访企业的微观反馈看,约六成评述仍显审慎,关切重点主要集中于关税扰动、原材料采购成本以及中东局势推升的物流运费与交货周期。就联储视角而言,制造业景气上行与就业改善直接削弱了“因实体偏弱而继续观望”的逻辑支撑,尚未充分冷却的价格分项也为通胀粘性提供了新的证据。
同日公布的7月高级信贷员意见调查(SLOOS,覆盖56家美国本土银行与18家外资分支机构)则勾勒出实体流动性的非对称特征:
- 企业部门:工商业贷款审批门槛大体企稳,部分关键条款边际趋松;针对大中型企业的贷款利差收窄、授信额度明显放宽,信贷需求持续改善;商业地产贷款标准亦呈现温和宽松。
- 居民部门:受制于高利率压制,按揭贷款需求整体疲弱,审批门槛未见松动;信用卡信贷标准小幅趋严;汽车贷款需求同步出现下滑。
这种“企业能借且愿借、居民缩表承压”的信贷格局,表明生产与投资端对现存高利率仍具备充分的吸收与抗压韧性,从信贷传导机制上印证了实体部门依然承受得起更高的政策约束。
权威发声:威廉姆斯锚定通胀基线,中间阵营按兵不急
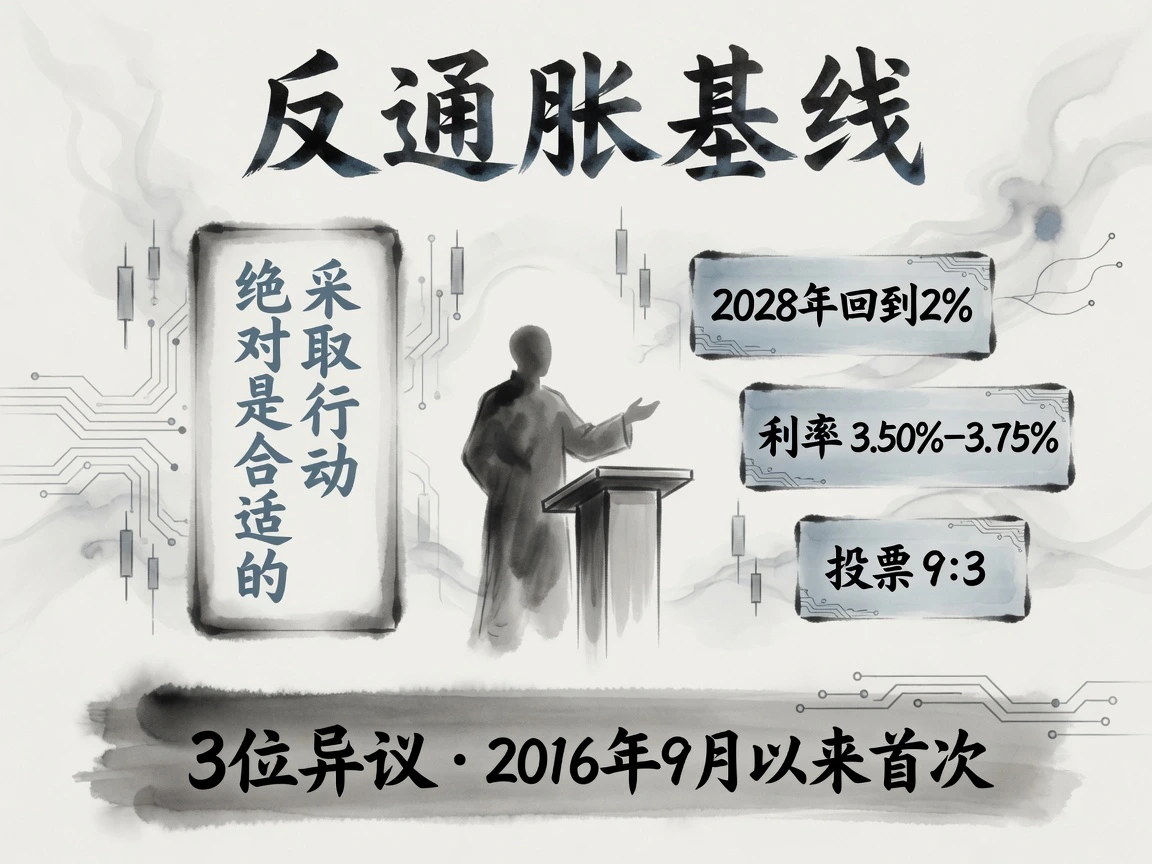
纽约联储主席威廉姆斯8月3日刊出的路透专访(采访完成于7月末)为市场提供了重要的定盘锚点。他重申了联储内部的基线预判:美国潜在的反通胀趋势仍在延续,预计通胀压力将在今年下半年进一步缓解,2027年稳步下行,并在2028年最终回到2%的长期目标;现行货币政策配置合理,足以护航这一通胀回落路径。与此同时,他也为未来的政策调整预留了弹性空间,指出一旦经济轨迹偏离2%的既定轨道,联储采取应对行动是绝对合宜的。
作为7月末FOMC议息会议后首位公开发声的核心票委,威廉姆斯的表态极具分量。在7月会议上,联邦公开市场委员会虽以9比3的投票比例将基准利率维持在3.50%–3.75%区间,但有三位地区联储行长同时投下支持立即加息的异议票,创下2016年9月以来的罕见局面。威廉姆斯展现出的温和居中立场,既与激进鹰派的“即刻动手”拉开距离,又未锁死紧缩大门,与5月就任的主席沃什“先看7、8月数据再作定夺”的务实基调高度共鸣。
政策预期:强数据为何未能推升加息定价
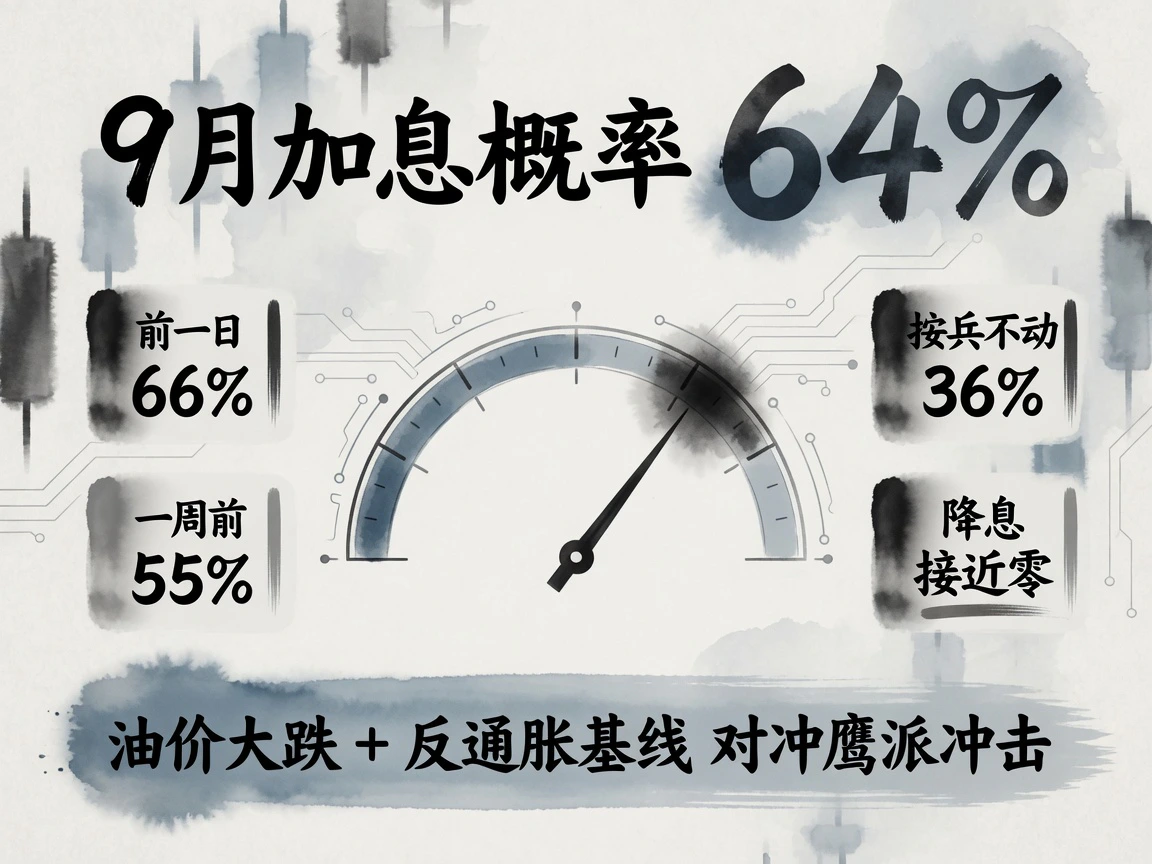
截至美东时间8月3日约19:45,CME联邦基金利率期货隐含的9月16日加息25个基点的概率微降至约64%,维持不变的概率在36%附近,降息概率已被彻底排除;此前一个交易日该概率约为66%,一周前则处在55%水平。ISM偏鹰的宏观冲击之所以未能进一步引爆加息定价,主要源于两条反向力量的有效抵消:一是国际原油价格伴随中东局势的降级预期大幅受挫,缓解了能源通胀二次抬头的即期担忧;二是联储核心成员威廉姆斯强调反通胀基线未破,在情绪层面稳定了市场预期。紧缩理由虽在增多,但加息终点的高度并未因此被盲目抬升。
进入9月议息决议前,市场定价的真正博弈将集中于以下三道关键关口:
- 8月5日:美联储理事库克在安克雷奇就经济前景发表的公开演讲,观察中枢票委的最新口径;
- 8月7日:7月非农就业报告,检验劳动力市场能否扭转6月仅新增5.7万人的疲态;
- 8月12日:7月CPI数据,验证通胀走势能否延续6月环比-0.4%的下行趋势。
这些重磅硬数据的表现,将在9月15日至16日的FOMC会议前,为本轮紧缩预期是落定加息还是继续保持观望作出决定性指引。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…