
8月4日,距离9月FOMC议息会议尚有六周,利率市场的紧缩定价出现阶段性降温。受当天公布的劳动力需求与制造业订单边际走软影响,叠加中东地缘局势缓和带动原油大幅下跌,市场对9月加息25个基点的隐含概率由前一交易日的64%(六成四)回落至约57%(五成七)。同日,费城联储主席Paulson完成7月议息会议后的首次公开表态,以“政策处于适度限制性区间、对未来路径保持开放”的中立姿态,为联储内部主张“依据后续数据相机抉择”的阵营再添关键一票。
经济数据
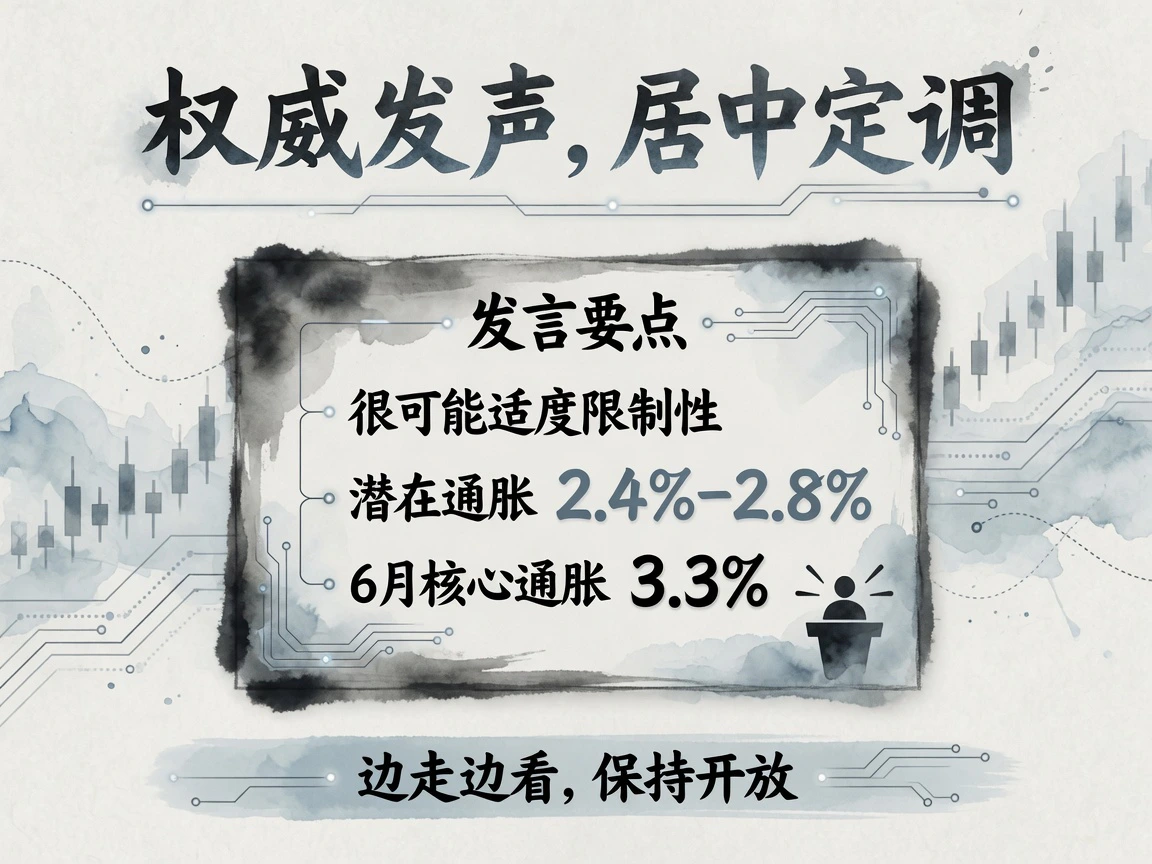
美国劳工统计局8月4日公布的6月JOLTS职位空缺与劳动力流动调查报告显示,全美职位空缺降至736万个,较5月向上修正后的754万减少了17.8万,略低于市场预期,职位空缺率回落至4.4%;主动离职人数为320万(离职率2.0%),裁员解雇人数为180万(解雇率1.1%),基本与前期持平。这表明美国劳动力市场整体仍处于供需趋于平衡的“相对稳定”状态,未显现加速失速的降温信号,对9月加息叙事未作额外推升,亦未构成明显拖累,整体影响偏中性。
同日公布的6月工厂订单环比下降0.3%,弱于市场预期的约+0.2%,剔除运输项目后降幅为0.4%;不过,反映企业长期设备投资意愿的核心资本品订单(扣除飞机的非国防资本耐用品)环比增速最终被上修至+1.2%,其中计算机与电子设备领涨。这一组分项展现出当前制造业的结构特征——总量需求偏软,但受AI算力基础设施建设等驱动的设备投资依然具有韧性,与此前ISM分项呈现出的“生产偏强、总量偏弱”口径完全吻合。
权威发声
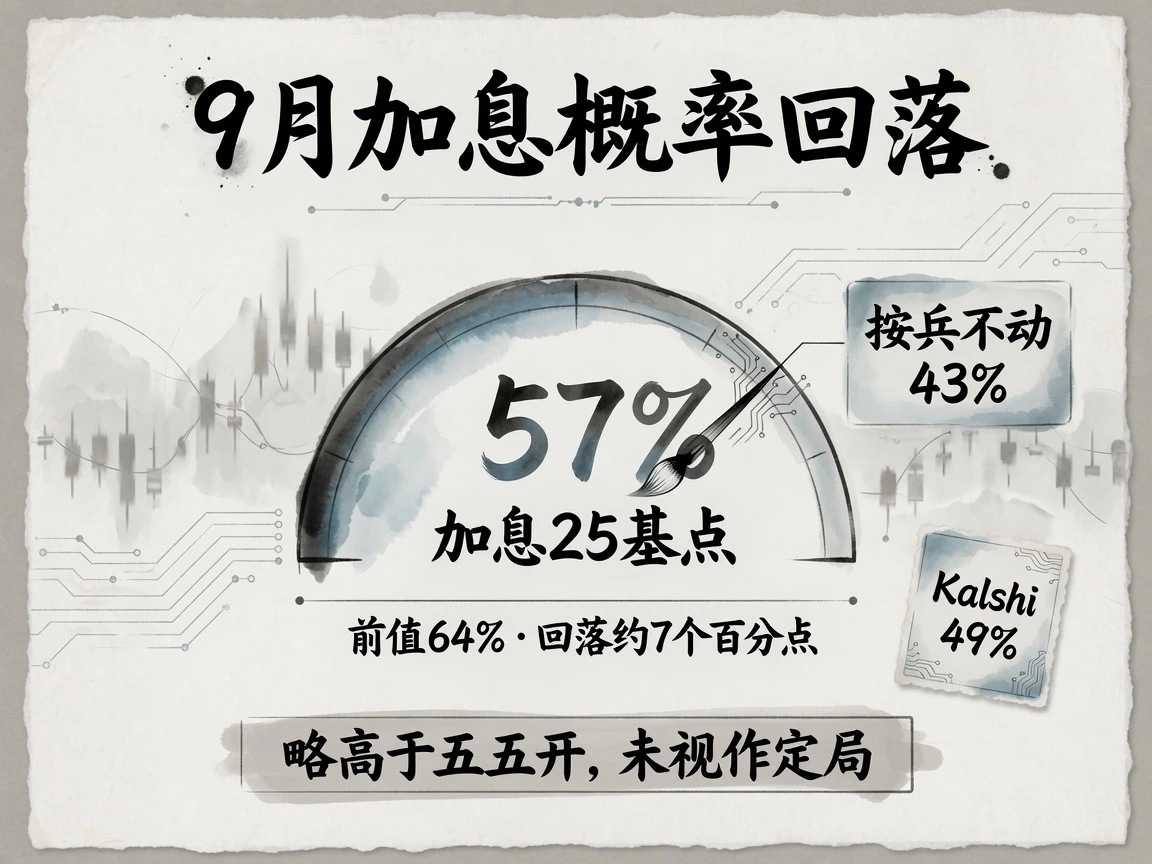
8月4日,费城联储主席Paulson接受CNBC专访,并在联储官方网站同步发表题为《Monetary Policy Perspective: Keeping an Open Mind》的专题文章,这是她在7月议息会议后的首度公开表态。
对于在7月投票中支持维持利率不变,Paulson表示“对我来说这不是一个艰难的决定”,并认为现行基准利率“很可能适度限制性”,只要通胀继续维持回落通道,这一政策力度足以将通胀引导回2%的目标水平。据她测算,在剔除关税与阶段性能源价格冲击后,美国当前的潜在通胀大约处于2.4%–2.8%区间,而6月官方公布的核心通胀仍为3.3%,“需要看到从这里继续取得进展”;如果底层潜在通胀表现顽固、停滞不下,她“对重新校准政策保持开放——可能是更高的利率,也可能是更长时间维持现状”。对于中东地缘局势引发的油价波动,她主张央行应当“看穿”此类暂时的供给冲击;对主席沃什提出的精简FOMC开会频率的改革设想,她则回应表示“这类讨论是健康的”。
Paulson是7月会后第二位明确表态的核心票委(首位是纽约联储主席威廉姆斯,其路透专访于8月3日见报),基调与强调“先看7、8月数据”的等待观察派高度一致。同日,美国财长贝森特公开为沃什辩护,称金融市场对7月新闻发布会的剧烈反应本质上是“对过多前瞻指引的排毒”,并对继续加息的必要性表达了质疑。尽管这属于行政当局的外部评价,并不构成联储内部表态,但直观反映出华盛顿政界与货币政策制定者围绕9月是否加息存在分歧。
政策预期
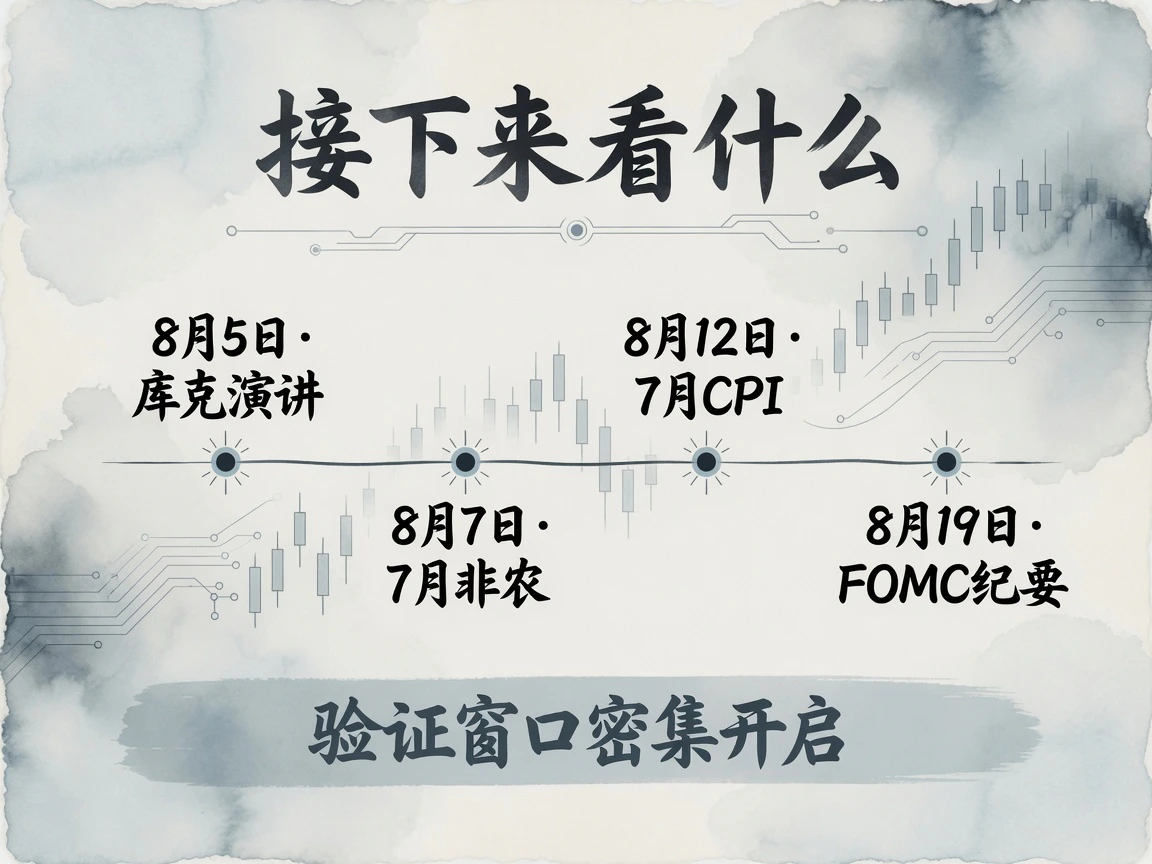
伴随数据走弱与官员居中表态,市场激进的紧缩定价得到修正。据CME联邦基金期货及Investing.com联邦基金利率监测工具(美东8月4日21:45读数),市场对9月15–16日会议加息25个基点的预期概率降至约57%,维持按兵不动的概率回升至约43%,降息概率已趋近于零;较前一交易日同口径读数约64%(美东8月3日19:45),在窗口期内回落了约7个百分点。预测合约市场方向一致但定价略显谨慎,Kalshi平台9月合约所隐含的加息概率约为49%(8月4–5日读数)。
本轮概率回落的驱动逻辑十分清晰:JOLTS职位空缺与工厂订单边际走软,加上油价重挫缓解了通胀右尾风险,有效对冲了此前ISM制造业数据带来的鹰派冲击。目前的资产定价虽然仍将9月加息作为略高于五五开的基准情形,但市场已不再将其视作不可逆转的定局。
接下来看什么
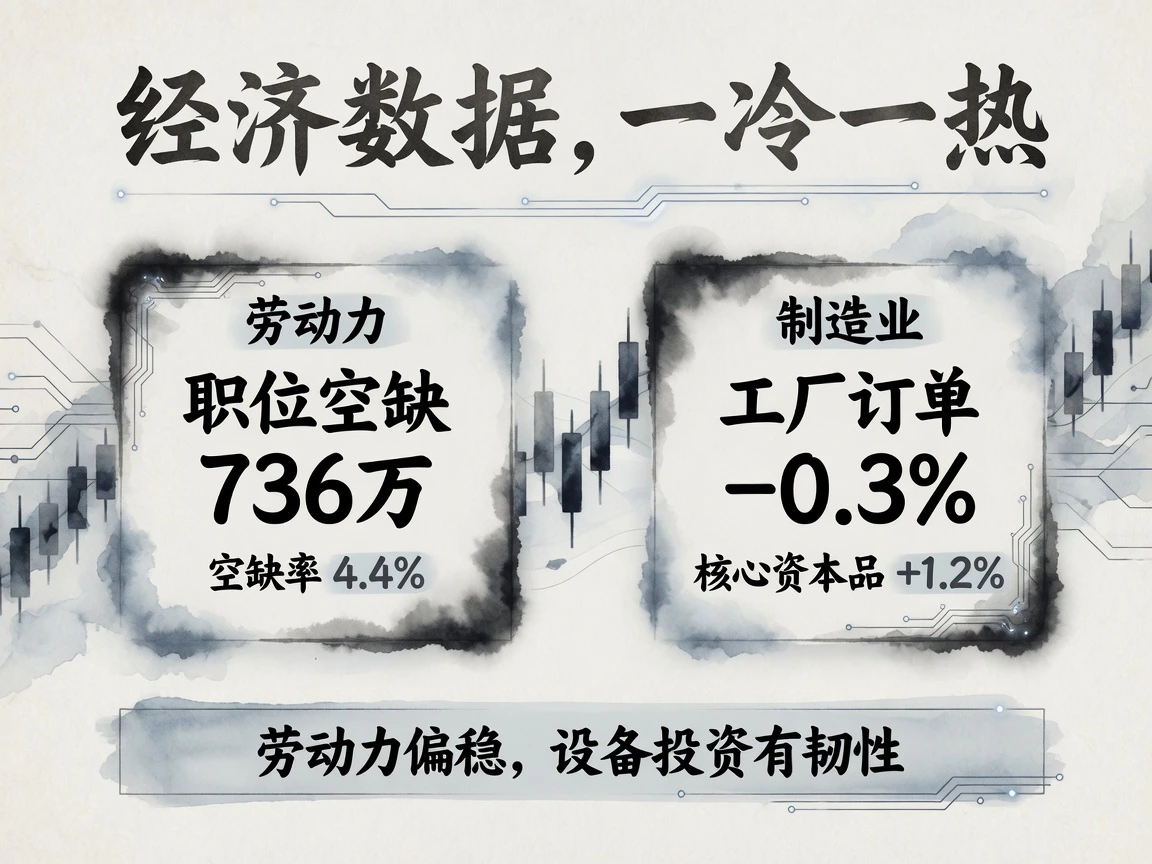
随着美联储全面进入数据观察期,8月的验证窗口接踵而至:
- 8月5日:美联储票委库克将在安克雷奇发表题为“经济展望”的公开演讲,成为会后第三位表明立场的票委;
- 8月7日:7月非农就业报告出炉,直接检验6月仅增5.7万人的低迷是否反弹;
- 8月12日:7月CPI通胀数据公布,观察6月环比-0.4%的物价改善能否延续;
- 8月19日:7月FOMC会议纪要公布,9:3表决票型背后的深层辩论细节值得重点剖析。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…