
7月通胀数据接连交出缓和答卷,在短线上给紧绷的利率预期送来了及时的减压阀,也显著压低了美联储在9月议息会议上再度紧缩的紧迫感。不过,核心通胀同比仍高于2%政策锚位,能源基数效应的掩护、住房粘性以及关税向上游的渗透均未真正出清,美联储若要确认政策转向,仍需等待更长周期的链条验证。
经济数据
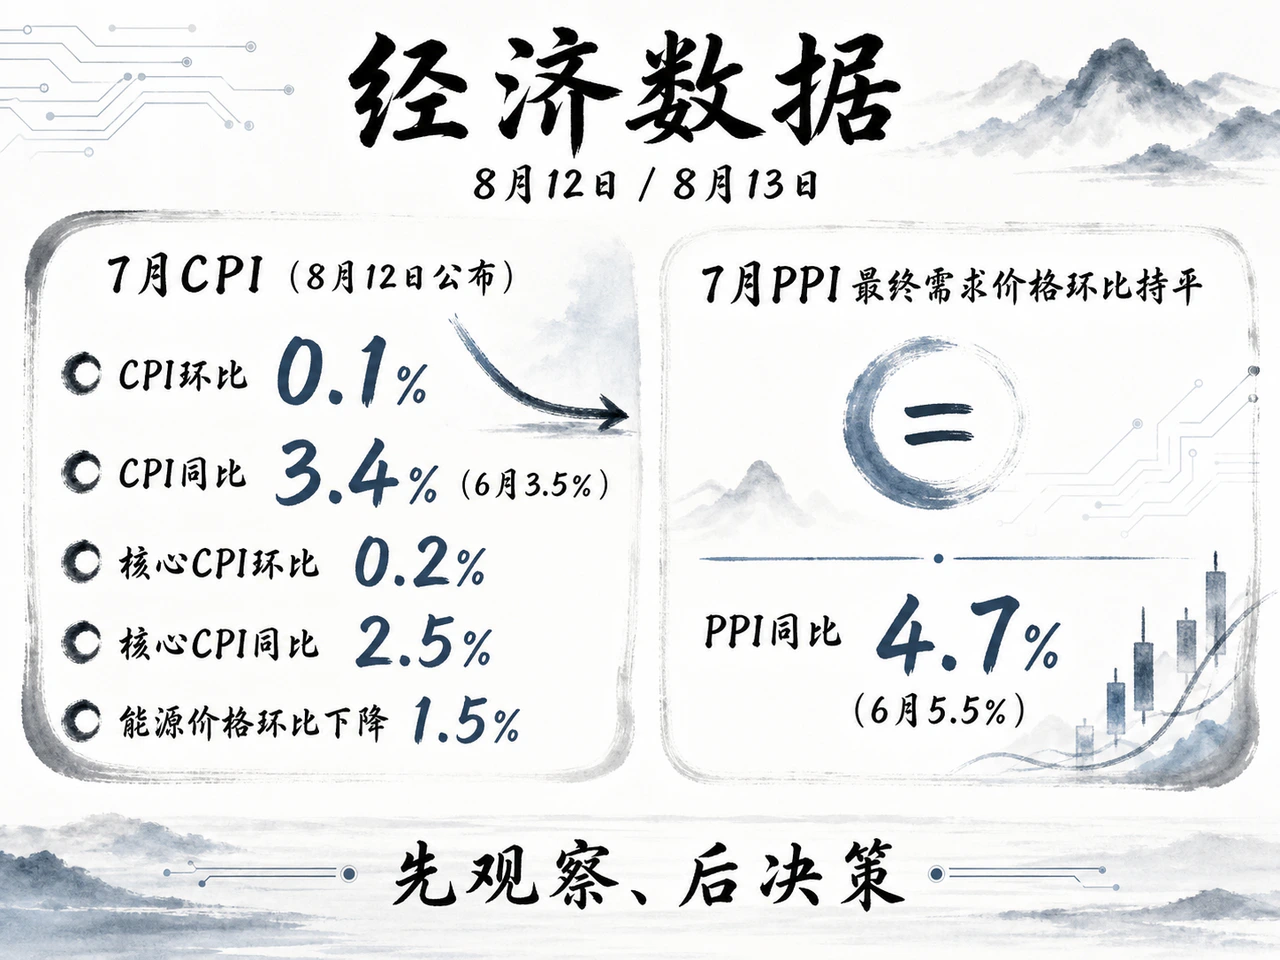
8月12日出炉的7月CPI显示,季调后环比微升0.1%,同比上涨3.4%,较6月的3.5%继续回落;核心CPI环比上涨0.2%,同比读数录得2.5%。拆解细项来看,住房服务依然是月度涨幅的主要支撑项,而能源价格环比下挫1.5%,扮演了关键的平抑角色。这组数据最核心的政策含义在于:核心通胀没有展现出二次抬头的反弹动能,为9月FOMC继续按兵不动留出了喘息空间;然而2.5%的核心同比距离政策目标仍有落差,能源价格的绝对中枢也限制了消费端彻底松弛的想象空间。换句话说,终端通胀压力有所降温,但还不足以促使联储提前给出宽松转舵的承诺。
8月13日公布的7月PPI则将偏弱叙事进一步向生产端延展。最终需求价格环比走平(0.0%),继6月环比下滑0.3%之后,连续第二个月未现上行动能;同比增速更从6月的5.5%显著收窄至4.7%。作为观察企业生产与服务成本转嫁的前置指标,PPI的低迷至少消除了市场对于“上游成本迅速向消费端倒灌”的近端担忧。
但这并不意味着供给侧警报已经解除。7月PPI受能源分项拖累明显,价格回落往往具有一定的时滞特征,难以机械外推至后续月份。企业前期承受的原材料、薪资与潜在关税成本,究竟会在何时、以多大比例渗透进核心服务领域,仍然是评估后续通胀粘性的底层逻辑。
从政策权衡的视角看,CPI与PPI的共振降温显著改善了联储“边走边看”(wait-and-see)的客观环境,但并未根本化解其内在两难:当前需求端的价格压力暂时受控,可供给端潜在成本冲击与政策不确定性随时可能在秋季卷土重来。若企业端成本逐步转嫁给终端买单,当前的温和读数就只是一段阶段性的平稳期;只有当能源与住房压力形成共振下行态势时,通胀回落的路径才算真正具备可持续性。单月数据的缓和更适宜用来给市场紧缩情绪降温,尚不能直接充当反转利率周期的充要条件。联储仍需将核心服务、劳动力市场韧性及通胀预期置于统一框架下交叉复核。
政策会议
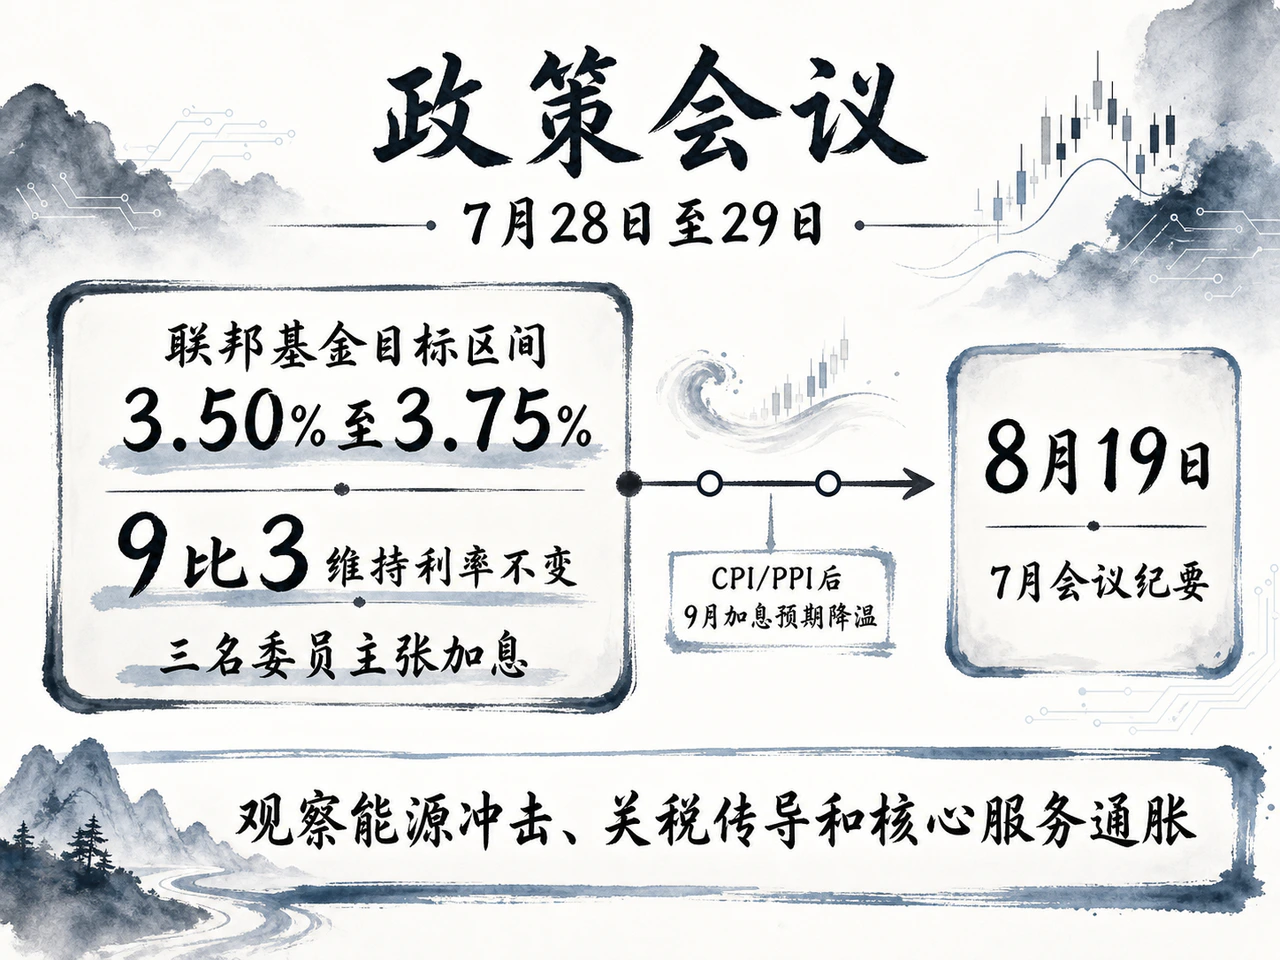
回顾7月28日至29日的FOMC议息会议,基准联邦基金利率目标区间维持在3.50%至3.75%。该次决议罕见地录得9比3的表决结果,三名委员投下异议票并主张加息25个基点。这一分歧构成了当前所有政策讨论的基本盘,而本跟踪窗口内并没有新的官方决议、政策声明或临时纪要推出。
双通胀读数接连落地后,利率期货市场对9月顺势加息的定价明显退潮,交易员资金迅速向“9月按兵不动”的基准情境靠拢。需要明确的是,这种近端概率的重构本质上是市场跟随高频宏观数据的自发纠偏,并不代表联储官方已经形成松动共识,更不能简单等同于降息窗口的提前打开。
接下来最近的官方验证锚点,落在8月19日即将公布的7月会议纪要。市场聚焦的核心不在于重温表决数字,而在于穿透文本细节,观察委员会多数派如何衡量能源波动、关税传导与核心服务粘性之间的风险天平,以及三位异议委员之外的中间派对后续行动触发条件的界定。随后的8月非农就业与下一期通胀报告,将直接决定本轮通胀减压究竟能走多远。
权威发声
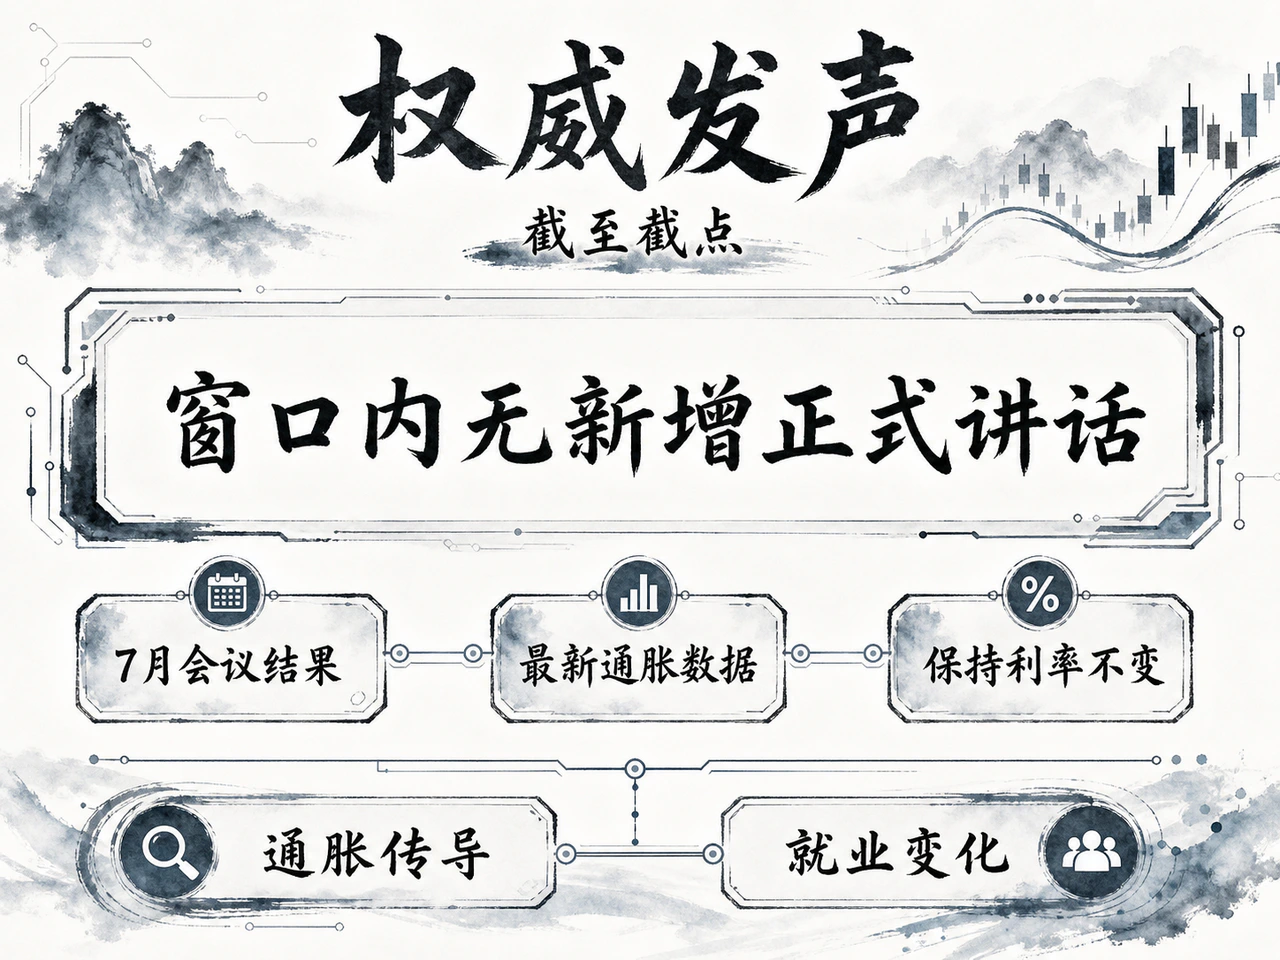
截至本窗口截点,美联储理事会日程中未确认有新增官员公开发表正式讲话或发表政策讲稿。当前的宏观信号依然由7月决议基调与最新出炉的通胀数据共同主导:弱于预期的数据确实强化了政策维持现状的合理性,却难以彻底打消决策层对于后续价格反复的戒备心理。在缺乏新一轮权威定调之前,联储在沟通上预计将继续保持审慎定力,坚持依仗产业链价格传导与就业基本盘的演变来校验决策,而不会单凭一两份温和的高频数据轻率改变政策航向。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…