
8月13日公布的美国7月PPI与最新周度失业金数据,为美联储在9月议息会议上维持现状提供了更有力的支撑。通胀总量读数明显趋缓,而就业市场并未出现断崖式失速,这使得政策层面的博弈重心,从前期的“是否需要立即追加防御性加息”,顺理成章地回撤至更具弹性的“等待更多数据检验”。
总量读数降温,核心分项仍见黏性
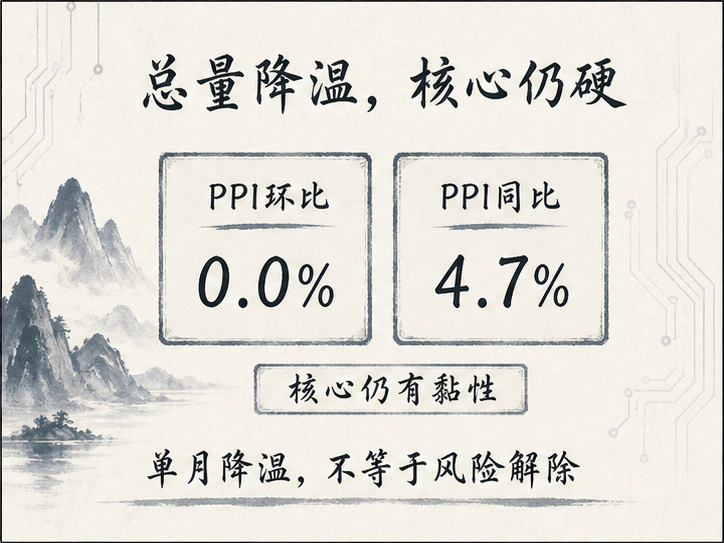
美国7月最终需求PPI环比录得零增长(0.0%),低于市场普遍预期的0.2%,也延续了6月微降0.1%的温和态势;同比涨幅则由5.5%显著收窄至4.7%。
从内部结构看,生产端物价的整体回落主要由上游大宗商品与能源走弱所带动。7月最终需求商品价格环比下跌0.7%,其中能源分项单月下滑3.1%,汽油批发价格跌幅更达5.7%。然而,服务业价格展现出较强的抗跌惯性,环比依然小幅上涨0.2%。
更关键的信号在于,剔除食品、能源以及贸易服务后的超核心PPI,环比依然上涨了0.4%。这清楚地表明,虽然单月整体数据在能源价格拖累下显得格外温和,但供应链深层与中间环节的价格压力并未彻底出清,尚不足以支撑美联储轻率判定通胀上行风险已经解除。
9月加息预期退潮,市场定调“暂停”而非“转鸽”
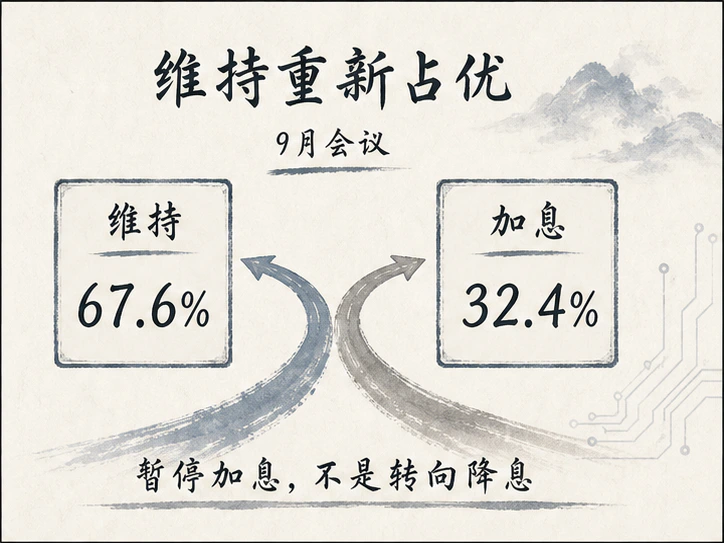
数据出炉后,利率衍生品市场迅速重构了对下次会议的推演。8月13日跟踪的CME FedWatch数据显示,美联储9月维持3.50%—3.75%目标区间的概率回升至67.6%左右,而再度加息25个基点的隐含概率则被压缩至32.4%。而在前一个交易日与一周前,加息概率分别曾高达40.6%和55.0%。
需要看清的是,眼下的盘面定价是一笔典型的“暂停加息(Pause)”交易,绝非通往降息的宽松押注。在核心服务价格黏性依然存在、整体通胀同比仍显著凌驾于2%法定目标之上的背景下,美联储断无可能在此刻提前释放转向鸽派的政策指引。
此外,由于当前窗口期内缺乏联储官员的公开讲话、政策纪要或官方文件指引,预期层面的剧烈波动几乎完全由高频基本面数据自发主导。
极低裁员支撑耐受度,联储保有充分决策空间
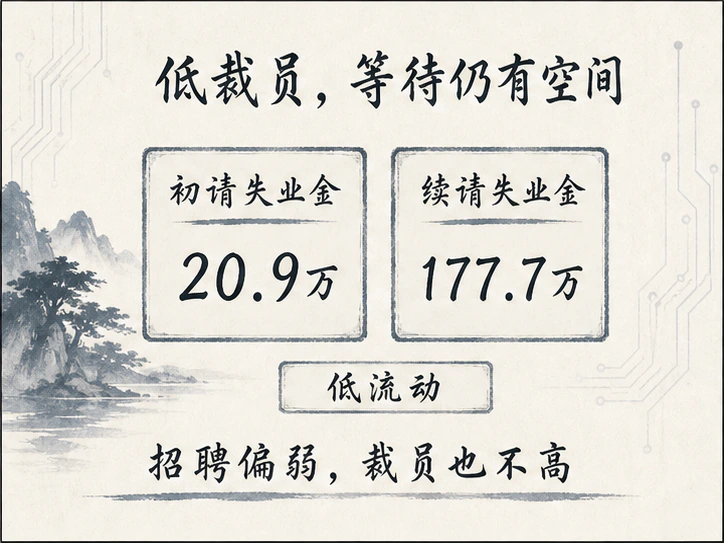
同日公布的劳动力市场高频数据,同样为政策制定者的“以静制动”提供了安全垫。截至8月8日当周,全美首次申请失业救济人数增加9000人至20.9万人,虽微高于彭博调查预期的20.4万人,但绝对规模仍处于历史极低水平;截至8月1日当周的持续申请失业救济人数则减少2.2万人至177.7万人。
这一组数据清晰反映了当前用工市场的结构特征:新增岗位与外部招聘需求确实在放缓,但存量用工体系下的企业裁员规模极小,整个就业生态呈现出“低招聘、低裁员”的低流动性稳态。既然没有大面积失业引发的衰退警报,美联储就无需为了稳增长而仓促行动。
接下来的观察重心将落在7月核心PCE平减指数、8月非农就业以及8月CPI等关键指标上。若后续外部原油等能源输入型压力重燃,且劳动力市场保持坚韧,加息工具依然会留在美联储的备选清单中;若后续物价下行扩散至服务部门,且就业平稳趋弱,“按兵不动、边走边看”便将继续作为未来数月最具确定性的政策基准。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…