
原油期货在经历连续数个交易日的上行后,于8月13日出现显著的高位回踩。美国原油库存录得超预期激增,叠加主要机构下修全球需求指引,阶段性压过了中东地缘摩擦与航运扰动带来的供应溢价;但从交割现实与月差结构来看,现货层面的偏紧格局并未因单日盘面回调而彻底消失。
结算回落,不等于供应风险解除
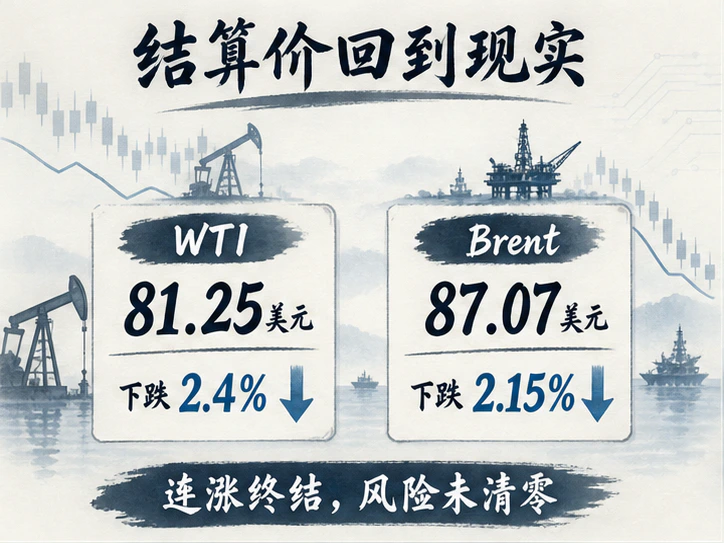
8月13日,国际两大基准原油期货双双回调:布伦特原油结算价报87.07美元/桶,较前一交易日结算下跌1.91美元,跌幅2.15%;WTI原油结算价报81.25美元/桶,下跌2.02美元,跌幅2.4%(此为交易所官方结算价口径日变动)。截至北京时间8月14日11:18的截稿行情快照,WTI与布伦特分别运行在81.27美元/桶和87.09美元/桶附近,盘面暂呈横盘整固,此处仅用于记录日内点位,不计入结算涨跌统计。
盘中抛压一度更为剧烈。据路透社(Reuters)报道,两大合约盘中跌幅均一度击穿3.5%;随后,因也门胡塞武装声称袭击沙特吉赞炼厂,加之霍尔木兹海峡通行权争端再起,地缘避险买盘介入令跌幅明显收窄。在此次回调之前,WTI已连续五个交易日上涨,布伦特亦录得六连阳,高位技术性获利回吐与基本面数据共振,使得本次结算下挫更偏向于阶段性的估值重估与再定价。
1740万桶累库将需求隐忧推向台前
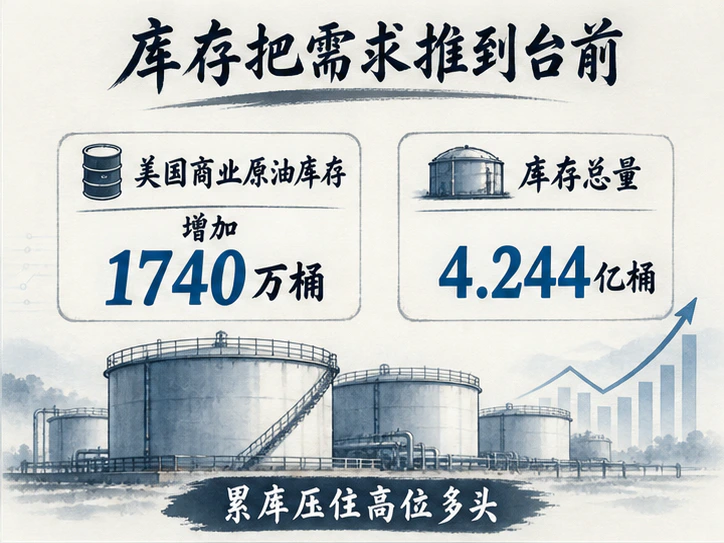
给多头情绪造成直接冲击的,是美国能源信息署(EIA)披露的极度疲软的周度库存数据:截至8月7日当周,美国商业原油库存单周大幅增加1740万桶,总量升至4.244亿桶,创下2023年1月以来的最大单周累库增幅,原油出口走弱构成了这一变化的核心背景。这一突发性的库存积压不仅促成了近月合约的快速下挫,也进一步向市场传递了警示信号:高位油价正在实体层面反噬交运、工业制造及燃料消费需求。
与此同时,机构端的需求预测亦在同向修正:OPEC将2026年全球石油需求增量预期下调至58万桶/日;国际能源署(IEA)则预计全年全球原油需求将面临160万桶/日的收缩。尽管测算口径存在差异,但两大机构对需求转弱的一致预期,为短线空头提供了实质性的基本面依据。不过,这并不等同于全球范围内的即可交割资源已转向宽松。
原油盘面调整,供应硬缺口依旧存在
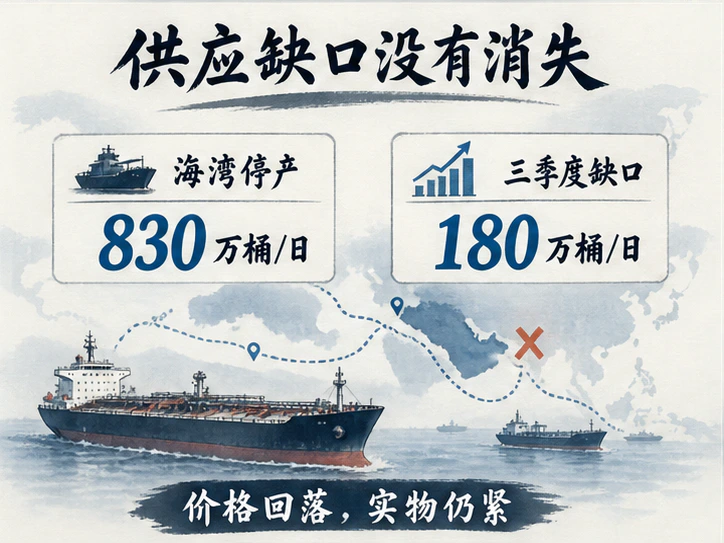
地缘与物流层面的现实约束,依然在为近月合约的现货升水(Backwardation)提供底部依托。霍尔木兹海峡通航效率受限、美伊围绕航道管辖权的外交博弈,以及中东与黑海海域持续受扰的航运环境,均在抬升现货交付难度。路透援引实时船舶追踪数据指出,8月13日排除集装箱船后的过峡商业船只数量已降至近三周低位;而在局势升级前,该水道每日正常通行的各类船舶规模约为125—140艘。
另一方面,俄罗斯本土炼厂频繁遭遇无人机打击导致海运成品油出口受挫,进一步印证了“原油价格走弱并不等同于成品油供应充裕”。现货市场对可交割柴油和汽油的紧俏需求,通常会先行体现为下游裂解价差的坚挺,随后通过炼厂采购需求再度反哺原油近月合约。整体来看,三季度全球原油市场约180万桶/日的供需缺口尚未被实质弥合。
关键博弈点转向下游成品油瓶颈
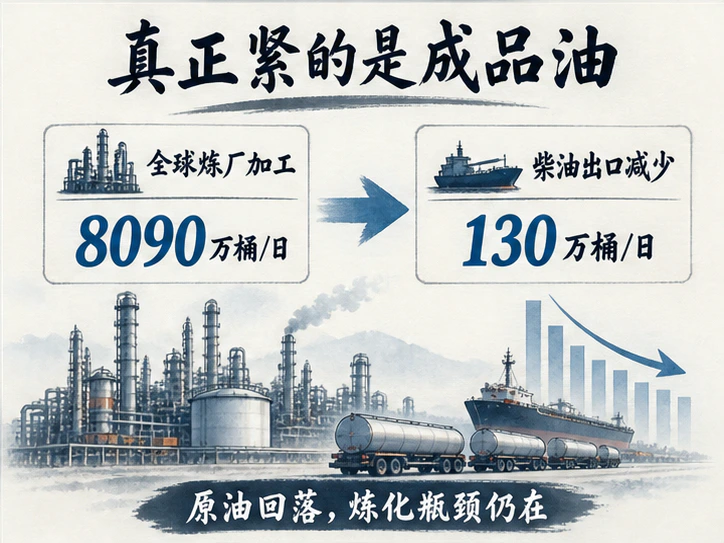
沙特吉赞炼厂设计原油加工能力约为25万桶/日,一旦成品油关键装置供应受扰,柴油裂解价差极有可能先于原油期货率先反弹。后续需要持续跟踪四个核心验证变量:
- 美国EIA库存累积与出口走弱态势能否在下期数据中出现拐点反转;
- 霍尔木兹海峡的商业油轮通航量能否迎来实质性修复;
- 柴油裂解价差与炼厂整体开工负荷是否延续紧平衡态势;
- OPEC与IEA下修的需求走弱预期,能否在后续高频的航空航运、汽油消耗及工业制造业景气数据中得到交叉印证。
若美国商业库存继续呈现异常累库,反弹空间无疑将受到持续压制;但在关键航道运力受阻与下游成品油产能瓶颈未见实质性缓解前,近月原油合约依然具备坚实的风险溢价支撑。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…