
经历整周的大幅下挫后,原油在周五终于迎来一轮温和反抽。但交易员们很快意识到,霍尔木兹海峡所谓的“有条件重开”,远未到能把实际船流重新注入全球供应链的地步:近端原油依然死死咬住苛刻的通行条款与高昂的运力稀缺租金,而远端定价则被 OPEC+ 的纸面增产预期与美国商业原油持续累库死死压制。外交声明的推进绝不等于通航能力的真正恢复——纸货市场固然乐于提前押注“海峡终将解封”的概率,却绝不敢在当下就把潜在的远期过剩直接计入现货结构之中。
结算反抽有限,周线回撤未改
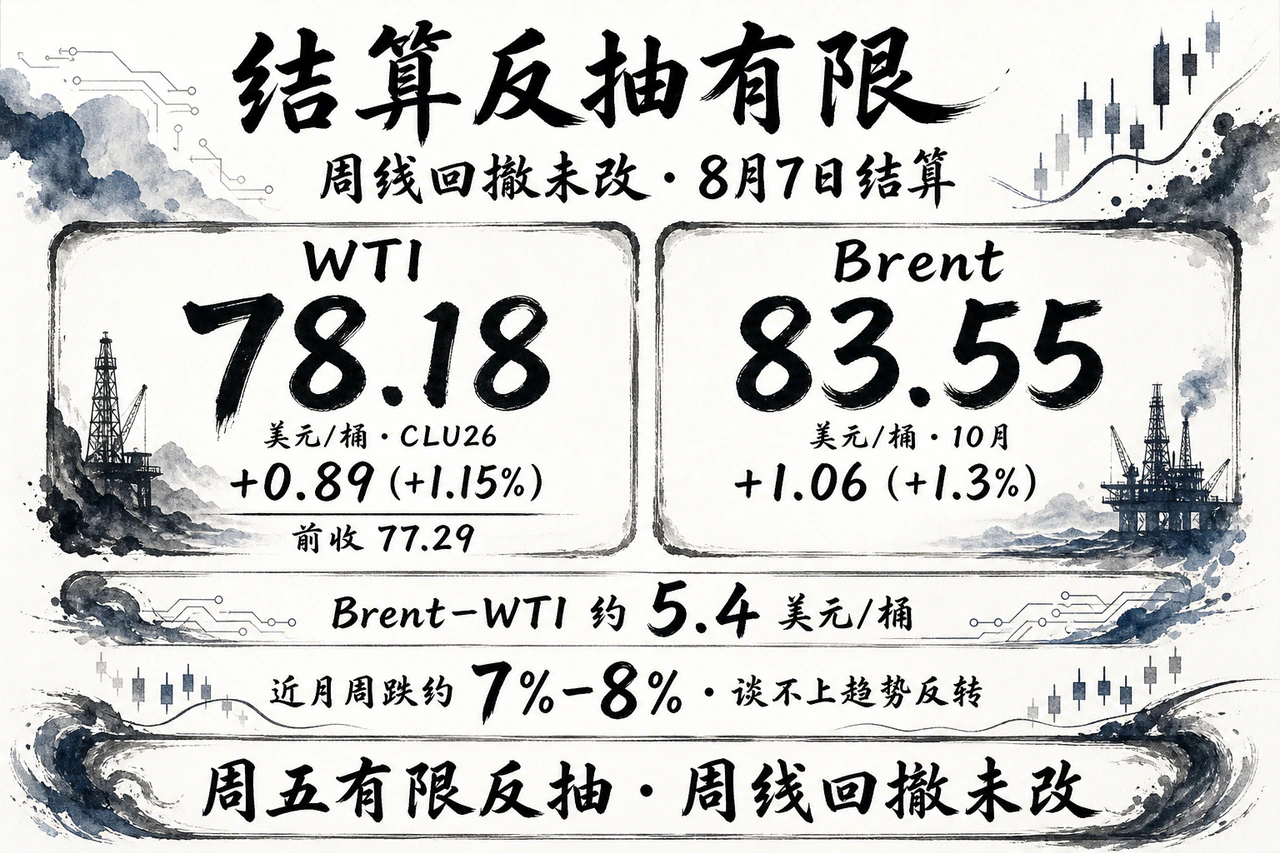
8 月 7 日(周五)结算口径显示:NYMEX 9 月 WTI 原油期货(CLU26)收报 78.18 美元/桶,较前一交易日同口径结算价 77.29 上涨 0.89 美元(+1.15%);下游成品油表现同向,RBOB 汽油期货涨约 +1.59%。ICE Brent 10 月合约结算价报 83.55 美元/桶(上涨 1.06 美元 / +1.3%),公开商品日线 BZ 同样收于 83.55(前值 82.49,涨约 +1.28%),两地基准方向完全一致。Brent 对 WTI 价差维持在 5.4 美元/桶 左右。盘中所有日度涨跌变动均以最终结算价为准。
截稿前的亚洲电子盘快照(约北京时间 8 月 10 日 08:38):CL 报价约 78.78 美元,BZ 报约 84.39 美元——此处仅作为开盘动态标注,不计入上周五的日变动统计。
相比单日的反抽,周线所处的位置显然更具指引意义:近月合约全周累计下跌约 7%–8%。“周线深度回撤叠加周五温和反抽”,是当前行情的客观定性,远谈不上趋势反转。回顾上周节奏,前半周市场在急迫交易“海峡即将全面重开”的乐观情绪,后半周则随着细节流出而转向计入“限制性条款极难实际落地”的现实阻碍。期限结构方面,当前窗口期内虽缺少权威的逐月价差曲面,但定性逻辑十分明确:近端有实打实的物流阻滞与通航摩擦作为底部支撑,远端则已被地缘缓和期权以及 OPEC+ 9 月纸面增产预期充分压低——媒体转述花旗最新观点,虽将三季度 Brent 展望上修至约 80 美元,但对更远期的展望依旧趋弱,盘面核心结构依然是“近端强溢价、远端显过剩”。
美国累库未停,OPEC+ 九月继续加码
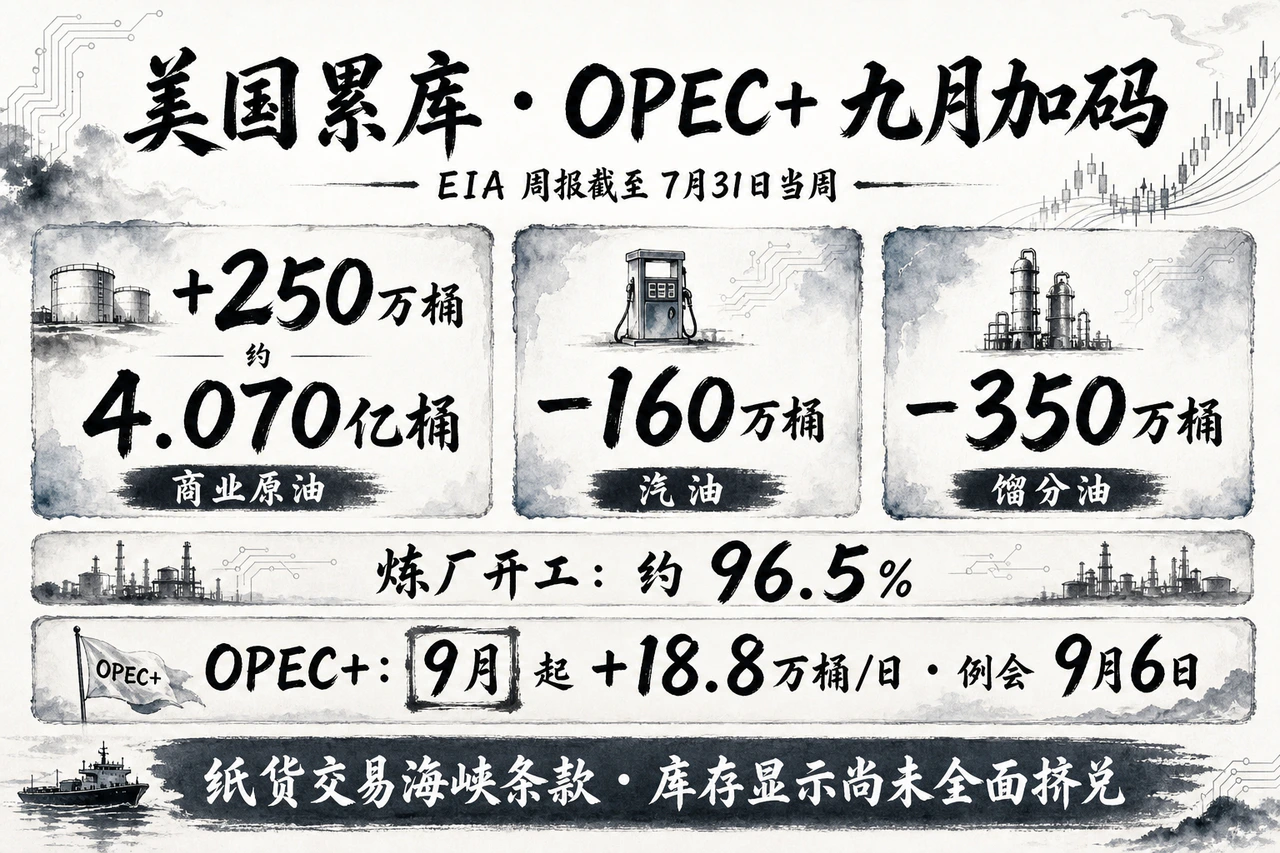
盘面虽然反弹,但美国本土的基本面数据并未配合“现货全面挤兑”的恐慌叙事。EIA 官方周报(8 月 5 日发布,统计截至 7 月 31 日当周)显示:美国商业原油库存逆势增加 250 万桶至约 4.070 亿桶,较过去五年同期均值偏低约 6%;成品油方面,汽油库存减少 160 万桶,馏分油库存减少 350 万桶(分别较五年均值偏低约 7% 与 12%)。全美炼厂开工率维持在 96.5% 的高位,原油进口量达 620 万桶/日(环比回升约 +51.5 万桶/日)。纸货市场还在紧盯海峡条款反复博弈,但实物库存却明确释放出美国本土并未遭遇原油断供挤兑的信号。下一期官方库存周报将于 8 月 12 日 前后公布。
上游钻采方面,贝克休斯(Baker Hughes,8 月 7 日)最新公布的美国石油活跃钻机数周增 +3 座至 454 座,天然气钻机数 −3 座至 124 座,钻机总数(Rig)持平于 588 座——供给端的边际响应依然波澜不惊,其变动量级远不足以独立主导近端价格。
在产油国政策端,OPEC+ 核心七国在 8 月 2 日发表声明,确认自 9 月起合计上调约 18.8 万桶/日的产量配额,以此完成对 2023 年额外自愿减产份额的回退;下一次七国例会定于 9 月 6 日 举行。市场与媒体多将其解读为“四季度产油国可能暂停继续增产”,但官方公报并未直接写死这一路径。在霍尔木兹海峡通航依然受阻的背景下,配额的上调究竟能有多少转化为实际出海的现货供给本就存疑——这类纸面增供的威慑力,更多只是压制在远月合约之上的心理阴影。
宏观偏松,压不住海峡定价权
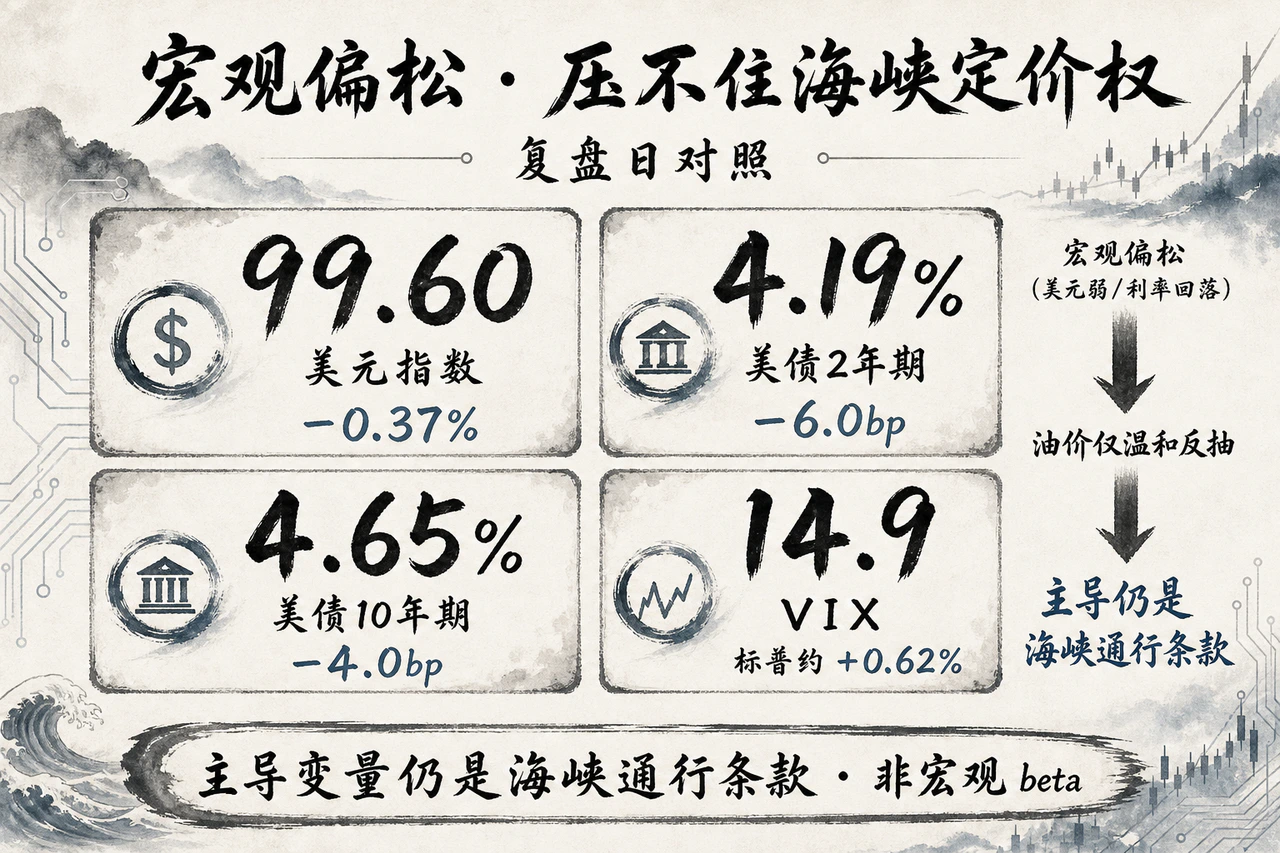
复盘周五的宏观环境,金融条件整体偏向“松弛”:美元指数日线回落至约 99.60(前值 99.97,单日下跌约 −0.37%),客观上对以美元计价的大宗商品形成了汇率层面的托底。美债收盘收益率全线下行:对货币政策更敏感的 2 年期美债收报 4.19%(−6.0bp),10 年期基准美债收于 4.65%(−4.0bp)。利率回落叠加弱势美元,按常规逻辑本应显著提振风险资产与大宗商品,但周五原油价格仅见温和反抽、全周跌幅依旧惨烈。这充分说明,眼下决定油价走势的绝对主导变量依旧是海峡通行条款的现实预期,而非宏观层面的系统性贝塔(Beta)。
权益市场方面,标普 500 指数收涨约 +0.62%,恐慌指数 VIX 回落至约 14.9,并未出现此前市场担心的“油价波动引发全面滞胀抛售”的负面传染;黄金的同步大涨则主要映射地缘溢价与流动性预期,与原油的逻辑接口点到即止。
船流仍近停摆,运费把风险写进租金
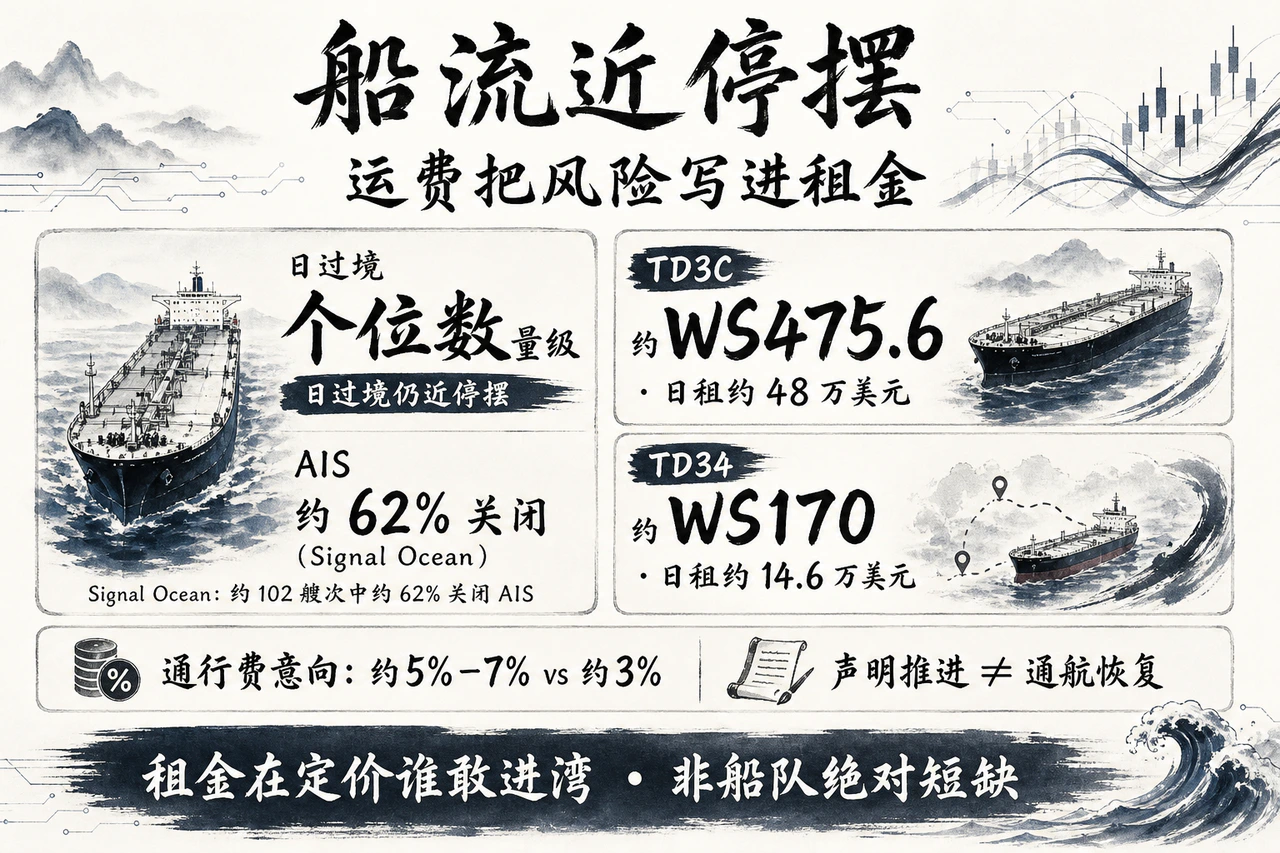
原油价格与航运运费之间的底层联动,远比各方外交声明更为冷峻。当下的博弈焦点,已从最初非黑即白的“海峡会不会重开”,全面转向具体而苛刻的“重开之后如何运作”——包括限制性通航清单、过境费标准的巨大分歧(报道显示伊方意向收费高达货值的 5%–7%,阿曼斡旋提出的方案在 3% 左右,而美方则坚持零费用立场),以及在制裁与船东战争险严厉约束下,航运主体究竟能否合规完成缴费。框架协议的推进,绝对不等同于通航能力的实质恢复。
前线的实时船流监测数据印证了这种停摆状态:目前霍尔木兹海峡的日均通航船只依然深陷个位数量级的冰点。航运数据机构 Signal Ocean 统计指出,7 月 14 日以来的约 102 艘次过境船舶中,约有 62% 主动关闭了 AIS 信号,其中原油轮的“暗舱过境”比例更是高达约 79%——航道透明度的急剧缺失,本身就在持续推升整条物流链的风险溢价。
航运市场的报价则更为触目惊心。中东至中国航线的超大型原油轮(VLCC TD3C)运价指数报在 WS475.6,折合等价期租日租金(TCE)高达约 48 万美元;相比之下,西非至中国的替代航线 TD34 运价仅在 WS170,日租金约 14.6 万美元——两条航线间极端的运价撕裂,最直观地度量着市场上“究竟还有谁敢进湾接货”的恐慌成本。个别经霍尔木兹海峡的意向租金甚至被叫至约 51 万美元/日,即便最终能否履约仍面临苛刻的条件限制(subjects)。必须厘清的是,极端运费所定价的,是不可替代航道阻断下的“稀缺地租”,而非全球油轮船队的绝对总量短缺。
近端赌条款,远端算累库
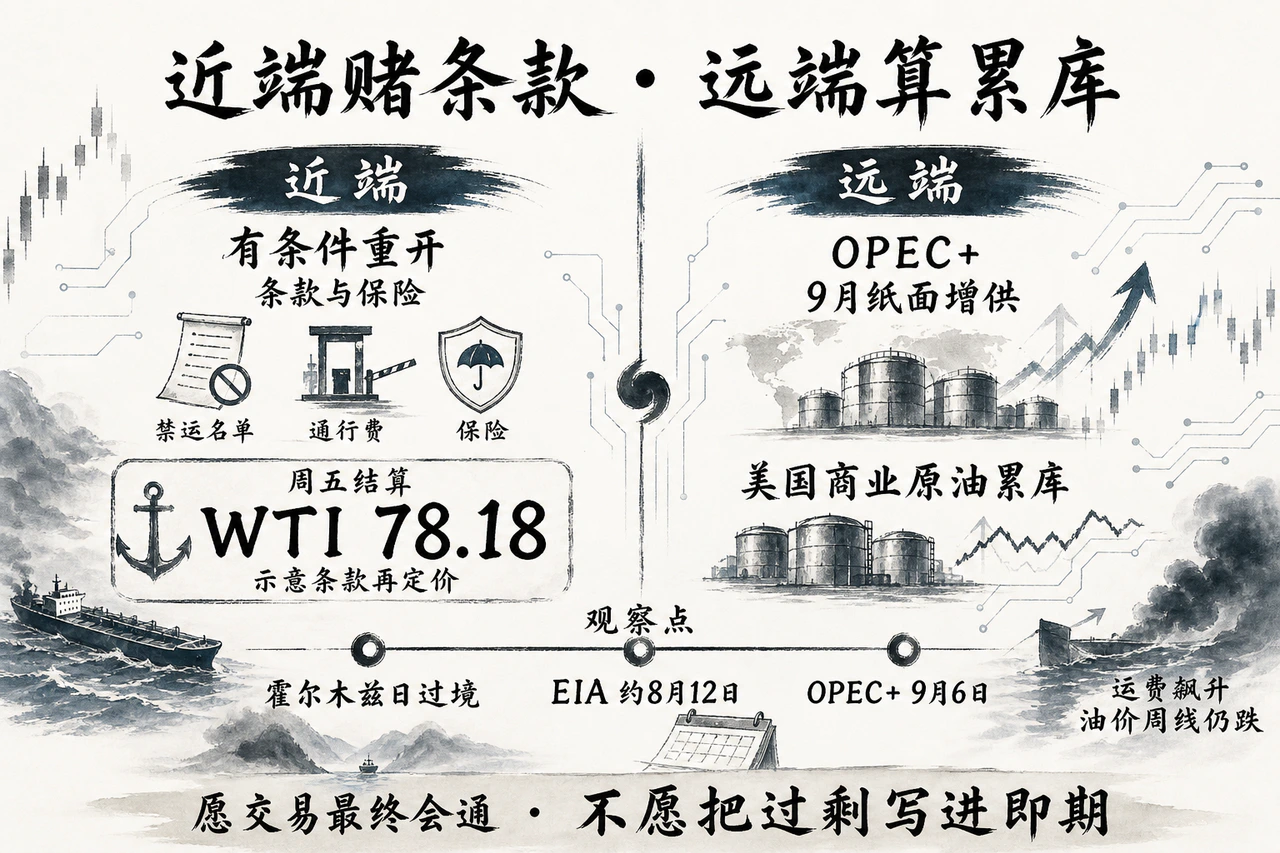
归结来看,整条原油期限曲线正在经历一场近远端逻辑的深刻割裂:近端合约在激进博弈“有条件重开”背后的现实期权——倘若最终落地的协议依旧捆绑着严苛的禁运名单与难以操作的通行费机制,原油的现货风险溢价就绝不会因为一纸外交声明而凭空消失。周五盘面的同步反弹,更像是周线过度超跌后对复杂条款的被迫重新定价,绝非通航恢复的确认信号;而远端合约,则早已在精打细算 OPEC+ 9 月的潜在纸面增量与美国本土商业原油的累库压力。
运费极端飙升、船流近乎停摆,与油价周线显著下跌构成了阶段性背离——这反映出纸货市场依然乐于在远端提前透支“海峡终究会通”的终局概率,但面对现实的交付瓶颈,却坚决不愿把潜在的过剩提前写进即期曲线。截稿前亚洲早盘两油报价继续小幅上扬,这部分盘中拉升仍需等待下一个完整交易日的结算价来最终验证。展望后市,海峡日过境船只数能否真正脱离个位数的绝对低位、过境费与通航限制条款最终能否落成白纸黑字的执行方案、TD3C 与 TD34 的极端运价差能否率先出现实质性收敛,以及 8 月 12 日 前后的 EIA 库存周报和 9 月 6 日 的 OPEC+ 部长级会议,都将成为下一阶段反复校准并重塑这条原油期限曲线的核心观测点。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…