
8月14日官方结算价出炉:2026年9月WTI原油期货收报82.40美元/桶,较前一交易日上涨1.15美元,涨幅1.42%;2026年10月Brent原油期货收报88.52美元/桶,冻结前值同为88.52美元,全日持平。两项数据均来自本次报告锁定的官方结算口径,严格剔除盘中高频报价、周末非交易快照以及跨期月份合约混杂带来的统计噪点。
WTI强势拉升而Brent止步不前,盘面并未盲目跟风给出整齐划一的“地缘冲突狂欢”。更深层的定价脉络在于:资金依然愿意为海上运输的不确定性支付风险溢价,但美国商业库存的大幅异动增加、战略石油储备的加速消耗、霍尔木兹海峡实际通航流量的受阻,以及全球炼化加工环节的滞后修复,正在合力重塑溢价的落脚点。当前原油市场的核心约束早已不再是“地下有没有原油可采”,而是“原油能否按时穿过关键航道、顺畅进入炼厂,并转化为可供交割的终端成品”。
结算分化:不是所有原油都在交易同一个风险
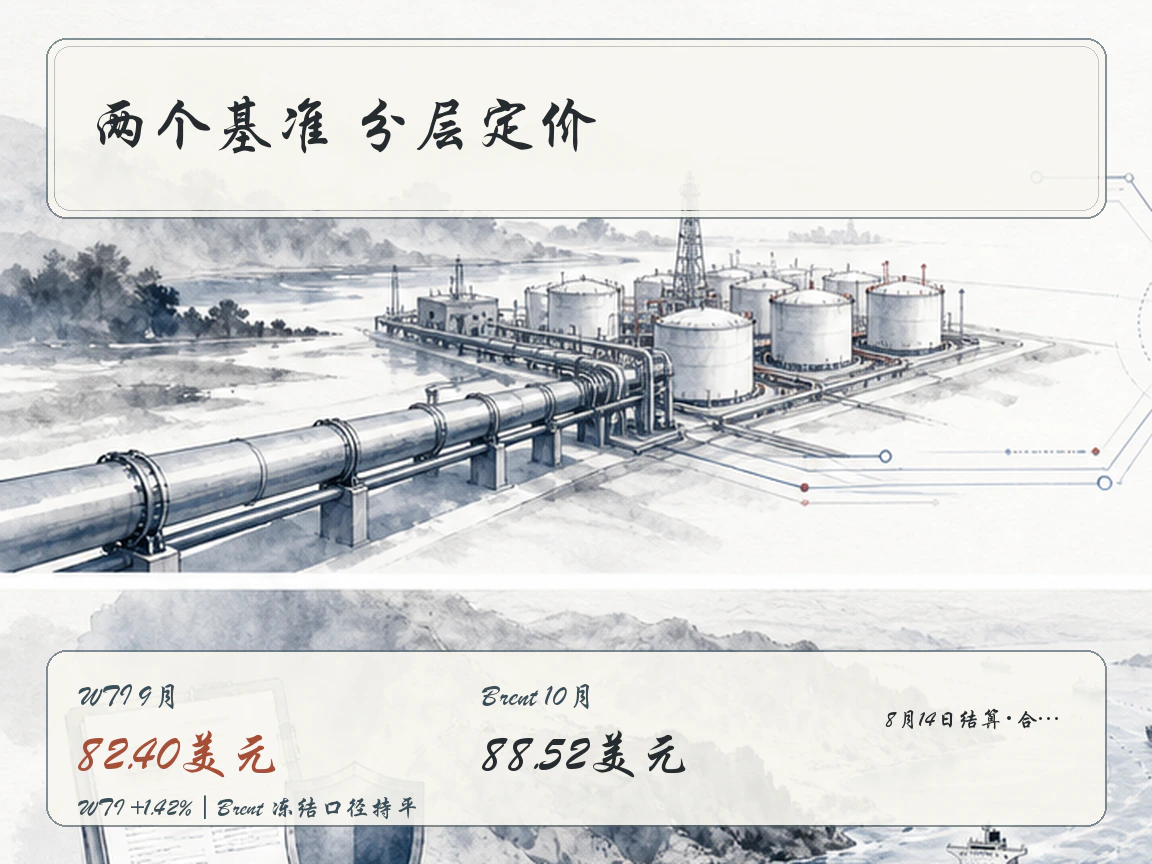
WTI更贴近美国内陆管网、库欣枢纽的交割机制以及本土炼厂的吞吐负荷;Brent则作为全球海运基准,更直接锚定远洋货流、船期安排与欧洲及亚洲的到岸重置成本。同一则地缘安全或突发新闻,投射在不同的库存地理位置、合约到期月份、船期窗口以及区域替代能力上,必然被拆解并赋予截然不同的风险定价。
8月14日静态Brent-WTI跨区价差录得6.12美元/桶,但不宜草率以此推导价差的单日动态变化。此前外部部分市场综述曾将Brent的88.52美元读数描述为“上涨约1.7%”,这与官方冻结数据中“前值同为88.52美元”形成直接冲突——此类偏差往往源于行情捕捉截点不同、盘中连续合约与官方结算价的混淆,或采用了不同的前值与合约月份。为保证实证研究的严谨性,本文严格只保留交易所官方冻结的结算口径。
从交易情绪与基本面映射来看,WTI上涨1.42%说明美国本土端仍有明确的风险买盘涌入;而Brent横盘持平,则印证了直面海运咽喉的全球基准并未同步扩大地缘溢价。若市场果真陷入系统性的全面实货短缺危机,合理的盘面确认链条应当是:Brent相对WTI呈现趋势性走强、近月合约形成极陡峭的现货升水(Back)期限结构、全球远洋油轮运费全线飙升,以及下游各类产品裂解价差共同向上抬升。在缺少这些多重证据交叉确认之前,绝不能将一次单纯的WTI内盘走高,轻率外推为全球原油实物的普遍告急。
美国库存:商业缓冲增加,战略安全垫却在变薄
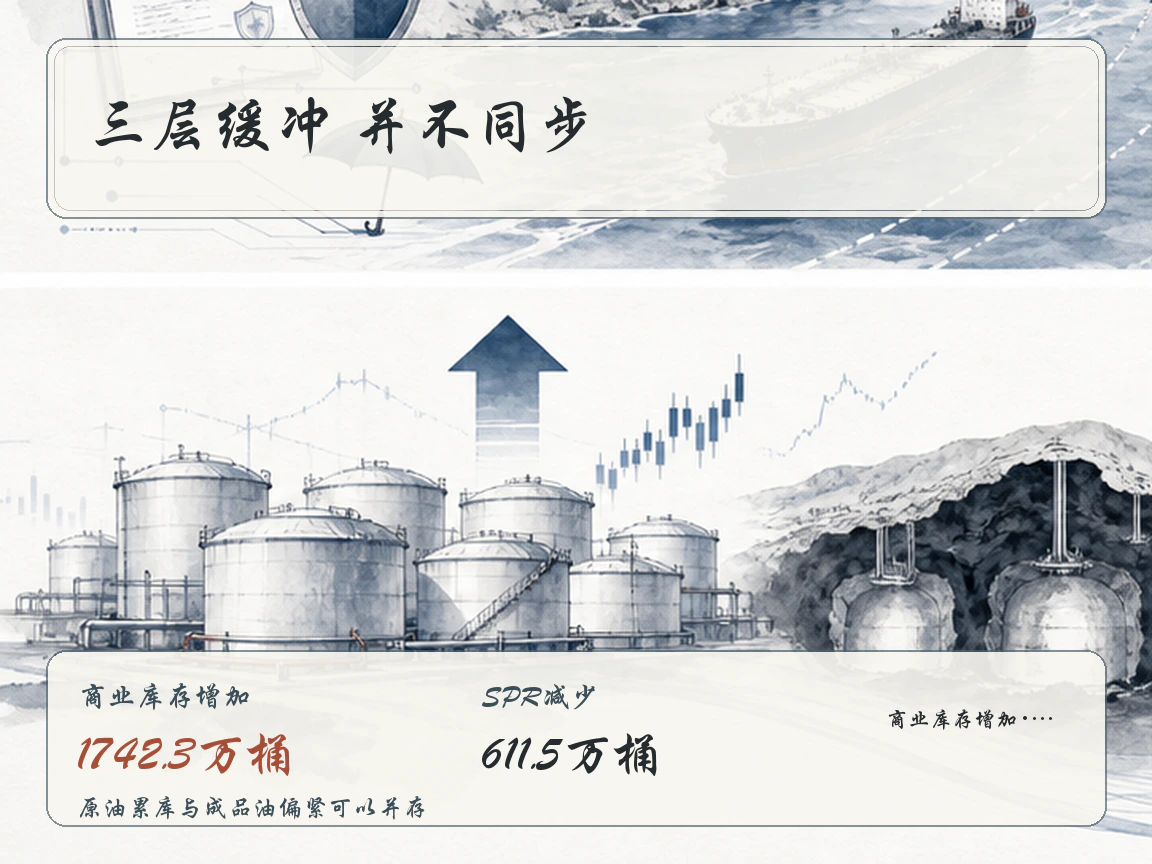
美国能源信息署(EIA)公布的最新周度数据显示,截至8月7日当周,美国商业原油库存由4.06987亿桶跃升至4.24410亿桶,单周超预期增加1742.3万桶;与此同时,同期战略石油储备(SPR)由3.04809亿桶进一步降至2.98694亿桶,单周净减少611.5万桶。
如果孤立审视商业库存的飙升,极易得出“美国原油基本面明显宽松”的片面结论。然而,商业累库与战略释储在同一时间窗口并存,揭示出当前部分即期商业缓冲在本质上来自公共战略储备向私人商业体系的转移。激增的商业库存固然在短期内降低了本土炼厂入场恐慌性抢购现货的必要性,但从国家应对极端断供的宏观安全垫来看,整体防线却在加速收紧。SPR总规模正式跌破3亿桶这一具有象征意义的心理关口后,政策端若继续推进释放,将更直接、不可逆地透支未来应对新一轮严重地缘中断的安全冗余空间。
因此,商业库存上升所带来的主要效果,是压低了WTI近端短缺的投机溢价;而战略储备的持续削减,则在暗中推升了中期的尾部风险溢价。评估下一份EIA周报时,必须摒弃单一维度,同步紧盯库欣交割地、原油进出口量级、炼厂实际开工率,以及汽油和馏分油库存的联动变化。唯有当这些关键分项指标共同指向供需趋缓,才能最终确认这1742.3万桶的累库是一次真实的宽松确立,而非由短期船期延误、管网调拨与仓储移库带来的偶发性物流阻滞。
海峡风险:真正影响价格的是有效到港量
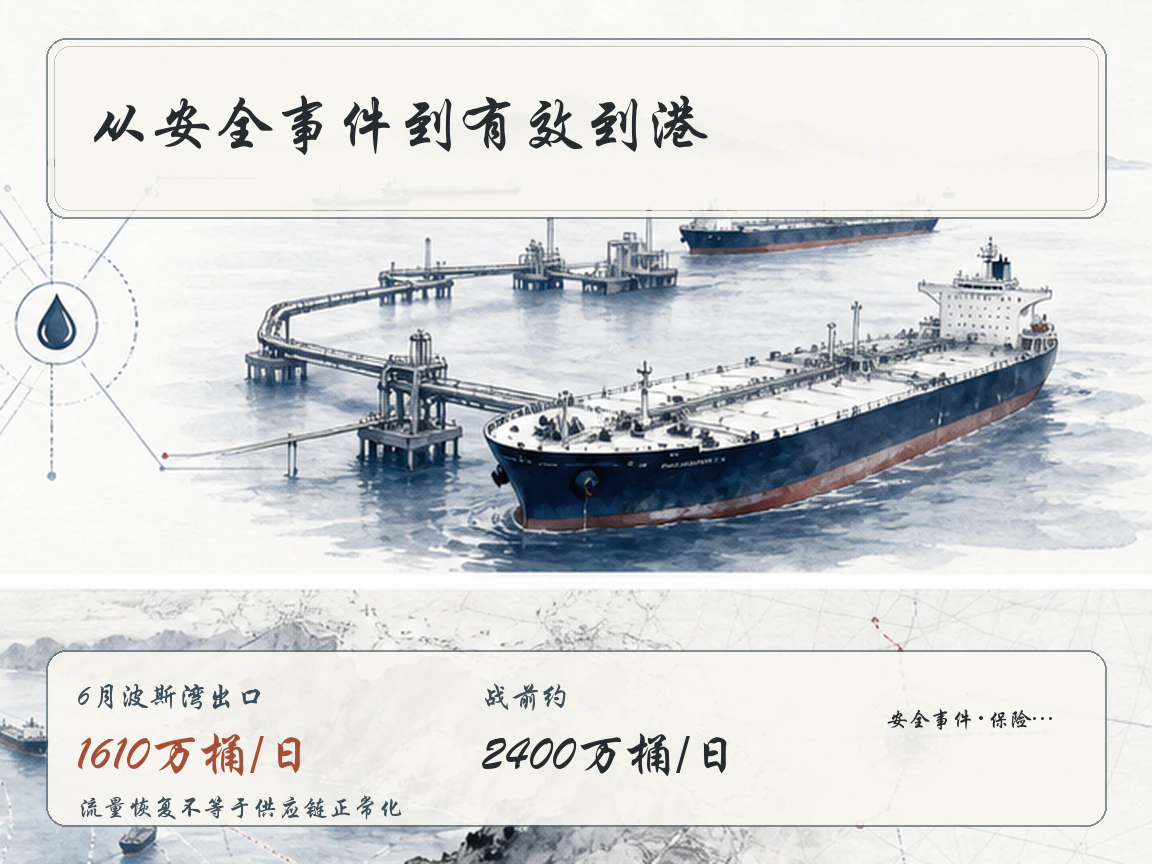
跟踪窗口内,波斯湾咽喉水域的海上安全风险显著升温。公开报道援引阿布扎比国家石油公司(ADNOC)与英国海事贸易行动办公室(UKMTO)通报显示,两艘商业油轮在穿越霍尔木兹海峡时遭遇无人机袭击,造成船体轻微受损,所幸无人伤亡;但随后又有一艘ADNOC关联船只在周五晚间遭遇袭击,成为该公司一周内遭遇的第三起相关安全事件。尽管阿联酋方面迅速归责于伊朗,而伊朗当时未立即作出正式回应,但在实证分析中,突发事件的物理事实与地缘归责主张必须予以审慎剥离。
真正影响大宗商品定价逻辑的,从来不是遇袭受损的船只货舱里究竟装了多少桶原油,而是接二连三的安全事件是否会从根本上改变全球船东、承运人与海上保险商的行为准则。战区战争险保费的成倍飙涨、海峡两端护航等待与审查周期的拉长,以及绕道长航线带来的改道成本剧增,均会显著拖慢整个油轮船队的周转效率,降低单位时间内的有效航次,最终直接压缩主要消费地的“按期到港实货量”。哪怕中东上游的井口产量毫发无损,只要海运通道效率遭到蚕食,终端炼厂所面对的到岸供给依然会出现硬性收紧。
IEA 7月月度报告为此提供了清晰的历史参照尺度:6月份波斯湾石油出口(含陆上管道绕行)虽环比回升650万桶/日至1610万桶/日,但相较于战前约2400万桶/日的常态流量,依然存在巨大缺口。尤为值得注意的是,同期全球海上浮仓单月激增1.17亿桶,而全球陆上库存仍持续去化约9600万桶。这组背离充分印证:更多的船只离港出海,很大程度上只是一次此前受阻货源的积压释放,并不代表整套外输运输体系已恢复常态化运营。
若后续袭击事件未能对船队的常态航次、锚地等待与保险附加费率形成持续压迫,盘面预支的地缘溢价势必面临快速回吐;反之,若船东出于避险考虑普遍选择延迟通行或拒绝承接航次,进而导致消费地有效到港量持续下挫,那么即便OPEC+在会议上象征性宣布提高名义产量,Brent基准也完全有动能重新拾级而上。大宗商品研究必须穿透情绪噪点,坚决从“发生了什么意外事件”,层层追问到“究竟有多少桶实货能够按时到达目的地”。
OPEC+调整:18.8万桶不足以覆盖运输缺口
OPEC官方公告显示,此前参与额外自愿调节的七个核心产油国决定在9月份实施约18.8万桶/日的产量微调,同时要求相关成员国对前期的超产额度进行补救性补偿,并定于9月6日召开例会再次评估全球市场供需。这一动作固然为原油供给端提供了可量化观察的政策变量,但在实际天平上的分量绝不应被刻意夸大。
与霍尔木兹海峡通航不畅所涉及的百万桶级日常流量损失相比,18.8万桶/日的增量无异于杯水车薪。更关键的是,纸面上分配的名义增产配额,并不能直接等同于国际市场上新增的可出口实物。参与国不仅需要对冲履行严苛的补偿减产计划,其实际增产能力还受到上游地面设施、外运管网及区域地缘安全的多重物理制约。更为致命的是,倘若这些新增开采的原油最终依然受困于通行受阻的海湾咽喉内部,其对急需原料的终端炼厂而言几乎无法提供实际解渴作用。
因此,OPEC+本次调整的核心现实功能,更接近于向市场释放维稳信号以稳定远期预期,而非真正去填平现货市场的实质性缺口。其能否有效压低盘面风险溢价,取决于配额的实际执行率、油轮装船进度以及终端港口的到货数据,而非公报上的文字修辞。若增产额度能如数兑现且海峡货流配合改善,油价上方将形成一道切实的供给天花板;但若海峡水域安全情势继续恶化,这一配额调整大概率只能沦为纸面文章。
炼化错位:原油恢复快于成品油
IEA 7月月报指出的另一个关键结构性断裂在于炼化环节:6月份全球炼厂原油加工量虽环比反弹150万桶/日,但与去年同期相比仍大幅偏低600万桶/日;更刺眼的是,波斯湾地区的精炼成品油和液化石油气(LPG)出口量尚不足战前常态的一半,而同期的原油出海流量已恢复至2月水平的近四分之三。能源产业链的核心瓶颈,正在从“源头有没有开采出原油”,不可逆转地转向“原油能否被加工提炼并运送出合格的终端燃料”。
这正是为何“商业原油被动累库”与“终端汽柴油供应偏紧”能够并存不悖的微观机制。当主要炼厂受制于开工瓶颈无法负荷运转、成品燃料无法及时装船外运时,其直接结果就是原油被迫滞留于产地港口,而在主要消费市场,终端成品油的裂解成本与采购溢价却被高高架起。在这一现实约束下,即便以Brent为代表的原油原料基准价格维持横盘平稳,终端工商业与居民消费者所承受的燃油通胀压力依然难以消解。
需求端同样呈现出复杂的两面性。IEA目前预估2026年全球原油总需求将同比下滑100万桶/日,但在边际节奏上,从5月份的年内低点到10月份,全球单日需求预计将强劲回升逾800万桶/日,并在此后向2027年全年增长200万桶/日的轨道推进。年度总需求的同比下滑,集中反映了长期高油价对宏观经济活动的深层反噬;而下半年可观的边际回升,则清晰刻画出欧美出行旺季的季节性动能以及此前受地缘压抑需求的集中释放。假若后续终端需求的边际修复速度显著快于全球炼化能力的重启步伐,成品油端的供需错配将率先引爆;而假若长期高通胀与高成本持续扼杀下游实际生产,那么原油端积累的库存缓冲垫将维持得更加持久。
在宏观金融环境层面,8月14日美元指数单日下跌0.33%,在计价货币层面为以美元标价的原油资产提供了边际利多;然而,同期美国10年期国债收益率逆势上升5个基点、美股主要指数呈现小幅回落,反映出宏观资本市场并未形成一致性的顺周期做多环境。原油资产的长期定价锚位,终究必须交由底层实物贸易流与下游产品平衡表来共同锚定。
后续催化剂:用五道门检验风险溢价
目前原油盘面的基准情景是:霍尔木兹海峡处于局部通行受阻但尚未彻底失控的摩擦状态,美国商业原油库存提供了一定的短期现货缓冲,推动WTI与Brent在高波动率区间内维持结构性分化运行。
向上破位走强的情景,必须在实物与交易层面同时越过严格的验证门槛:一方面,必须观测到关键海峡实际通行艘次或全球重要港口按期到港量的明确下挫,并伴随战区战争险保费与油轮运费的持续高位攀升;另一方面,EIA周度数据必须重新确认商业库存重返去库通道、本土炼厂开工率持续走高,或是汽柴油库存告急。若在上述微观变量兑现的同时,盘面进一步呈现Brent相对WTI转强、近月现货升水结构急剧拉宽,以及主要成品油裂解价差全线走阔,才能确凿判定地缘风险已真正渗透至物理实货层面。
向下回落走弱的情景,则对应着海运船队过峡航次重归稳定、战区附加险费率显著回落、全美商业库存延续累库态势,且在SPR战略释储边际放缓后依然未见区域性供给短缺,叠加全球终端消费与炼化开工数据进一步转弱。一旦这套组合信号成立,盘面此前计入的地缘风险溢价将迎来集中的快速回吐,OPEC+计划在9月投放的新增配额亦将进一步强化价格上方的压制力。
后续行情研判,应严格依托“五道门”所构筑的客观证据链逐层验证:
- 第一道门:国际权威海运安全机构的实时通报与涉事跨国能源企业的官方公告;
- 第二道门:霍尔木兹海峡过境油轮实际艘次、锚地等待滞留周期与战区战争险保费曲线;
- 第三道门:EIA每周商业原油、战略石油储备(SPR)、库欣交割地与终端成品油库存的综合结构变动;
- 第四道门:OPEC+核心成员国9月份实际增产调整与超产补偿减产计划的执行兑现力度;
- 第五道门:Brent-WTI跨区价差、期货期限结构(Back升水幅度)与下游成品油裂解价差是否形成同步共振强化。
在上述五道门未形成多维度的交叉印证之前,市场上任何脱离实物流证据的“必涨”或“必跌”定论,都只能是缺乏基本面根基的情绪押注。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…