
8月14日,霍尔木兹海峡再传油轮遇袭,美方随即表态可对伊朗实施无限期海上封锁,原油近端风险溢价再度被迅速推高。截至周五收盘,WTI 9月合约结算价报82.40美元/桶,较13日的81.25美元上涨1.15美元(+1.42%);Brent 10月合约结算价报88.52美元/桶,较87.07美元上涨1.45美元(+1.67%)。路透统计显示,全周布伦特累计上涨约6.0%,WTI累计上涨约5.4%。
尽管刚刚过去的周末里,可观测到的商业船舶过峡记录几近彻底停摆,但周一亚太电子盘开盘后并未上演预料之中的脉冲式暴涨,价格依然贴着周五的结算平台胶着拉锯。盘面的定价逻辑异常清晰:近月合约在为即期航道中断付出高昂真金白银;而美国商业原油单周意外暴增1740万桶的实货压力,叠加国际能源署(IEA)与欧佩克(OPEC)步调一致调降全球需求预期,像一道沉重的天花板,硬生生阻断了价格进一步向上冲关的动能。
周五拿回周涨幅,曲线仍是近高远低
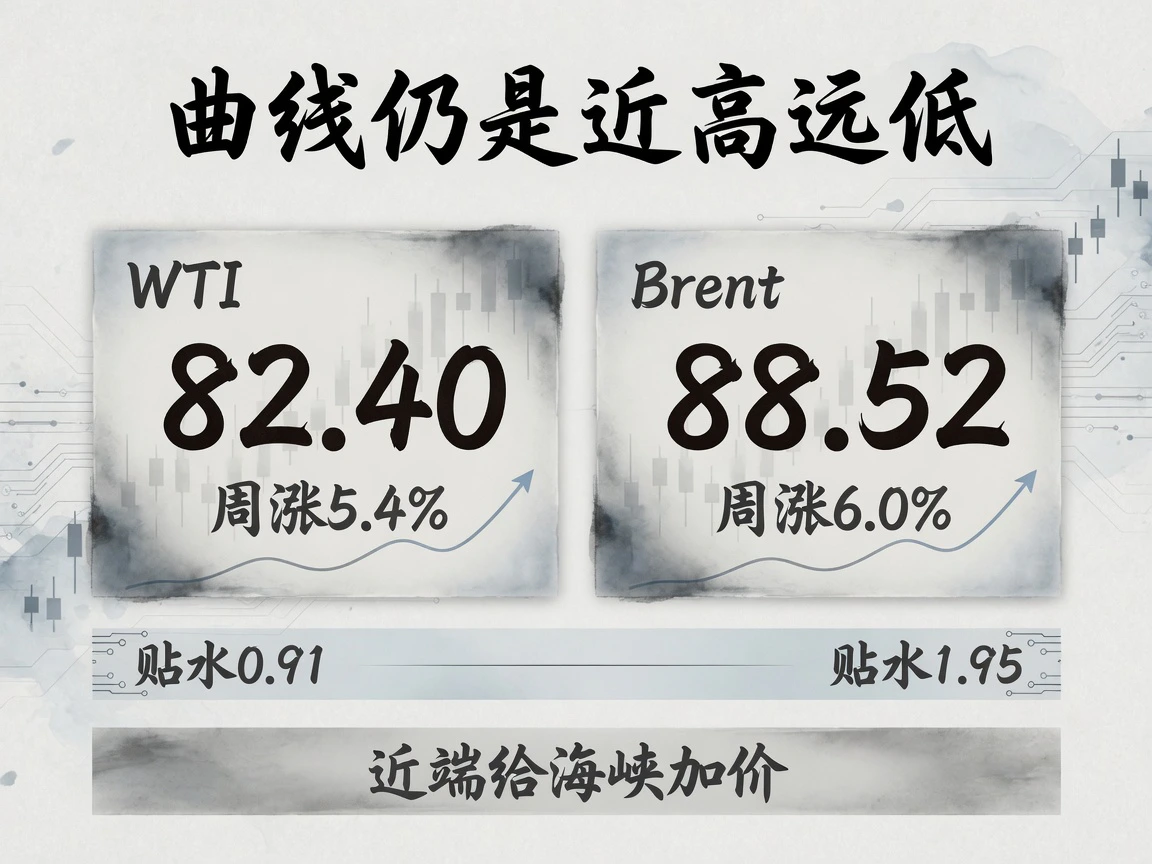
回顾整周行情,原油盘面经历了一轮剧烈的过山车行情。WTI周一直接从78美元一线跳空跃升至82.13美元,11日至12日盘中上探至83.2美元附近的阶段高点,13日获利回吐滑落至81.25美元,周五在地缘火情催化下再度强劲拉回;布伦特走势完全同步。若以8月7日收盘价(WTI 78.18美元、Brent 83.55美元)作为基准,全周涨幅分别锁定在5.4%与6.0%左右。值得注意的是,布伦特对WTI的跨区价差已由13日的约5.82美元进一步走阔至14日的6.12美元,直面中东海运咽喉风险的全球基准,相较于背靠内陆的美国本土原油再度拉开了估值裂口。
远期曲线依然维持着极为陡峭的近高远低(Back/现货升水)结构。WTI 10月合约结算价81.49美元,较9月合约贴水0.91美元;Brent 11月合约结算价86.57美元,较10月合约贴水达1.95美元。结构背后的交易心理暴露无遗:资金愿意为当期“随时可能断供”的即期现货支付极高的通道风险溢价,但远期头寸并未被恐慌绑架,依然在按照“地缘摩擦数月后终将降温、航道必然重开”的基准情景给予深幅折价。
周一进入电子盘交易时段,盘面主要体现报价水位的变化。路透新加坡发稿记录显示,格林尼治时间23:50(北京时间约07:50),Brent报88.72美元,WTI报82.35美元;随后大宗商品行情快照显示,北京时间08:54,Brent报88.49美元,WTI报82.06美元。直至截稿后的格林尼治时间08:06(北京时间约16:06),路透更新行情显示Brent报88.79美元(日内最高摸至89.40美元),WTI报82.16美元。数笔报价始终死死贴住周五建立的82/88美元平台,市场保持了高度克制,并未把周末的可观测断航折算成新一轮盲目追高的筹码。
1740万桶灌进湾区,成品油没有跟着松
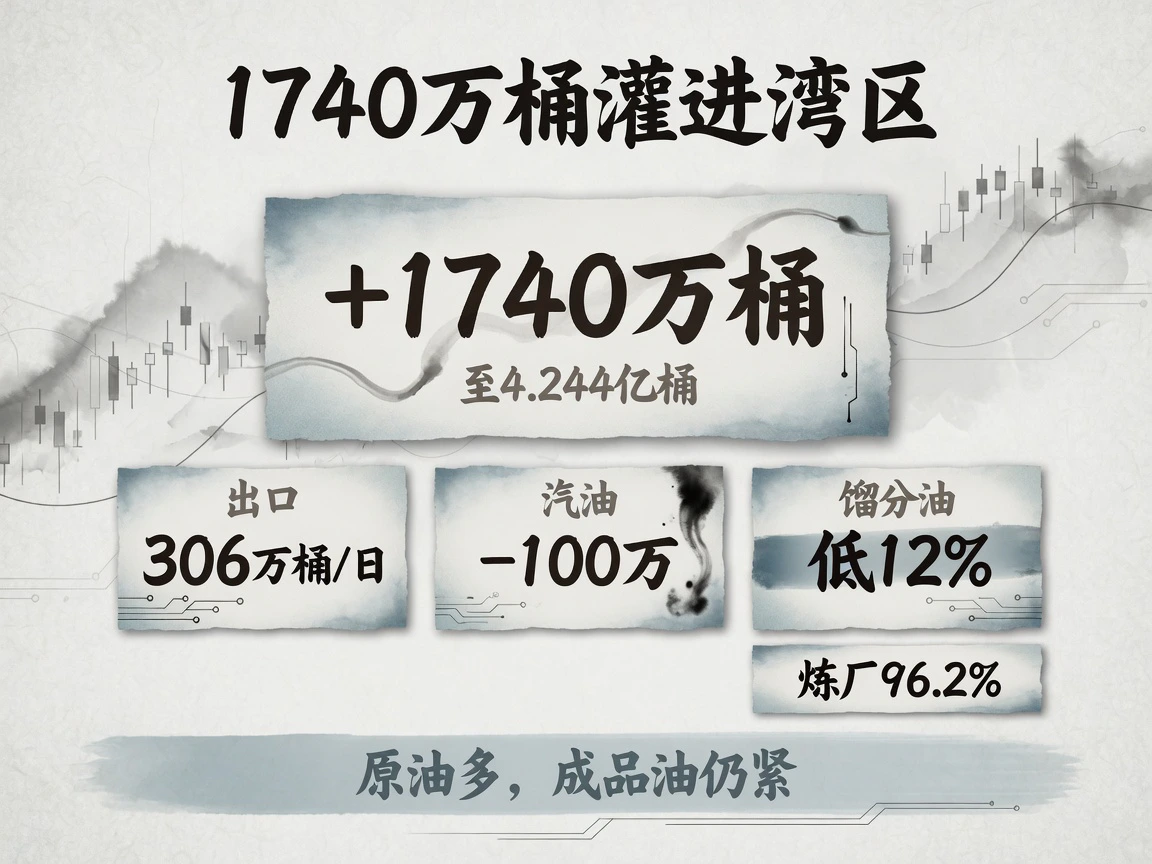
美国能源信息署(EIA)8月12日公布的周度库存数据(统计截至8月7日当周),给多头浇了一盆冷水:全美商业原油库存(不含战略石油储备)单周暴增1740万桶,总量升至4.244亿桶,虽然仍比五年同期均值低约2%,但该增幅已创下2023年1月以来的单周最高纪录,彻底击穿了路透调查此前预估的“减少140万桶”。
拆解这份异常数据不难发现,这并非内需突然坍塌,而是一场典型的供应链“回流拥堵”。当周美国原油出口断崖式降至306万桶/日,不仅创下2025年11月以来的最低水平,更是本轮中东冲突全面爆发以来的绝对低位;与此相对,原油净进口激增177万桶/日,触及2025年6月以来的最高点。库欣枢纽库存同步回升160万桶。路透引述能源分析机构Kpler的数据指出,绝大部分库存增量集中堆积在墨西哥湾沿岸,核心推手正是“出海通道骤缩与外海货源涌入”的共振。若下一周外输船运回暖,这1740万桶的原油堆积大概率只是暂时的物流梗阻,不能草率定性为供需格局的转折点。
但在另一端,战略石油储备(SPR)单周再度净流出约610万桶,总规模降至2.987亿桶,跌破3亿桶心理关口,刷新了1983年1月以来的最低纪录。商业库存的短暂充盈,掩盖不住国家战略缓冲垫见底的脆弱现实。
与原油端的被动胀库形成鲜明对照的是,下游成品油供给依然紧绷。当周全美汽油库存去化100万桶至2.087亿桶,较五年均值偏低约6%;馏分油微减约1万桶至1.071亿桶,低于五年均值达12%。炼厂开工率维持在96.2%的超高运转区间,表观消费量(油品总供应)小幅回落至2064万桶/日。IEA在最新研报中特别强调,轻质馏分和中间馏分油的持续紧俏,已将大西洋盆地的裂解价差与炼油毛利推向历史峰值,8月份欧洲市场的炼化利润甚至仍在刷新天花板。此外,贝克休斯14日公布的美国石油钻机数仅微增1座至455座。本土上游井口投资保持静默,指望北美页岩油快速增产以填补波斯湾缺口,在实体层面根本无法成立。
缺口还在加深,需求账本却被削薄
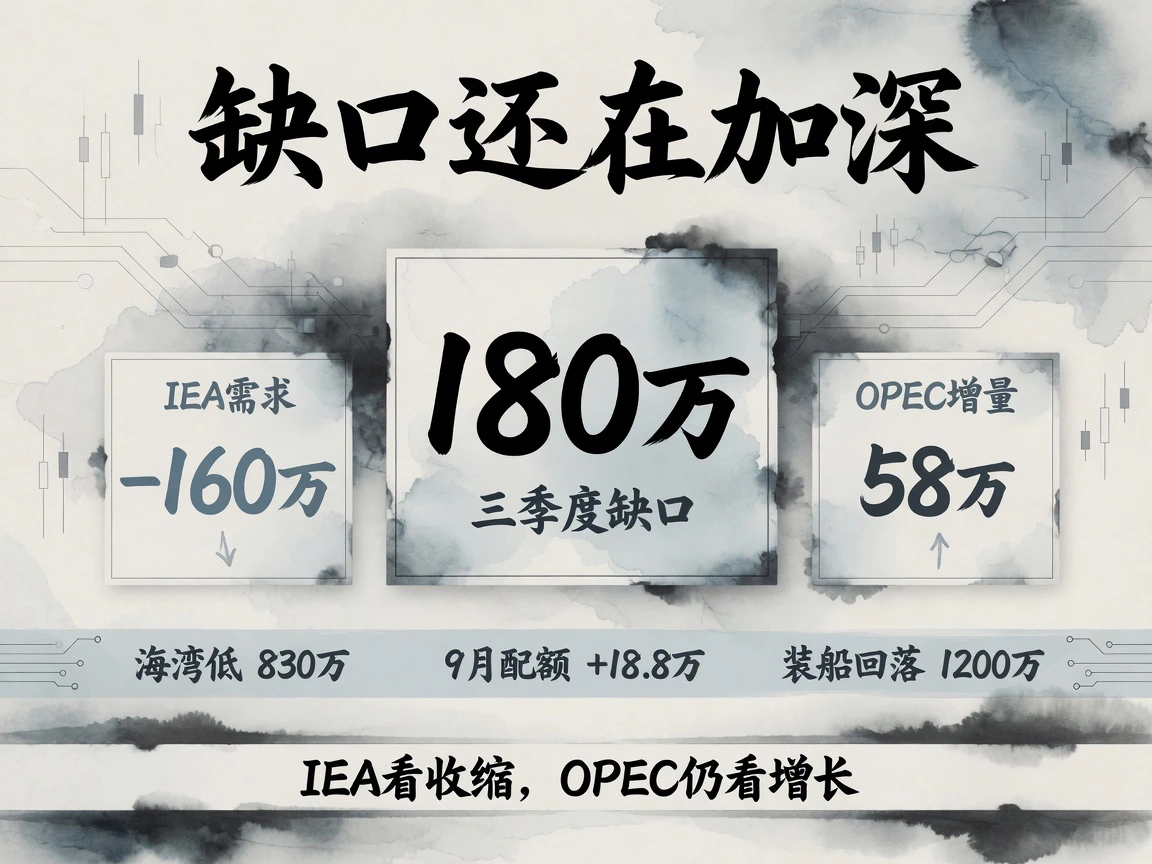
供需平衡表深处,多空双方在官方预测模型中展开了激烈的数字博弈。IEA在8月12日出炉的最新月报中,展现出一种“近端极度吃紧、远端全面反转”的撕裂预期:将2026年全球原油供应大幅下调为减少430万桶/日,同时将全球需求进一步下修为减少160万桶/日(较7月预测再削减51万桶/日)。在两相抵扣后,三季度全球原油供需缺口被拔高至180万桶/日,相比上月预估的约80万桶/日缺口足足扩大了一倍有余。
全球可观测原油库存在7月份单月大幅去化6900万桶,总存量已击穿79亿桶关口,开战以来累计去库约4.1亿桶。实地数据显示,7月份波斯湾地区原油日均产量仅为2390万桶,依然较战前基准低出830万桶/日;即便计入陆上管道绕行等备用通道,整个区域实际原油出口仅维持在约1500万桶/日。装船节奏呈现典型的衰竭特征:月初尚能勉强维持在约2000万桶/日,行至月下旬已逐步回落至约1200万桶/日。然而,IEA的模型依然固执地假设战事缓和后今年年末市场将重返供过于求,路透引述其模型预估称,2027年全球原油盈余甚至可能高达460万桶/日。期货远端曲线上深不见底的贴水,正是由这套宏观假设所铸成。
美国能源信息署(EIA)8月公布的短期能源展望则给出了另一套口径:预估霍尔木兹海峡二季度通航流量萎缩至490万桶/日(战前四季度正常水平为2160万桶/日),7月因战事关停的区域产能估为550万桶/日,这与IEA认定的830万桶/日关停幅度存在明显温差。价格判断上,EIA将三季度布伦特现货均价上修至约85美元,四季度预期降至78美元,2027年进一步滑落至69美元,其核心底层假设同样是海峡通行受阻主要局限在8月,9月后外输流量将逐步修复。
与此同时,OPEC在最新月度报告中将2026年全球原油需求增量下调至58万桶/日,这是该机构连续第四次调低这一预期(前值为78万桶/日),但将2027年需求增量逆势上调至216万桶/日。IEA直指今年总盘子在萎缩,OPEC则坚称仍在扩张。针对供给调节,OPEC+核心成员在8月2日拍板决定于9月份象征性增加约18.8万桶/日配额,借此走完此前165万桶/日自愿减产的退出流程,但公报对四季度安排只字未提,下一次七国线上评估会议定于9月6日召开。路透此前便已指出,今年以来OPEC+的一系列配额调整多停留在纸面文件;面对波斯湾实际装船量从2000万级向1200万级滑落的巨大现实断层,每月区区18.8万桶的增量配额,在实物天平上完全不是一个数量级的筹码。
周末过峡近乎停摆,船讯对不上官方
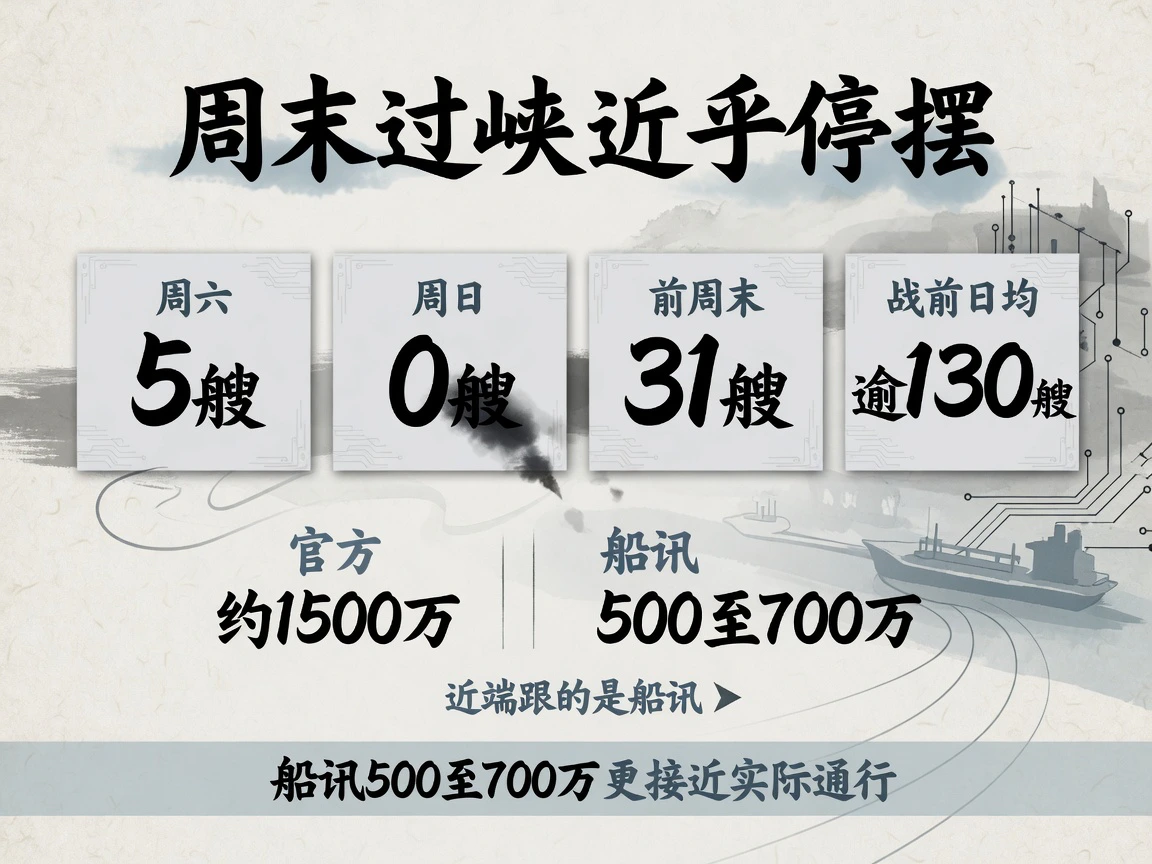
海峡水域的实地风险在过去几天骤然升温。阿联酋官方周四晚间通报,两艘与阿布扎比国家石油公司(ADNOC)存在业务关联的商船在霍尔木兹海峡附近遭弹体袭击;周六官方再度确认,周五白天又有第三艘油轮在航行途中遇险。海事监测机构Kpler追踪到的过境轨迹令人心惊:上周六整日仅有5艘商船完成过峡,而周日的全天过峡登记直接清零(上一个周末同期为31艘);而在危机爆发前,这片咽喉要道每日穿梭的各类船只平均超过130艘。周六仅存的几艘过峡船次中,还包括一艘故意关闭了自动识别系统(AIS)的空载超大型油轮(VLCC),以及一艘紧贴伊朗领海航线的印度籍超大型液化气船。尽管关闭应答器的“幽灵船”可能造成部分统计遗漏,但从数量级来看,水道运输已陷入事实上的瘫痪。
实地断流与官方的安抚口径形成了极具讽刺意味的断层。美国能源部长赖特在8月12日公开发声,宣称霍尔木兹海峡近七日均流量依然接近900万桶/日,若计入周边陆地管线绕行,区域总外运能力依然维持在约1500万桶/日。然而商业船讯追踪给出的海峡实际海运通量,仅在500万至700万桶/日之间艰难浮动。周末过峡量的彻底崩塌,彻底撕开了官方乐观数字与卫星追踪轨迹之间的裂口。在原油近端交易中,现货资金追随的永远是真实的装船数据与港口船讯,绝非政策宣讲。
地缘对抗的外交姿态仍在升级。美方公开释放信号,声称具备对伊朗维持“无限期海上全面封锁”的军事与后勤能力;美国财长贝森特亦放话称,财政部下周将端出一套“在经济孤立史上前所未见”的极限制裁与次级封锁方案。封锁的期限威慑已经抛出,但可落地的细则仍在博弈。德黑兰方面的回应同样寸步不让,伊朗外长阿拉格希周末明确表态,除非华盛顿完全接受伊方就海峡通行提出的全部诉求,否则正常航运绝无可能恢复,并明确称目前未有重启外交斡旋的考量。
波斯湾之外的替代航道同样险象环生。南部咽喉曼德海峡周末两天的过境商船降至49艘(前一周末为55艘),且Kpler全天未监测到任何悬挂沙特国旗的油轮通过。周五,俄罗斯黑海重镇新罗西斯克港的Sheskharis原油装卸码头因遭遇自杀式无人机袭击紧急关停,该码头日常原油吞吐能力高达约70万桶/日。红海与黑海两大关键走廊同时出现运力阻塞,意味着支撑油价近端溢价的引线早已不再只系于霍尔木兹海峡单点。
82与88已经付过一层封锁的钱
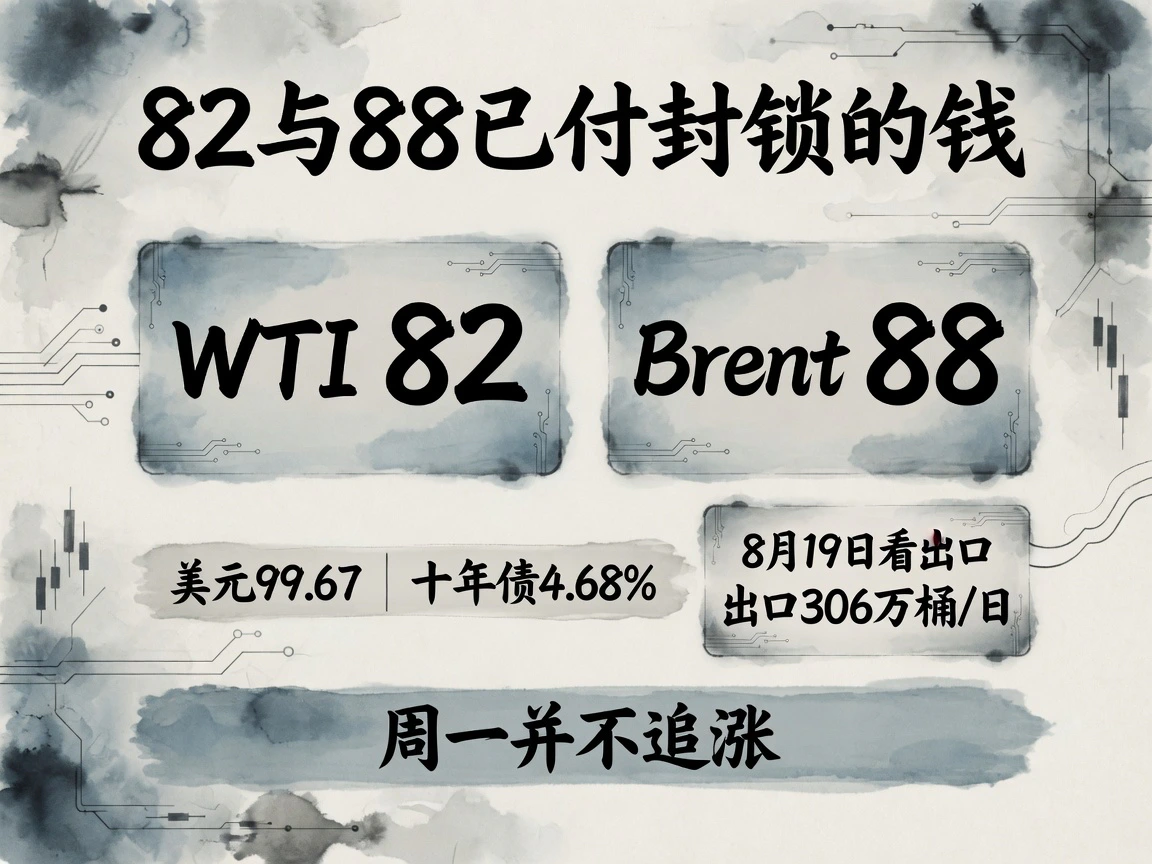
放眼外围宏观环境,跨资产维度的信号并未给原油多头提供单边顺风。8月14日,美元指数下跌0.29%至99.67,弱势美元在汇率层面给以美元计价的原油提供了微弱托底;但长短端美债收益率再度反弹,10年期美债收益率收报4.68%(单日上行5个基点),2年期收报4.17%(上行2个基点),标普500指数收跌0.17%,金价微涨0.39%。利率抬升与美股承压,暴露出宏观流动性环境对风险资产的压制依然存在。
更深层的内伤已开始在外围经济体的实体账本中显现。周一日本内阁府公布的二季度GDP折年率仅增长1.1%,显著落后于路透经济学家共识预期的2.0%;分项中私人消费增长完全停滞,企业资本支出环比大幅下滑1.2%。路透在分析中直言,中东原油供应链动荡导致的进口成本飙升,正在实质性削弱原油进口国的终端需求。周五的原油拉升纯粹是地缘封锁和袭击事件驱动的供应溢价,宏观基本面非但没有配合,反而构成了向下的阻力。
当前盘面近端交易的核心,无非是笃定海峡在短时间内绝不可能恢复常态。然而,美国商业原油的脉冲式累库,叠加两大机构对全球需求前景的同步抽水,牢牢将价格波动锚死在WTI 82美元与Brent 88美元的核心成交区间。成品油低库存支撑着极陡的现货升水:近月交易海峡即期封锁,远月折现战后过剩。正如新加坡Phillip Nova分析团队向路透指出的那样:在看到核心输油管道、关键储运设施或港口码头遭受无法逆转的物理摧毁之前,近月合约的投机买盘很难再有进一步向上的冲关底气。
周末通航的近乎冻结,未能在周一盘初引爆追高行情,充分表明上周五盘面推至82/88美元时,就已经预先将“美方无限期封锁”以及“航行受阻常态化”的边际预期充分计入。相较于白宫再度喊出何等严厉的封锁口号,本周初海峡能否重新走出第一批商船轨迹,才是决定近端高溢价能否站稳的胜负手。接下来的焦点在于8月19日发布的最新EIA周报,届时需要重点验证全美出口能否从306万桶/日的深渊中脱困;若贝森特声称的极端制裁手段实质性延伸至金融结算或再保险剥夺,原油的风险溢价才具备打开下一层空间的现实条件。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…