
8月14日公布的美国7月零售销售意外转跌,叠加密歇根大学8月消费者信心初值再度下滑,令市场对美联储9月重启加息的担忧明显缓和。当天,芝加哥联储主席古斯比在接受彭博采访时表示,近期夏季物价数据固然令人欣慰,但仍需要连续数月看到通胀降温的明确证据,才能确信物价正在稳步回到2%的目标轨道。
在此之前,美联储在7月28日至29日的议息会议上刚以9比3的投票结果维持联邦基金利率目标区间在3.50%–3.75%不变。当时,哈马克、卡什卡里与洛根三位票委曾投票主张当场加息25个基点。由于上述政策决议形成于最新数据出炉之前,截至发稿,美联储理事会并未发布新的政策文件或票委声明,周末期间也未见其他联储官员发表最新言论。
经济数据:零售销售九个月来首现负增长
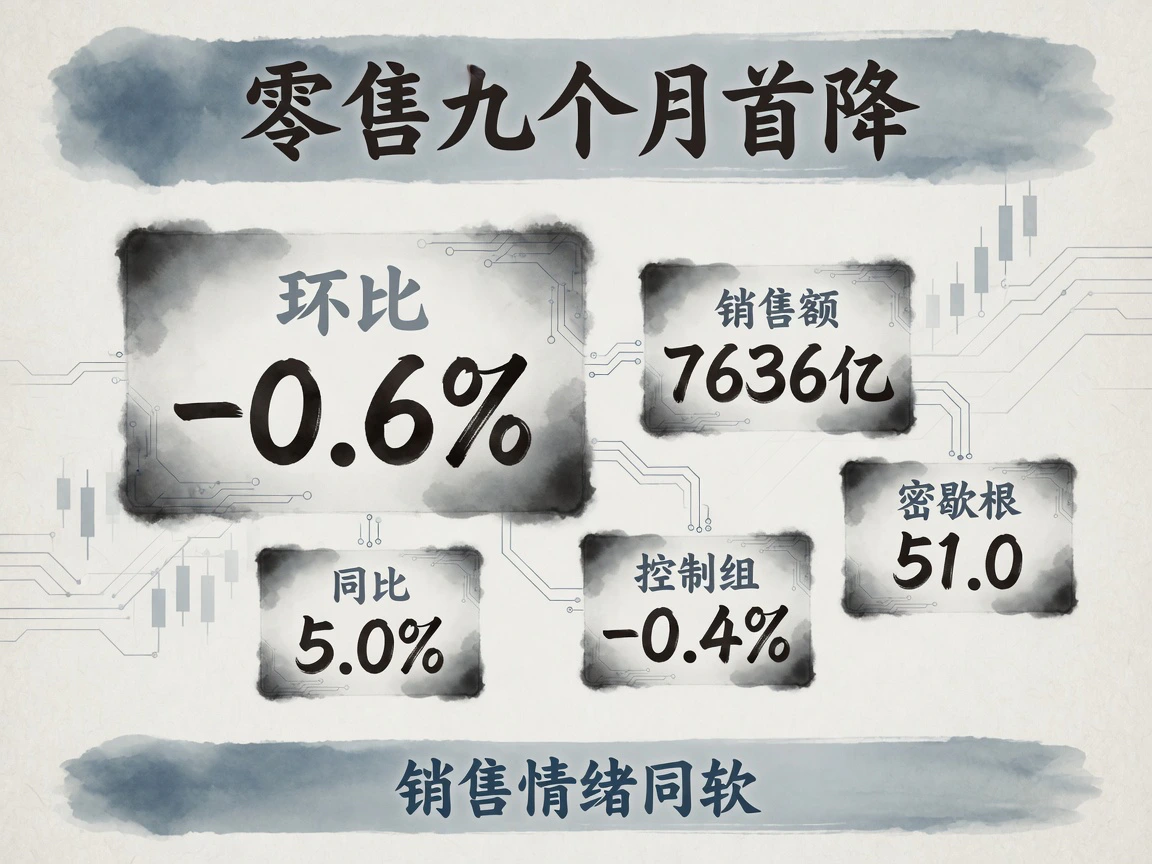
美国普查局数据显示,经季节调整后,7月零售与餐饮销售额为7636亿美元,环比下降0.6%(抽样误差范围为±0.4个百分点),同比增速仍录得5.0%;6月环比增速则维持在0.2%。此前路透社调查的经济学家预期中值为增长0.1%。这不仅是全美零售额近九个月来首次环比下滑,同时也创下了过去14个月以来的最大单月跌幅。
分项指标中,非店面零售(主要为电商)环比大跌2.2%,汽车及零部件销售下滑1.8%,加油站销售额亦下降0.9%。路透分析指出,油价走低直接拉低了加油站销售额;与此同时,亚马逊将年度Prime Day会员日从往年的7月提前至6月,促使其他大型零售商纷纷跟进打折促销,导致消费需求在6月集中透支后于7月出现回吐;此外,年初大额个税退税对居民日常支出的支撑效应也已逐步衰退。尽管服装专卖店销售回升1.9%、餐饮服务消费上涨0.5%,显示部分可选消费与体验支出仍有回补,但更具参考价值的控制组表现却同样疲软。剔除了汽车、汽油、建筑材料及餐饮服务后、用于测算GDP个人消费支出的核心零售控制组环比下滑0.4%,大幅低于市场原本预期的增长0.3%。控制组出现实质性萎缩,表明居民消费意愿的减弱并不能单纯归咎于油价波动或促销档期错位。
路透援引蒙特利尔银行(BMO)经济学家的观点指出,零售数据显著放缓,预示着第三季度实际个人消费开支将面临明显降温,这为美联储在9月会议上继续按兵不动提供了更充分的依据。高盛随后迅速将美国第三季度实际GDP年化季率预测下调0.5个百分点,至2.2%。
同日公布的密歇根大学8月消费者情绪指数初值录得51.0,不及7月终值55.2,亦显著低于市场普遍预期的54.5左右,打断了此前连续两个月的低位反弹走势。该调查主管Joanne Hsu指出,居民普遍预期高物价带来的生活负担将在未来较长时期内持续存在:仅有8%的受访者预计未来一年自身的收入增速能够跑赢通胀,这一比例较2024年12月的18%大幅缩水。与此同时,一年期通胀预期初值由4.2%微升至4.3%,五年期长期通胀预期则维持在3.3%,已连续三个月停滞在该水平,依然明显高于2024年所处的2.8%–3.2%常规区间。消费支出与居民信心双双走弱,但中长期通胀预期却迟迟未能松动——当下立即加息的紧迫性固然有所缓解,但通胀预期出现高位“钉住”的深层隐忧依然存在。
权威发声:古斯比提出的验证门槛难以在9月前达成
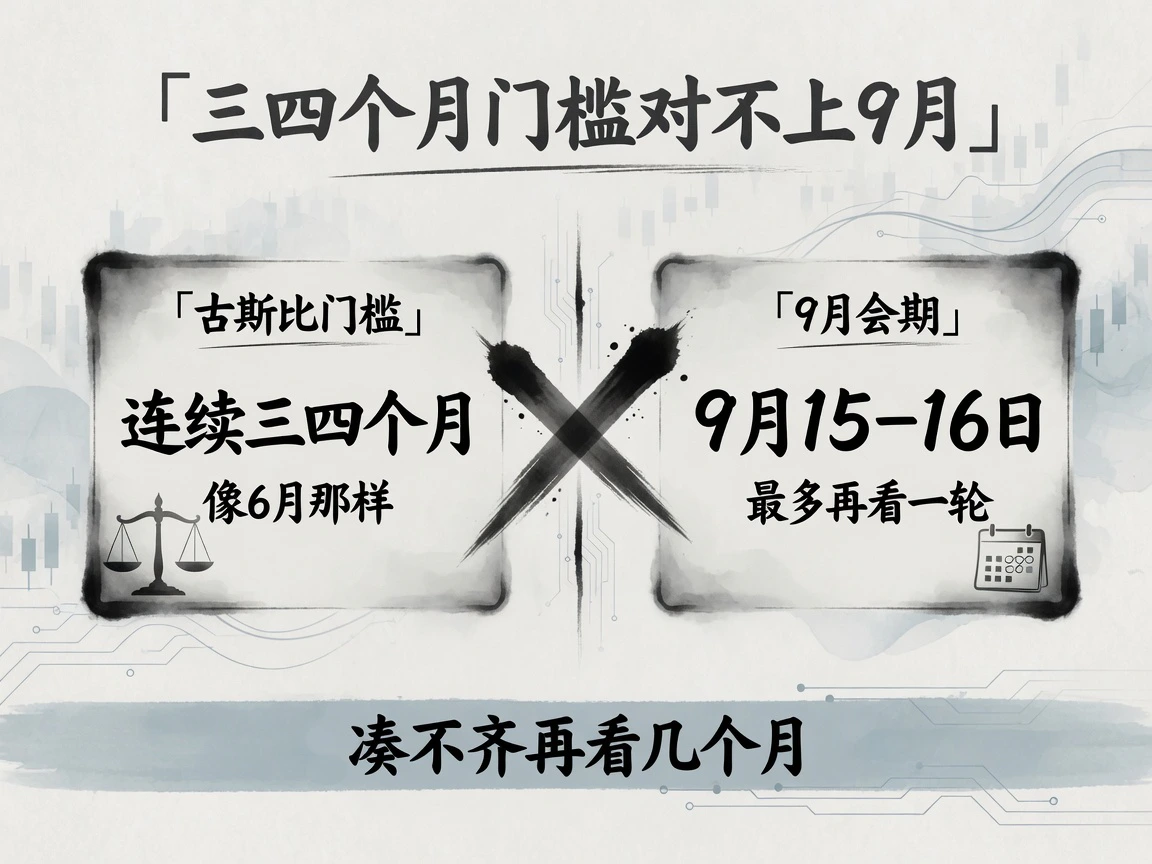
在彭博电视专访中,古斯比直言夏季物价读数确实带来了积极信号,关税及原油价格等过去一年里冲击经济的供给端扰动正逐步被市场吸收。“如果我们能连续三到四个月看到像6月那样令人满意的物价读数,我对于通胀重返2%目标的信心会坚实得多。”但他着重警示称,美国通胀偏离政策目标已持续整整五年,通胀预期一旦在居民心中彻底钉住,“去通胀的过程将极其痛苦且代价高昂”,因此不主张在货币政策转向或路径调整上操之过急;就基本面而言,目前的经济增长与劳动力市场整体仍处于“稳健”状态。
古斯比在2026年并非FOMC轮值投票委员,在专访中他也并未明确表态9月会议应当加息还是维持现状。然而,他所设定的政策考量门槛在时间线上难以匹配9月15日至16日的下一次议息会议:到9月中旬前,联邦公开市场委员会最多只能再看到一轮8月份的CPI与PPI数据,从客观上根本凑不齐他所要求的“连续三至四个月”。截至发稿,美联储主席沃什及其他具有投票权的理事均未安排进一步的公开讲话。
政策预期:9月按兵不动成为利率市场基准情景
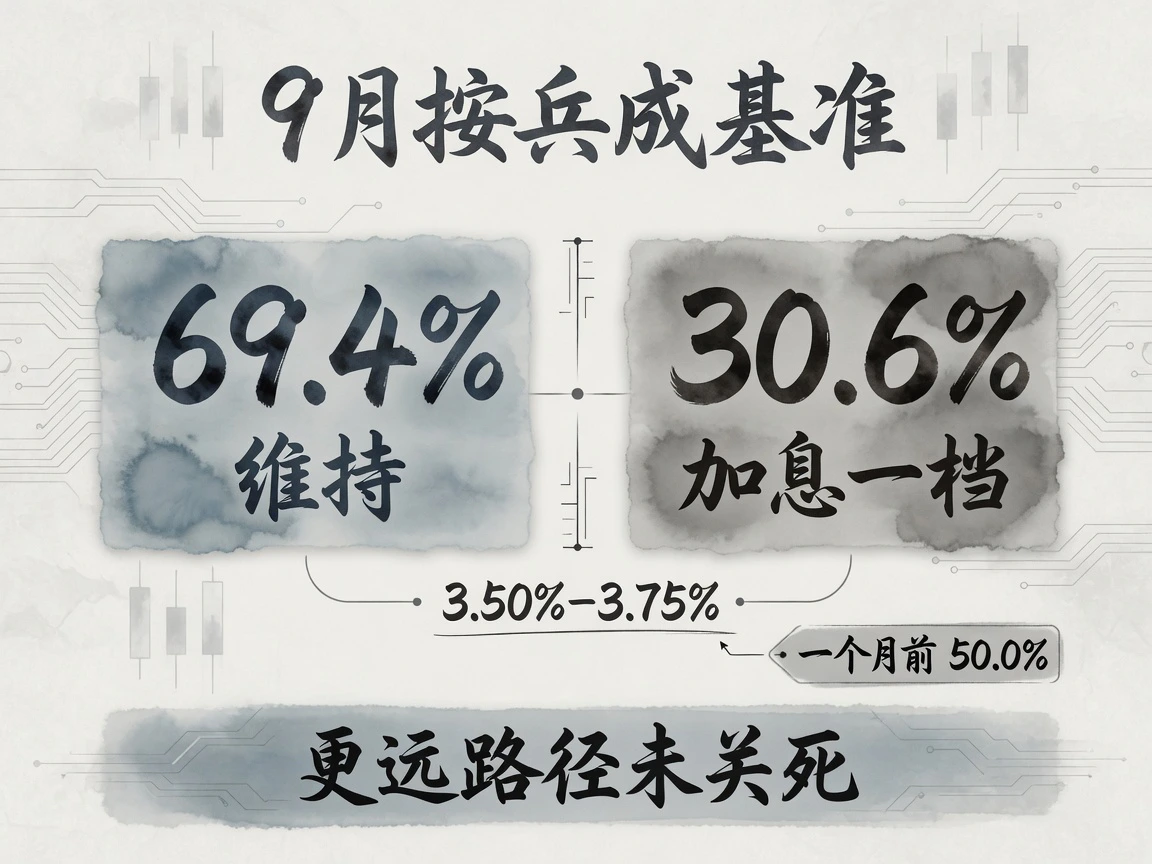
零售销售与情绪数据发布后,芝商所CME FedWatch工具显示:联邦基金利率期货市场预计9月15–16日会议维持3.50%–3.75%利率区间的概率约为69.4%,再度加息一档(25个基点)的概率则降至约30.6%,较周四的33.9%及一个月前的50.0%均有明显回落(该数据采集于北京时间8月14日约20:37)。随后彭博终端的即期读数虽微幅调整至维持利率概率67.4%、加息概率32.6%,但利率押注退潮的大方向并未改变。由于美东市场随后进入周末休市,截稿前未有新的定价变动将政策路径推向新区间。
古斯比倾向于拉长观察窗口,而利率衍生品市场已正式将“9月按兵不动”定价为核心基准场景;当然,四季度乃至年底前进一步加息的窗口并未完全关闭。8月19日美联储将公布7月FOMC会议纪要,届时市场将重点探寻委员会内部关于供给端冲击传导及通胀预期固化风险的具体分歧;而8月27日至29日举行的杰克逊霍尔全球央行年会,将是9月决议前美联储主席最重要的官方沟通窗口。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…