
美东时间8月19日下午,美联储正式披露7月28日至29日FOMC议息会议纪要。在决议出炉当晚,9比3的表决结果便引发了市场的高度警惕,而这份纪要则进一步将委员会内部潜藏的鹰派纵深公之于众,也让9月中旬重新加息的讨论从边缘猜测转变为现实考量。自去年12月最后一次降息以来,联邦基金利率目标区间已在3.50%–3.75%的水平上连续五次按兵不动,但当前的平衡显然比表面数字所呈现的更加脆弱。
票决背后的鹰派纵深:三张异议票之外,多位与会者主张即刻加息
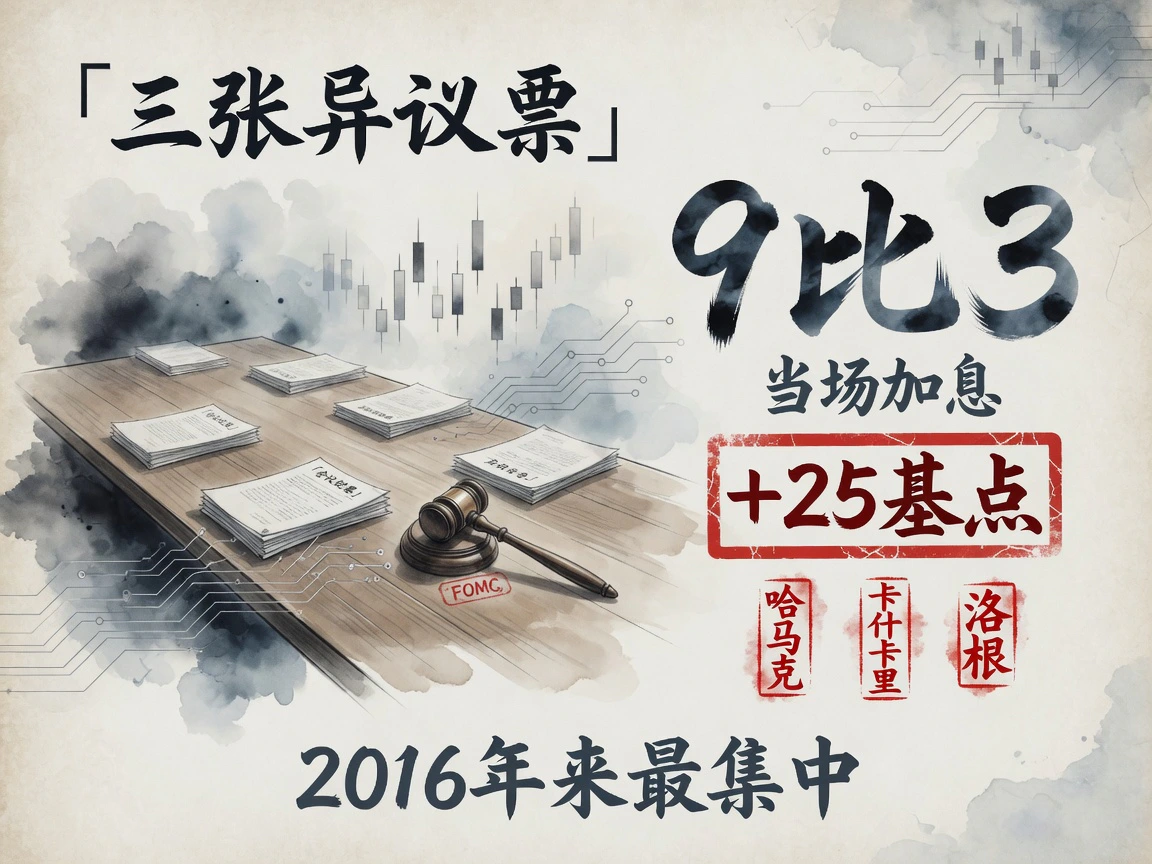
回顾7月会议的表决,克利夫兰联储主席Hammack、明尼阿波利斯联储主席Kashkari以及达拉斯联储主席Logan同时投下异议票,联手主张当场加息25个基点。决策层在同一次会议上出现如此密集的同向鹰派反对票,在2016年以来的联储历史上尚属首次。
然而,纪要文本所揭示的紧缩呼声远不仅限于这三张台前异议票。纪要明确指出,实际上有“数位”(several)与会者倾向于在7月会议上就启动加息,其核心逻辑在于价格上行动能依然具有广泛性,唯有进一步收紧政策立场,才能确保物价稳定与充分就业的目标可持续达成;更有“少数”(a few)与会者发出预警,及早采取行动能以较小的步长防患于未然,避免日后被迫走上一条斜率更陡峭、经济代价更沉重的追赶式紧缩路径。再向上看,持防御态度的群体更为庞大——“许多”(many)与会者认同,只要通胀未能显现出清晰持续的回落态势,继续收紧货币政策很可能成为必要选项。通篇文件当中,没有任何关于降息的探讨或倾向。
新任美联储主席Warsh在会后将其形容为一场“富有成效的家庭内部争论”。但透过美联储精炼的微观语意不难看出,加息早已不再是个别地区联储官员的边缘姿态,而是演变为足以在整个委员会内部形成政策牵引力的重要选项。
通胀叙事全面趋紧:多重供给冲击叠加预期脱锚风险
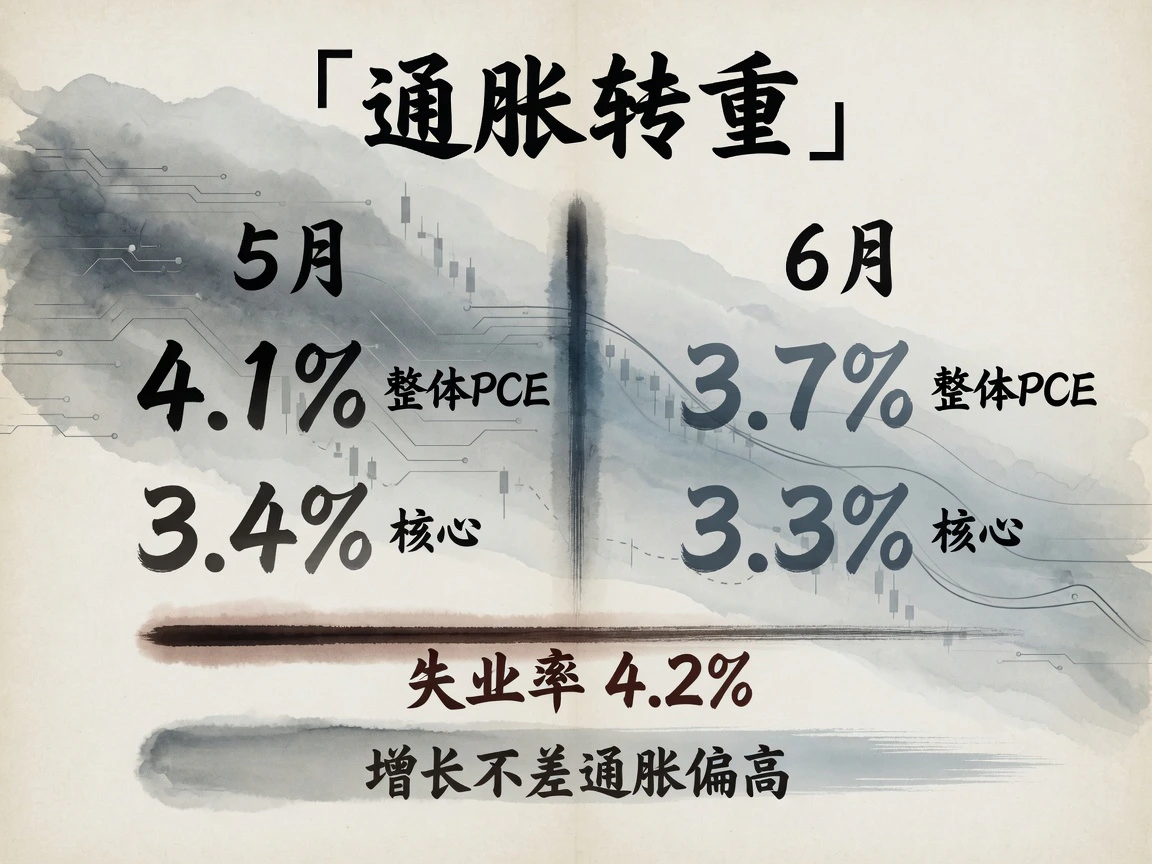
鹰派阵营能够迅速凝聚共识,根本原因在于决策层对通胀中枢的定调正在发生实质性转向。根据联储工作人员在会上的测算口径,5月美国整体PCE同比增速录得4.1%、核心PCE为3.4%;对6月的预估读数虽分别降至3.7%和3.3%,但这种回落速率显然远未达到能让决策者放宽心扉的安全区间。
与会者将眼下顽固的价格压力拆解为三股交织的现实推力:关税调整向终端零售价格的滞后传导、中东地缘冲突所激化的能源与供应链摩擦,以及以算力中心建设为代表的AI基建投资所释放的旺盛新增需求。更令决策层警惕的是风险的不对称性:若地缘冲突长期化,上游成本的侵蚀将转变为常态化的通胀拉力;而在通胀持续数年偏离2%政策锚地之后,长期通胀预期一旦出现松动和脱锚,货币政策重建公信力的成本将成倍攀升。
与此同时,劳动力市场的表现并未给出推迟收紧的理由。6月失业率保持在4.2%的健康水位,居民消费展现韧性,叠加AI相关投资的持续扩张,经济活动整体维持平稳扩张态势。“基本面并未走弱、通胀黏性却未见消退”的宏观组合,正好构成了加息派最硬核的立论基础。
机制设计现新线索:沃什提议缩减会议频次,负债表评估稳步推进
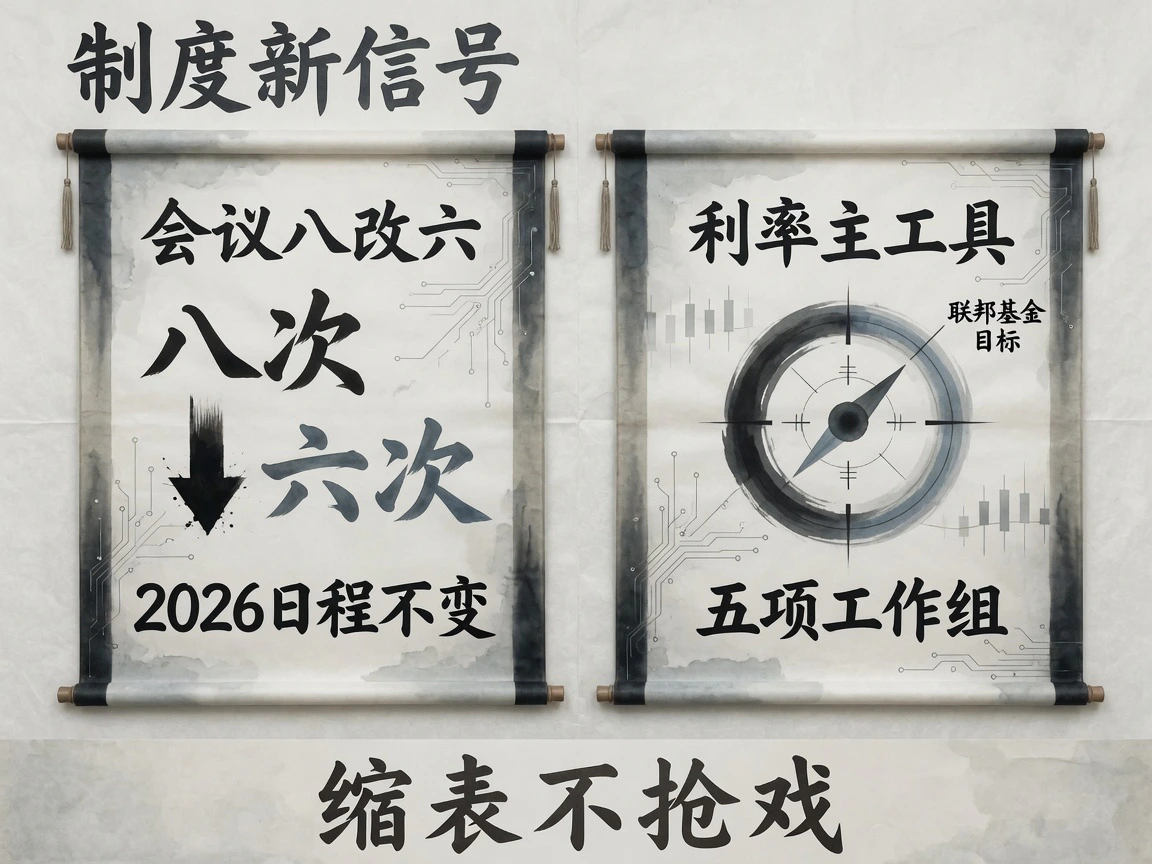
在关于当期利率的博弈之外,这份纪要还隐约透露出两项关乎美联储中长期制度演进的线索。
其一是决策流程的结构性精简。Warsh在会上正式提议,将目前每年八次的常规FOMC会议频次缩减为每年六次。这一设想的初衷在于拉长两次决议之间的数据观察窗口,减少高频噪音对政策制定的扰动,同时为更具深度的中长期战略议题研讨腾挪时间。委员会目前尚未就此形成最终决议,2026年剩余的既定议息日程将维持原样不变。
其二是资产负债表框架的权责定位。在针对缩表节奏与流动性管理的审议中,与会者将此前搭建的五个专项工作组定位为开展系统性框架评估的核心抓手;但与此同时,决策层再次重申,联邦基金目标利率依然是引导货币政策方向的首要工具。这意味着在未来一段时间内,关于准备金充足性及缩表路径的技术性探讨,不会从根本上分流或取代基准利率对于宏观调控的主导地位。
官员沟通维持静默,市场定价基本脱敏
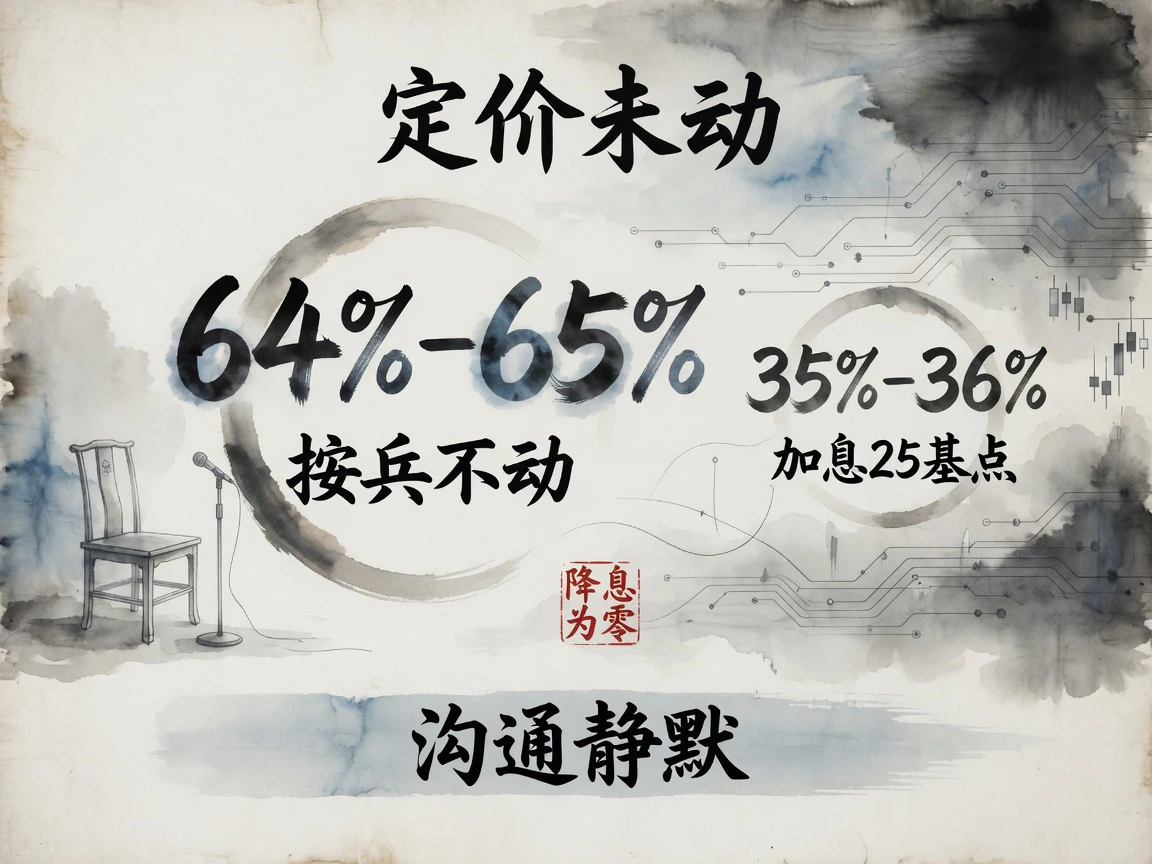
纪要公布窗口的前后,美联储理事会与各地方联储均未安排票委公开发表讲话。这一方面暗合了Warsh自5月掌舵以来刻意降低公众曝光度、减少口头噪音的管理风格,另一方面也意味着决策层在将统一沟通的重头戏全部留给即将来临的杰克逊霍尔全球央行年会。
金融市场的定价中枢则基本保持了静态平衡。芝商所CME FedWatch工具在8月18日至19日前后的综合读数显示,利率互换对9月16日会议按兵不动的概率定价约在64%–65%,加息25个基点的隐含概率则维持在35%–36%附近,降息预期已彻底归零。由于7月决议声明本身的强硬基调与三张异议票早已被市场深度消化,这份滞后近三周的纪要公布后,美债现券与利率期货曲线并未发生显著异动,交易员选择静待更有实质冲击力的新增增量。
关键检验窗口临近:杰克逊霍尔与新一轮通胀数据定调后市
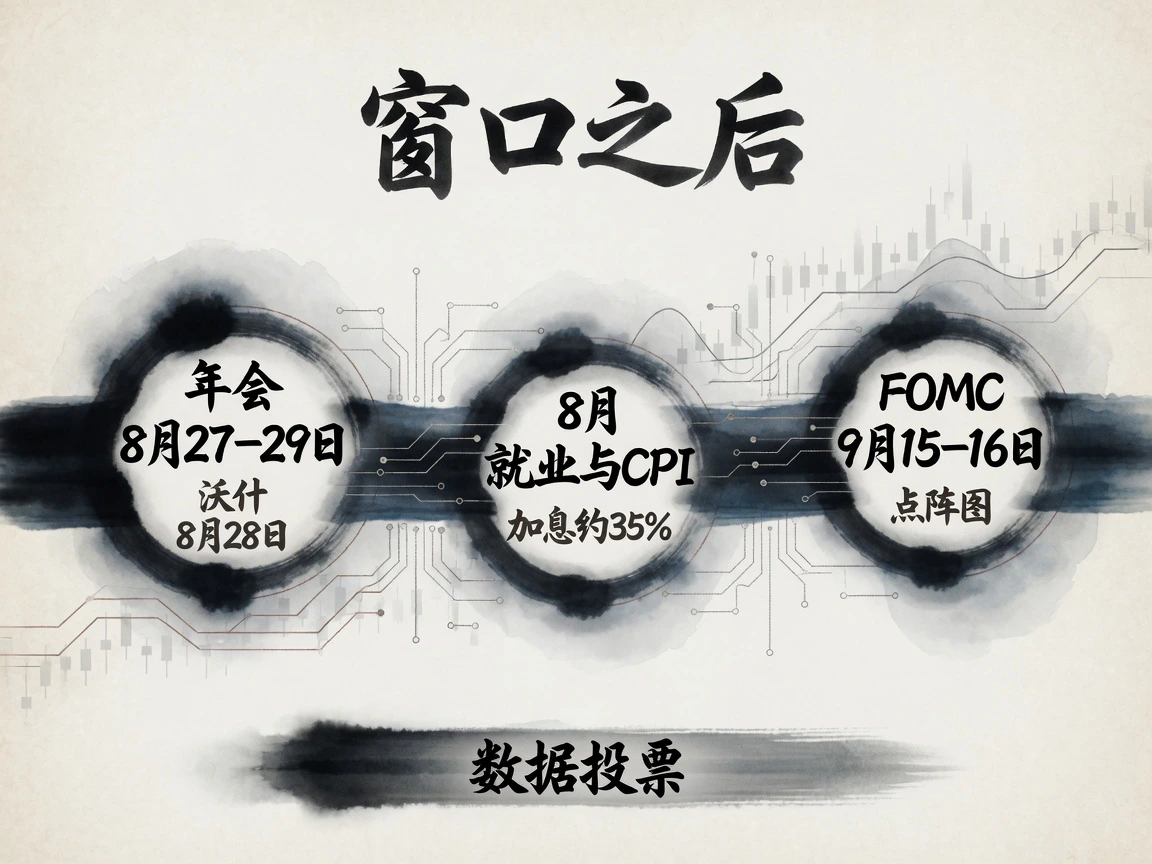
纪要所描绘的鹰派图景最终能否在9月转化为具体的加息操作,取决于未来三周内依次落地的三道关键关卡:
首先是8月27日至29日举行的杰克逊霍尔年会。Warsh的主旨演讲已排定在8月28日,这是他接棒联储主席以来首度面对全球央行同侪发表重大政策框架陈述,其对通胀容忍度、中性利率评估以及对年内加息可能性的任何微调,都将成为重塑预期曲线的风向标。
其次是9月议息会议前出炉的8月非农就业报告与CPI物价指数。这两组硬数据将直接充当定盘星,决定当前停留在35%左右的加息定价究竟是向上突破还是回吐消散。
最后是9月15日至16日召开的FOMC决议。本次会议将同步发布季度经济预测摘要(SEP),届时点阵图的分布形态,将首次在量化层面直观印证“许多委员倾向于进一步收紧”到底具有怎样的真实分布权重。
这份会议纪要的核心意图已经非常清晰:只要通胀下行的斜率未达预期,美联储重启加息的制度门槛就远比外界想象的更低。接下来政策的天平究竟倒向何方,终究要看即将揭晓的宏观数据如何交卷。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…