
美东时间8月18日,美联储进入没有票委公开发声的静默窗口,但官方发布的一连串基本面材料却丝毫不平静。从工业产出报告、地区联储高层的经济展望,到达拉斯联储关于关税价格传导的专题研报,三份来自联储内部的材料释放出高度一致的信号:实体经济韧性未衰,通胀黏性依然顽固,短期内政策利率根本没有掉头宽松的依据。目前,联邦基金目标区间仍定格在3.50%–3.75%;7月议息会议上9比3维持利率不变的表决中,那三张主张加息25个基点的异议票,正获得来自基本面与内部研究的持续背书。
工业产出:实体经济未现失速,缺乏政策救场借口
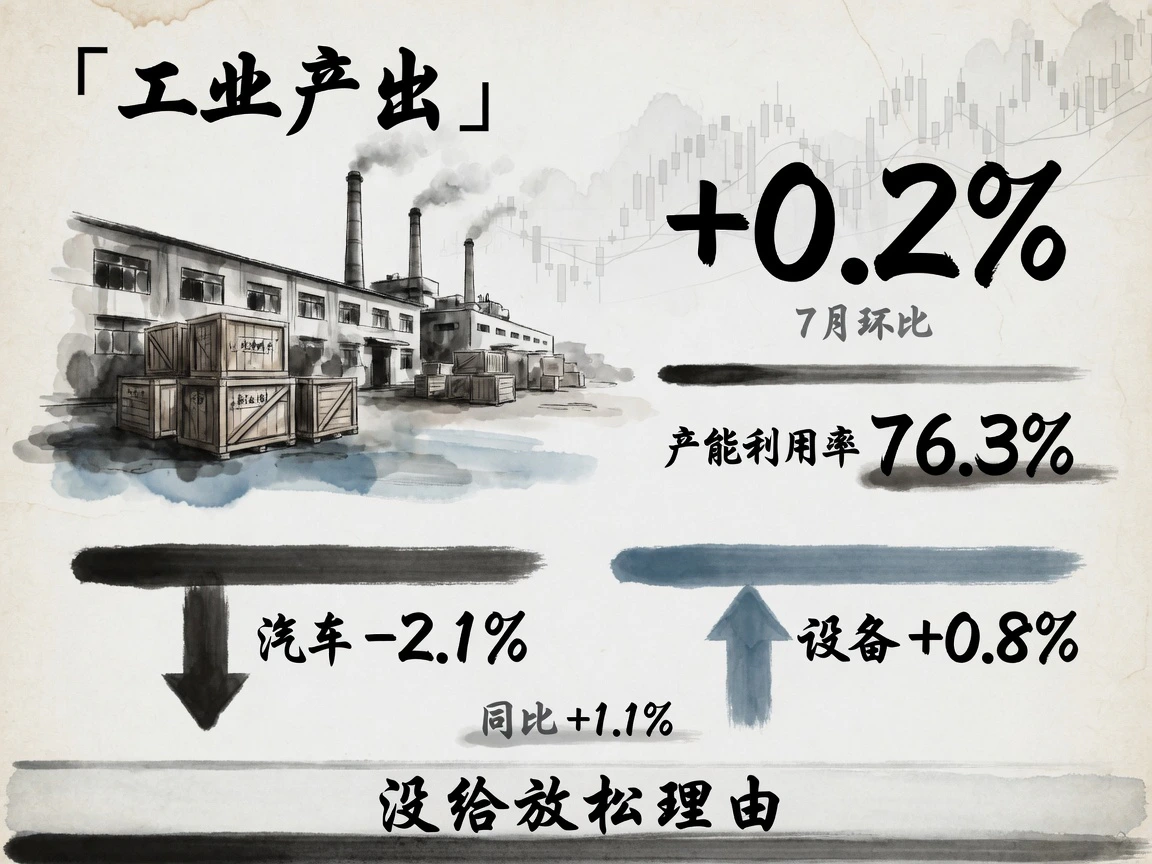
美联储8月18日发布的 G.17 工业产出报告显示,美国7月工业产出环比增长0.2%,制造业产出同样录得0.2%的环比增幅;全行业产能利用率升至76.3%,虽仍较长期均值低3.1个百分点,但产出总指数已稳步站上103.0(以2017年为100),同比实现1.1%的增长。
生产端的内部结构分化格外鲜明:受高利率环境与需求周期扰动,汽车及零部件产出环比下挫2.1%;但与此同时,商业设备产出逆势上涨0.8%,印证AI算力建设与数据中心相关的强劲资本开支正在为投资端构筑坚实底座。这份整体读数谈不上经济过热,但足以确认一点:实体部门远未滑入需要央行降息救场的疲软陷阱,货币政策自然不必急于提供宽松托底。
关税研究:供应链缓冲压低短期通胀,但涨价压力并未出清
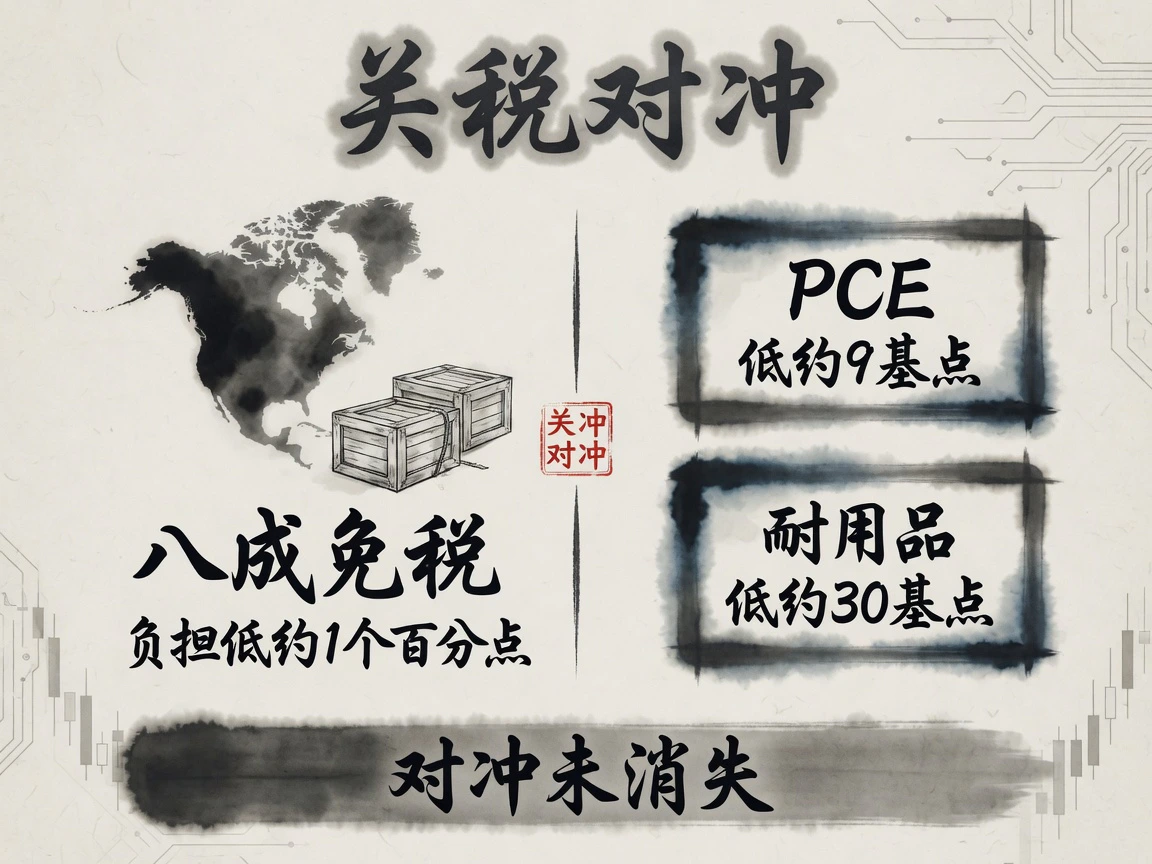
达拉斯联储同日刊发的专题研究简报,则对贸易摩擦与关税冲击算了一笔细账。研报测算显示,伴随美墨加协定(USMCA)合规率的显著提升,目前约八成来自墨西哥和加拿大的进口商品得以享受免税待遇进入美国。这使得2025年四季度的实际关税负担,相较于反事实推演情形压低了约1个百分点,进而将PCE物价指数的整体冲击削减了约9个基点,其中耐用品价格受到的冲击更是被冲销掉了约30个基点。
这一结论清晰揭示了通胀走势的微观机理:企业通过采购路径优化与供应链调整,在短时间内缓冲了部分由关税带来的物价推升压力。然而,这种对冲效应高度依赖于贸易协定合规率的维持与转口贸易弹性,潜在的涨价动能只是被吸收或延后,底层压力并未真正消失;一旦合规成本攀升或贸易摩擦范围扩大,被压抑的成本仍随时可能再度向终端售价渗透。
地区联储发声:研究口径与鹰派票委步调高度契合
在堪萨斯城联储副行长兼高级经济学家 Nick Sly 8月18日发表的题为《美国经济形势与展望》的演讲中,联储内部研究阵营的态度进一步明朗化。Sly 指出,美国经济扩张稳固,私人固定资产投资与居民消费依旧是核心引擎;劳动力市场整体维持在健康平衡区间,尽管名义工资增速已逐步回归历史常态,但医疗保障等非工资薪酬成本却在加速上冲;与此同时,整体与核心通胀双双显著运行于目标上方,商品领域的通胀反弹同样不可忽视。
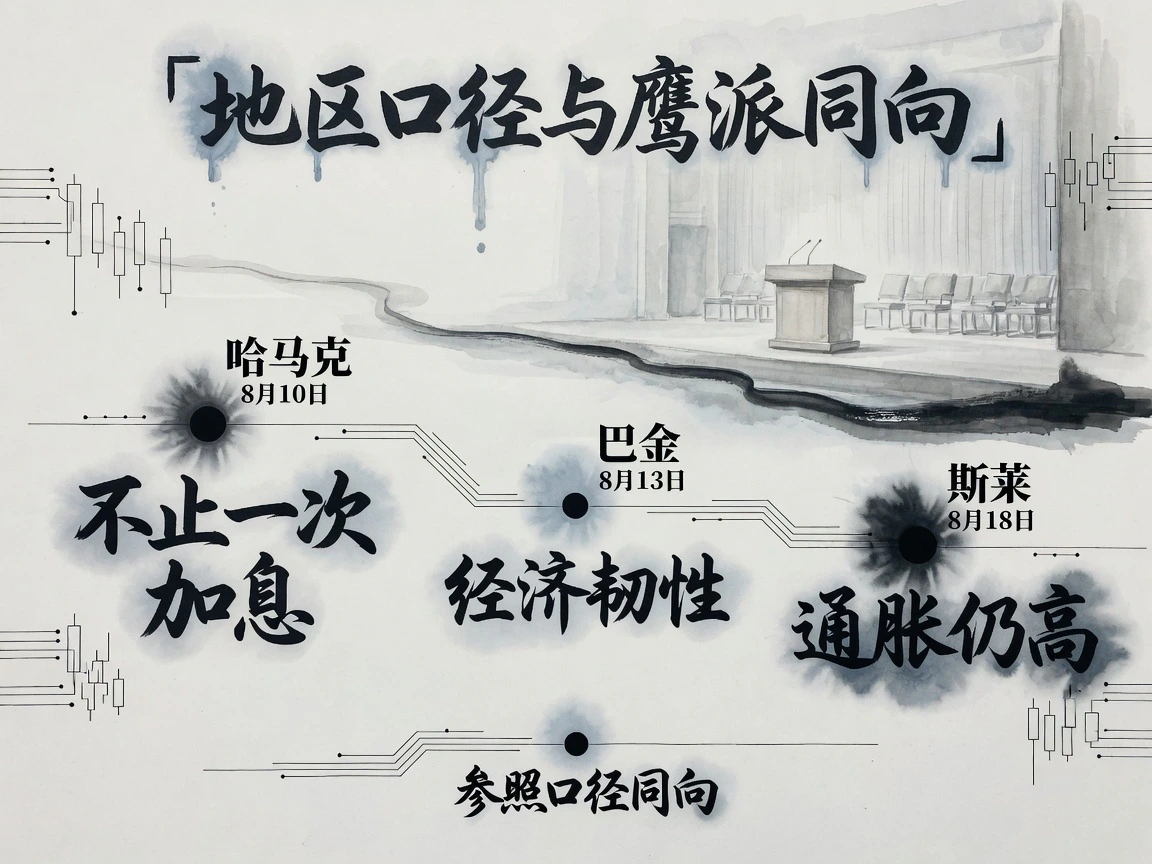
Sly 虽非现任投票委员,但作为地区联储资深学者,其研判代表了联储研究体系内的权威基准线,且与近期票委频频释放的鹰派论调互为呼应。放眼整个政策沟通窗口:克利夫兰联储行长 Hammack 在8月10日直言控制通胀“可能需要不止一次加息”;里士满联储行长 Barkin 亦在8月13日力陈经济基本面的韧性,对下半年过早转向持明确审慎态度。地区联储的研究共识与鹰派票委的立场形成合流,意味着联储内部对通胀黏性的警惕程度依然居高不下。
预期重估与观察锚点:加息定价悄然升温,紧盯三大催化剂
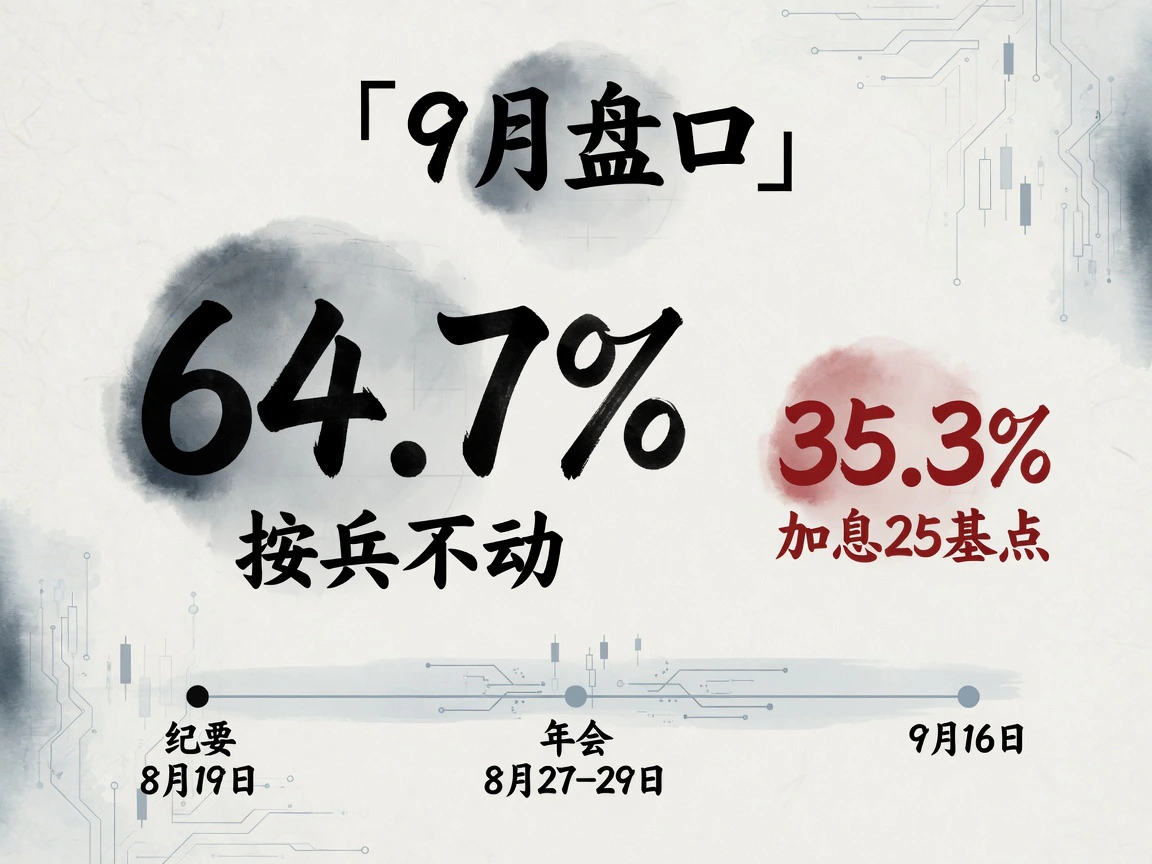
基本面数据与联储内部研究的共振,正在倒逼利率期货市场修正此前过于乐观的宽松定价。根据8月18日 CME FedWatch 工具对9月16日议息会议的读数,市场预期维持利率在3.50%–3.75%的概率约为64.7%,而再加息25个基点的隐含概率已抬升至35.3%,紧缩预期较上一交易日边际走高;拉长时间维度来看,到今年12月议息会议,市场定价累计加息至少一次的概率更已悄然过半。
面对紧绷的政策天平,未来的博弈焦点将集中在三大关键催化节点:
- 7月 FOMC 会议纪要:美东时间8月19日14:00公布,市场将逐字逐句审视那三张加息异议票的具体成因与委员会内部的激辩细节;
- 杰克逊霍尔全球央行年会:定于8月27–29日举行,重点观察美联储主席 Warsh 是否会就政策框架调整或中性利率重估释放更具制度性的指引;
- 关键宏观数据答卷:9月议息会议前出炉的8月 CPI 与就业报告,将最终决定那35%的加息概率究竟被证实还是被证伪。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…