
8月21日,美国8月标普全球快闪PMI出炉,整体读数明显偏热。与此同时,美联储官员未安排任何公开表态。自5月就任主席以来,沃什刻意减少前瞻指引,在政策意图上保持克制;市场对9月议息会议的走向研判,只得寄托于下周杰克逊霍尔年会上他的主席首秀。
经济数据:服务业热度创阶段新高
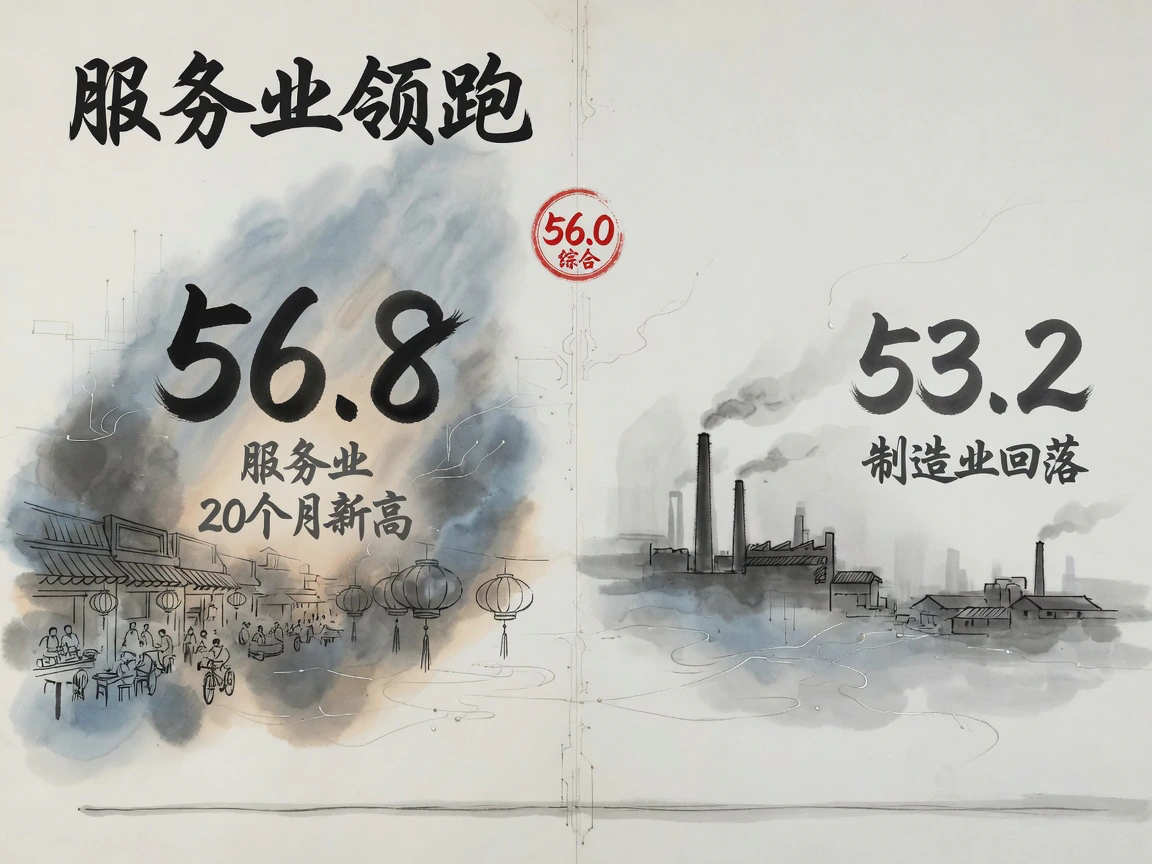
标普全球(S&P Global)8月21日公布的美国8月快闪PMI显示,综合产出指数升至56.0,高于7月的54.5,创下52个月以来的新高;其中服务业商务活动指数录得56.8,刷新20个月高位;制造业PMI则由7月的53.9回落至53.2,工厂产出分项降至13个月低点。价格分项方面,调查显示销售价格涨幅已放缓至数月低位,但能源价格上涨仍在推高企业的投入成本。标普全球首席商业经济学家威廉姆森指出,美企产出扩张步伐达到四年多来最快,该调查隐含的美国三季度GDP年化增速已接近3%。
这组数据对货币政策的指引十分明确:终端需求韧性依然强劲,没有给美联储提供转向宽松的理由。偏强的增长读数,恰好与7月FOMC纪要中“若通胀未能持续降温可能需要进一步收紧”的表述同向。
权威发声:联储官员全线静默
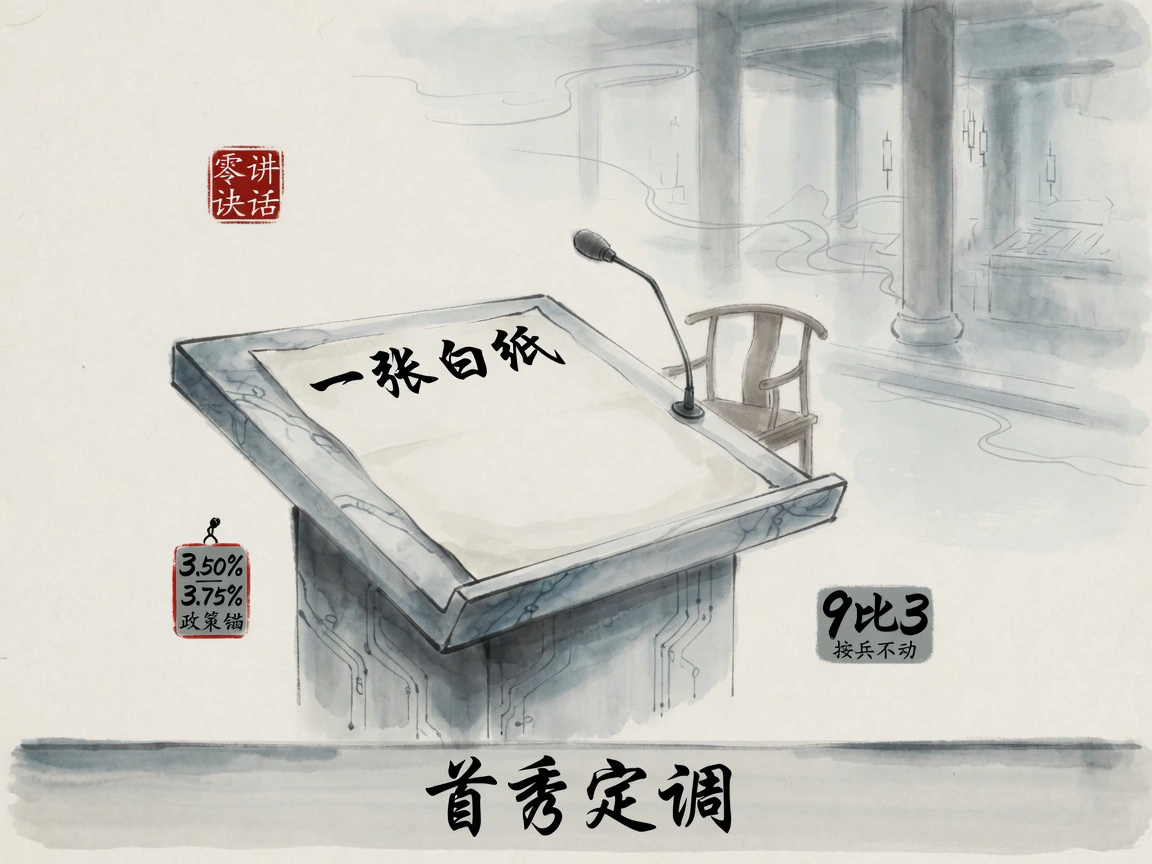
截至周五截稿,美联储官员没有任何公开演讲、采访或声明,官方渠道仅发布了H.15精选利率等常规统计数据。这种静默已逐渐演变为“沃什时代”的新常态:自5月上任以来,沃什刻意精简决议声明、压缩前瞻指引,在7月会后记者会上被问及杰克逊霍尔研讨会演讲时,也仅表示“目前还是一张白纸”。官方指引越是惜字如金,单项经济数据以及那场即将到来的演讲首秀在市场心中的权重就越大。
基准层面的政策锚点依旧明晰:联邦基金利率目标区间维持在3.50%–3.75%。7月28–29日FOMC会议以9比3的表决结果决定按兵不动,哈马克(Hammack)、卡什卡利(Kashkari)与洛根(Logan)三位票委投下反对票,主张加息25个基点;该次会议纪要已于8月19日落地,对当下市场主要起到基底参考作用。
政策预期:加息定价继续退潮
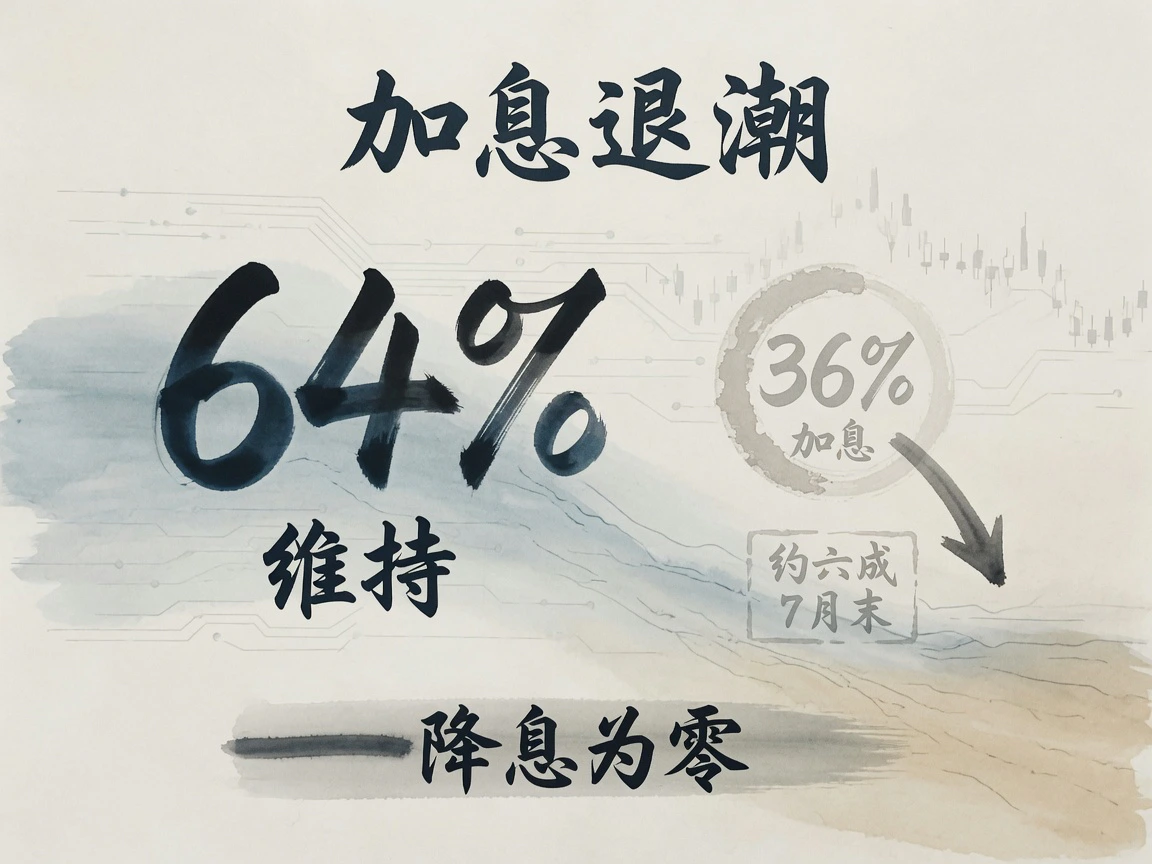
在缺乏进一步紧缩信号的背景下,利率市场对9月15–16日会议的定价继续向“按兵不动”聚拢。受观测时点与口径差异影响,CME FedWatch的数据略有不同:Investing.com口径(8月21日观测)显示维持现状的概率约为64%,加息25个基点的概率为36%;另一汇总口径(8月21–22日观测)显示的按兵不动概率在67%–72%之间,加息概率为28%–33%;同期预测市场Polymarket与Kalshi的加息定价落在28%–29%区间。尽管各家口径数值略有出入,但总体方向高度一致:按兵不动是基准情形,加息概率已较7月末约六成的高位显著回落,而降息概率为零。受偏热PMI走势影响,周五美债收益率普遍走高,整条曲线的水平与日内变动详见今日主文。
下一关:杰克逊霍尔首秀
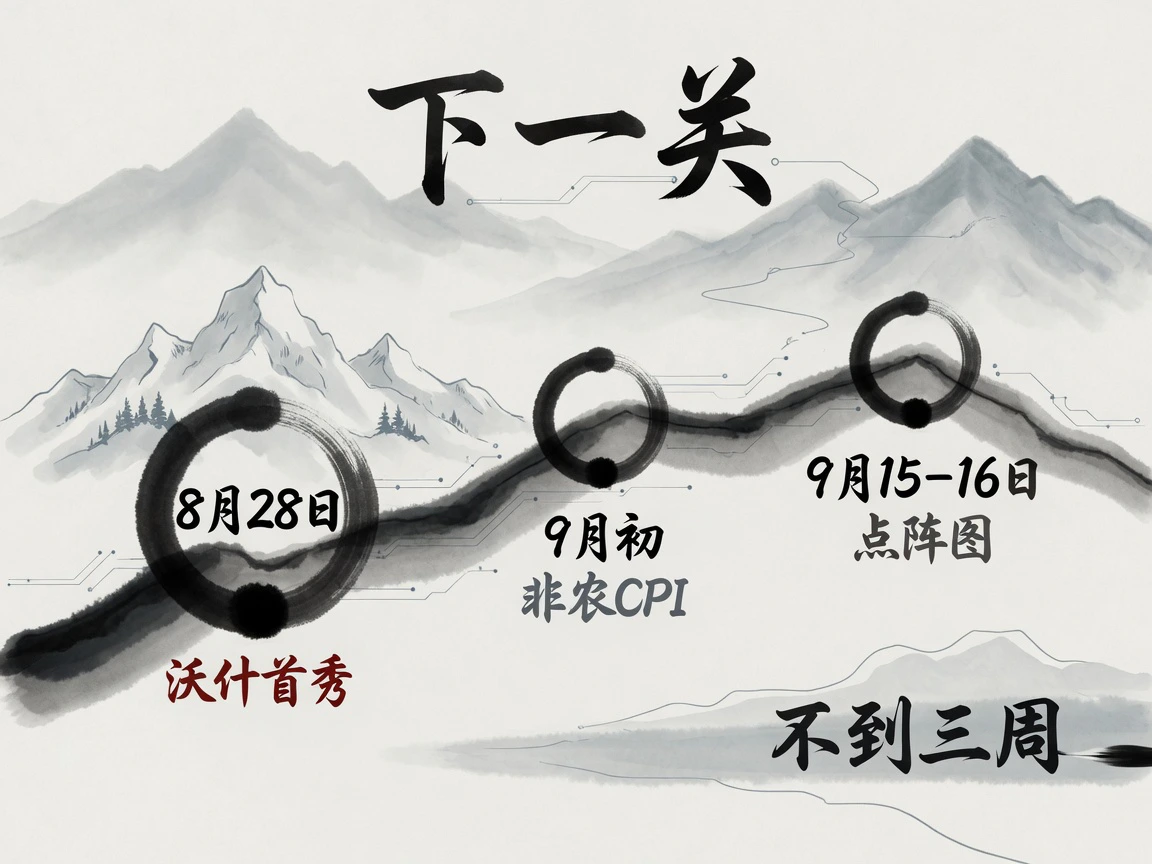
下周四至周六(8月27–29日),堪萨斯城联储主办的杰克逊霍尔年会举行,今年主题定为“金融创新:对支付与政策的影响”。官网日程显示,沃什定于美东时间8月28日上午10点发表主旨演讲。这是他履新后的首场杰克逊霍尔演讲,距离9月议息会议已不到三周。在此之后,9月初即将公布的8月非农就业报告及CPI、PCE等数据,将决定加息派能否将3张异议票扩大为多数阵营;9月15–16日的FOMC会议上,美联储也将公布最新的季度点阵图。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…