
8月21日至24日截稿,美联储官方日程并无增量数据出炉,宏观面的全部扰动均集中在政策沟通层面:明尼阿波利斯联储主席卡什卡利(Neel Kashkari)在周日的一场重磅电视专访中,公然将“最终还得继续加息”摆上了台面;而在交易员这一端,所有的仓位配置与情绪注意力,已完全押注在美联储主席凯文·沃什(Kevin Warsh)即将迎来的就职首秀——本周五在杰克逊霍尔央行年会上的主旨演讲。两条线索交织出极为紧绷的逻辑主线:鹰派官员正试图锁定二次收紧的政策预期,而全市场都在屏息等待新掌门人交出他的政策底牌。
权威发声:Kashkari 把「最终还得做更多」摆上台面
明尼阿波利斯联储主席卡什卡利周日登上 CBS《面向全国》(Face the Nation)节目。作为7月议息会议上投下反对票、力主立即加息25个基点的三位异议委员之一,他不仅未在休会期收敛锋芒,反而进一步巩固了其强硬的鹰派阵脚。
在谈及通胀走势时,卡什卡利直接戳破了联储长久以来的沟通惯性。他坦言,过去整整五年里,美联储反复向公众保证通胀会在未来一到两年内重返目标区间,但现实却是一再落空。他将这种顽固的黏性明确归咎于供给侧的持续外生冲击:一方面是全面升级的贸易摩擦,另一方面是伊朗地缘冲突向全球能源价格的加速传导。「我现在完全没有信心认为通胀能在短期内平稳回到目标」,这句话在专访播发后迅速被各大财经终端提炼为头条警示。
对于9月15–16日的利率决议,卡什卡利维持了“需要等待更多数据印证、暂不预先绑定行动”的标准表述,但紧随其后的补充定调却极具进攻性:「最终我们肯定还得做更多,只是我现在还不确定,当下是否已经走到了那一步。」换言之,即便9月按兵不动,也仅仅是加息节奏的权宜停顿,绝非紧缩周期的终点。
面对国债存量突破40万亿美元、美债长端收益率深锁多年高位的尖锐质询,卡什卡利的表态极为冷淡。他轻描淡写地将国债二级市场的表现定性为「运行正常」,并干脆利落地把债务滚续风险划归为财政部门自身的纪律问题——潜台词十分清楚,财政部的高额发债压力绝不属于美联储法定职责范围,货币政策不会为此承担托底责任。
此外,美加关税争端的突发升级(美方加征50%关税,加方火速酝酿对等报复)成为了他特别点名的新增外生变量。卡什卡利警告称,贸易领域的来回反制与摩擦扩散,将显著「延长并推迟」通胀回落的完整进程,这已与伊朗断供危机并列,成为压在通胀预期上的两道核心重负。
政策预期:9月加息定价四成上下
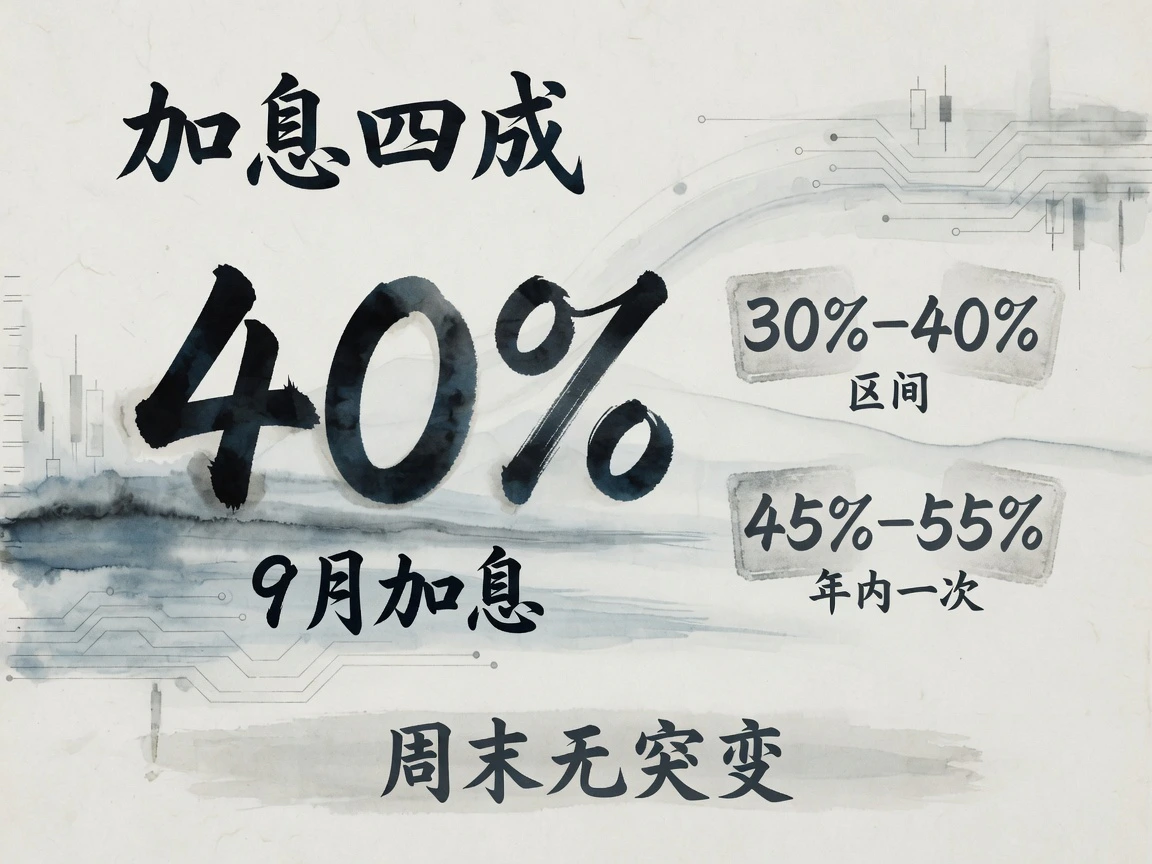
利率衍生品市场对9月路径的博弈已行至中局。截至8月23日(周日)的市场测算,9月会议加息25个基点的隐含概率约为40%(引自 BBH 周度展望的 CME FedWatch 监测口径);不同投行与行情终端受采样切片与模型差异影响,读数普遍分布在30%–40%区间,虽幅度略有参差,但方向高度一致。放眼年内剩余窗口,至少再加息一次的累计概率已攀升至45%–55%的五五开区间。整体曲线延续了此前7月FOMC纪要偏鹰定调后的重定价格局,周末并无异常突变。
但与利率期货的相对钝化相比,关于联储沟通机制的信任裂痕正在华尔街加速发酵。英国《金融时报》周日报道,沃什上任后正试图全力安抚机构投资者的浮躁情绪。他此前大刀阔斧推行“指引精简化”,不仅严厉压缩常规前瞻指引(Forward Guidance),更一举取消了被市场长期依赖的点阵图(Dot Plot)。然而,7月会后异常稀薄的指引文本,已被多方指责为“制造了不必要的信息真空”,成为近期推升长端美债期限溢价与波动率的重要推手。这种微妙的市场情绪,让即将到来的年会首秀被赋予了远超以往的定调分量。
本周看点:PCE 打头,Warsh 压轴
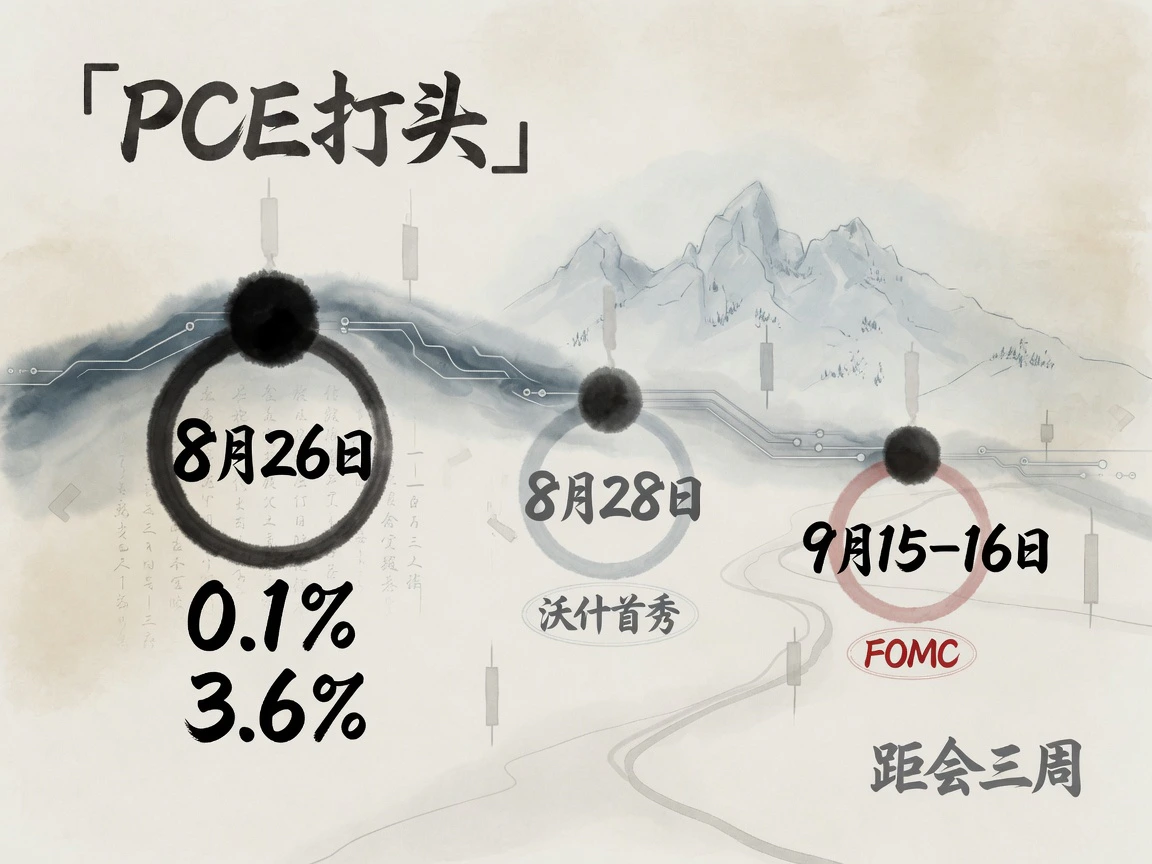
进入最后博弈周,三个硬性时间节点将直接定调三季度的宏观定价脉络:
8月26日(周三)7月 PCE:目前市场一致预期环比约0.1%(同比约3.6%)、核心环比约0.2%(同比约3.3%),两项指标均为前期预测值,静待实际落地。作为9月决议前份量最重的一份官方通胀考卷,它的读数高低将直接决定卡什卡利等鹰派眼中的“增量数据”是否足以触发加息扳机。
8月27–29日 杰克逊霍尔(Jackson Hole)全球央行年会:本届年会主题定为「金融创新:对支付与政策的含义」。美联储主席凯文·沃什的主旨演讲安排在美东时间8月28日(周五)上午10点。这是其接任帅印后的全球公开首秀,且全程不设现场问答。机构普遍预期沃什将立足宏观大局,重点阐释其政策框架构想与央行体制改革(包括其长期倡导的精简议息会议频次等设想),未必会就短期利率做直白指引;但在距离9月FOMC仅剩三周的超敏感窗口期,其讲话中对通胀黏性容忍度、中性利率中枢的任何细微定调,都将在金融市场上掀起立竿见影的重新定价。
9月15–16日 FOMC:所有前瞻推演与预期拉扯的最终兑现点。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…