
自去年 12 月以来,联邦基金利率目标区间一直定格在 3.50%–3.75%。在上月议息会议纪要显露鹰派底色后,本周公开露面的联储官员均不愿把政策路径过早定死。波士顿联储总裁科林斯直言“通胀不降就得收紧”,里士满联储总裁巴金同样拒绝提前押注;而在实体端,普通消费者的通胀预期却先一步蹿升到了 5.8%。
消费者信心跌至低点,通胀预期加速走高
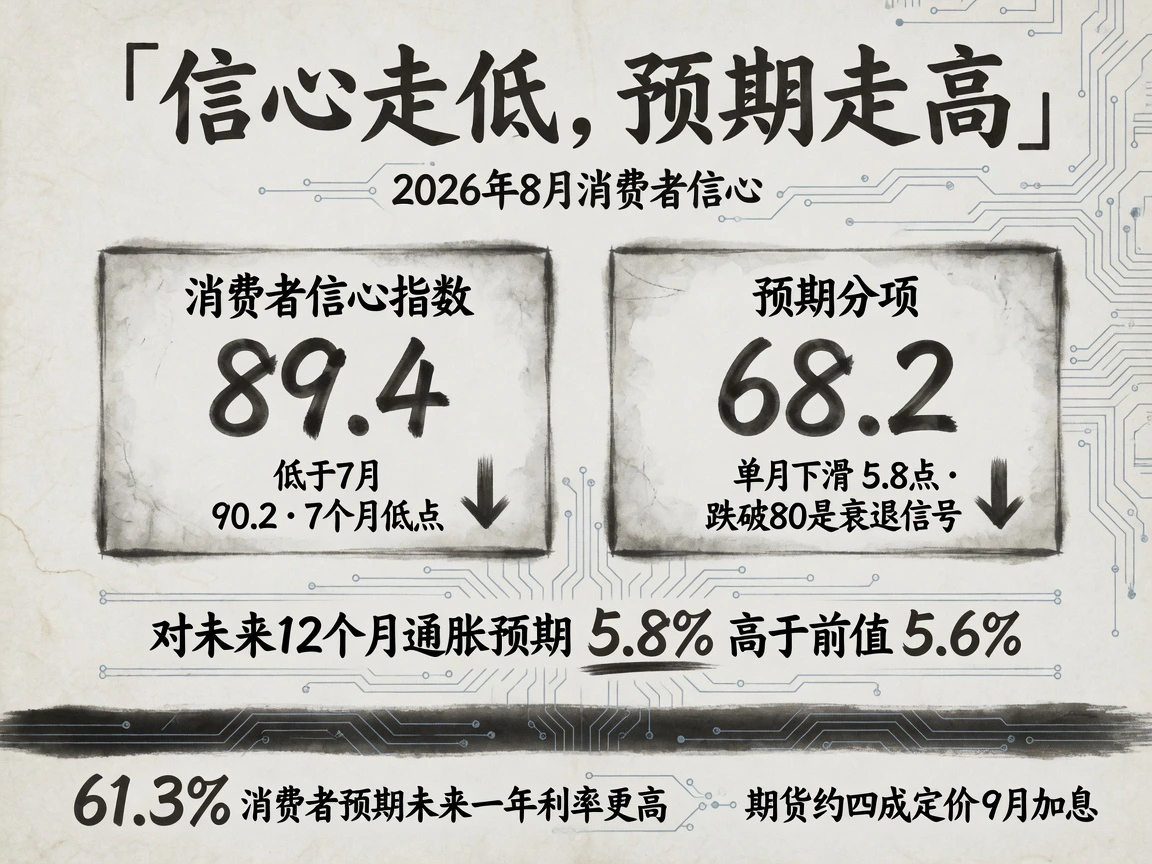
8 月 25 日出炉的咨商会消费者信心指数录得 89.4,较 7 月下修后的 90.2 进一步走软,刷新近 7 个月低点。整体指标的拖累主要来自预期分项:该分项单月骤跌 5.8 点至 68.2。从历史经验看,预期分项一旦跌破 80 关口,往往被视作美国经济可能在未来一年滑入衰退的警示信号。
但相比景气度转弱,对货币政策约束更直接的仍是通胀预期的反扑。调查显示,消费者对未来 12 个月物价涨幅的预期中值升至 5.8%(前值 5.6%),同时仍有 61.3% 的受访者预计未来一年利率水平还会走高。实体层面居高不下的通胀预期,与当前利率衍生品市场押注 9 月加息约四成的定价方向高度一致。
科林斯直设前提:缺乏降温证据便须重回紧缩
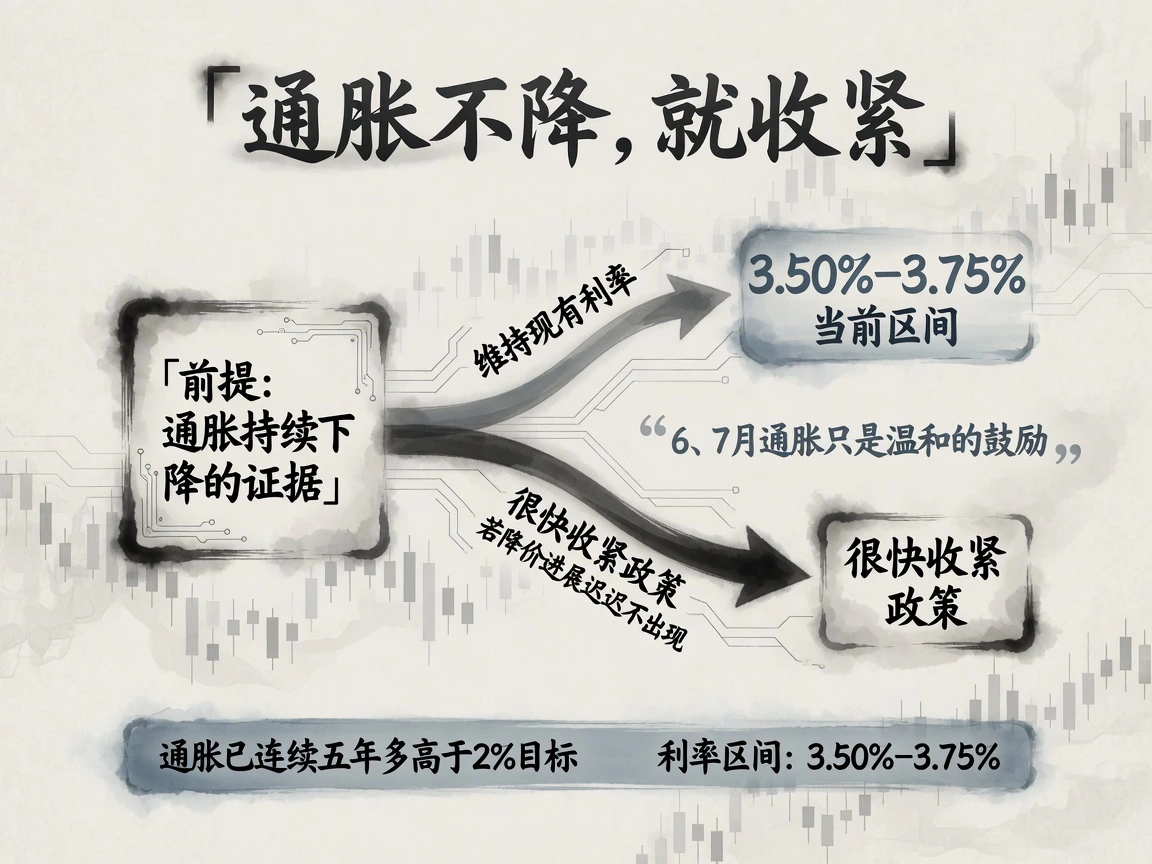
同日,波士顿联储总裁科林斯(Susan Collins)发表经济展望长文,阐明了支持上月按兵不动的逻辑,并将当前利率区间定性为“轻度限制性”。不过,她给维持利率现状设置了极为直白的前提:基准利率保持稳定,必须建立在通胀切实下行的持续证据之上;“若缺乏降价进展的持续证据,我认为很快就有必要收紧政策”。
在她看来,6 月和 7 月温和的通胀读数充其量只是“温和的鼓励”,单月数据的剧烈波动不足以说明问题。联储当前的基准假设仍建立在关税加征可控、霍尔木兹海峡局部恢复通行以及生产率回升抑制成本等良性条件上;而上行风险同样现实:海峡长期封闭、贸易摩擦升级,以及 AI 投资热潮推升核心商品价格。更关键的是,美国整体通胀已连续五年多游离在 2% 目标上方,这正是她最具戒心的隐患所在。
巴金细数四道谜题,给投资者敲响债务警钟
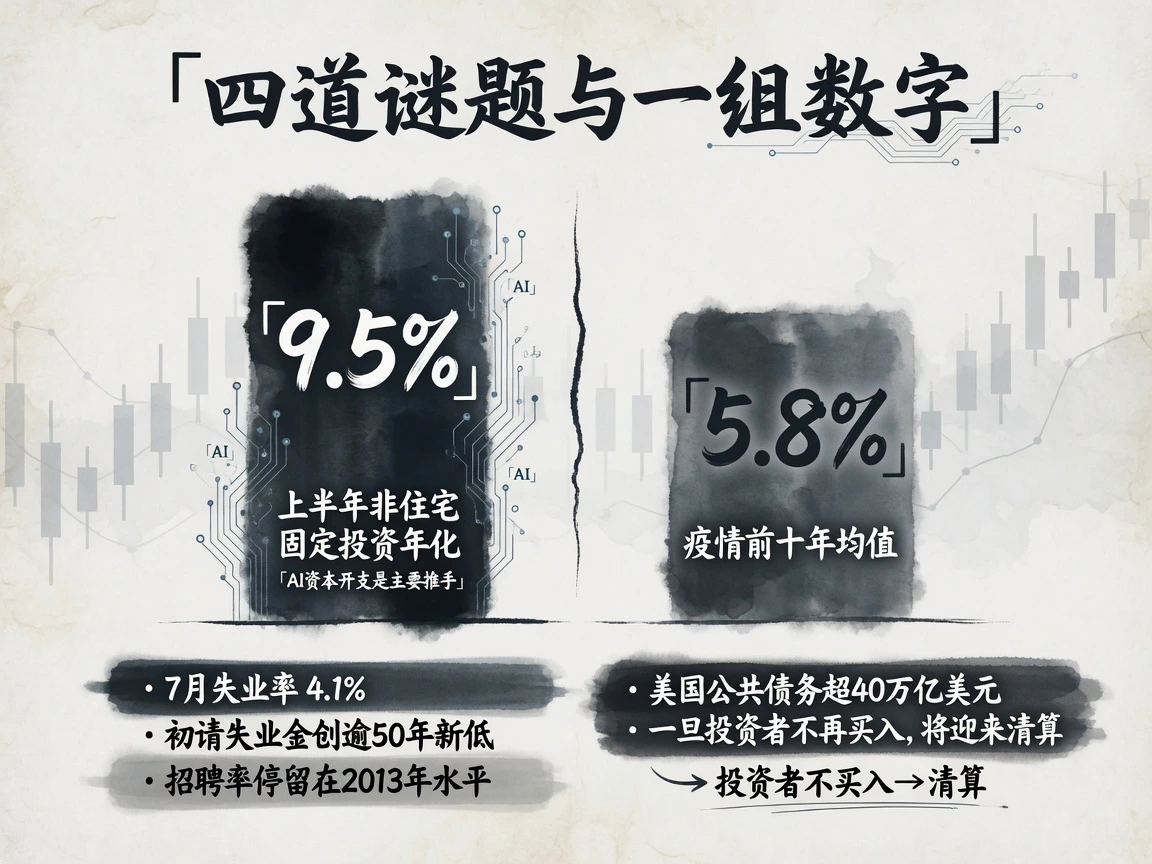
另一边,里士满联储总裁巴金(Thomas Barkin)当天在两场公开演讲中延续了其关于《神秘美国经济》的探讨,梳理了横亘在决策层面前的四道谜题:强劲的经济韧性、逆势扩张的企业投资、劳动力市场“招工放缓但裁员极低”的胶着,以及持续盘旋的通胀。
他在发言中列出了一组极具反差的细节:上半年美国非住宅固定投资年化增速达 9.5%,远高于疫情前十年 5.8% 的均值,AI 资本开支是核心推动力;7 月失业率守在 4.1%,初请失业金人数处于半个多世纪以来的低位区间,但企业的整体招聘率却已倒退回 2013 年水平。
在政策抉择上,巴金坚决不作预判。美联储究竟需要再度加息,还是通胀已在自然回落的路径上,他将其界定为一个悬而未决的开放式问题。此外,他特意对金融市场提出警示:美国联邦债务总额已突破 40 万亿美元,若全球投资者未来某一刻不再全盘买单,美债市场终将迎来一场猛烈的清算。
定价波澜不惊,悬念移交今晚 PCE 与年会首秀
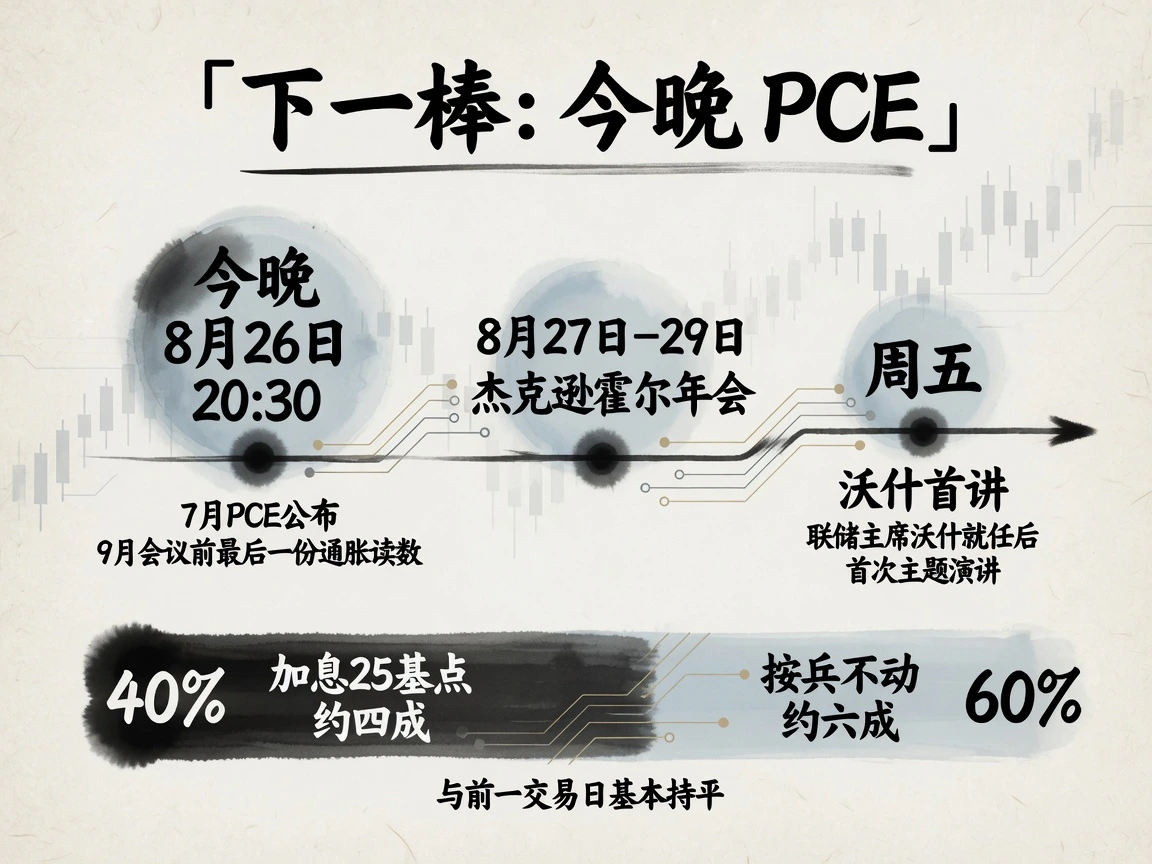
面对两位地区联储总裁留有后手的表态,利率期货盘口反应平淡:截至 8 月 25 日收盘,市场对美联储 9 月 15–16 日会议加息 25 个基点的概率定价仍维持在四成左右,按兵不动的概率居于六成上下,基本与前一交易日持平。
真正的破局节点留待今晚。北京时间 8 月 26 日 20:30,美国 7 月 PCE 物价指数正式放榜,这是 9 月议息会议闭门讨论前最关键的一份通胀底稿;随后,全球央行年会将于 8 月 27–29 日在杰克逊霍尔开幕,新任联储主席凯文·沃什(Kevin Warsh)将于周五迎来履新以来的首次主旨演讲。若今晚 PCE 读数印证了通胀预期的反弹,抑或年会上释放出更明确的紧缩倾向,盘面上这四成加息押注恐怕很快将面临重估。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…