
过去两周反复牵动9月加息定价的通胀月报,终于在美东时间8月26日揭晓。美国商务部经济分析局(BEA)公布的数据显示,7月核心PCE物价指数同比连续第二个月停留在3.3%,环比则由6月的0.1%小幅回升至0.2%。这份不温不火的账单,既没有给主张再紧缩的鹰派提供决定性依据,也没能让通胀顺利回落的乐观叙事彻底坐实。9月议息会议前的核心分歧未能就此消解,市场定价的真正重心,被完整推给了即将在大提顿山脚下拉开帷幕的杰克逊霍尔全球央行年会。
堪萨斯城联储官方日程显示,本届年会于8月27日至29日召开,探讨主题定为「金融创新对支付与政策的含义」。新任美联储主席凯文·沃什(Kevin Warsh)将于美东时间8月28日(周五)上午10点发表主旨演讲,这也是他履新以来的首次年会亮相。
经济数据:物价高位走平,终端消费已现疲态
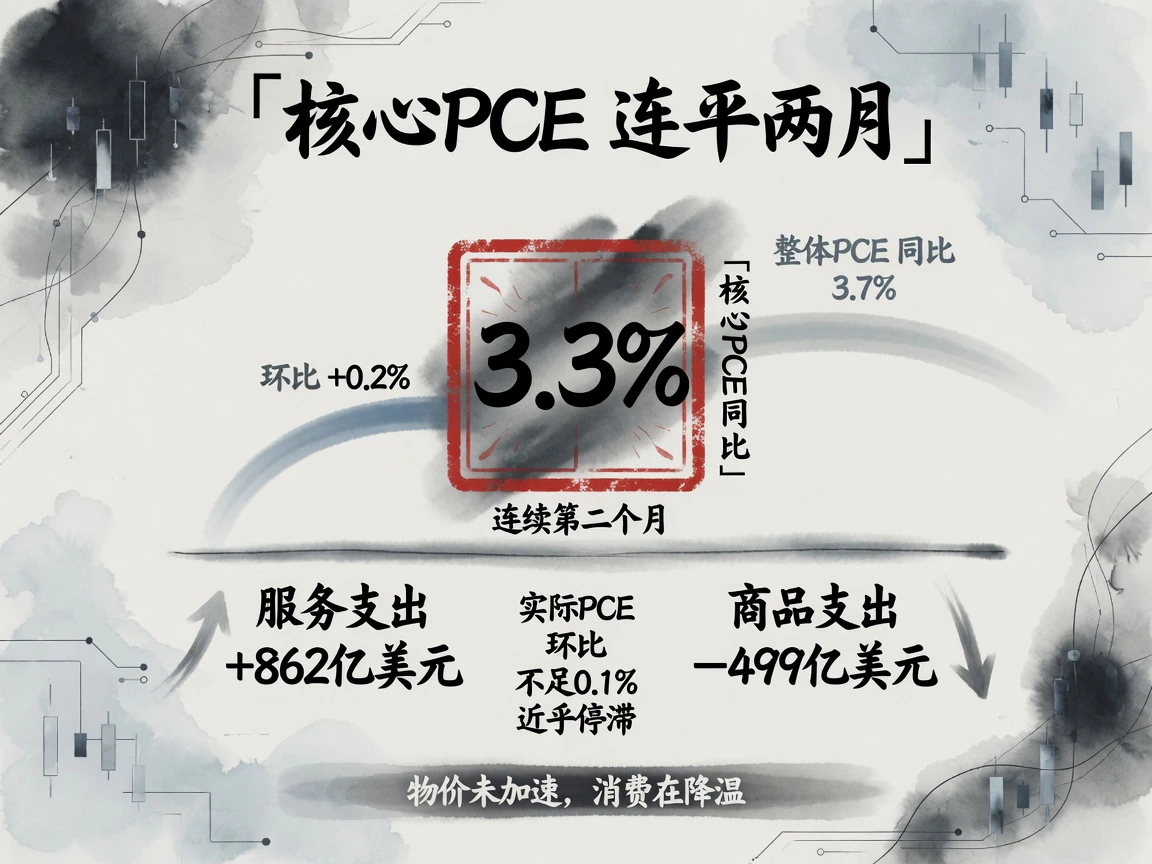
纵观整份7月个人收支报告,呈现出非常清晰的「物价涨势未再提速、终端需求逐步降温」的交织特征。
价格层面,核心PCE环比上涨0.2%(前值0.1%),同比读数3.3%与6月持平;整体PCE环比回升0.2%(前值-0.1%),同比同样稳定在3.7%。虽然环比没有出现超预期反弹,但同比在3.3%一线连续横盘,说明对抗通胀的“最后一公里”依然充满黏性,美联储官员此前再三强调的“确信通胀持续迈向2%”的有力证据,在这份报告中仍难寻觅。
然而,更具指示意义的变化出现在消费端。分项数据显示,当月居民服务支出虽增加862亿美元,但商品支出大幅缩水499亿美元,直接拖累名义个人消费支出仅环比微增0.2%;扣除价格因素后,实际个人消费支出(Real PCE)环比增幅不足0.1%,需求动能几乎陷入停滞。长期维持的高利率环境,对居民非刚性需求的边际压制正在实体层面加速兑现。
与此同时,家庭资产负债表的底盘尚未失控。7月个人收入环比增长0.4%,个人可支配收入增长0.5%,个人储蓄率维持在3.0%。这表明居民部门放慢消费节奏更多出于预防性心理与借贷成本高企的约束,而非收入端遭遇断崖式失速。
这一组合对货币政策的关键约束在于时间窗口:由于覆盖8月份的下一期PCE数据要迟至9月30日方才出炉,远在9月15–16日FOMC会议之后,意味着美联储决策层在议息会议前能够掌握的最新PCE数据仅止于此。在物价未实质性下行、消费却已出现裂痕的背景下,政策权衡的复杂性显著增加。
政策预期:通胀黏性犹存,加息押注缘何逆势退潮
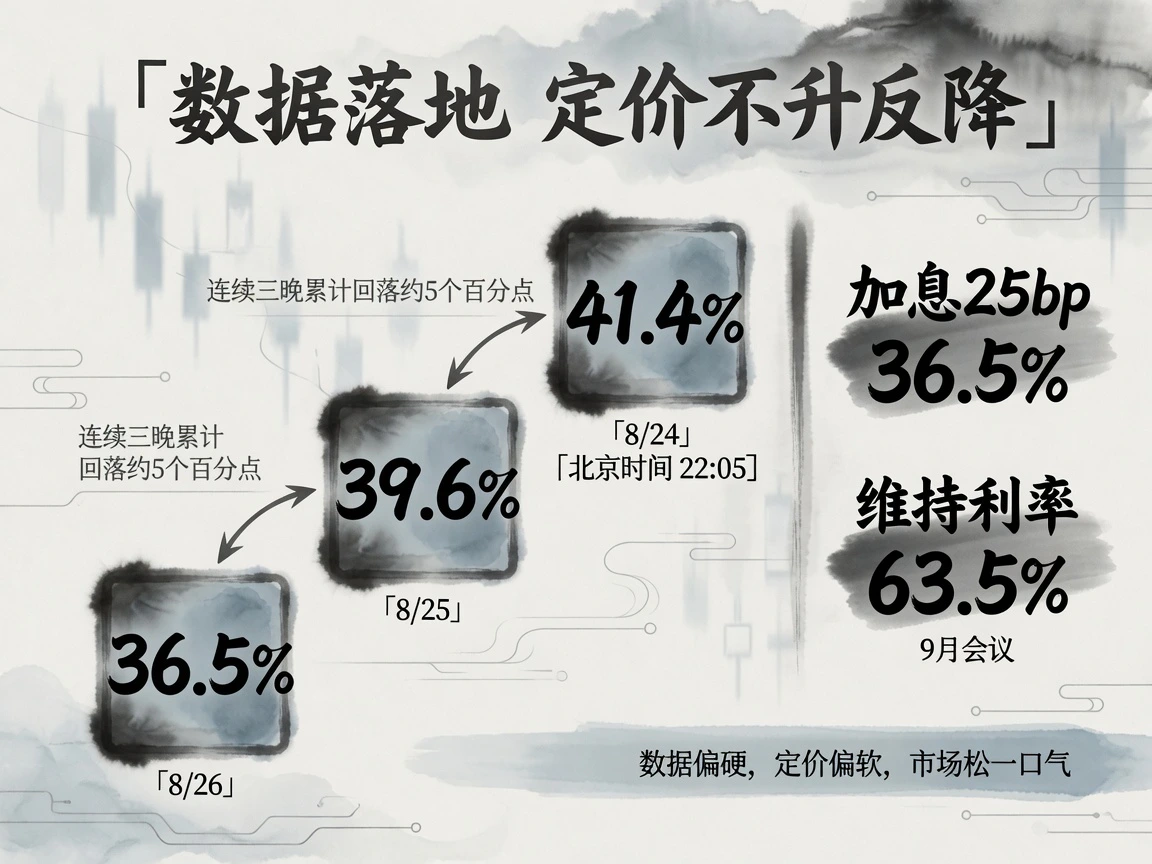
令人玩味的是,面对一份同比未见改善的通胀报告,利率衍生品市场却走出了一波反向松弛行情。
根据CME FedWatch在北京时间8月26日晚间(22:05)的定价测算,市场预期美联储9月维持利率不变的概率升至63.5%,加息25个基点的概率则收窄至36.5%。放眼至随后的10月会议,累计不加息的概率为47.3%,累计加息25个基点的概率为43.4%,累计加息50个基点的极端概率仅保留9.3%。
拉长时间维度观察,9月加息概率在8月24日晚间曾达到41.4%,25日降至39.6%,数据公布当晚进一步回落至36.5%,三个交易日内累计下行约5个百分点。数据偏硬、定价偏软的背后,反映出市场博弈主线的微调——疲软的实际消费数据,让交易员们更倾向于押注紧缩周期的上限已至,过度加息或将加剧经济失速风险,此前积压的紧张情绪反而在数据靴子落地后得到了释放。
当然,华尔街对数据的解读并非铁板一块。偏鸽派观点认为,6、7两月核心环比折年率维持在2%–3%区间,整体仍处于良性收敛通道;偏鹰派则坚持认为,3.3%的同比水平离政策目标依然遥远,在劳动力市场未现恶化前轻言停步风险巨大。鉴于9月决议前已无新的PCE指引,未来两周利率预期的天平,将几乎完全由即将出炉的就业数据和联储核心层的主观定调来主导。
官员噤声空窗延续,全场目光锁定沃什首秀
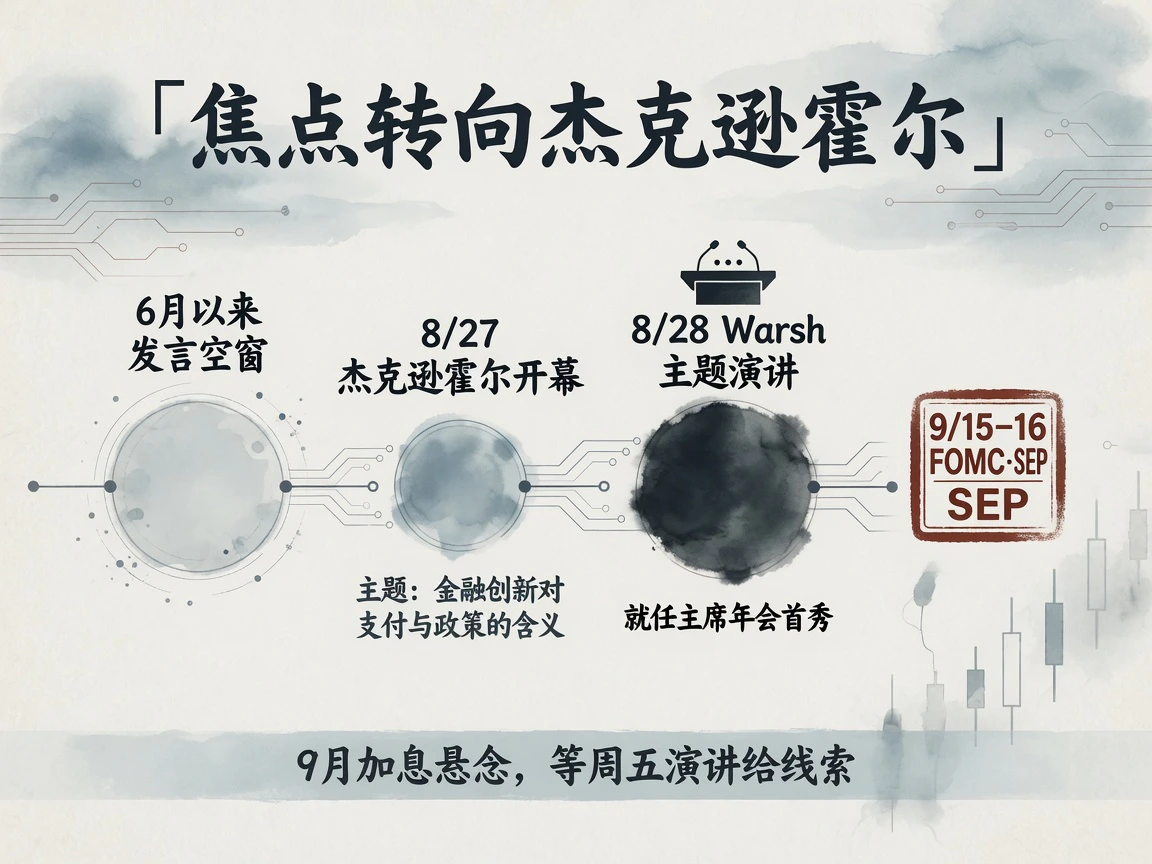
在数据公布的前后窗口期,美联储官方表态保持了高度缄默。8月26日仅有商业票据和H.15等例行金融统计发布,自初夏以来延续的公开言论真空仍在继续。
正因缺乏前置铺垫,杰克逊霍尔年会的沟通分量被推向了极点。从节奏上看,年会于北京时间8月28日凌晨开幕,而沃什定于周五上午的演讲,是他执掌美联储帅印后的第一场重大对外公开亮相。在9月中旬FOMC公布最新经济预测摘要(SEP)和点阵图之前,这是外界探寻新一届美联储反应函数的最关键线索。
当前的资产定价显示,主流共识依然押注9月按兵不动,但脆弱的预期平衡正等待外力打破。美联储究竟是将消费放缓视作停止加息的充分理由,还是会将偏高的通胀黏性置于首位?周五上午沃什递出的信号,将为秋季全球固收与美元走势写下第一笔注脚。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…