
海湾地区的石油出口正在逐步回流,但加油站与航空公司的燃料账单并未因此卸下重负。
高盛在8月28日的最新评估中估算,海湾原油及成品油出口已回升至每天 1500 万至 1600 万桶,约相当于战前水平的三分之二。这一数字在很大程度上缓解了市场对原油极端断供的恐慌,却迟迟未能传导至下游终端。彭博报道原文
截至8月底,美国普通汽油零售价比战前仍高出约 39%,公路柴油高出约 47%,墨西哥湾航煤现货价格涨幅更是突破 50%。原油驶离港口,只是供应链的第一步;在其转化为合格燃料并运抵终端的过程中,任何炼化或物流环节的梗阻,都足以让成品油价格与原油走势脱节。
“三分之二”的出口修复,究竟包含了什么?
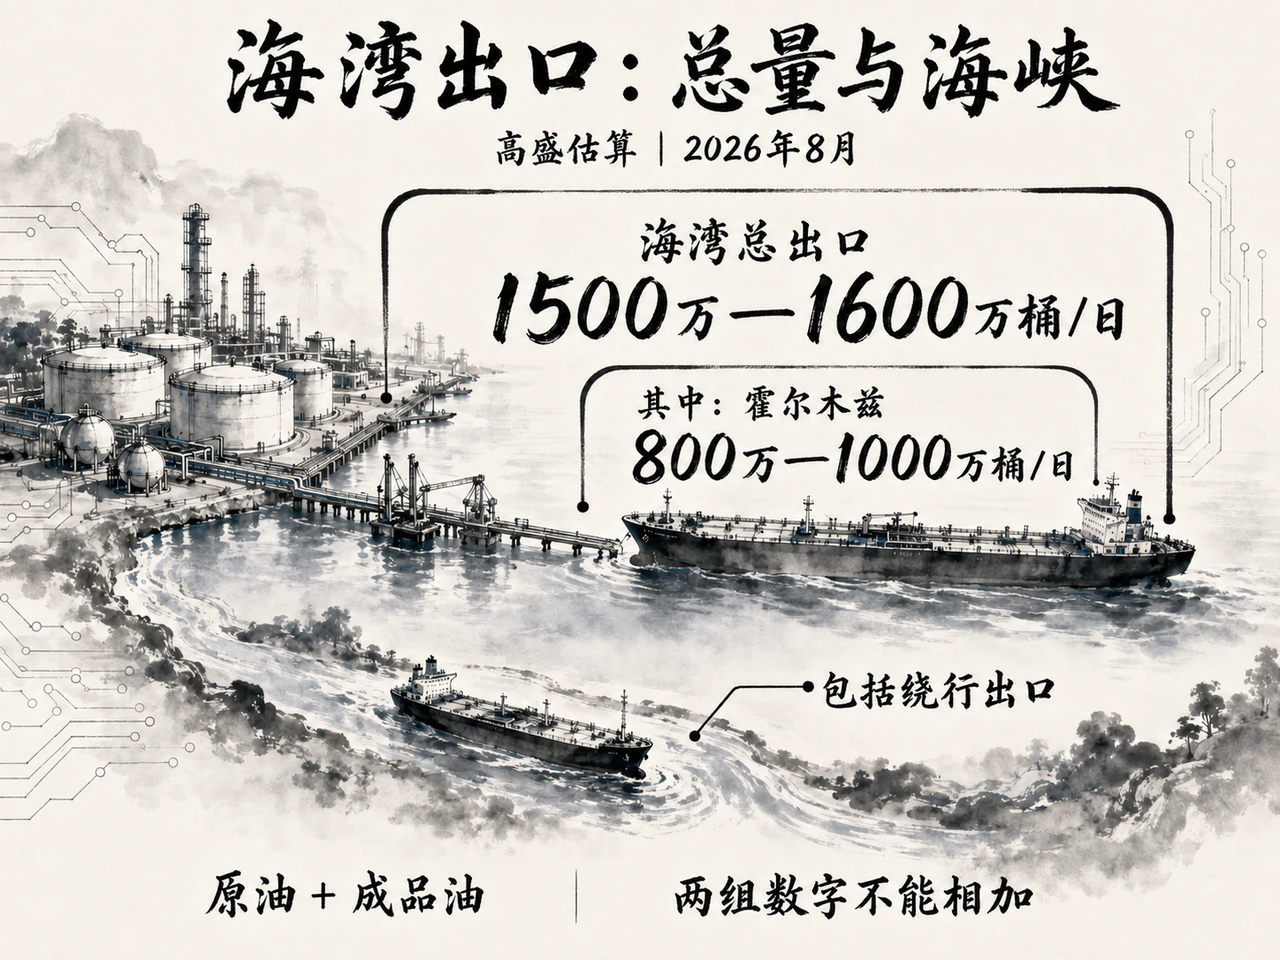
理解这一轮供应修复,首先需要厘清高盛这组数据的口径。每天 1500 万至 1600 万桶是海湾地区的原油与成品油总出口,不仅包含了穿行霍尔木兹海峡的船货,也计入了绕经陆上管道等替代路径的运量,因此不能将其与海峡内可见的船舶航次简单划等号。
高盛同时判断,目前实际经由霍尔木兹海峡的石油流量可能在每天 800 万至 1000 万桶之间。之所以能达到这一规模,相当一部分依赖于船舶关闭 AIS 定位信号的“隐形运输”以及公海上的船对船(STS)转运。由于海峡流量已被包含在海湾总出口之内,这两组数据是母项与子项的关系,切不可叠加计算。
这种基于间接线索的估算本身具有两面性:只看公开的 AIS 航迹会低估真实的运输活力;但反过来,仅凭“存在灰色转运”,也无法证实具体有多少原油最终安全交付。真实的出口效率,必须交叉比对泊位装载、船型载重、实际航向以及主要消费地的到港数据——满载的重载油轮与返航的压载空船,对实际供给的意义截然不同。
从趋势上看,运输状况比起3月每天 500 万至 600 万桶的冰点期已明显改善,但对比战前,每天仍有 700 万至 800 万桶的缺口。当市场此前计入的“全面封锁”极端溢价被逐步剔除后,新增运力压低了原油的恐慌盘;但出口总量停留在战前三分之二的现状,意味着物理供应链的缺口依然刚性。彭博报道的统计范围与估算
更为关键的是出口品类的结构失衡。海关数据上的“石油出口”既包括原油,也包括柴油与航煤。如果运出来的是原油,而目的地炼厂本身受制于产能瓶颈无法加工,这批原油对当地燃油荒的平抑作用,就远远慢于一船可以直接卸入油库的现货柴油。
炼厂瓶颈未解,压力在成品油端彻底宣泄
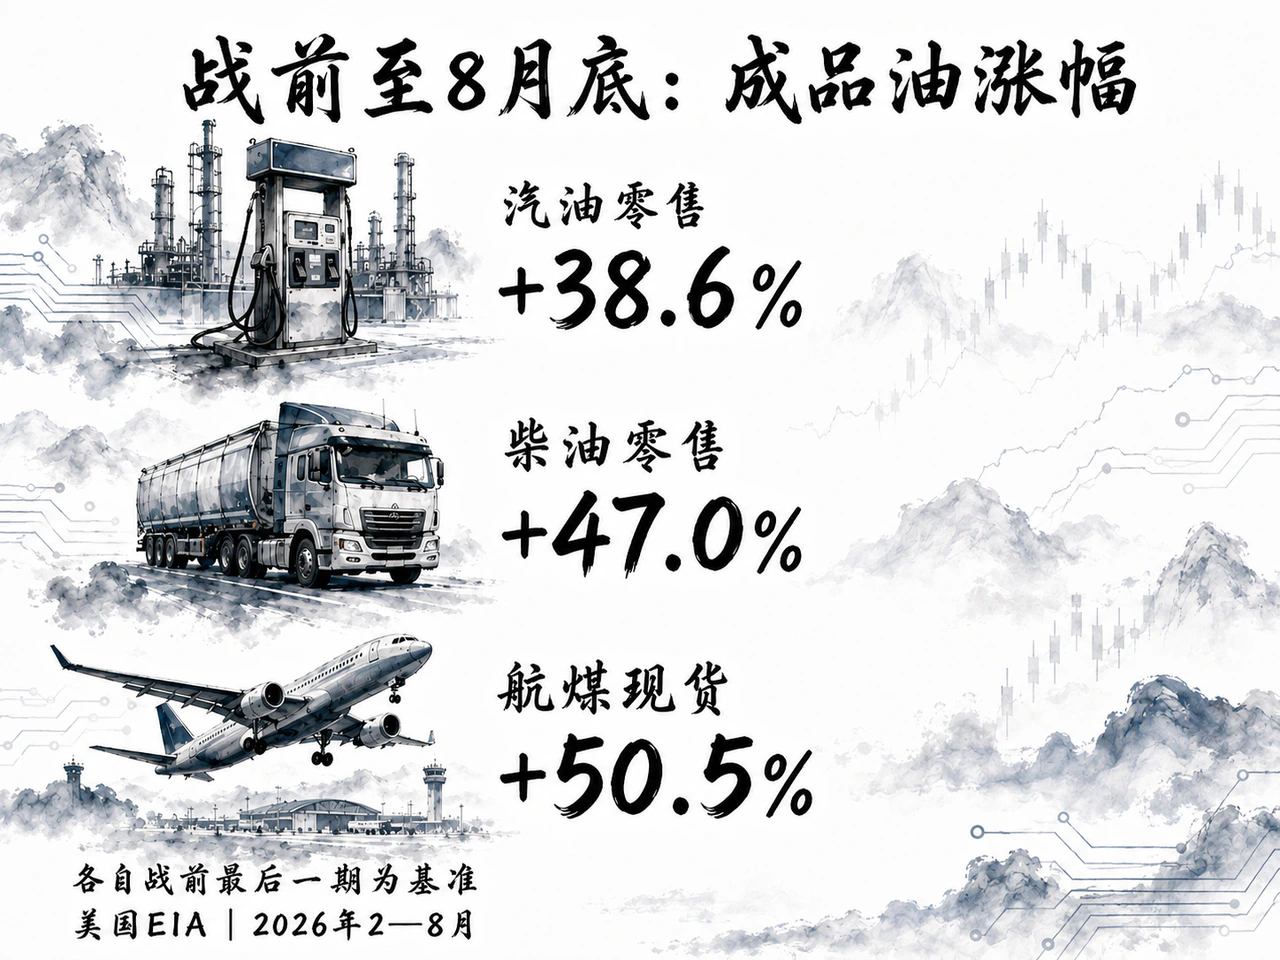
美国能源信息署(EIA)的跟踪数据清晰记录了这半年裂解端的扭曲程度(单位:美元/加仑,涨幅以战前最后一期为基准):
| 价格口径 | 战前基准 | 8月底最新 | 相对战前涨幅 |
|---|---|---|---|
| 美国普通汽油零售价 | 2.937 | 4.071 | +38.6% |
| 美国公路柴油零售价 | 3.809 | 5.599 | +47.0% |
| 墨西哥湾航煤现货价 | 2.469 | 3.715 | +50.5% |
注:汽柴油为2月23日与8月31日对比;航煤为截至2月27日与8月28日当周均价。各口径反映自身走势,不作为裂解利润换算基准。数据源:EIA汽油、柴油、航煤。
行情并非单边上涨。6月至7月初,主要燃料价格曾一度随原油回落,但随后柴油与航煤展现出了极强的向上弹性:自低点反弹以来,汽油仅微涨约 7.8%,柴油与航煤却分别大涨 22.3% 和 31.9%。当前柴油零售价已重新逼近冲突爆发以来的最高峰,而汽油价格仍比5月高点低出近 10%。
这种裂解价差的极度分化,核心症结在于全球炼化与中间馏分油供应链的重创。据 IEA 评估,7月全球炼厂的原油加工量仅为 8090 万桶/日,同比下滑近 500 万桶/日;海运成品油贸易量同比收缩 380 万桶/日。由于俄罗斯炼厂受损、海湾及亚洲部分出口受限,全球柴油海运贸易大约被硬生生抹去了 20%,航煤的海运贸易缺口更高达 34%。IEA《8月石油市场报告》
跨区域的贸易流向因此被强行打破重组。路透社指出,欧洲6、7月的航煤进口虽已逐步回补至年初水平,但柴油进港量始终严重受抑,导致欧洲一度出现“柴油贵过航煤”的罕见倒挂。路透报道
高盛全球大宗商品业务负责人 Nitin Jindal 在近期访谈中总结道:原油端在夏季出行高峰中表现出了较强的抗压韧性,但成品油却持续卡在海湾出口受阻与俄罗斯精炼能力受挫的瓶颈里。原油的供需叙事正在逐步缓和,而成品油的紧缺结构却依然顽固。高盛官网访谈
这就解释了市场的体感反差:即便国际基准原油的战争溢价被抹平,只要下游精炼和跨境成品油航运尚未畅通,工农业运输与民航面临的高昂燃油附加费就无法真正退潮。
需求收缩背后:多少属于阶段性压抑,多少已经永久流失?
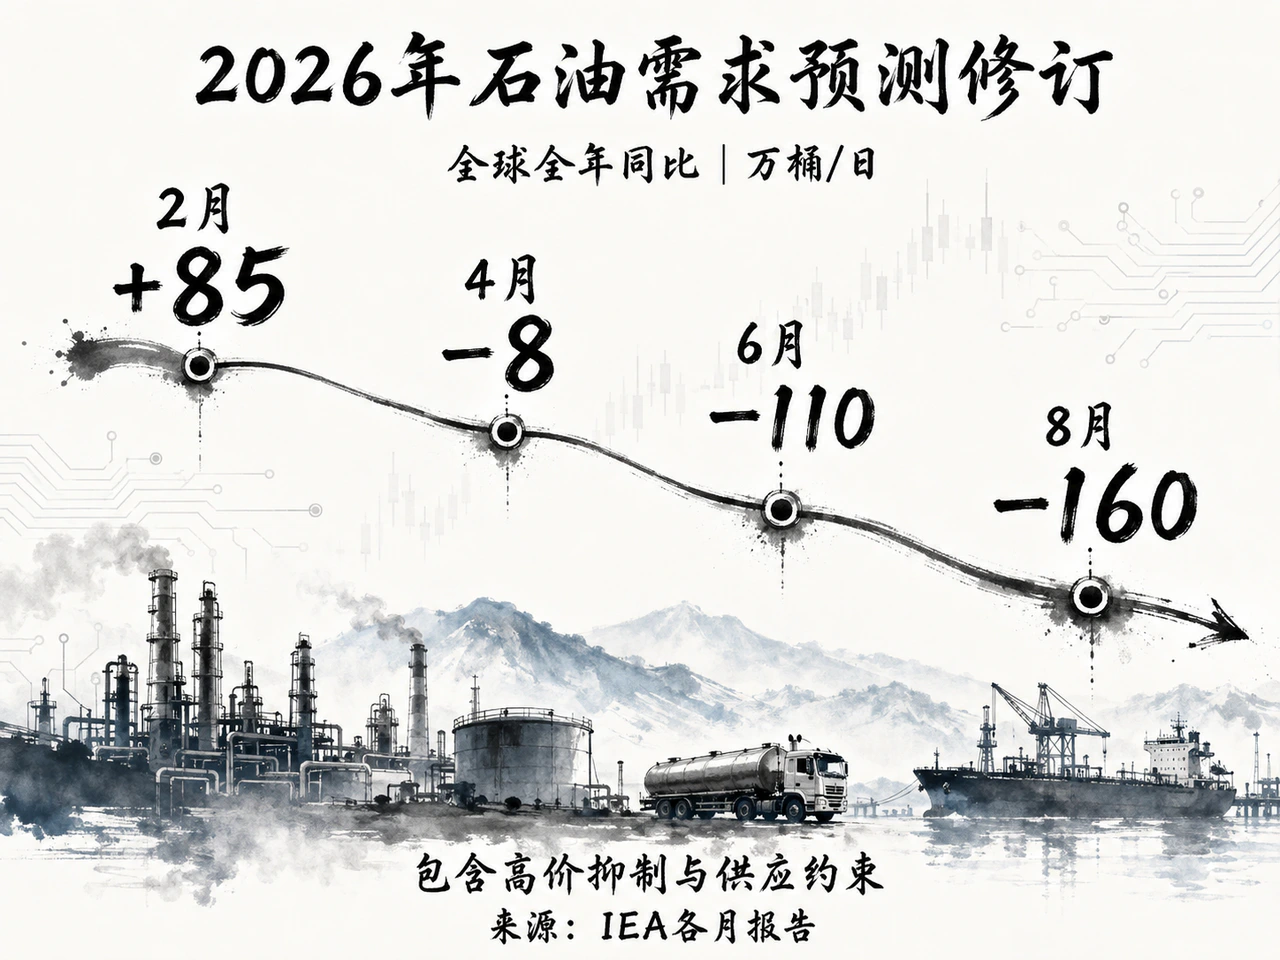
高油价对总需求的实质性破坏同样在持续发生。回顾战前2月,IEA 曾乐观预期 2026 年全球石油需求将同比增加 85 万桶/日;然而到了4月,预测即转为萎缩 8 万桶/日,6月进一步降至萎缩 110 万桶/日,直至8月再度深幅下修至同比减少 160 万桶/日——全年平均需求预期累计被削减了 245 万桶/日之多。IEA 2月报告、4月报告、6月报告、8月报告
分析这一需求回撤,必须将**“高价挤出的阶段性需求”与“能源转型的永久性替代”**严格区分:
一方面是价格弹性带来的被动削减。燃油成本飞涨与原料短缺迫使化工及运输企业主动压降负荷。IEA 早在4月就曾预警,亚洲石化巨头因轻石脑油和 LPG 断供而被迫降低装置开工率;而在民航端,IATA 数据显示7月全球航空客运周转量同比仅微增 0.2%,中东本土承运人更是骤降 10.0%。这类因高昂票价、绕飞成本和供应链断裂而受抑制的需求,属于典型的“周期性休克”,一旦原料供给恢复、价格回落,仍有重新释放的空间。IATA 7月客运数据
另一方面则是宏观产业转型带来的结构性削弱。以中国市场为例,7月规模以上工业增加值同比增长 4.5%,而同期原油加工量却同比回落 15.8%。国家统计局数据、7月能源生产情况。1—7月累计数据中,增长动能主要来自高技术制造(+13.8%)及软件服务业(+10.6%),而能耗密度高的房地产开发投资则下挫 19.2%。当经济驱动力由重型基建与房地产转向轻量化科技制造时,其对工程机械柴油、干线物流及重油沥青的消耗天然呈脱钩趋势。
更为不可逆的,是交通电气化带来的永久性替代。中国商务部数据显示,7月国内新能源乘用车零售渗透率已攀升至 65.1%。商务部7月消费情况。即便考虑到存量燃油车里程基数与插电混动车的实际用油状况,这一替代效应也已经扎实生根。
放眼全球,虽然一季度电动车总销量受欧美补贴退坡扰动同比下滑 8%(同期欧洲增长约 30%),但长期替代逻辑并未逆转。IEA《全球电动车展望2026》。IEA 测算,2025年全球电动车已累计替代约 170 万桶/日的石油消费;到 2030 年,这一替代规模将进一步扩张至 500 万桶/日。IEA电动交通展望。
这意味着:油价一旦回落,因成本过高被推迟的航班与降负荷的化工厂会重返市场;但已经被电动车蚕食的汽油与公路柴油消费,却很难再原路返回。这两股力量的实际占比,决定了未来供给宽松时需求能反弹到的真实高度。
寻找新平衡:裂解分化下的原油定价逻辑
更宏观的能源结构演变进一步拉长了这一博弈过程。风电与光伏装机的爆发式增长首先作用于电力系统,唯有当电动车、工业热泵等终端完成深度电气化,才能真正置换交运与工业用油;且新增绿电相当一部分被数据中心和制冷需求吸收,并不等额挤出石油。
在航空领域,替代进程则更为滞后。IATA 6月预测显示,2026年全球可持续航空燃料(SAF)占全部航空燃料的比例预计仅为 0.8%,传统航煤在未来数年仍是不可替代的刚需,无法依靠新能源在短期内填补炼运中断。IATA航空业展望
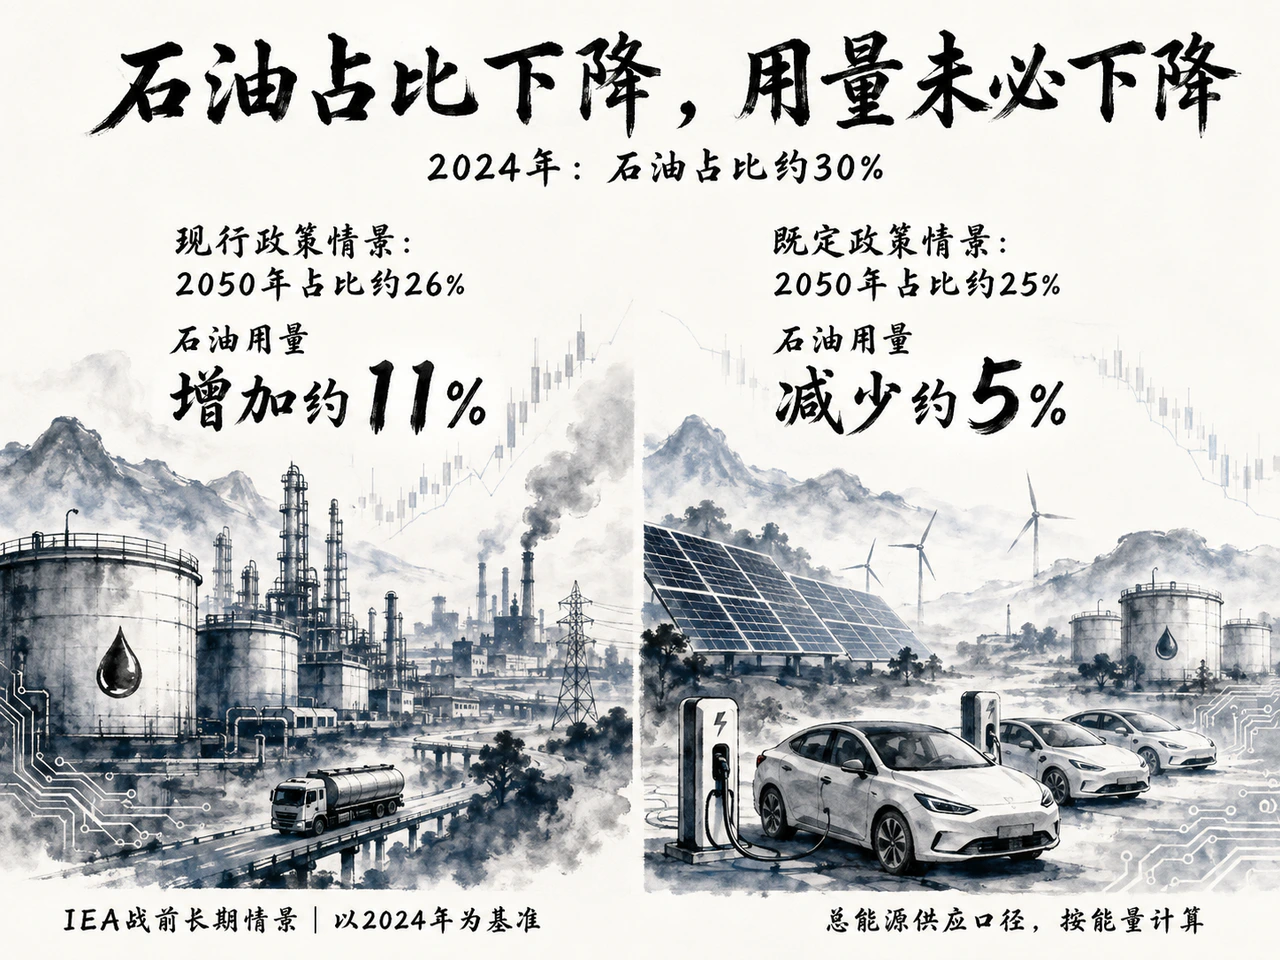
即便在 IEA 战前发布的《世界能源展望2025》长期情景中,2024年石油在全球一次能源中约占 30%;到2050年,其占比虽将降至 25%—26%,但考虑到全球能源总量的扩张,两种政策情景下石油的绝对需求量分别比2024年增长 11% 或仅小幅收缩 5%。“份额收缩”与“绝对消耗维持高位”完全可以在较长时期内并行不悖。IEA原报告,第414、420页
将视角收回到当下:如果海湾总出口如高盛所料维持在 1500 万至 1600 万桶/日,油价绝非一个简单的加减法平衡。海湾的供应修复是区域流向,而 245 万桶/日是全球全年的综合需求下修,其间还隔着战略库存轮换、非欧佩克增产以及核心炼化产能的迟滞。
这种结构性错配勾勒出当前市场的真实图景:
- 如果原油出口持续回补,但跨洋运力与炼化装置的破坏迟迟得不到修补,柴油与航煤的现货紧俏就会固化,而原油本身则会受到终端总需求降速的压制,呈现出“原油承压、裂解暴利”的剪刀差格局;
- 如果贸易航路与精炼开工全面修复,此前被严重压抑的工业开工与航空出行将迎来周期性回流,从而封死原油的大跌空间;但与此同时,电动化渗透率的抬升又死死压住了道路燃料需求的长期天花板。
原油重返海面,仅仅扫除了最极端的情景假设。决定下游实体经济用能成本能否实质下降的关键,在于柴油与航煤的库存何时实现有效回补,以及极端畸高的裂解价差何时能重回合理区间。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…