
美东时间2026年8月28日,履新百日的美联储主席凯文·沃什在杰克逊霍尔年会上发表了上任以来分量最重的一次政策演说。
整场讲话中,沃什既未承诺9月必定加息,未给出具体利率路径,更没有向市场提供可供直接套用的量化公式。然而讲话落地后,利率期货市场对9月加息的隐含概率迅速由约35%跃升至55.7%;对政策高度敏感的美国2年期国债收益率单日跳升14个基点,显著跑赢10年期品种的6个基点;美元走强,现货黄金则重挫约3.2%。
一场没有明确行动承诺的表态,之所以释放出立竿见影的鹰派冲击,根源在于沃什重塑的并非单次会议的最终答案,而是市场推导政策的底层逻辑:
他并未断言下一次会议必然加息,但他明确传递出——在通胀高企、就业韧性与金融条件宽松并存的背景下,“按兵不动”已不再是不言自明的默认基准。
这是一场典型的“日历留白、框架偏鹰”之作。
一、最重要的变化:从“什么会触发加息”,变成“什么能阻止加息”
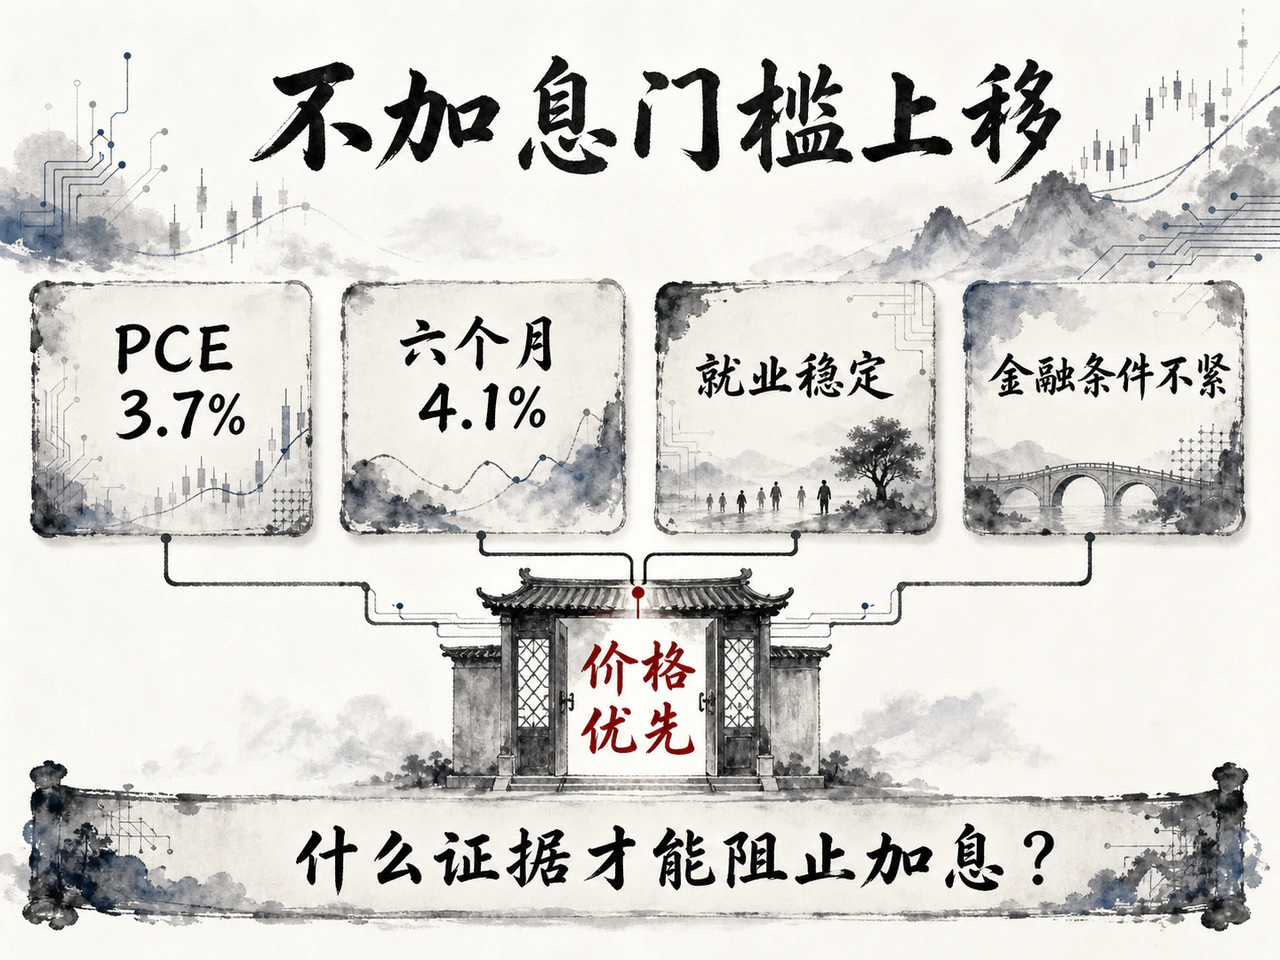
沃什对当前宏观环境的审视,由四个环环相扣的基准判断构成:
首先,2%的PCE通胀目标是绝不妥协的刚性底线。 这一表态彻底封死了市场上关于“调高通胀目标”或“长期默许3%左右通胀”的模糊预期。沃什拒绝将2%视作随宏观环境漂移的软性参考,而是重新将其锚定为必须无条件达成的硬约束。
其次,劳动力市场仍处在充分就业区间。 尽管失业率录得4.1%、非农新增岗位有所降温,但初请失业金人数依然偏低。沃什指出,在劳动力供给增量近乎停滞的供给侧约束下,月度新增就业规模自然较以往收窄;“低招聘、低离职”呈现的是一种供需双降的低速动态平衡,绝不等于经济失速。因此,单纯的就业扩张放缓,绝不能当作美联储容忍高通胀的挡箭牌。
第三,实体有效需求与金融条件整体并未受限。 企业资本开支、盈利水平与私人国内最终需求展现出扎实韧性;同时,企业信用债与杠杆贷款利差逼近历史极值低位,一级市场发行活跃,银行贷款标准亦未见实质收紧。这推导出一个关键的审慎结论:绝对水平偏高的名义政策利率,并不等于金融环境已经在实质上对实体经济形成了有效抑制。
第四,通胀压力的顽固性不仅体现在绝对读数,更体现在扩散广度。 沃什援引的数据显示,当前PCE同比仍达3.7%,过去六个月变化更达4.1%;在全口径追踪的199个PCE细分项中,过去12个月涨幅超3%的品类占比高达54%,过去六个月亦维持在49%的偏高水平,远超疫情前二十年约32%的历史中枢。在通胀黏性如此广泛分布的背景下,夏季偶发的几份较温和读数,根本不足以证明基础通胀趋势已出现实质性改善。
当这四重证据链闭合后,沃什的隐性反应函数呼之欲出:
通胀高企且蔓延广泛,劳动力市场维持充分就业,终端私人需求充满韧性,而金融条件并未实质收紧——在这样的经济图景下,物价稳定是无可争议的第一优先级,货币政策非但不能草率转向宽松,在必要时更须进一步收紧。
这促成了宏观叙事逻辑的根本性反转:
过去市场习惯推演“经济与通胀要过热到什么地步,美联储才会重启加息”;而沃什如今反客为主,要求市场证明“宏观数据究竟要弱到何种程度,美联储才能找到维持利率不变的理由”。举证责任就此彻底逆转。
二、他没有给出机械门槛,但门槛其实更高了
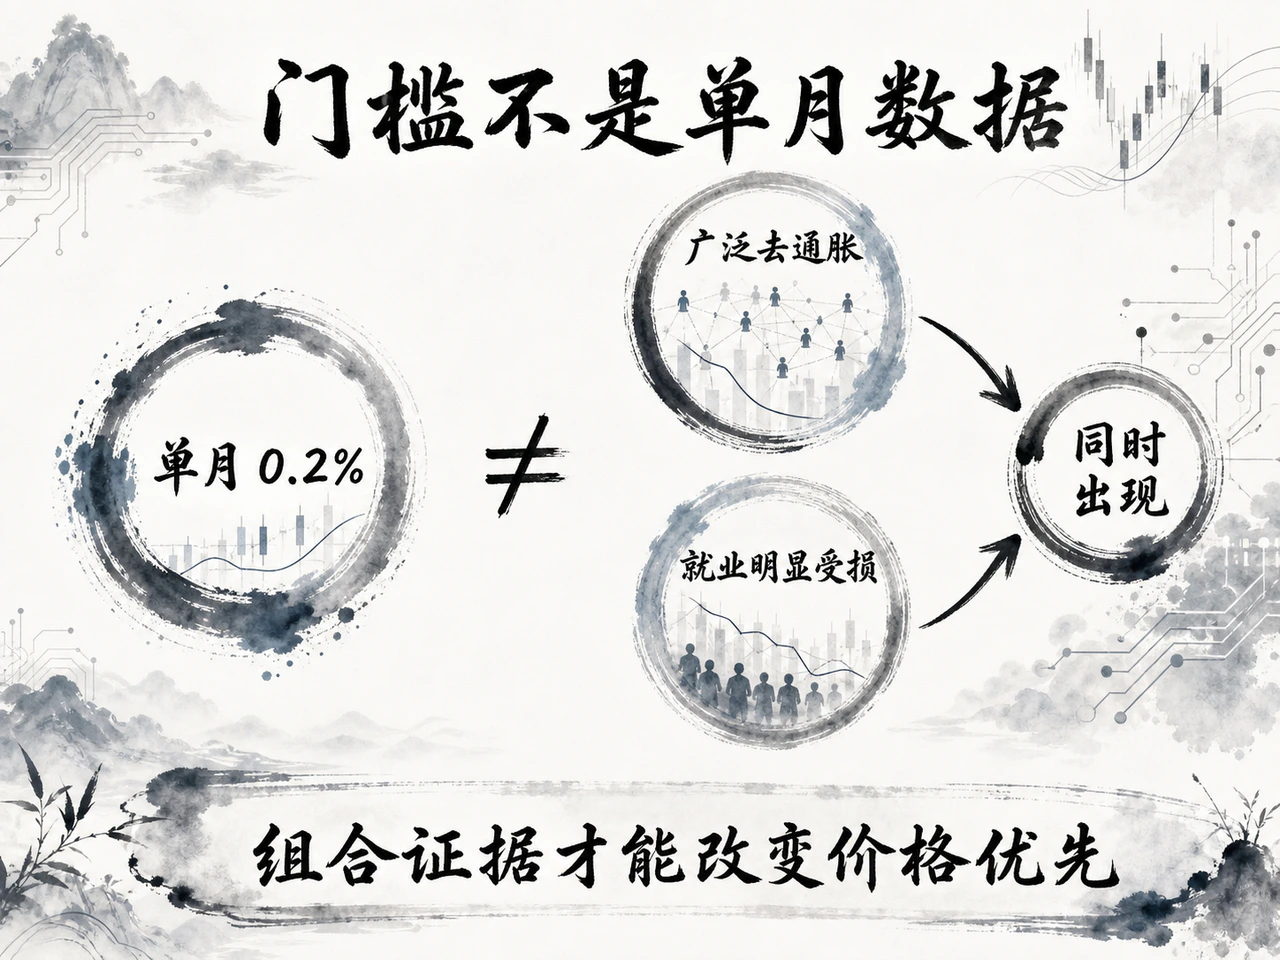
沃什在发言中公开反对机械化的反应函数。在他看来,面对经济结构、产业链重构、地缘政治与技术范式跃迁的多重冲击,央行绝不能将宏观调控简单外包给僵化的泰勒规则公式。
然而,拒绝教条绝不意味着缺乏纪律。
沃什立下的核心标尺在于:美联储必须确信基础通胀正在明确地、以足够速度回到政策目标,否则央行就还有工作要做。
这也意味着,即便未来单月核心CPI或核心PCE环比录得0.2%,也远不足以打消美联储的紧缩意图。决策层将依赖更为严苛的证据矩阵进行交叉验证:
- 高通胀PCE细分项的占比是否出现跨周期的趋势性下降;
- 商品、住房与非住房服务是否呈现普遍且同步的降温;
- 劳动力市场是否真正由“招聘放缓”恶化为持续裁员与失业率上升;
- 私人消费与企业资本开支是否存在明显失速;
- 信用利差、银行贷款标准与资产价格是否真正体现出紧缩政策的实质约束。
换言之,唯有当“广泛去通胀”与“劳动力市场明显受损”同时得到数据印证时,现有的“价格优先”框架才会被推翻。这种组合检验要求,远比金融市场此前单凭“月度核心通胀回落至0.2%即可安全过关”的习惯预想严格得多。
三、“更安静的美联储”,可能意味着更大的会议波动
整场讲话最具制度反思深度的内核,并非单纯罗列通胀数据,而是沃什对央行近年来沉迷“前瞻指引”的深刻批评。
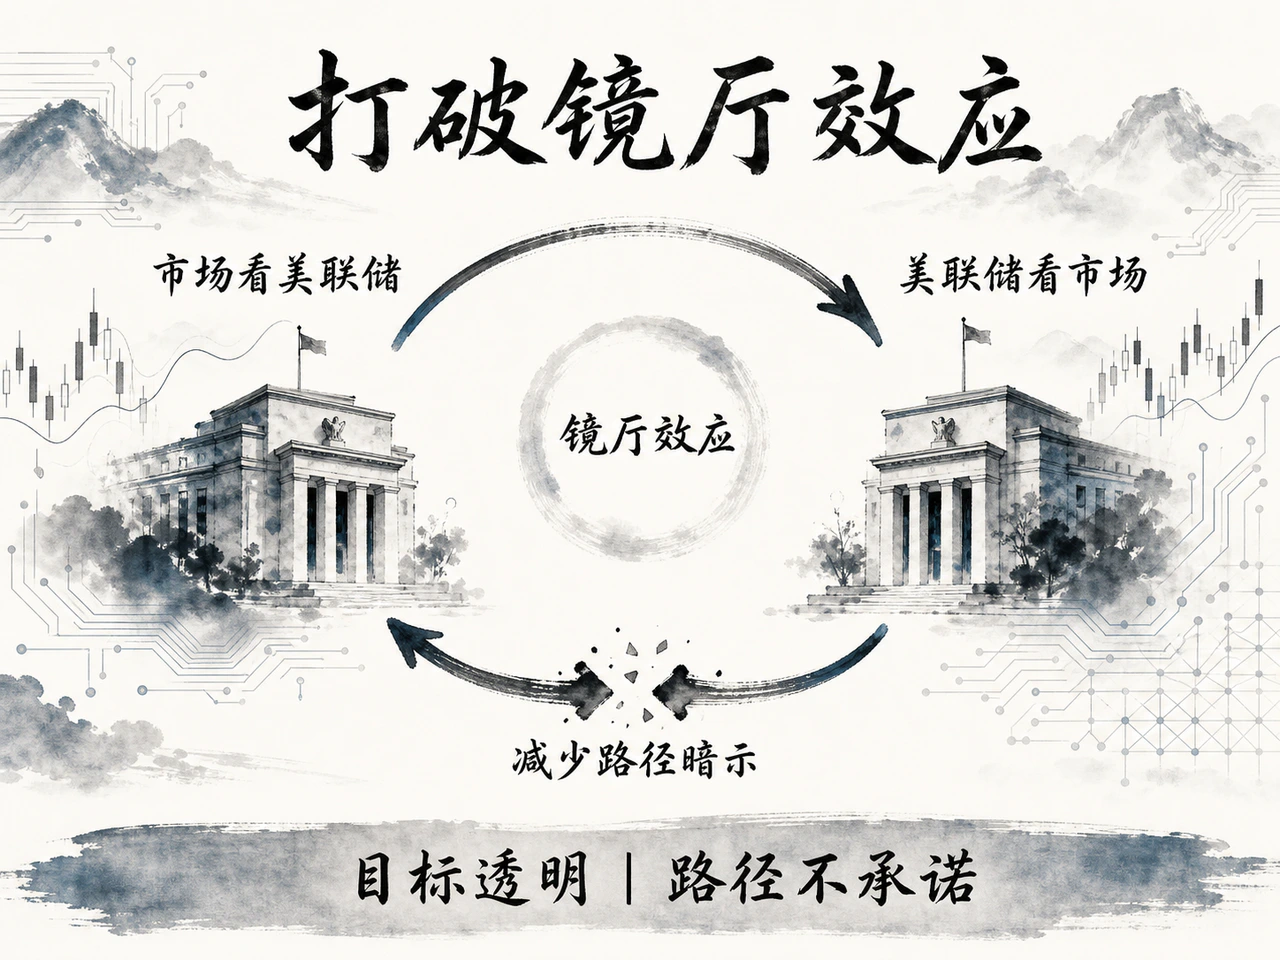
他将这种指引陷阱提炼为发人深省的“镜厅效应”:
市场根据美联储给出的点阵图、官员讲话与政策暗示进行头寸交易;而美联储又反过来通过市场价格来判断经济、金融条件与政策预期。长此以往,市场价格中沉淀的独立经济信息越来越少,反射的全是央行自己释放出的回声。一旦决策层误将自身的判断视作“市场验证”,货币政策与金融市场就会在相互强化中步入系统性误区。
沃什更是直言不讳地暗示,2021年美联储正是因过度受制于早前的前瞻指引与准承诺,唯恐出尔反尔损害央行信誉,进而在环境剧变时行动过慢,延误了抗击通胀的最佳时机。
正因如此,沃什倡导的“更安静的美联储”,绝非退回不透明的黑箱时代,更准确的定位是:
目标保持绝对透明,原则保持充分透明,但严禁对具体路径做任何预先承诺。
这种政策沟通范式的转变,将直接重塑资产市场的波动特征:
其一,重磅数据对前端利率的冲击将大幅放大。 非农、CPI、ISM价格分项以及初请等数据,不再只是微调既定加息/降息时间表的工具,而会直接重开整场FOMC会议的决策概率分布。
其二,主席公开讲话频次或将收缩,但单次讲话的信息密度与市场冲击力将指数级上升。
其三,常规的资产回撤更难换来政策兜底。 普通的权益市场回撤、信用利差走阔或波动率回升,很难再触发央行的口头抚慰。非常规工具仍会在真正的系统性危机中使用,但正常的资产价格调整绝不等于危机。
因此,沃什拒绝明确9月去向,绝非排除了9月加息的选项,而是从机制上拒绝提前替市场消除宏观不确定性。
四、市场听懂了:这是实际利率冲击,不是通胀失控交易
资产价格在讲话落定后的结构演变,比任何宏观口号都更具说明力。
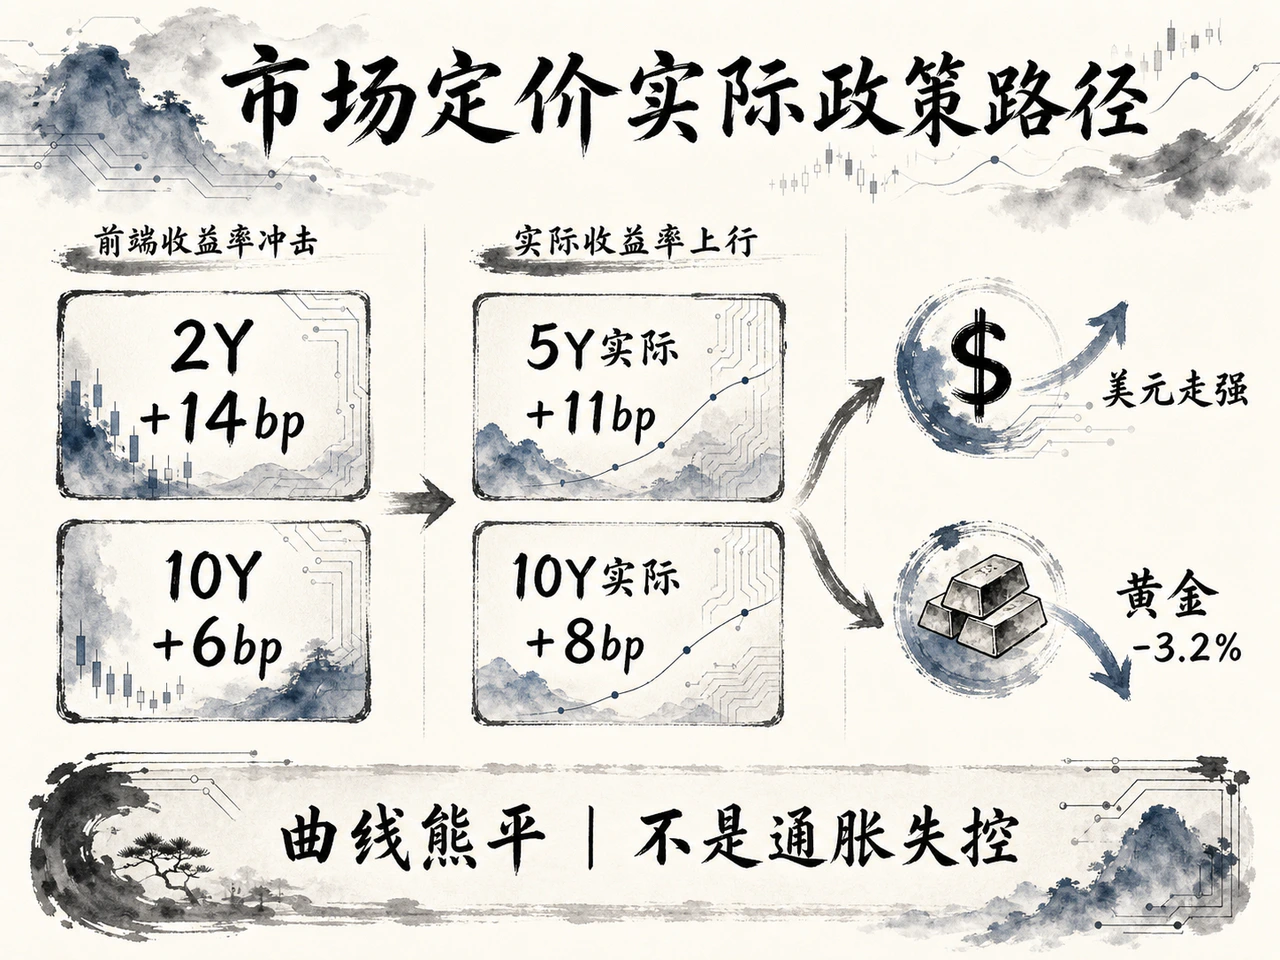
演讲当天,美国国债市场全线承压:2年、5年、10年与30年期国债收益率分别跳升约14、10、6和3个基点,2年与10年利差收窄约8个基点,形成鲜明的曲线熊平。
更具实质意义的是深层实际利率的分解:5年与10年期实际收益率分别上升约11和8个基点,而近似盈亏平衡通胀率反而小幅微跌。
这组变动充分说明,交易盘正在急剧上调近期真实政策利率的路径,而非在为远期通胀失控下注。
倘若资金将沃什的发言视作通胀失控的危险信号,典型的市场表达应当是长端领跌、曲线熊陡、通胀补偿上升,黄金甚至会伴随名义收益率同步走高。然而实际兑现的盘面却是:前端领跌、实际利率飙升、通胀补偿收窄、美元走强、黄金大跌约3.2%。
交易员用真金白银达成的共识在于:
沃什大幅提高了美联储近期采取行动的概率,同时也夯实了市场对央行最终控制住通胀的政策可信度。
这也精准解释了同日美股市场的剧烈分化:标普500指数全天仅温和微跌0.25%,而对流动性高度渴求的罗素2000小盘股指数重挫约1.4%,无息资产黄金暴跌约3.2%。大型平台巨头凭借充沛的自由现金流与AI资本开支支撑,能够在一定程度上抵御贴现率上行的侵蚀;而高度依赖再融资的小盘股、远期现金流资产以及黄金,对实际利率的上行极其敏感。
切忌因标普跌幅有限而误判紧缩寒意。这场政策框架重构所带来的真实压力,率先在资产负债表的脆弱环节暴露无遗。
五、AI不是近期的鸽派理由
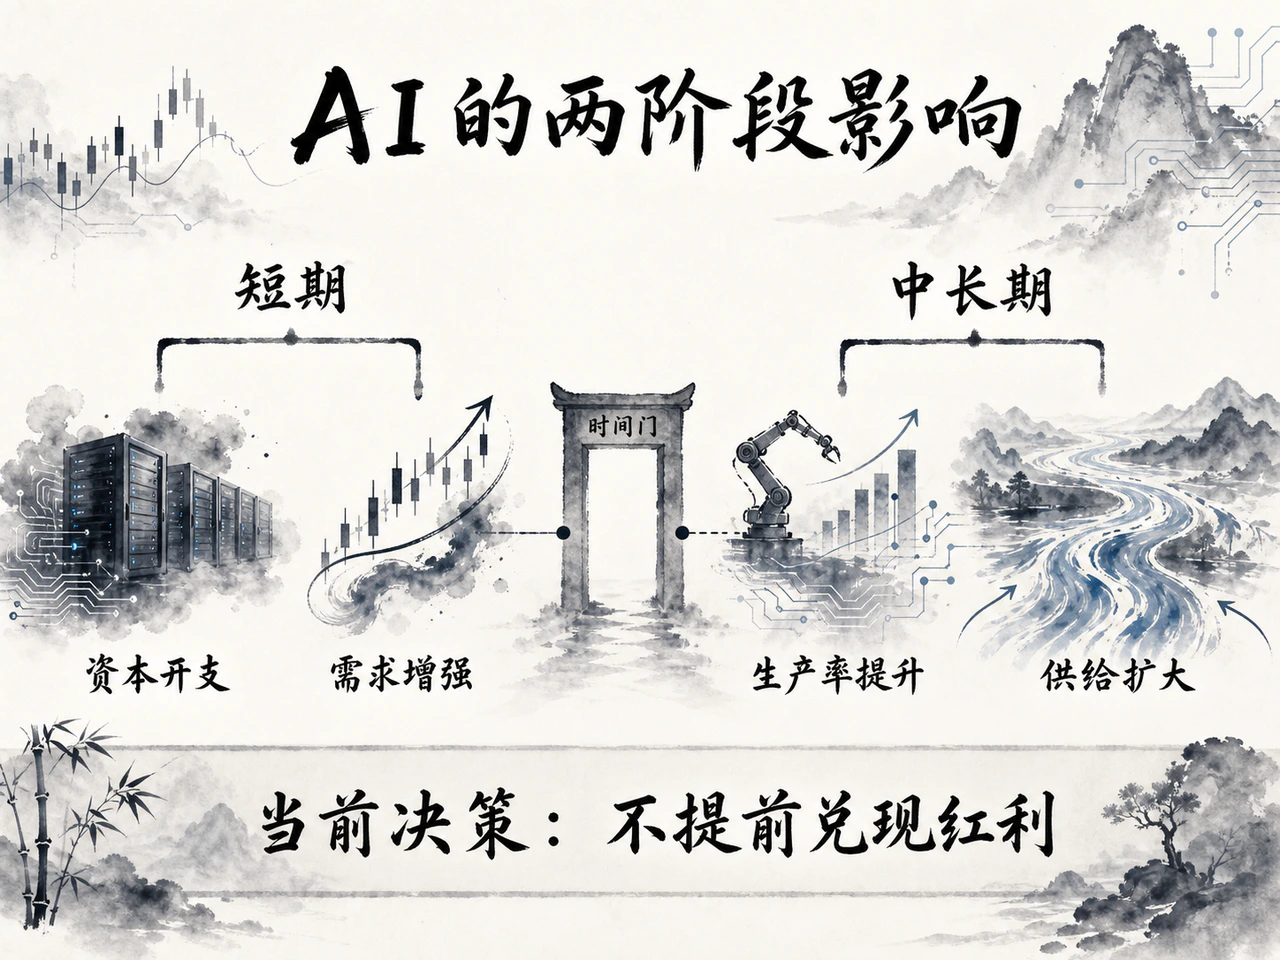
沃什在演说中虽用了较大篇幅讨论AI、全要素生产率与劳动力市场的互动,但他特意给出了极具定力的一笔界定:相关专项研究与任务组建议,绝不干预当前的短期政策决断。
这一经常被忽视的界定,击碎了市场寄望于“技术革命带来自然通缩、倒逼美联储鸽派转向”的幻想。
AI对货币政策的宏观影响,存在鲜明的两阶段分化:
短期来看,轰轰烈烈铺开的数据中心、芯片采购、电力配套、云服务与设备投资,本质上是一轮极为强劲的总需求脉冲。它直接激发了资本竞逐、企业利润与财富效应,使实体经济能够承受更高的实际利率。换言之,短期的AI繁荣非但不会降低通胀,反而在总需求侧拱火,并抬高了市场对中性利率的预估。
中长期来看,唯有当AI真正渗透产业、全方位提高全要素生产率时,才能从供给端扩大产出、压降单位生产成本,使经济在不推高通胀的前提下实现更高增长。
然而,这种生产率红利究竟何时照进现实?收益是会迅速惠及全社会,还是长期集中在芯片、能源与云服务等稀缺资产所有者手中?沃什坦陈当下尚无定论。
由此推导出的政策防线极其清晰:
央行绝不可透支未来可能出现的生产率红利,去抵消今天已经观测到的通胀与需求强度。
六、9月会不会加息?关键不在一句话,而在三种数据组合
沃什在杰克逊霍尔刻意隐去了对9月会期的具体指引。会后市场对9月加息约56%的隐含概率是极其理性的状态:它既充分消化了鹰派定调(促使概率从约35%抬升至五五开分水岭上方),又因缺乏硬性会议承诺而克制地避免了过早形成确定性押注。
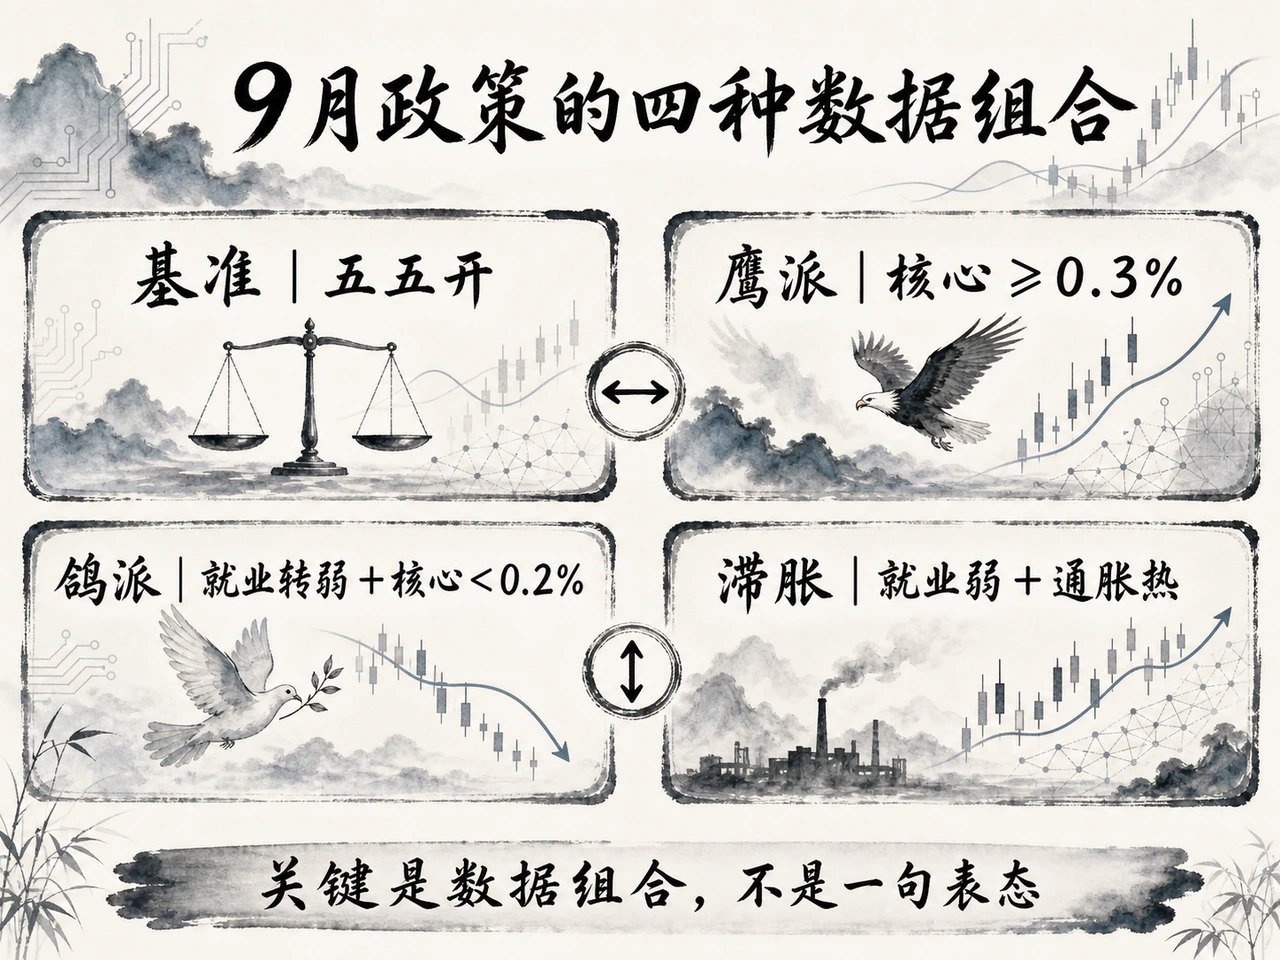
决定9月FOMC最终走向的,并非某位官员的一句断言,而是三种宏观数据组合的角力演进:
基准情景:9月保持均势博弈,10月或12月风险明显上升
若就业仍维持温和正增长、失业率稳定在4.1%左右、核心通胀月率约0.2%、且通胀广度仅微弱收窄,FOMC内部在9月仍将爆发异常激烈的鹰鸽博弈。
在此情景下,即便9月最终决定按兵不动,也绝不可被自动解读为转向宽松。这更可能只是把同一次行动延后至10月或12月。
鹰派情景:9月加息概率迅速升破70%
若核心通胀月率达到或超过0.3%,细分商品与服务价格重新泛滥扩散;同时非农、薪资、工时或职位空缺维持强劲,而信贷与资产价格继续推动金融条件放松,沃什所构筑的鹰派防线将获得完整验证。
最直接的市场表达仍会是:2年期与5年期实际利率再度跳涨、收益率曲线进一步熊平、美元维持偏强格局,黄金与融资敏感资产持续承压。
鸽派情景:必须是弱就业与广泛去通胀共同出现
真正能够阻断9月紧缩步伐并驱动概率显著回落的,绝非一两项略显疲软的边缘指标,而必须是一组严苛的宏观下行共振:非农新增出现明显疲软、失业率与初请失业金人数持续攀升、周工时全面走低;在此同时,核心通胀切实低于0.2%,且高通胀分项比例快速收窄。
唯有在这一情景下,前端美债收益率方能迎来明显回吐,驱动曲线更可能转向牛陡。
至于最棘手的“就业走弱而通胀仍热”的滞胀泥潭,沃什的整篇讲话已给出明确信号:相较于以往那些极度关照短期劳动力市场的温和央行,沃什在面对增长走弱时展现出更高的容忍度。因为在他看来,放任高通胀肆虐,最终同样会对就业与实际收入造成更为深重的摧残。
七、不要掉进这五个误读
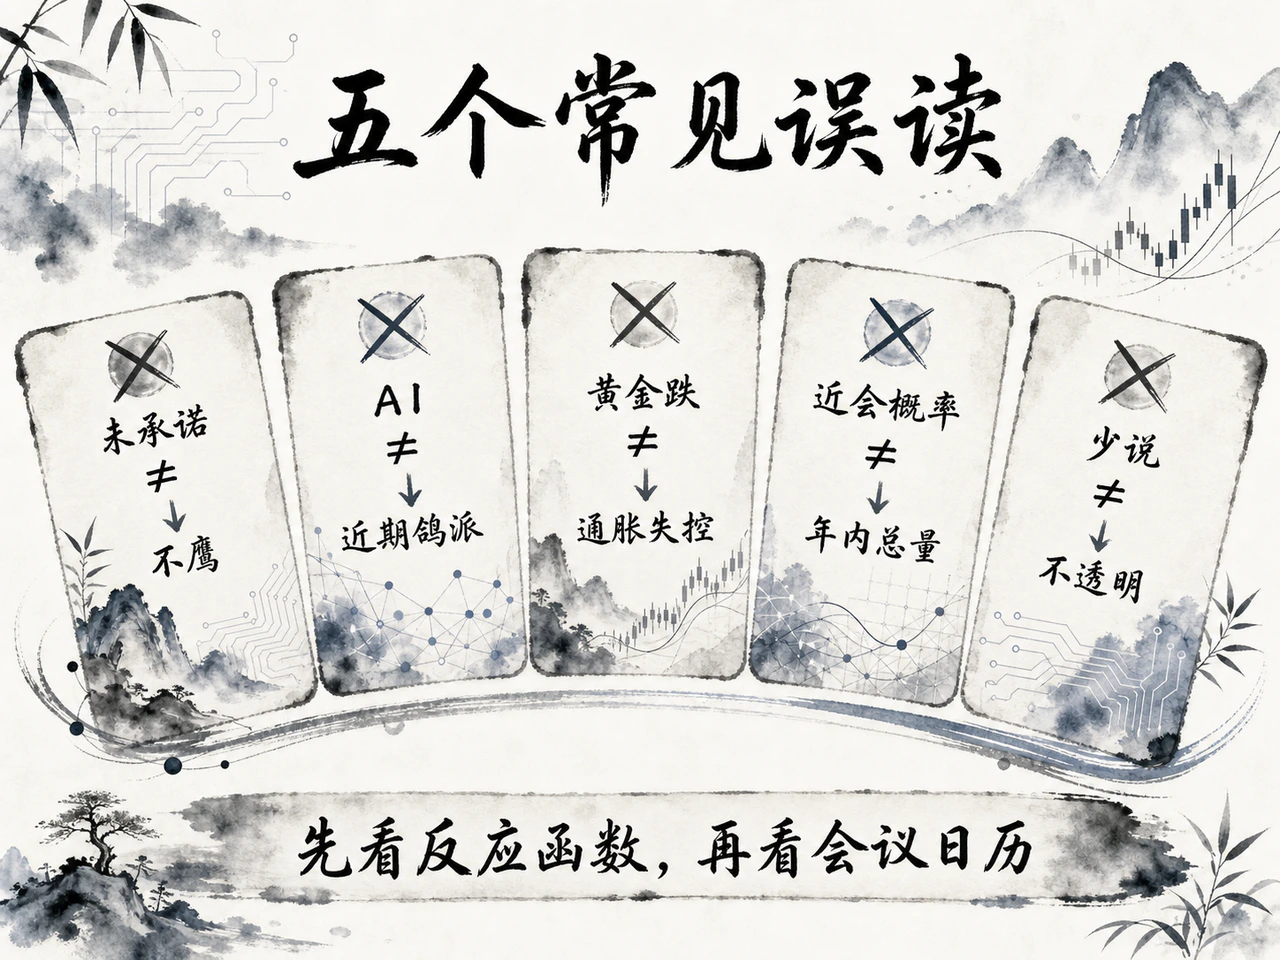
误读一:未承诺9月加息,说明立场不够鹰。 错误。拒绝预告路径本身就是这套新沟通制度的核心支柱。鹰派增量在于确立物价优先、确认金融条件并未紧缩,并牢牢保留了行动的选择权。
误读二:AI提高生产率,所以美联储可以容忍当前的通胀。 错误。沃什已明确将长期的AI学术研究与当前的政策决断划清界限。在生产率实质释放之前,短期的AI投资繁荣反而在需求端强化着资本开支与通胀韧性。
误读三:黄金下跌说明市场担心通胀失控。 恰恰相反。黄金下跌、实际利率飙升、美元走强与通胀补偿收窄,在经典宏观框架中是典型的抗通胀政策可信度提高的组合反应。
误读四:9月加息概率上升20个百分点,等于年内累计加息幅度也同步增加。 不一定。9月加息定价的抬升,完全可能只是把原本放在10月或12月窗口的单次行动在时间线上进行了前移。要判断紧缩总量是否实质扩张,必须观察年末完整目标区间分布,不能将各单次会议的概率机械相加。
误读五:“更安静的美联储”等于更不透明的美联储。 不完全正确。沃什希望将政策目标与底层原则做到绝对公开透明,坚决拒绝的则是将未来利率路径变成对市场的准刚性承诺。
结语:真正被重写的,是市场与美联储的关系
这场杰克逊霍尔讲话,其历史分量绝非一次简单的加息预告所能概括。
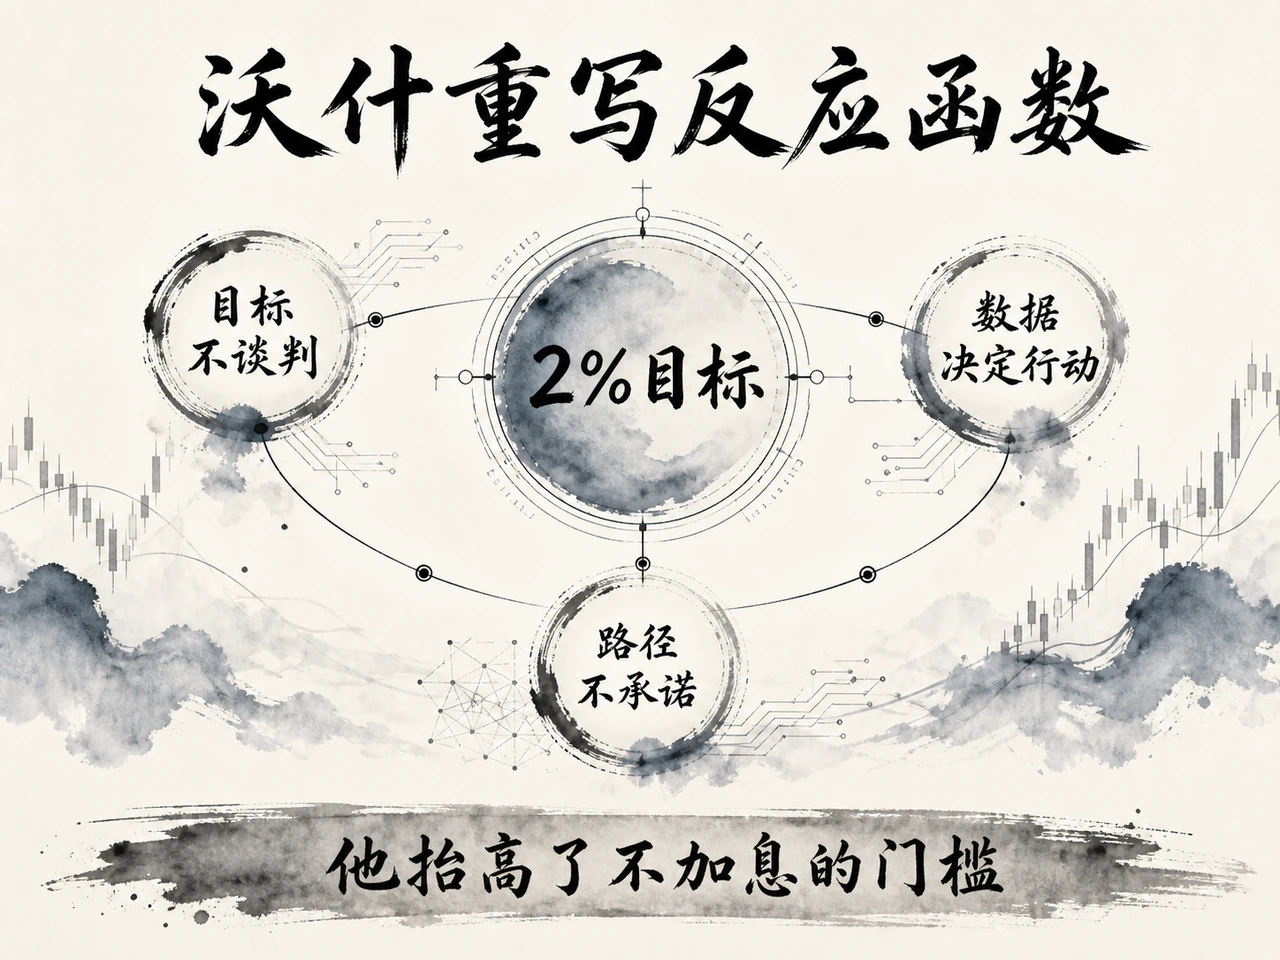
沃什试图确立的是一套崭新的央行制度:将2%目标铸为不可妥协的硬约束,在非危机常态下大幅减少路径承诺,以通胀广度、实体真实需求与金融条件松紧度重新定义反应函数,并保留快速改变行动步伐的自主权。
它首先重塑的是前端政策利率的概率分布,其次才是长期利率与长期通胀判断的锚。
在接下来的宏观窗口期内,最值得观察的并非沃什是否会再度使用“鹰派辞令”,而是五项核心检验:通胀广度是否真正下降;就业是否从低招聘滑向实际裁员;金融条件是否仍在悄然放松;其他票委是否全盘接受价格优先框架;9月加息概率的攀升究竟只是一次行动的前移,还是意味着年内总紧缩量也在同步抬升。
最后,用一句话概括这篇讲话:
沃什没有承诺加息,他只是抬高了“不加息”的门槛。
资料来源:
- Federal Reserve Board, In Our Time, August 28, 2026:https://www.federalreserve.gov/newsevents/speech/warsh20260828a.htm
- 美国财政部名义国债收益率曲线:https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value=2026
- 美国财政部实际国债收益率曲线:https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_real_yield_curve&field_tdr_date_value=2026
- CNBC,沃什讲话后的CME会议概率:https://www.cnbc.com/2026/08/28/kevin-warsh-jackson-hole-federal-reserve-inflation.html
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…