
9月2日,美伊军事对抗再度升级:美军对伊朗南部多处目标实施空袭,伊朗随即发射弹道导弹与无人机报复海湾多国美军设施,并誓言进一步收紧霍尔木兹海峡通行限制。然而在地缘溢价显著走高的背景下,国际油价当日仅录得小幅收涨:WTI 10月合约收报91.01美元/桶(+0.9%),布伦特11月合约收报95.63美元/桶(+1.0%),上涨动能远逊于周一约5%的跳涨幅度。
盘面交易重心已明确从前期的“是否爆发直接冲突”,转向评估“通行限制究竟能升级到何种烈度”。在缺乏实质性断供证据前,两油暂于90—96美元区间高位震荡整固。
盘面表现:涨势显著放缓,近月高溢价主导期限结构
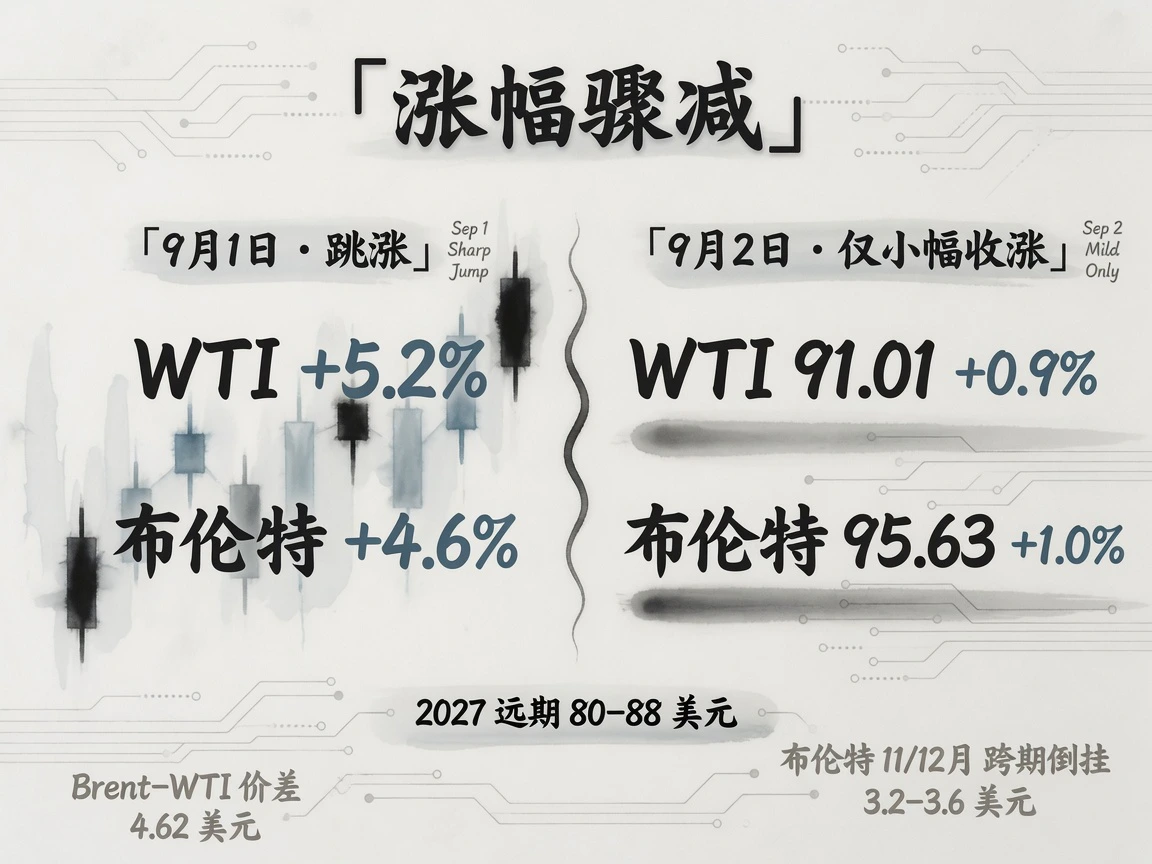
9月2日结算数据显示:WTI 10月合约较前一交易日(90.22美元)上涨0.79美元,报91.01美元/桶;布伦特11月合约较前一交易日(94.65美元)上涨0.98美元,报95.63美元/桶。盘中走势反复:亚洲时段延续周一强势,欧美时段一度回吐约1美元涨幅后小幅拉回。收盘价分别创下7月23日(WTI)与7月24日(布伦特)以来的新高;Brent−WTI价差约为4.62美元,较周一略有走阔,但整体仍呈同向联动,并未额外反映海运敞口风险溢价。
期限结构延续深度现货溢价(Backwardation)格局:布伦特11月/12月跨期月差倒挂维持在3.2—3.6美元,2027年1月合约回落至约88美元,6月合约进一步降至约80美元,远端曲线平滑滑向70美元中低位区间。资金依然愿意为即期原油支付高昂溢价,而远期合约的折价使得商业储油套利空间彻底关闭。
截至北京时间9月3日07:55电子盘快照:WTI(CL)报90.62美元,布伦特(BZ)报95.21美元,较当日结算价小幅回落约0.4美元,盘面缺乏进一步向上推升的增量催化。
基本面:美炼厂开工与出口创新高,结构性紧缺仍在成品端
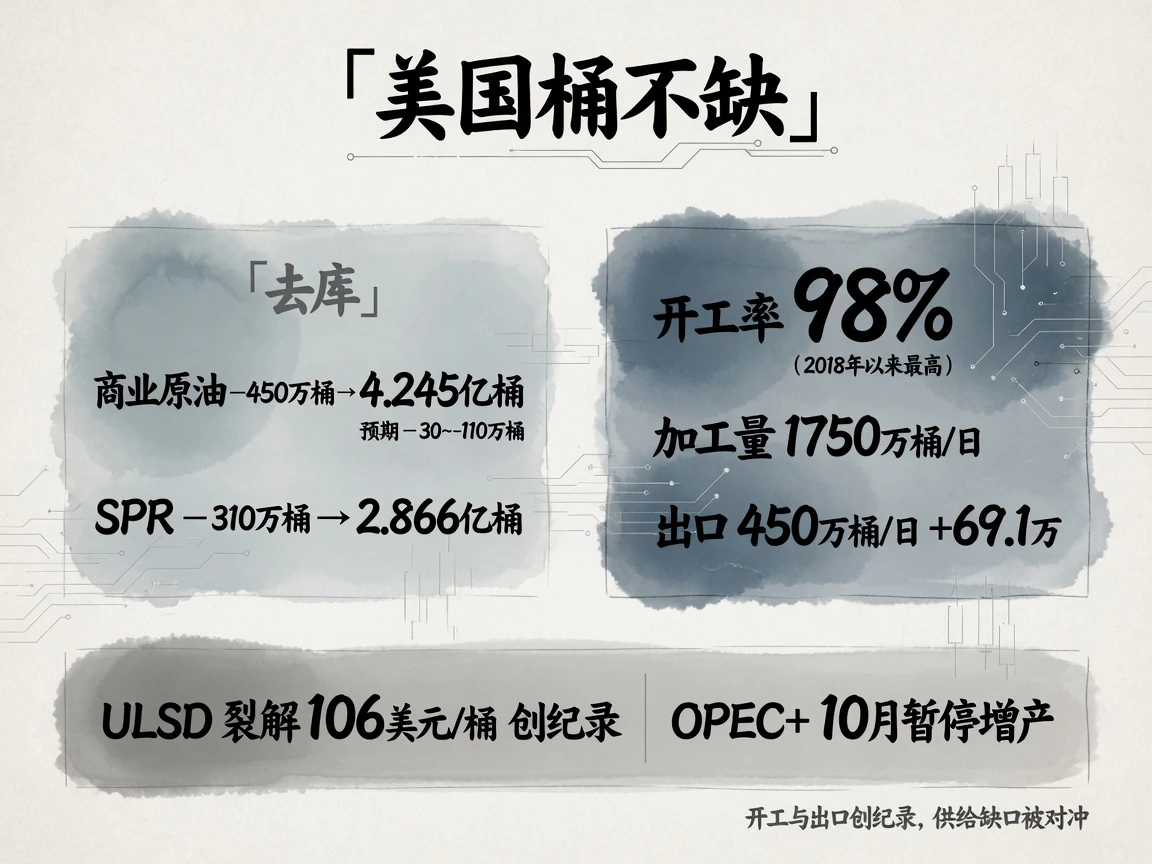
最新公布的 EIA 官方周报(截至8月28日当周)证实商业原油超预期去库:原油库存减少450万桶至4.245亿桶,去库深度显著超出市场预估的30万至110万桶,当前库存约高于五年同期均值1%;汽油库存下降,馏分油库存回升;战略石油储备(SPR)再度释放310万桶至2.866亿桶;库欣地区库存微升8万桶至2250万桶。此数据去库幅度亦明显深于此前 API 统计的减少260万桶。
比库存变化更为关键的是美国加工与出口两端的超常韧性:全美炼厂开工率升至98%,创2018年以来最高水平;原油加工量达1750万桶/日(周环比增加约10.3万桶/日);原油出口增加69.1万桶/日至450万桶/日,进口增加61.2万桶/日至680万桶/日。美国正凭借创纪录的开工率与外运规模对冲海外潜在供给缺口,“原油整体不短缺”的判断在实物供给端得到充分印证。
成品油依旧是结构性矛盾的集中爆发点:超低硫柴油(ULSD)对 WTI 裂解价差继9月1日创下106美元/桶的历史新高后,9月2日仍坚守在100美元上方;美湾柴油现货与 ICE 柴油(Gasoil)裂解价差(约79美元)同样刷新纪录。加之俄罗斯柴油出口禁令延长至9月30日,成品端供给约束依然牢固。
OPEC+ 政策基调维持稳定:在9月6日线上例会前,市场共识预期各成员国将在10月暂停进一步增产。虽然自9月起理论上有18.8万桶/日的配额回补,但受海湾冲突压制,实际出口受限,配额与实际产出间的缺口继续扩大。
美国本土供给弹性较为平淡:EIA 预计2026年全美产量将创下1380万桶/日的历史新高;但截至8月28日当周钻机数减少5台至447台,供给端放量更多依赖单井开采效率而非资本开支扩张。
需求侧并未提供强劲拉动:中国海关数据显示7月原油进口约845万桶/日(环比+22%、同比−24%),8月海运到货预计温和回升至约700万桶/日;受出口配额下发与低库存带动,加工量反弹至约1290万桶/日,但国内终端工业与交通消费复苏整体偏缓。
宏观环境:美元与美债平稳运行,大类资产情绪中性偏暖
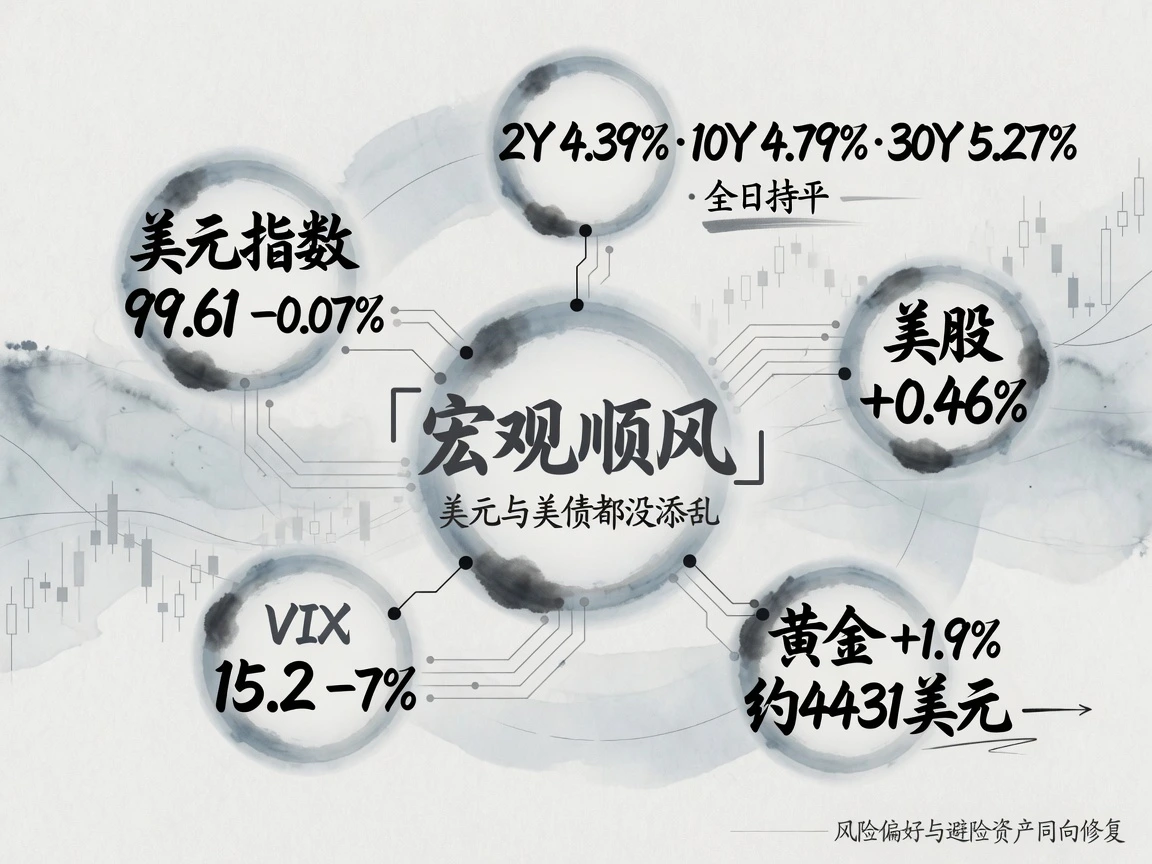
外部宏观环境对大宗商品整体表现为中性偏温和支撑:美元指数结算报99.61(−0.07%);美债收益率全天近乎走平,2年期报4.39%、10年期报4.79%、30年期报5.27%,未出现8月中旬长端利率上冲对大宗商品造成的估值挤压;美股标普500收涨0.46%,VIX恐慌指数进一步回落至15.2(−7%),现货黄金走高1.9%至约4431美元。风险偏好与避险资产同步回稳,表明宏观资金未将油价视为引发通胀紧缩的外生冲击,而是将其界定为局限于地缘博弈的独立供给事件。
航运物流:地缘冲突再升级,海峡转运与替代路径未断
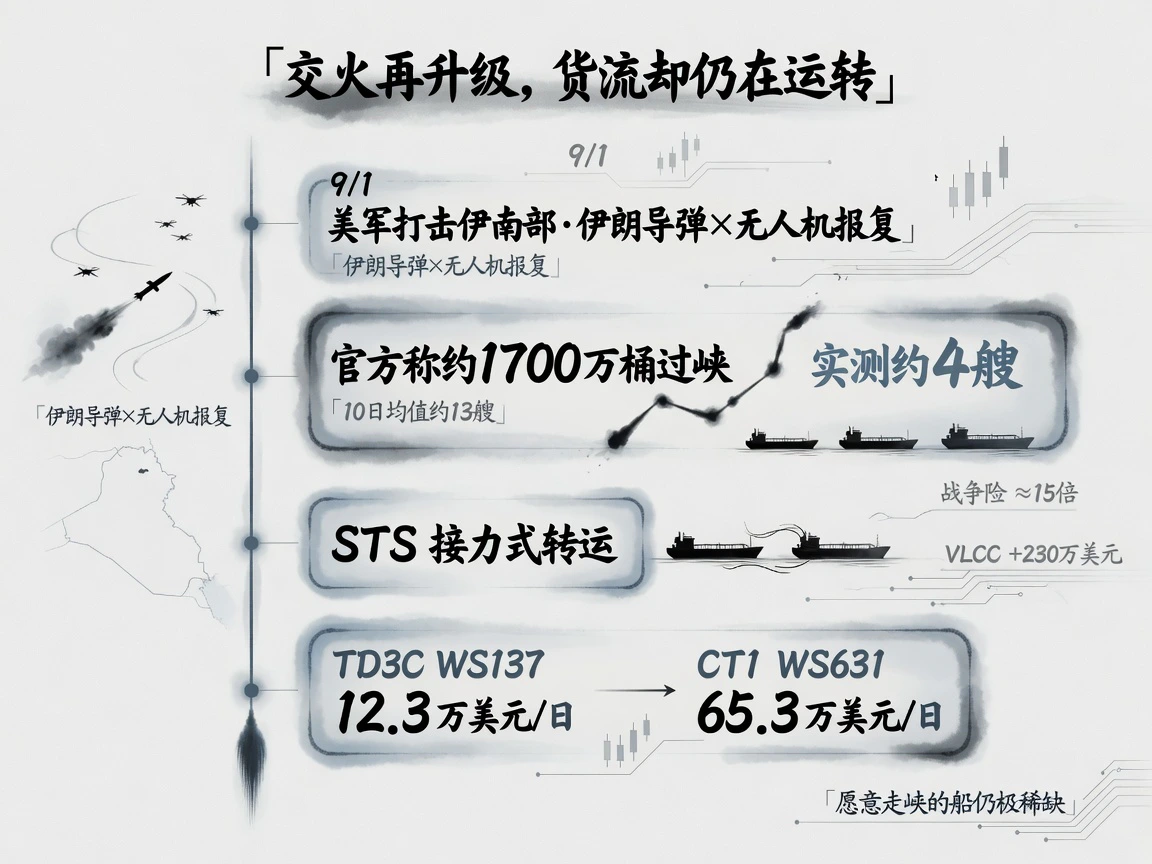
9月1日美军对伊朗南部班达阿巴斯、格什姆、锡里克(Sirik)、贾斯克(Jask)、恰巴哈尔及胡齐斯坦等多处节点实施打击后,伊朗伊斯兰革命卫队向约旦、伊拉克、科威特及巴林境内的美军基地发起报复性导弹和无人机袭击;美方表示绝大多数袭击被成功拦截且无人员伤亡,并对外释放“几乎完全掌控海峡”的信号。德黑兰方面则誓言将对海峡通行施加“更为严格的限制”,并进一步扩大制裁船舶名单。
但从实际基础设施与海运现状来看,局势并未演进至全面中断的阶段:贾斯克与锡里克周边遭遇轰炸,但第三方监测未确认核心码头主体受损,哈尔克岛出口设施亦未出现破坏迹象。官方宣示与实际监测数据之间存在温差:伊朗能源部长声称周一过峡原油达1700万桶(为冲突以来单日新高,未获独立核实);而监测统计显示当日实际通航商船仅维持在个位数(约4艘,低于10日均值约13艘)。前期受损或触雷的油轮仍处于瘫痪状态,但日内未见新增遇袭通报。
海湾外围的转运绕行体系正在加快运转。阿曼湾船对船(STS)“接力式转运”已常态化运作,8月下旬已有三批卡塔尔与阿联酋的 LNG 货物在峡外换装交付印度及日本,同类物流模式正被迅速移植至原油贸易。目前战争险费率维持在和平时期的15倍左右,单艘 VLCC 穿越海峡的额外溢价成本约为230万美元。
航运运价呈现结构性分化:波罗的海原油运价指数 TD3C 评估(9月2日)回调至 WS137(折合每日约12.3万美元),较8月28日峰值(约65万美元/日)大幅降温;中国进口原油运价指数 CT1 则维持在 WS631(约65.3万美元/日)的极端高位。两项指标的脱节源于评估模型与实操航线的差异:纸面评估指数包含较多理论挂牌,而落地成交多被高成本的绕行路径锚定。两者的共同认知在于,具备风险承受能力、愿意驶入波斯湾装货的油轮资源依然极度匮乏。
定价逻辑:增量信息逐条折现,远期拒绝为全面断供买单
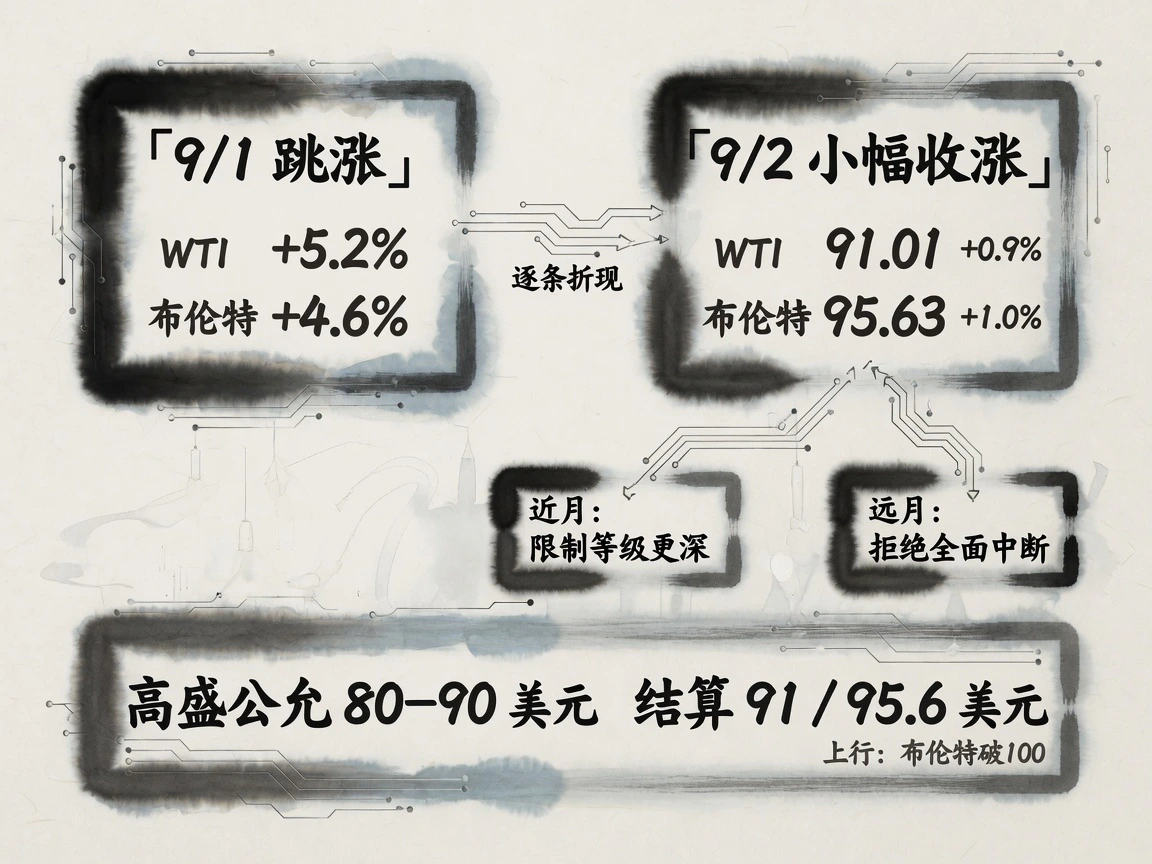
9月2日两油约1%的微幅收涨,与9月1日约5%的暴力跳涨形成了鲜明分化。在消息面对抗升级的环境下,油价反应由脉冲恐慌转向逐级折现,市场拒绝提前兑现远端的最悲观预期。
近月合约重点计价短期“通行限制的加剧”:军事行动覆盖绕行节点周边、伊朗口头封锁威慑升级、受损油轮修复滞后;但远月曲线及宏观结构明确拒绝为“实质性断流”定价:核心出口枢纽未遭实质破坏,管道输送与外海 STS 接力转运持续推进,美国创纪录的炼厂开工与外运也持续平抑全球紧缺预期。此外,地缘压力最硬的传导仍停留在柴油裂解价差这一成品端极值上,尚未扩散为原油总量的绝对缺口。
主流机构基准中枢依然低于当前盘面:高盛评估的原油公允价值中枢在80美元附近(波动区间80—90美元);摩根大通测算,若海峡通行每实质性中断一个月,对应风险溢价约为7—8美元/桶。在当前 WTI 91美元、布伦特95.6美元的结算价中,已经部分提前透支了“管制进一步收紧”的尾部风险。后市向上突破100美元大关需要看到关键出口码头遭毁或实质性全面停航等不可逆事实;若外围替代物流持续证明有效,盘面凝聚的地缘溢价势必将逐步面临回吐修正。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…