
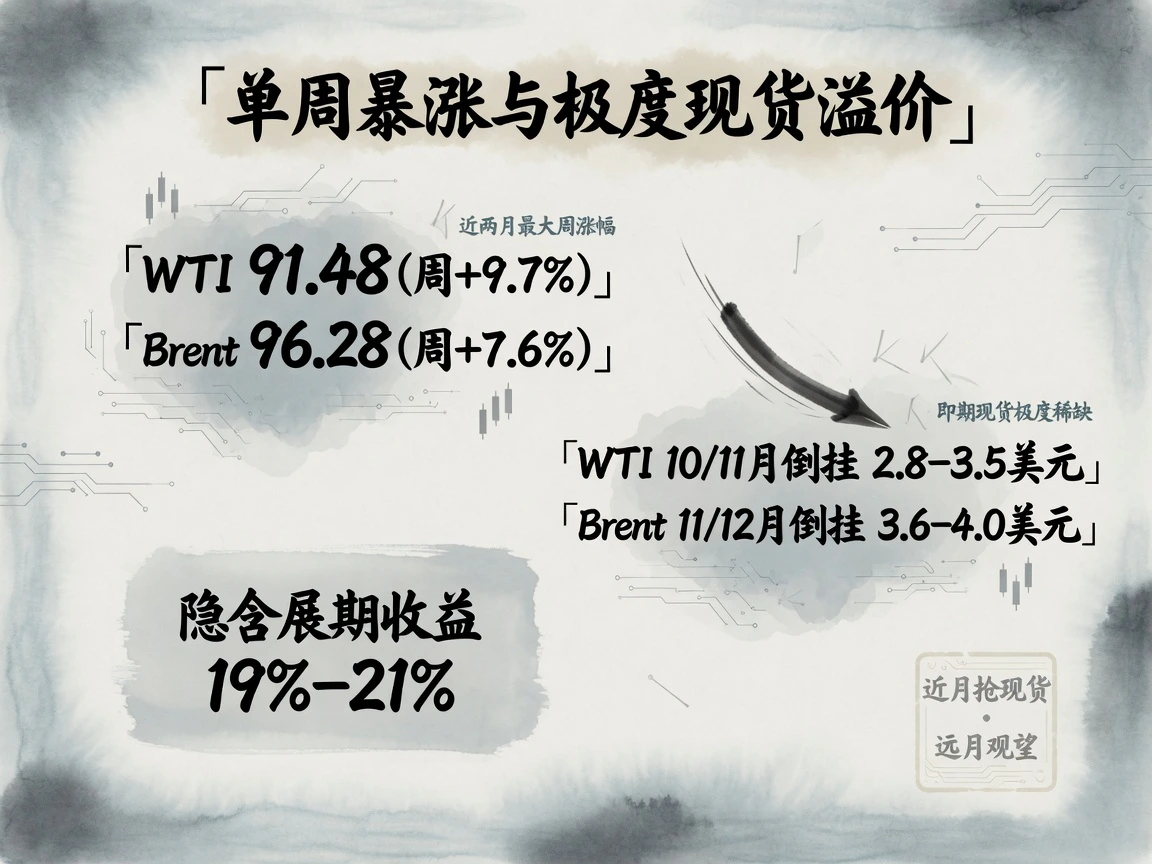
2026年9月4日,经历连续大涨的国际油价在高位震荡。盘面日内冲高回落,窄幅拉锯。跟踪系统日线结算口径显示,WTI 10月近月合约收报91.22美元/桶,较前一交易日微跌0.08美元(-0.09%);Brent 11月近月合约收报95.83美元/桶,微涨0.31美元(+0.32%)。若看交易所官方最终结算价,WTI 10月合约收于91.48美元/桶(+0.2%),Brent 11月合约收于96.28美元/桶(+0.8%)。单日涨势虽然放缓,但拉长到全周,两油分别录得约9.7%与7.6%的涨幅,双双创下7月中旬以来近两个月的单周最大涨幅。
现在的原油市场两头撕扯。中东地缘交火把霍尔木兹海峡通航压到了冰点,商业航运战争险飙升,美国柴油裂解利润与零售价格齐刷历史新高,断供担忧直接推升了即期现货溢价。但金融端吹来冷风:美国8月非农就业数据远超预期,美联储加息定价重燃,美元指数与美债短端收益率走强,压制了大宗商品的风险偏好。近端买盘在为即期现货紧缺掏高价,远端期货曲线与核心产油国的官方售价却相当冷静,没有跟风为“中东原油全面断供”买单。
盘面走势:单周暴涨创近两月新高,极度倒挂锁定即期稀缺
经历9月1日至2日的上攻后,两油已连续三个交易日盘整在91美元与96美元上方。9月4日盘中油价一度冲高,随后被宏观紧缩预期压回。
口径读数上,日内基准读数与交易所官方结算存在0.2至0.5美元的时点差。路透社摘要显示Brent收在约95.80美元,与95.83美元的跟踪基准接近;官方结算价显示WTI收于91.48美元、Brent收于96.28美元。两套口径在前一交易日(分别为91.30美元与95.52美元)一致,差异只来自收盘结算时点。拉长到整周,WTI从前一周五的83.40美元单周涨了8.08美元,涨幅9.7%;Brent可比合约全周累计上涨约7.6%,都是近两个月以来的最强单周表现。
比起单日涨跌,曲线的期限结构更能说明现货的紧张程度。两油近月曲线呈现极陡的现货溢价(Backwardation):WTI 10月对11月合约倒挂2.8至3.5美元/桶;Brent 11月对12月合约倒挂达3.6至4.0美元/桶。盛宝银行(Saxo)测算,两油一年期隐含展期收益已升至19%至21%的高位。
月差倒挂到这个程度,囤油做仓储套利毫无空间,买家全在抢当期能交付的现货。即期断供的恐慌写在月差里,但远期合约没有跟风暴动,市场还在观望后续演变。
供需天平:美国炼厂开工触及峰值,海湾实际发运受阻深贴水分流
大西洋两岸与中东产油区的供需节奏截然不同。
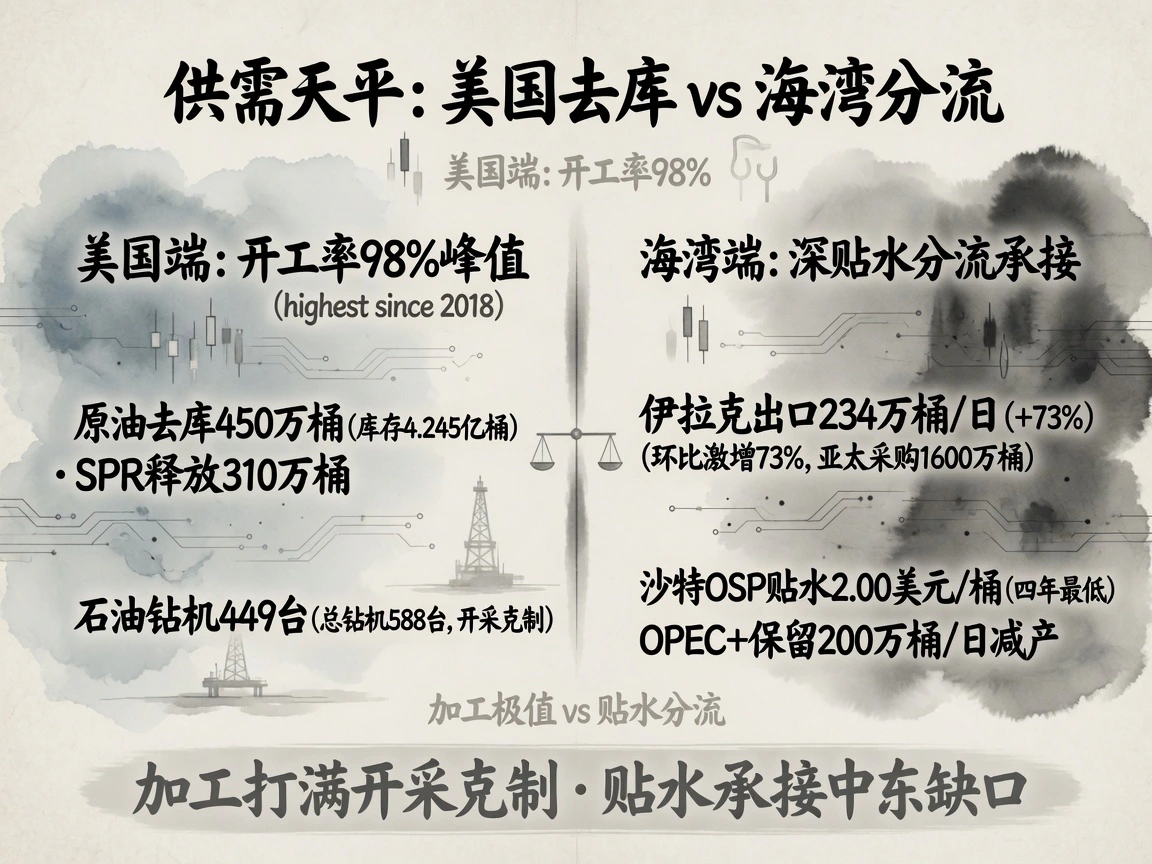
美国炼厂开工率与去库速度同时冲上年内极值。美国能源信息署(EIA)截至8月28日当周的官方周报显示,商业原油库存超预期去库450万桶,降至4.245亿桶。虽然这一读数仍比过去五年同期均值高约1%,但去化节奏很快。战略石油储备(SPR)单周释放310万桶,炼厂开工率被直接顶到98%,创下2018年以来的最高水平,汽油库存也持续下降。受劳工节假期影响,下一期EIA周报顺延到9月10日发布。在短期能源展望(STEO)里,EIA预计到2026年年底全美商业原油库存将低于五年历史低点,官方预测挑明了中长期的结构性去库压力。
加工需求打满,上游开采却按兵不动。贝克休斯(Baker Hughes)9月4日数据显示,美国石油钻井机单周仅微增2台至449台,二叠纪盆地(Permian)停在268台,全美总钻机数连续两周持平于588台,页岩油商没有加大资本开支的意思。
波斯湾的实物发运受到直接阻碍,但缺口正通过深贴水向非传统渠道分流。海运跟踪显示,伊拉克8月原油出口环比激增73%,从7月的约135万桶/日跃升至234万桶/日。由于海峡航行风险极高,买家转头承接深贴水货源,亚太主流买家9月已采购至少1600万桶巴士拉(Basra)原油,这批货为远东提供了缓冲。8月海关详细进出口数据将在9月7日至10日陆续披露。
核心产油国没有趁机抬价。沙特阿美9月3日公布的10月官方售价中,对亚洲出口的阿拉伯轻质原油(Arab Light)OSP继续维持对阿曼/迪拜均价贴水2.00美元/桶,与9月持平,依然是2020年6月以来的最低水平。产油国联盟这边,OPEC+核心七国定于9月6日开线上会,市场预期10月将继续暂停增产。9月起每月增产18.8万桶/日的节奏已完成对此前165万桶/日自愿减产的回撤,约200万桶/日的既有减产结构会保留到2026年底。各方博弈的真正重心,正在转向9月底启动的2027年基准配额与产能独立复核。
宏观约束:非农超预期重燃紧缩预期,美元与短端利率形成边际逆风
宏观层面上,9月4日出炉的就业数据直接扭转了降息预期。
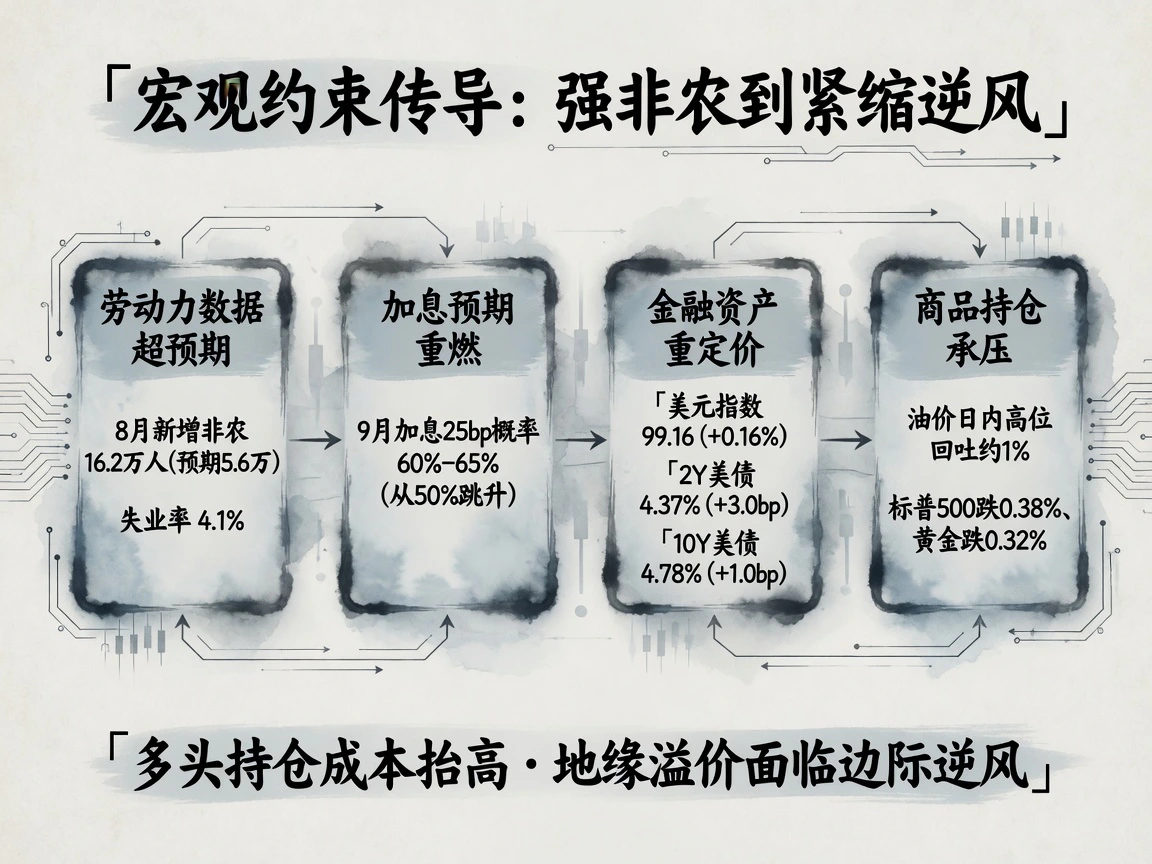
劳工统计局公布的8月非农报告显示,新增非农就业16.2万人,远高于市场预期的5.6万人左右。更重要的是前值修正:7月新增就业从初值的减少2.3万人大幅上修到增加2.1万人,6月也同步上修,近两月均值回升到8万至9万人区间,失业率维持在4.1%。就业市场没有像此前市场担心的那样快速失速。
降息预期随即消退,加息概率重回视野。芝商所(CME)FedWatch显示,市场对美联储9月15日至16日会议加息25个基点的隐含概率,从前一天的约50%蹿升至60%至65%区间。
资产价格快速重定价,给商品多头带来阻力。汇率与债券市场上,美元指数收报99.16(+0.16%),美债收益率收盘全面上扬(close-to-close口径):2年期美债收益率上行3.0个基点至4.37%,5年期上行2.0个基点至4.54%,10年期上行1.0个基点至4.78%,仅30年期微降1.0个基点至5.24%;美股标普500指数下跌0.38%,现货黄金下跌0.32%。
美元反弹加上短端利率走高,直接抬高了多头的持仓与资金成本,原油盘面日内从高点回吐约1%。但两油收盘依然站稳在全周高位。地缘断供逻辑仍是主线,宏观紧缩暂时只是边际扰动。下周出炉的美国8月CPI和PPI通胀数据,将决定这股紧缩逆风会不会进一步加剧。
航运与外溢:海峡通航降至冰点,天价战争险与运费构筑成本硬底
中东冲突传导到原油,最直接的卡点始终在航运。
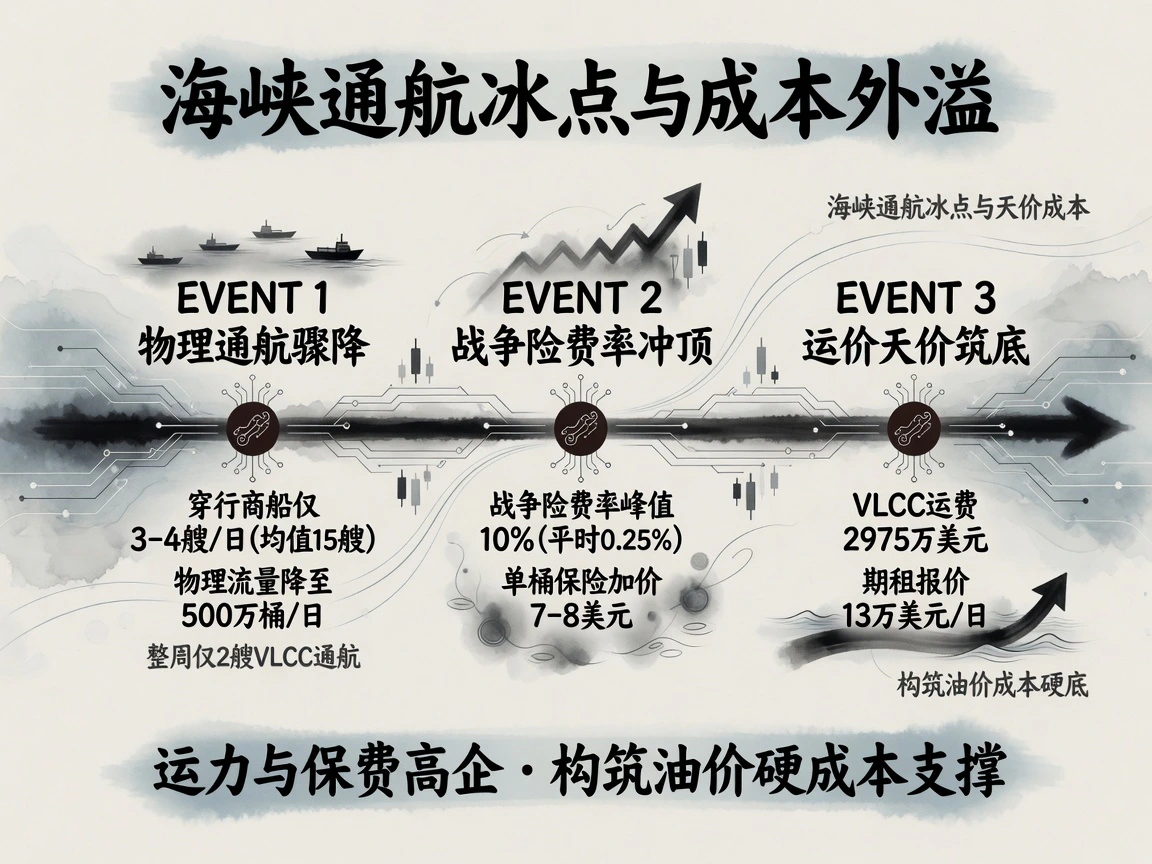
9月4日霍尔木兹海峡的商船流量掉到冰点。海事数据商Windward统计,当天穿行海峡的商船仅3艘,Kpler统计也只有4艘,远少于前一天的9艘,更低于过去10天平均每天约15艘的水平。整周下来,仅有2艘超大型油轮(VLCC)过峡。TankerTrackers的28天均值显示,目前经海峡的原油及成品油物理流量已经降到每天约500万桶(5.04百万桶/日)。
官方说法和商业追踪之间存在明显落差。美方称周五护航通行的货量单日达到约1500万桶,但主流航运渠道和外媒行业分析认为,实际护航作业的有效均值上限大约只有800万桶/日。军事动态方面,9月1日至3日美方打击伊朗南部近百个目标、伊朗发射59枚以上导弹与无人机反击之后,9月4日没有出现第三轮直接对抗。各方核心能源码头本体均未出现经证实的破坏。眼下的地缘溢价还在威慑阶段,没走到设施被毁的地步。
但货运险与绕航成本已经实打实压在到岸价上。海事保险市场上,针对中东冲突的战争险理赔案件累计超过70起,索赔额突破20亿美元。船体战争险费率峰值一度报到船体价值的10%(承保平时通常只有0.25%),折算下来单桶原油光是保险成本就凭空加了7至8美元。
绕航运费同样创下纪录。Argus数据显示,美湾到远东航线的VLCC单票包船运费达到约2975万美元;1年期VLCC期租报价停在13万美元/日;挪威Fearnleys周报显示,中东到日本航线运价维持在WS 650,中东到新加坡航线维持在WS 675。运力和保费被锁在高位,给油价砸出了一道硬成本支撑。
定价逻辑:柴油裂解刷新历史纪录,远端曲线拒绝为全面断供买单
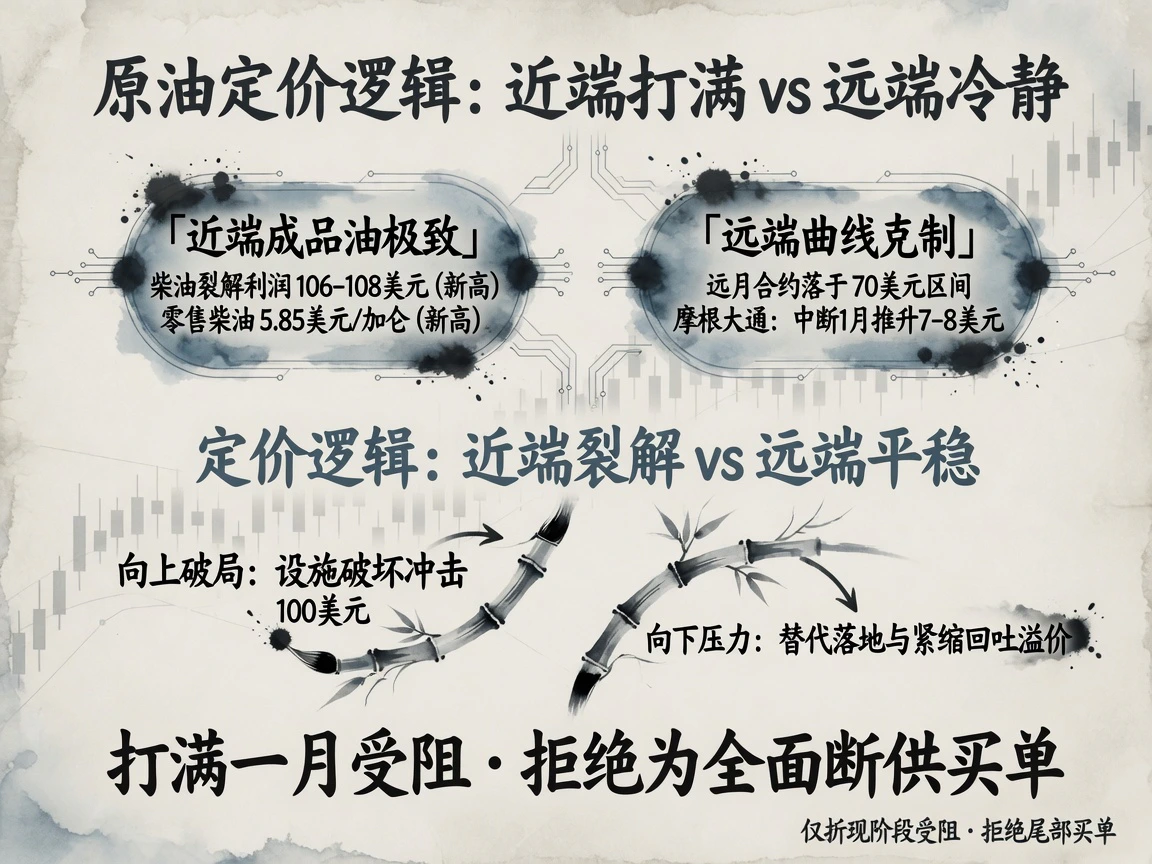
两油创下近两个月最大周涨幅,近月深度倒挂,战争险飙至极值,下游成品油反应更激烈。美国柴油裂解利润突破106美元/桶,盘中摸到108美元,双双刷新历史纪录;全美零售柴油均价跳升至5.85美元/加仑的历史新高。近端现货短缺的预期被买盘完全打满。
但狂热仅停留在近端。近月合约逼近百元关口,远月合约却平稳落在70美元区间。沙特阿美对亚洲轻质原油的官方售价维持在六年深度贴水;投行测算也比恐慌盘冷静得多。摩根大通测算,海峡每实质中断通航一个月,油价边际推升约7至8美元/桶;高盛认为,只有海峡长期彻底瘫痪,油价才会向120美元上方冲刺。远端曲线走平、大行假设克制,说明机构目前的基准预期仍停留在“阶段性物流受阻”,没有押注中东供给彻底中断。
站在91.48美元与96.28美元的官方结算价上看,市场已经打满了海峡受限一个月的风险。往后看,行情怎么走取决于两边谁先破局。向上的动能来自断供升级:海峡彻底封死,或者核心能源设施遭遇确凿破坏,Brent油价将迅速站上100美元;向下的压力则来自替代渠道的落地与宏观压制:绕行管线与海上驳运(STS)如果顶住断供缺口,加上美联储紧缩预期与强美元施压,虚高的战争险与运费溢价就会被获利资金逐步吐回。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…