
2026年9月9日,布伦特原油重回每桶100美元上方,美债收益率全线上升,美股主要指数回落。能源涨价与利率上行同时施压:前者挤压企业利润和居民购买力,后者抬高融资成本,也使股票估值面临更高要求。不过,较高收益率吸引了国债买盘,部分科技公司的产品进展也为股价提供了支撑。
市场表现呈现分化。黄金随美元走弱而上涨,能源股逆势走强,小盘股跌幅则大于大型科技股。中国价格数据与美国住房贷款申请进一步呈现出同一矛盾:成本上升之际,终端需求仍受约束。本文行情回顾截至美东9月9日收盘,消息截至北京时间9月10日7时32分。
美债收益率上行,拍卖需求缓和卖压
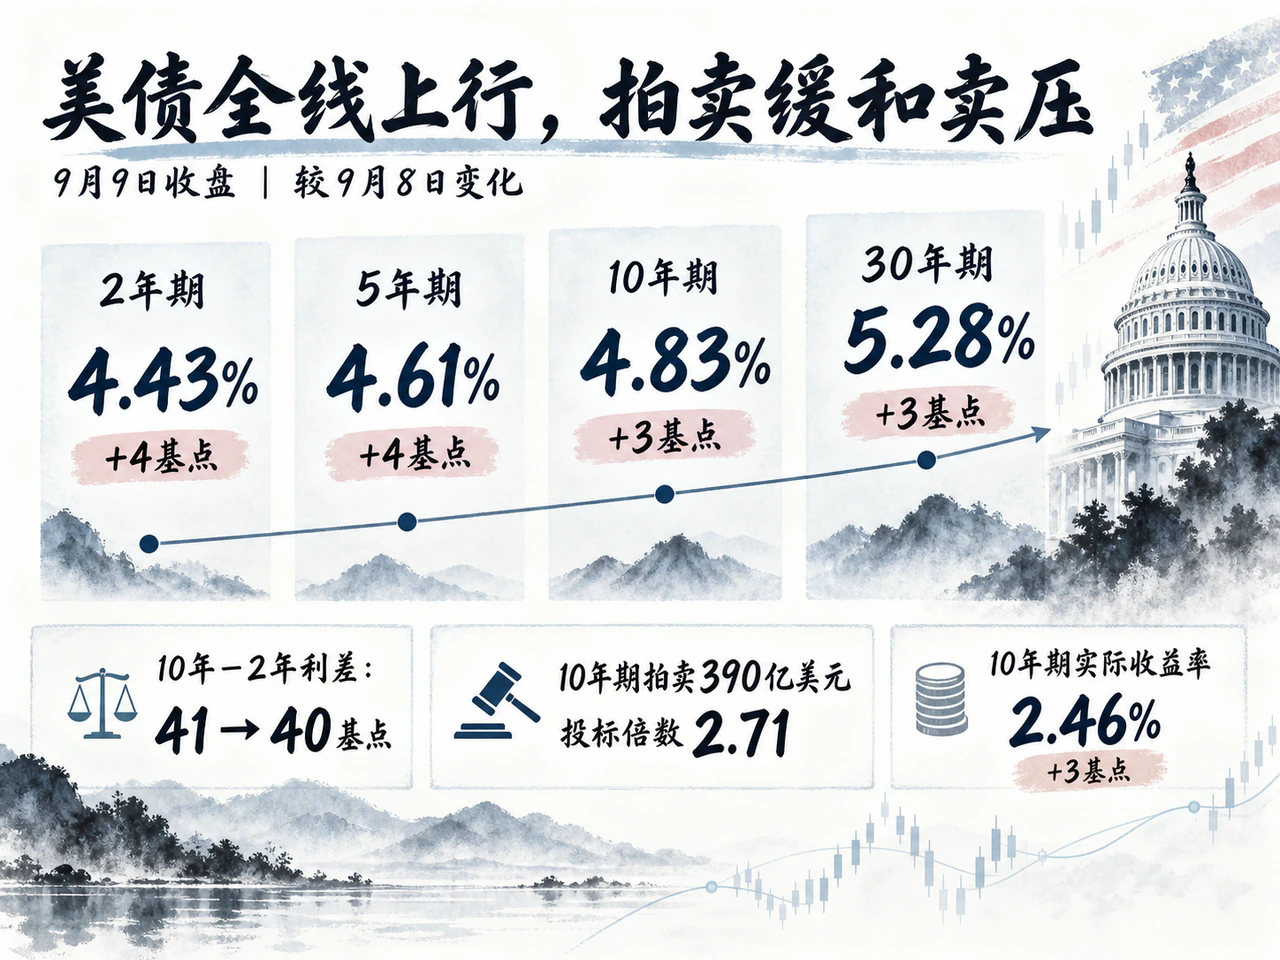
按美国财政部同口径日度收盘曲线,9月9日各期限美债收益率较前一交易日均有上升,短中端涨幅略大。
| 期限 | 收益率 | 较9月8日变化 |
|---|---|---|
| 2年期 | 4.43% | +4个基点 |
| 5年期 | 4.61% | +4个基点 |
| 10年期 | 4.83% | +3个基点 |
| 30年期 | 5.28% | +3个基点 |
10年与2年期利差由41个基点收窄至40个基点,收益率曲线小幅趋平。短端承压与政策预期变化相呼应。路透社9月9日盘后报道,联邦基金期货隐含的下周加息概率约为60%;但同日公布的路透调查中,93名经济学家有65人预计维持利率不变。市场定价与经济学家判断仍有明显分歧。
10年端还受到国债供需因素影响。财政部当日宣布,拟于9月10日最多回购60亿美元剩余期限10至20年的国债。Mischler Financial的Tom di Galoma向路透表示,部分投资者原本期待更大规模,公告带来的失望增加了卖压。此类回购主要改善旧券流动性,长期国债供给仍取决于财政融资需求。
随后进行的390亿美元10年期国债拍卖需求强劲,最高中标收益率为4.834%,较拍卖前交易水平低逾1个基点;投标倍数达到2.71,为2019年以来最高。路透报道称,拍卖推动收益率脱离盘中高位。di Galoma认为,部分买盘也可能与翌日旧券回购预期有关。较高收益率仍能吸引资金,但这轮买盘未能扭转当日收益率上升的方向。
当天10年端的调整主要体现为实际利率上升。财政部10年期实际收益率升3个基点至2.46%,与名义收益率的涨幅一致。名义与实际收益率的简单差值仍约为2.37%,较前一日基本不变。这一受通胀预期、风险及流动性因素共同影响的差值保持稳定,实际融资成本的上升更为突出。
更长统计区间内,资金仍在权衡收益与期限风险。路透援引LSEG Lipper数据称,截至9月8日的20个交易日,短期美债ETF吸引122亿美元流入,中期债券ETF流入约57亿美元。与此同时,BNY当日研究指出,美国超大规模科技企业年内美元债发行已达1570亿美元,超过2025年全年的930亿美元,超长期公司债供给正在与国债争夺配置资金。
基准利率升高,即使信用利差保持不变,也会增加美元信用债的发行和再融资成本。久期财经9月9日援引公告称,新鸿基公司9月7日到期的美元债已悉数赎回;联想集团计划于9月16日赎回剩余2967.5万美元可转债本金。
成本推动价格回升,需求修复仍不均衡
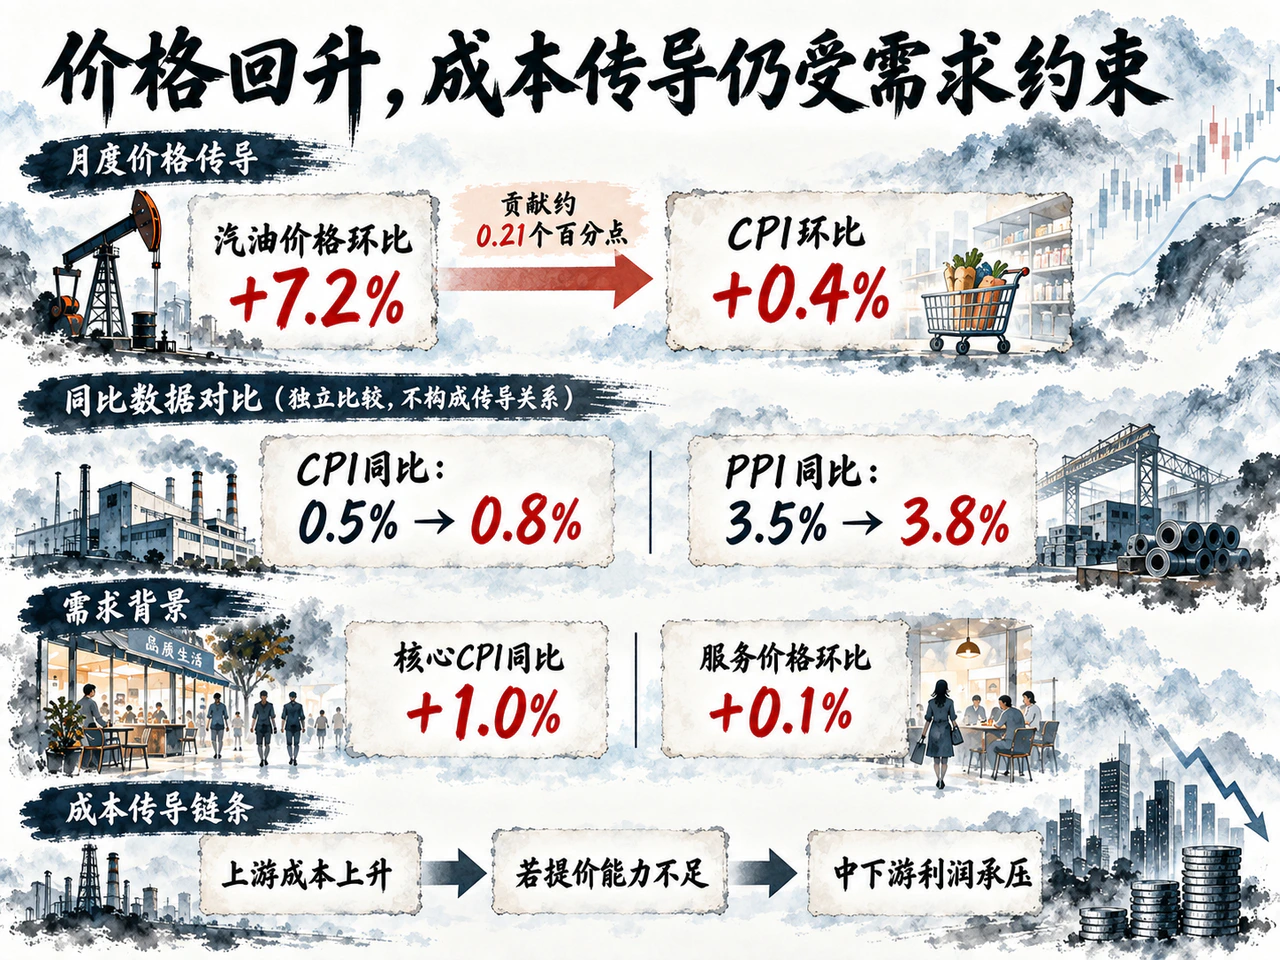
中国8月价格数据呈现明显的成本推动特征。国家统计局9月9日公布,CPI同比上涨0.8%,高于7月的0.5%;PPI同比上涨3.8%,高于7月的3.5%及市场预期的3.6%。两者环比均上涨0.4%。
能源是CPI同比增速回升的主要原因。其对CPI同比上涨的贡献较上月增加约0.24个百分点,而整体CPI同比增速提高了0.3个百分点。汽油价格环比上涨7.2%,拉动CPI环比上涨约0.21个百分点,超过总涨幅的一半;黄金饰品价格环比上涨7.6%,贡献约0.04个百分点。
需求改善则较为温和。剔除食品和能源后的核心CPI同比上涨1.0%,前值为0.9%,但环比涨幅由0.3%放缓至0.1%;服务价格环比上涨0.1%,涨幅较上月回落0.3个百分点。生产端同样存在分化:电子电路制造价格环比上涨3.5%,体现算力相关需求的支撑,汽车制造、建材和医药等仍是价格下拉项。
价格上涨尚未均匀扩散至终端。对于缺乏提价能力的中下游企业,上游涨价首先可能压缩利润率。光大证券提示,输入性扰动可能使通胀回落偏慢;中信银行(国际)首席经济学家丁孟则认为,核心通胀仍处于相对低位,持续回升需要消费实质回暖。成本压力能否持续、终端需求能否承接,将共同决定后续价格走势。
美国住房融资已显现高利率的约束。路透9月9日援引美国抵押贷款银行家协会数据称,截至9月4日当周,30年期固定住房贷款平均利率升6个基点至6.85%,为2025年6月以来最高。贷款申请总量环比下降2.7%,其中再融资申请下降6.2%。利率上升既增加新购房者的月供负担,也减少存量借款人通过换贷改善现金流的机会。
美国8月PPI和CPI将分别于北京时间9月10日、11日20时30分公布,是下周议息前的重要观察节点。若涨价主要集中在能源,政策判断需要更多权衡供给冲击对需求的拖累;若核心商品与服务价格同步走强,进一步收紧政策的压力也会增加。
油金同涨,供应风险与利率约束并存
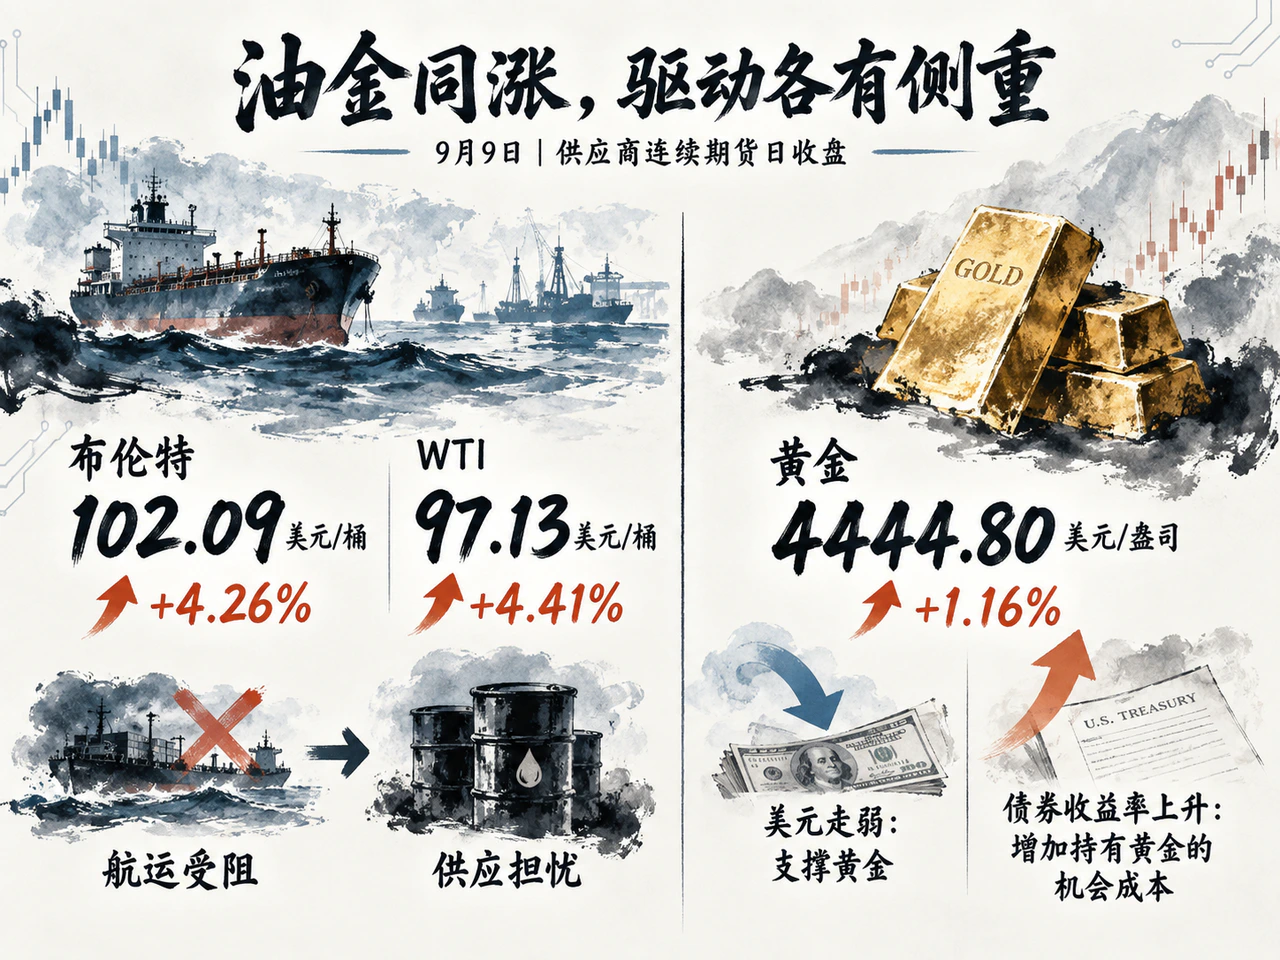
按同一供应商的连续期货日收盘口径,布伦特原油收于每桶102.09美元,上涨4.26%;WTI收于每桶97.13美元,上涨4.41%;黄金收于每盎司4444.80美元,上涨1.16%。上述价格采用供应商日收盘口径,有别于交易所结算价。美元指数同口径下跌0.06%至98.783。
中东航运紧张继续影响原油供应预期。美国能源信息署(EIA)9月9日发布的短期能源展望估计,年初以来全球石油库存已减少约4亿桶,并预计去库存将延续至年底。库存对供应受阻的缓冲正在减弱,持续的能源涨价也使通胀风险更难消退。
EIA仍预计,2026年下半年布伦特现货均价约为90美元,前提是石油流量及替代运输逐步恢复。模型输入截至9月3日,未纳入此后事件,运输恢复的速度将影响这一半年均价预测的实现。FXTM研究主管Lukman Otunuga指出,持续能源冲击可能令价格压力居高不下,增加央行政策选择的难度。
黄金则同时受到美元与利率两方面影响。High Ridge Futures的David Meger认为,近期美元承压有利于黄金;StoneX分析师Rhona O’Connell提醒,航运及供应链受扰带来的能源涨价,也可能推高债券收益率。美元走弱与保值需求支撑金价,债券收益率上升则提高了持有黄金的机会成本。
美股普跌,科技新品支撑个股表现
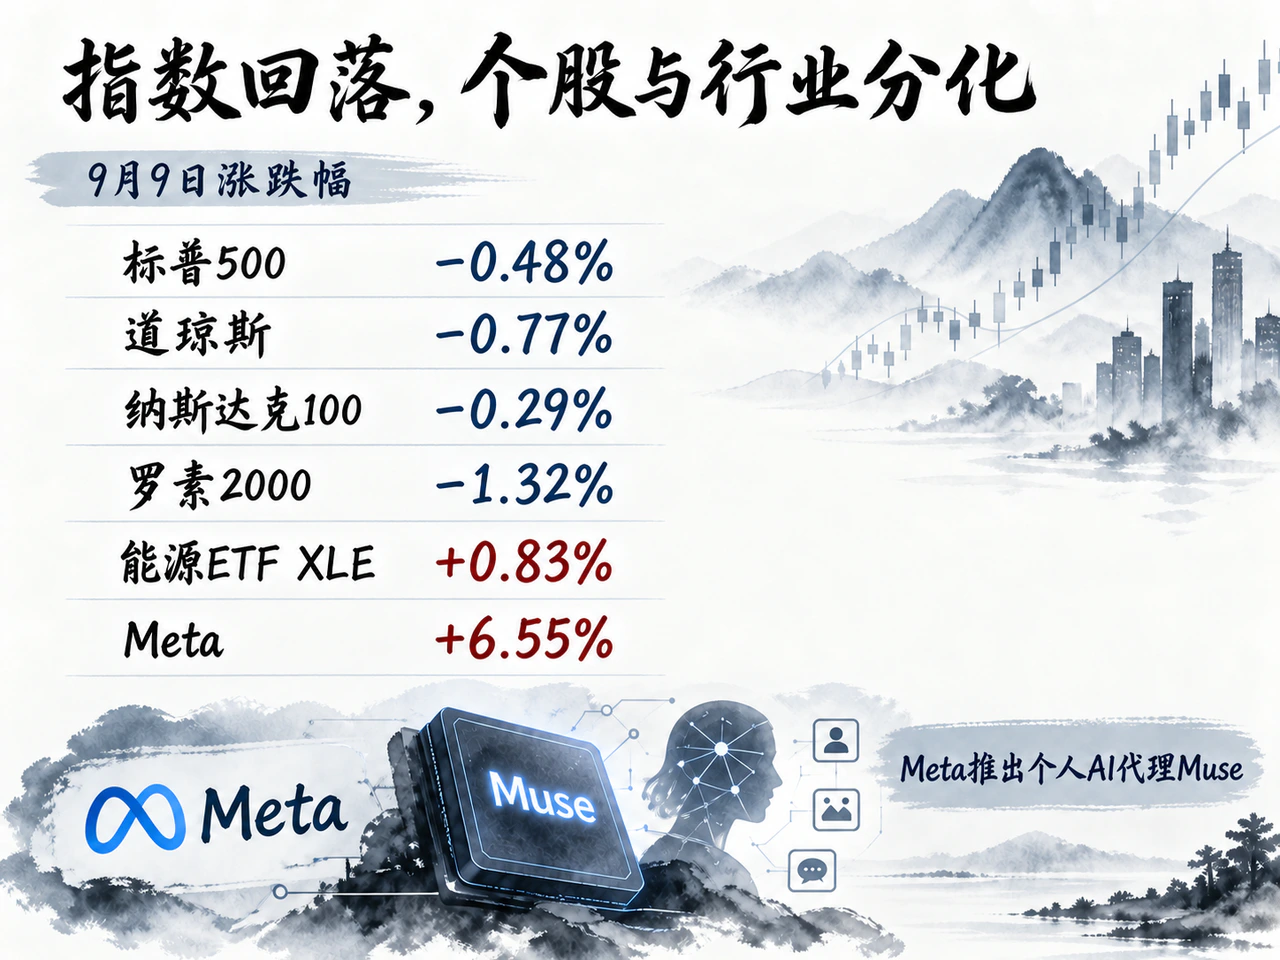
9月9日,标普500收于7636.36点,下跌0.48%;道琼斯工业平均指数收于52380.66点,下跌0.77%;纳斯达克100指数收于29421.55点,下跌0.29%。罗素2000小盘股指数下跌1.32%,收于2921.23点,表现弱于大型股。
油价和利率上升带来行业分化。能源ETF XLE上涨0.83%,科技ETF XLK持平,金融ETF XLF下跌0.42%。油价上涨有利于能源生产商的利润预期,却会增加用油企业的成本。VIX由15.72升至16.46,与股指回落共同反映出风险偏好转弱。
Meta成为逆势上涨的突出案例。据Yahoo Finance转载The Motley Fool报道,Meta收于653.69美元,上涨6.55%,成交量较三个月均值高约98%。公司推出可处理网上购物、机票预订和日程安排的个人AI代理Muse,促使市场重新评估其高额AI投入转化为收入的前景。不过,同日Alphabet下跌2.28%、Snap下跌2.21%,乐观情绪尚未扩散至整个数字广告行业;付费采用率与资本回报仍需经营数据检验。
苹果也于9月9日发布首款折叠iPhone Duo,美国起售价1999美元,计划10月16日开放预订、10月23日起在首批市场上市。公司披露,该产品采用A20 Pro芯片和2纳米制程,为折叠显示、精密零件与高端芯片产业链带来新的需求线索。后续销售及生产情况,将决定相关需求向供应商订单和利润的传导。
亚洲市场此前已呈现分化。美联社报道,9月9日日经225下跌0.2%,韩国KOSPI上涨1.4%,恒生指数下跌0.3%;这些收盘发生在同日美股收盘之前。高油价若持续,将增加日韩的进口成本并挤压下游利润,科技新品与AI应用进展则可能支撑部分产业链。
美加贸易措施调整,持续时间更受关注
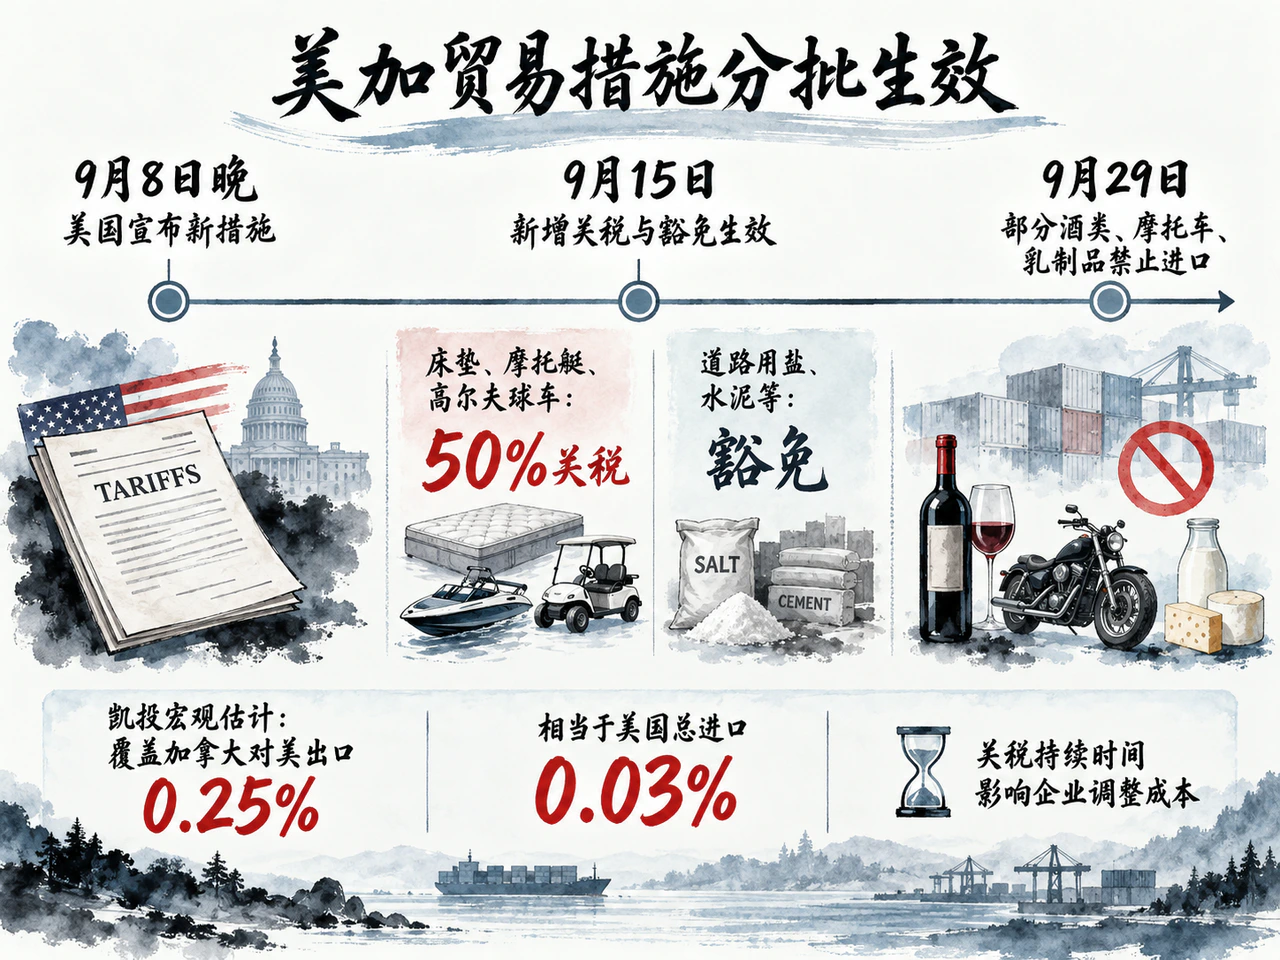
能源和融资成本之外,企业还需应对贸易规则的不确定性。美国9月8日晚宣布针对加拿大的新一轮措施。据加拿大通讯社报道,部分酒类、摩托车和乳制品将自9月29日起被禁止进口,新增关税与豁免自9月15日起生效。德国之声援引白宫消息称,床垫、摩托艇和高尔夫球车被新纳入50%关税范围,道路用盐和水泥等则获得豁免。
从覆盖范围看,这轮调整的直接总量冲击可能有限。加拿大通讯社援引BMO首席经济学家Doug Porter称,清单替换对加拿大经济没有新增净影响;凯投宏观的Stephen Brown估计,新禁令覆盖加拿大对美出口的0.25%,相当于美国总进口的0.03%。
Brown更担心的是,措施升级增加了50%关税持续时间超过原先约一个月假设的风险。对具体企业而言,无论提价、吸收税负还是更换供应商,都需要付出成本;关税维持越久,订单与产能调整就越难推迟。豁免与加码并行,使负担在行业间重新分配;政策持续时间将决定企业承担的是短期成本,还是更持久的供应链调整压力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…