
9月9日,原油运输再受冲击,供应恢复预期受挫,国际油价上涨逾4%。按雅虎财经连续合约日收盘口径,布伦特原油报102.09美元/桶,上涨4.26%;WTI报97.13美元/桶,上涨4.41%。
这次运输受阻发生在全球库存已连续消耗数月之后。美国能源信息署(EIA)同日发布的9月展望估计,今年以来全球石油库存累计减少约4亿桶,年内还将继续下降。库存缓冲越薄,运输中断就越容易转化为眼前的补货压力。
海峡流量再降,替代通道也承压
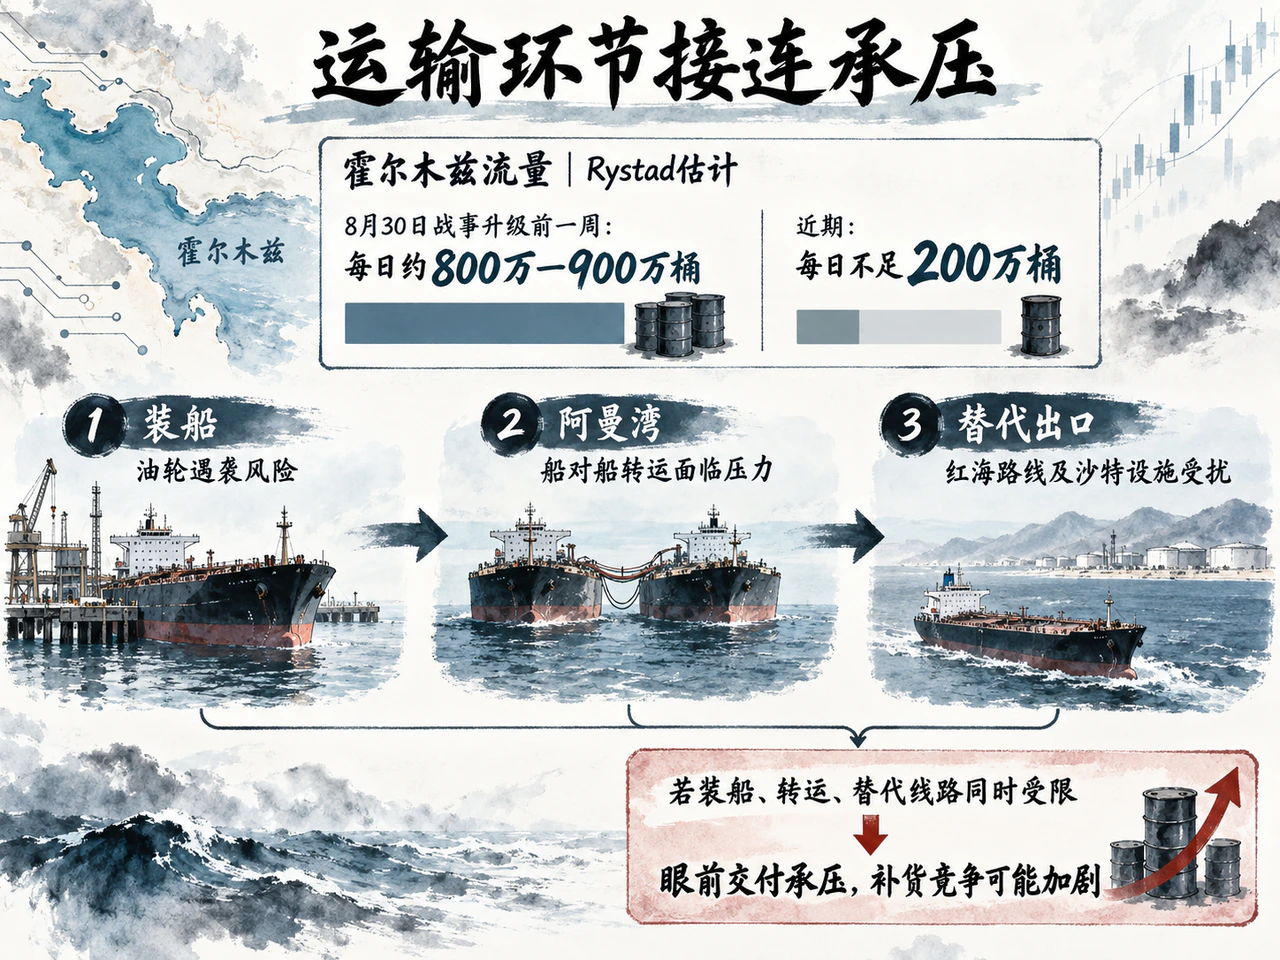
据路透社9月9日报道,美国与伊朗相互打击油轮,胡塞武装袭击沙特能源设施,市场对海湾原油外运的担忧加深。红海原本是绕开霍尔木兹海峡的重要替代通道,沙特设施受袭,使市场开始担心这条出口路线也会受到牵连。
路透社援引Rystad Energy首席经济学家Claudio Galimberti的估计称,在8月30日战事再度升级前一周,霍尔木兹海峡石油流量曾恢复至每日约800万至900万桶,近期又降至不足200万桶。
凯投宏观经济学家Hamad Hussain指出,下一步要看油轮遇袭是否会减少阿曼湾的船对船转运。此前,这类安排帮助部分海湾石油进入全球市场。如果装船、转运和替代出口线路同时受限,即使产油国仍有生产能力,也难以按时把货交给买方。由此引发的补货竞争,可能首先推高现货和近月价格。
产量恢复中断,实际交付比配额更关键
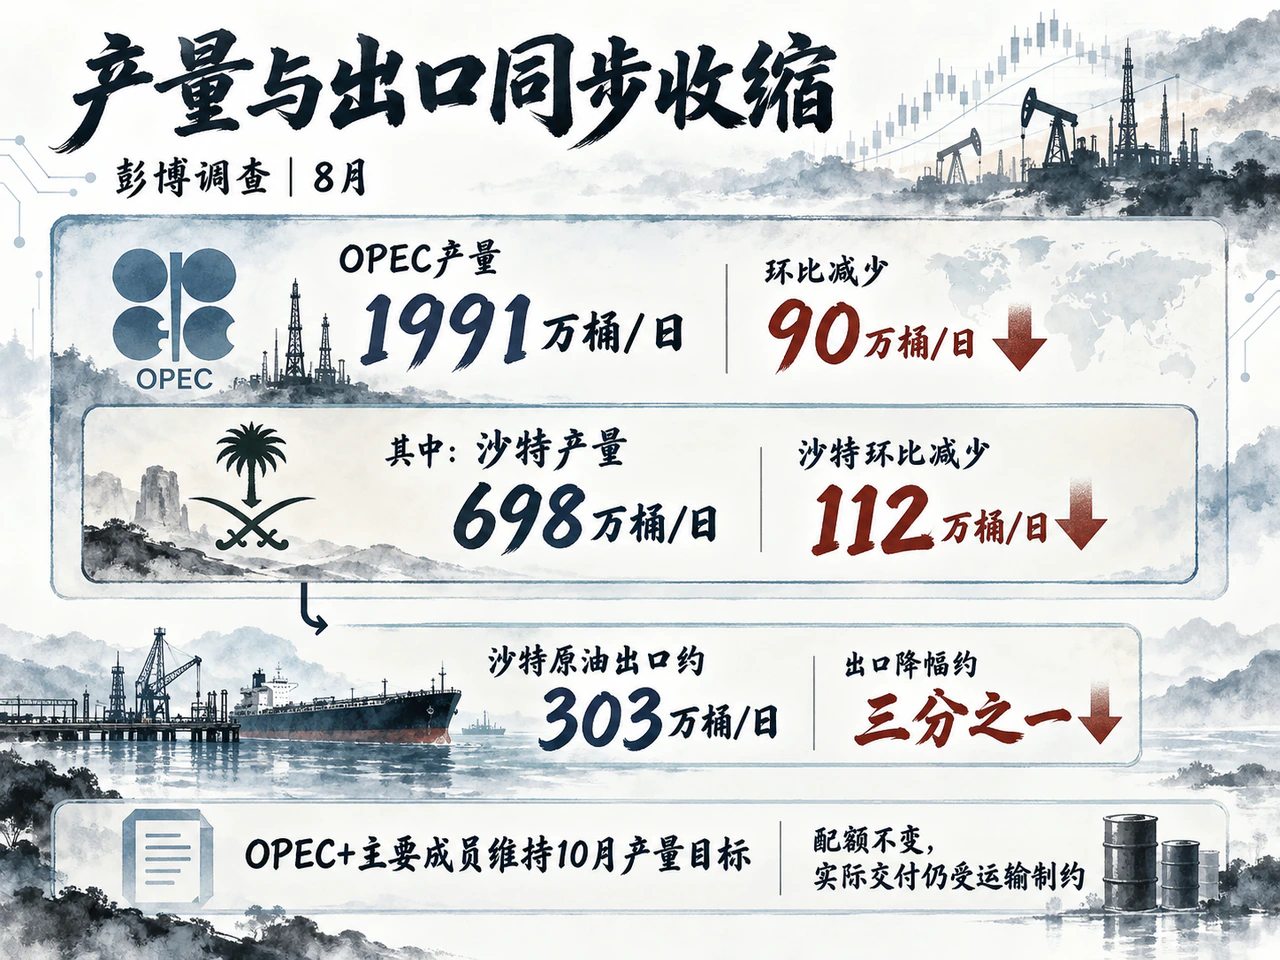
彭博9月9日披露的调查显示,OPEC原油产量8月环比减少90万桶/日,降至1991万桶/日,此前连续两个月的回升由此中断。其中,沙特产量减少112万桶/日,至698万桶/日;伊拉克和委内瑞拉虽有增产,仍不足以抵消沙特的减量。
调查援引的船舶追踪初步数据还显示,沙特当月原油出口降至约303万桶/日,降幅约三分之一。生产和外运规模同时收缩,凸显了出口受阻对供应恢复的制约。
据彭博报道,OPEC+主要成员已同意维持10月产量目标不变。此前一系列配额上调,在名义上完成了部分减产措施的退出,但霍尔木兹海峡受阻妨碍了实际增产。近期市场更关心的,是原油能否顺利装船、运抵,而非配额允许增产多少。
单周库存有缓和,累计消耗仍是约束
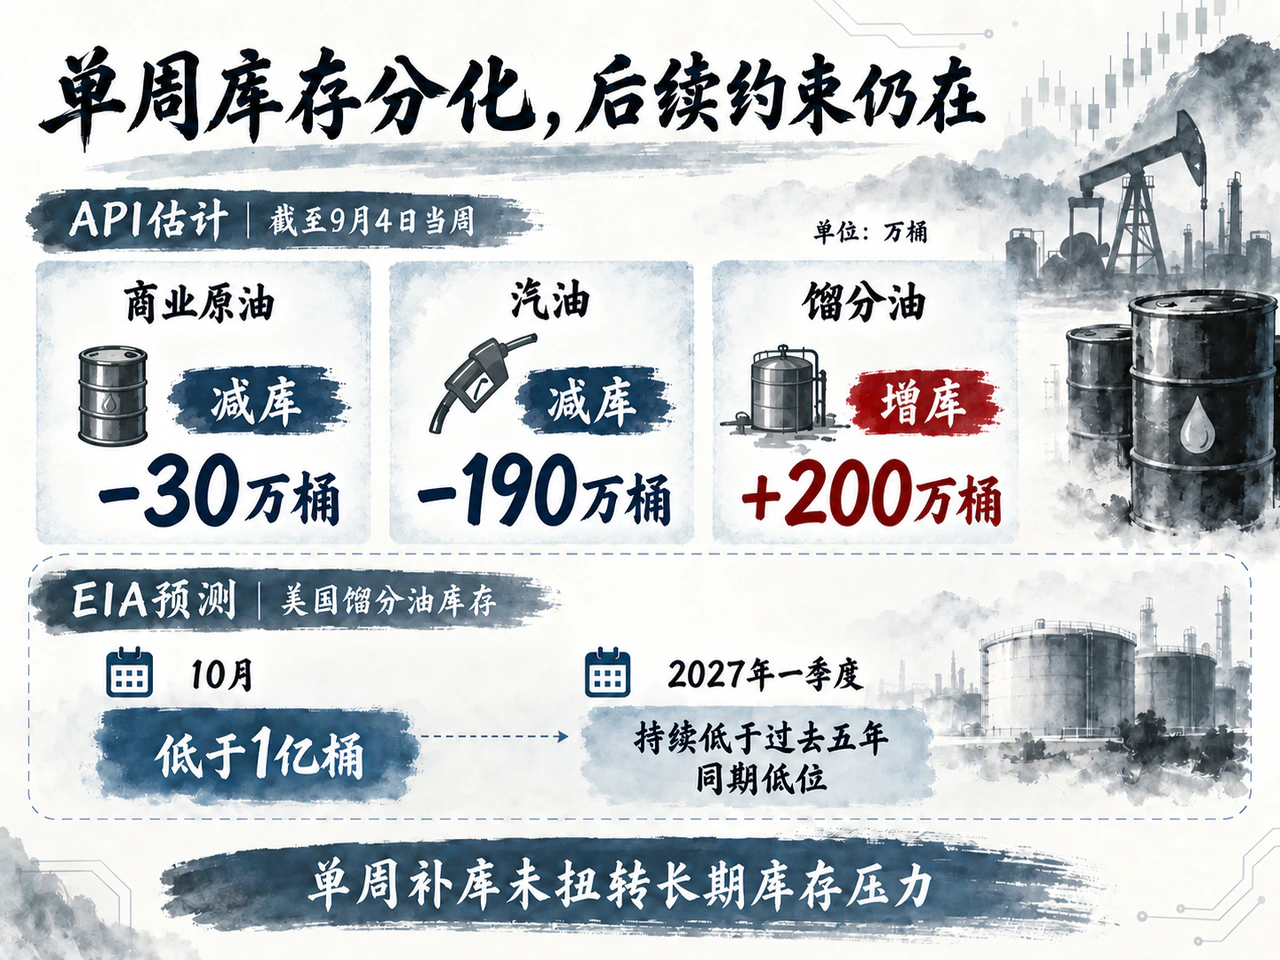
美国最新库存信息并未显示所有油品同步趋紧。OilPrice援引API估计,截至9月4日当周,美国商业原油库存减少30万桶,汽油库存减少190万桶,馏分油库存则增加200万桶。原油去库幅度较小,馏分油补库也为短期供应带来了一些缓冲。
不过,单周补库尚不足以扭转更长时间的库存压力。EIA预计,美国馏分油库存10月将降至1亿桶以下,并在2027年一季度持续低于过去五年同期低位。柴油等成品油的供应约束可能因此更加突出。即使原油运输逐步恢复,炼厂能否及时生产出市场需要的油品,仍会影响能源价格向通胀的传导。
金融环境也未给油价提供明显的宽松推动。9月9日,美元指数按供应商日收盘口径仅小幅下跌约0.06%,美国10年期国债收益率较前一交易日上升3个基点。相较于美元的微幅波动,运输与交付风险更能解释当日油价逾4%的涨幅。不过,高油价若持续压低消费和经济活动,也会反过来抑制石油需求。
高价能否延续,要看运输与库存能否修复
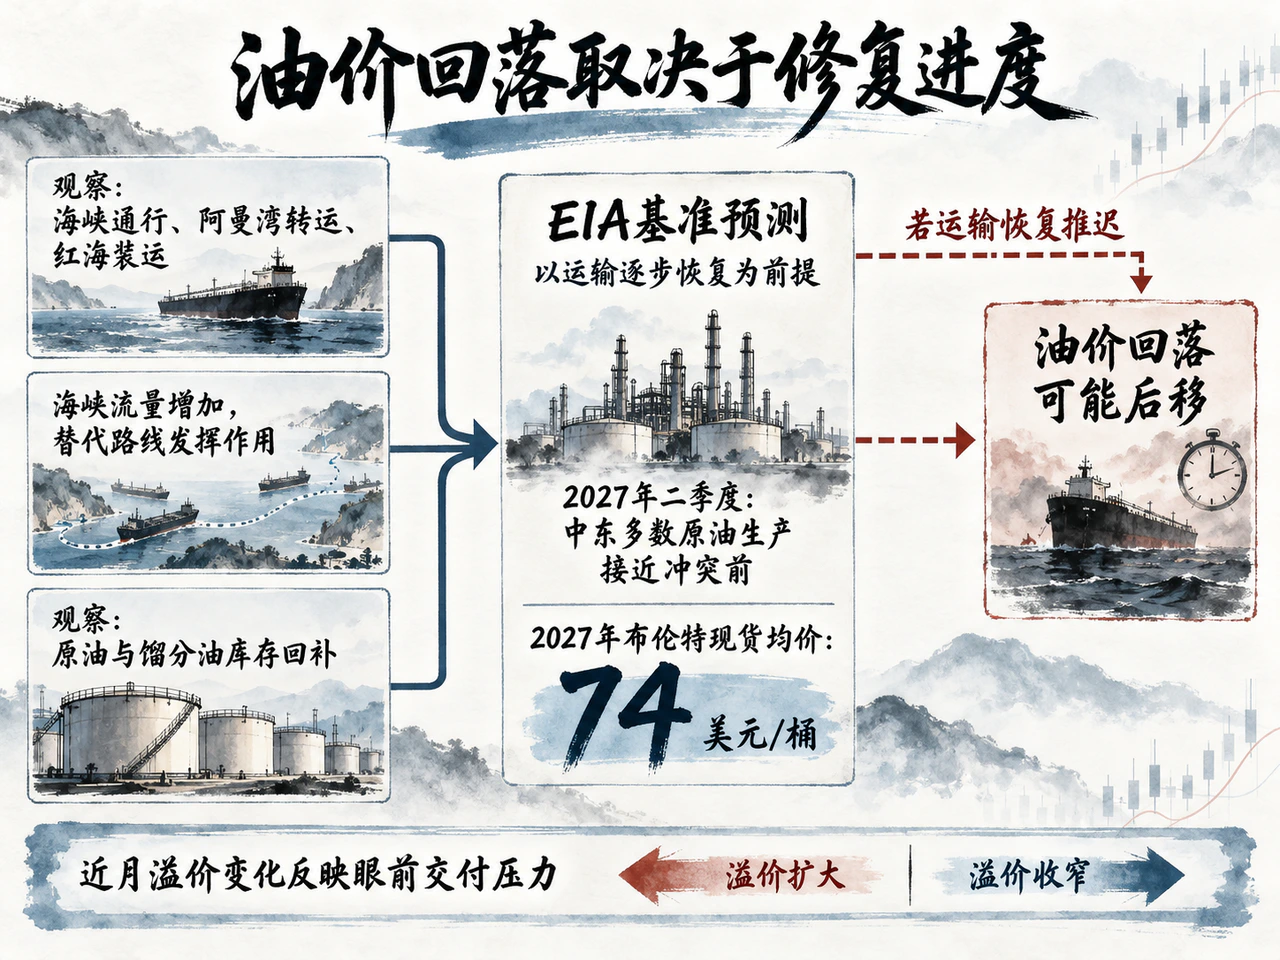
眼前供应紧张,并不意味着高油价会长期延续。EIA的9月预测仍以海峡流量逐步增加、替代路线继续发挥作用为前提,预计中东多数原油生产到2027年二季度接近冲突前水平,2027年布伦特现货均价回落至74美元/桶。运输恢复若再度推迟,油价回落的时间也可能后移。
判断本轮上涨能否持续,首先要看货物能否重新流动:霍尔木兹海峡通行和阿曼湾转运能否连续恢复,沙特红海装运及受影响设施能否恢复正常。其次要看供应改善能否转化为库存回补,尤其是美国原油和馏分油库存能否持续回升。
价格结构则提供另一项观察。布伦特近月相对远月的溢价若进一步扩大,意味着市场愿意为眼前交付支付更高价格;若装运恢复、库存回升,同时近月溢价收窄,当前计入油价的供应风险溢价便会面临回落压力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…