
2026年9月11日,油价回落与科技企业业绩向好带动美股反弹,黄金也在近期调整后回升。不过,美国核心通胀月度涨幅高于预期,2年期国债收益率上升7个基点,融资条件仍然偏紧。当天市场的改善,主要来自能源压力暂缓和部分企业增长兑现,尚不足以说明利率约束正在消退。
美东周五收盘,标普500指数上涨0.86%,至7,656.98点;纳斯达克100指数上涨0.91%,至29,368.44点;道琼斯工业平均指数上涨0.98%,至52,573.29点。罗素2000指数仅上涨0.45%,至2,903.94点,小盘股明显落后。VIX由17.84降至15.84,显示短期避险情绪有所缓和,但企业增长前景和融资能力的差异仍在影响市场表现。
核心通胀偏强,短端利率继续上行
美国劳工统计局周五公布,8月CPI季调环比上涨0.4%,高于7月的0.1%;同比上涨3.4%,与7月持平,两项总体指标均符合路透调查预期。核心通胀的月度涨幅则超出预期:剔除食品和能源后,CPI环比上涨0.3%,高于预期及前值的0.2%;核心同比涨幅由2.5%降至2.4%,符合预期。
汽油价格环比上涨3.9%,贡献了总体月度涨幅的三分之一以上,能源价格整体上涨2.1%。部分服务价格也在加快上涨:住房涨幅由0.1%扩大至0.3%,机票和通讯分别上涨2.7%和2.3%。但医疗价格下降0.2%,机动车保险下降0.8%,核心同比涨幅继续回落,说明价格压力仍有分化,尚不能据一个月的数据判断通胀全面加速。
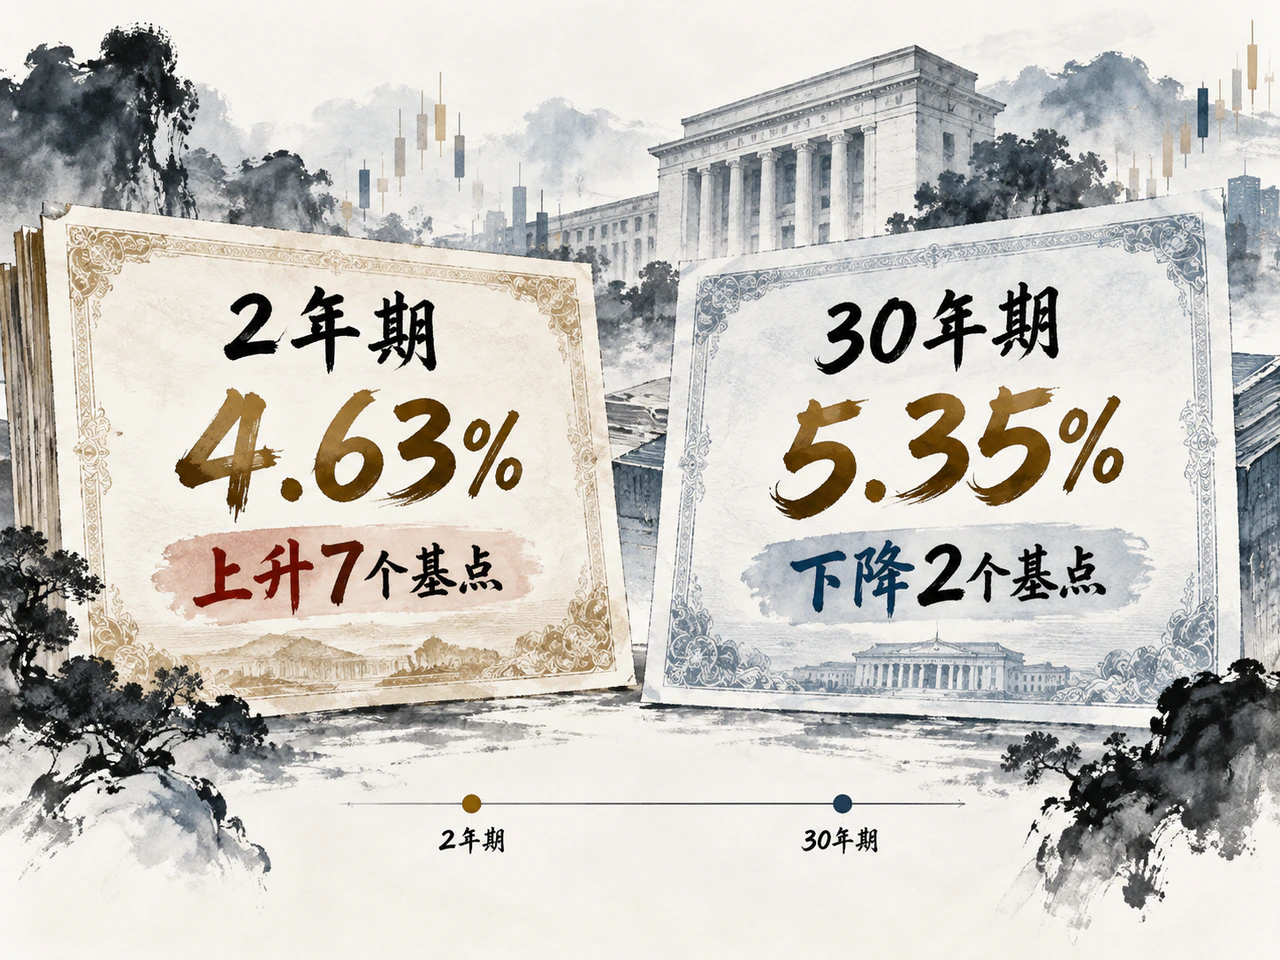
债市也呈现出这种分化。总体通胀符合预期,加上当天油价下跌,缓和了长端压力;核心月度涨幅偏高,则强化了短端对政策收紧的定价。按美国财政部每日平价收益率曲线,9月11日较9月10日的同口径收盘变化如下:
| 期限 | 9月11日收益率 | 较前一交易日 |
|---|---|---|
| 2年期 | 4.63% | 上升7个基点 |
| 5年期 | 4.78% | 上升3个基点 |
| 10年期 | 4.96% | 上升1个基点 |
| 30年期 | 5.35% | 下降2个基点 |
10年与2年期利差由39个基点收窄至33个基点,30年与5年期利差由62个基点收窄至57个基点。收益率曲线仍向上倾斜,但短端上升更快,曲线因而趋平。FXStreet在美东周五14时52分报道,市场当时对美联储下次会议加息25个基点的定价概率约为91%。这一预期与短端利率上行相互印证,最终政策决定仍有待会议公布。
消费者调查进一步凸显了政策取舍的难度。密歇根大学9月消费者信心初值由51.7降至47.8,低于路透调查预期的51.0。其中,预期指数由51.5降至45.8,现状指数由51.9降至50.9,担忧更多集中于未来。与此同时,未来一年通胀预期由4.0%升至4.6%,长期预期由3.3%升至3.4%。调查负责人Joanne Hsu将居民对未来财务状况的忧虑与燃油价格再度上涨、贸易紧张联系起来。
购买力承压可能削弱需求,通胀预期上升却又限制了货币政策的缓冲空间。情绪走弱是否已转化为支出放缓,将是9月16日美东8时30分公布的8月零售销售数据的重要看点。该数据恰逢9月15日至16日美联储会议期间;判断需求强弱时,还需区分能源涨价推高的名义销售额与实际购买量的变化。
通航磋商压低油价,供应缺口仍有约束
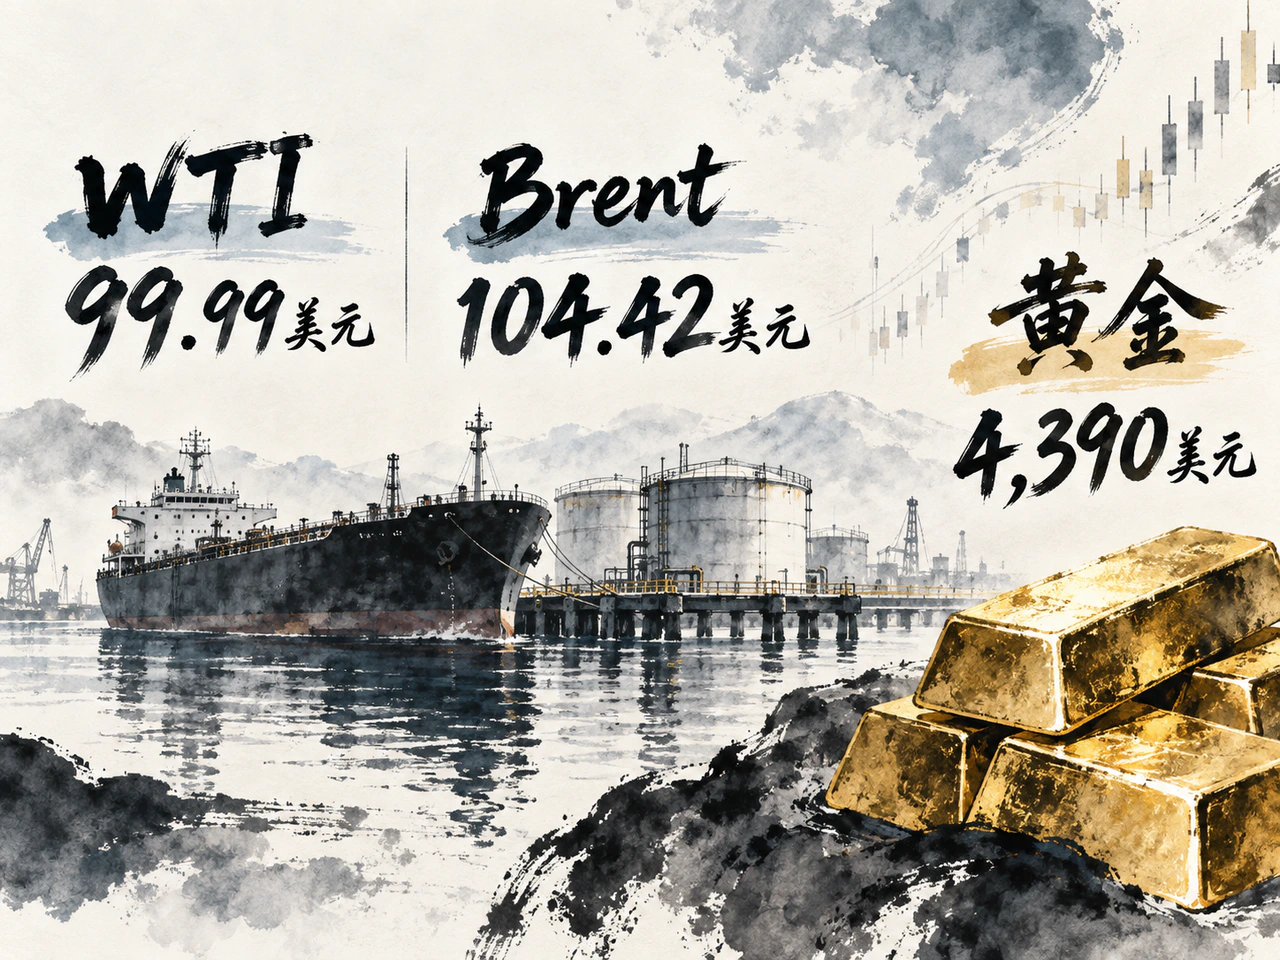
按同一供应商的期货连续合约日收盘口径,WTI原油周五下跌2.49美元、跌幅2.43%,至每桶99.99美元;Brent下跌3.21美元、跌幅2.98%,至104.42美元。该口径与具体月份合约的交易所结算价有所不同。
路透社报道,中东外长寻求与伊朗达成霍尔木兹海峡临时通航安排的消息,推动油价从早盘高位转跌。目前,磋商尚未带来实际通航恢复。瑞银能源分析师Giovanni Staunovo认为,谈判消息压低了当日油价,但近期风险仍偏向上行,价格波动也可能较大。
实物供应和库存仍然偏紧。《World Oil》援引国际能源署周五发布的9月月报称,8月全球石油供应环比减少160万桶/日,至1.001亿桶/日;可观测全球库存当月下降9,500万桶,2月以来累计下降5.07亿桶。国际能源署预计,2026年全球供应同比减少570万桶/日,需求减少250万桶/日。需求受损会抑制油价,但预测中的供应降幅更大,单日回落尚不足以扭转供给偏紧的局面。
高能源成本对运输、企业经营和居民生活的影响仍在传导。路透社援引GasBuddy称,美国全国平均柴油价格周四首次超过每加仑6美元。德国商业银行将年末Brent预测由75美元上调至85美元,反映其对供应风险的判断有所上修,但仍预计年底油价低于当前水平。
黄金则在利率压力下回升。黄金期货连续合约GC=F周五收于每金衡盎司4,390美元,上涨25.50美元、涨幅0.58%;美元指数约为99.10,变动不足0.01%。路透社受访交易员Tai Wong认为,加息已在较大程度上得到计价,近期回撤后的买盘为金价提供了短期支撑。若能源价格再次推高利率预期,黄金的持有成本仍将承压,因此当天股金同涨尚不能说明市场已转向宽松预期。
云业务提振科技股,增长兑现仍需现金流支撑
科技板块领涨,科技ETF XLK上涨1.32%,金融ETF XLF上涨0.67%,能源ETF XLE上涨0.32%。盘中上涨家数也占优势:路透社美东11时52分的统计显示,纽交所上涨与下跌家数比为2.07比1,纳斯达克为1.8比1。不过,纳斯达克创52周新低的股票仍有128只,多于新高的38只,整体反弹之下仍有一批个股承压。
Ingenium Analytics的Andre Bakhos向路透社表示,此前的防御性仓位和短期超卖状况可能促成反弹;Bokeh Capital Partners的Kim Forrest也认为,前一日跌幅可能偏大。油价降温为市场提供了修复机会,企业业绩则决定了资金更愿意买入哪些资产。
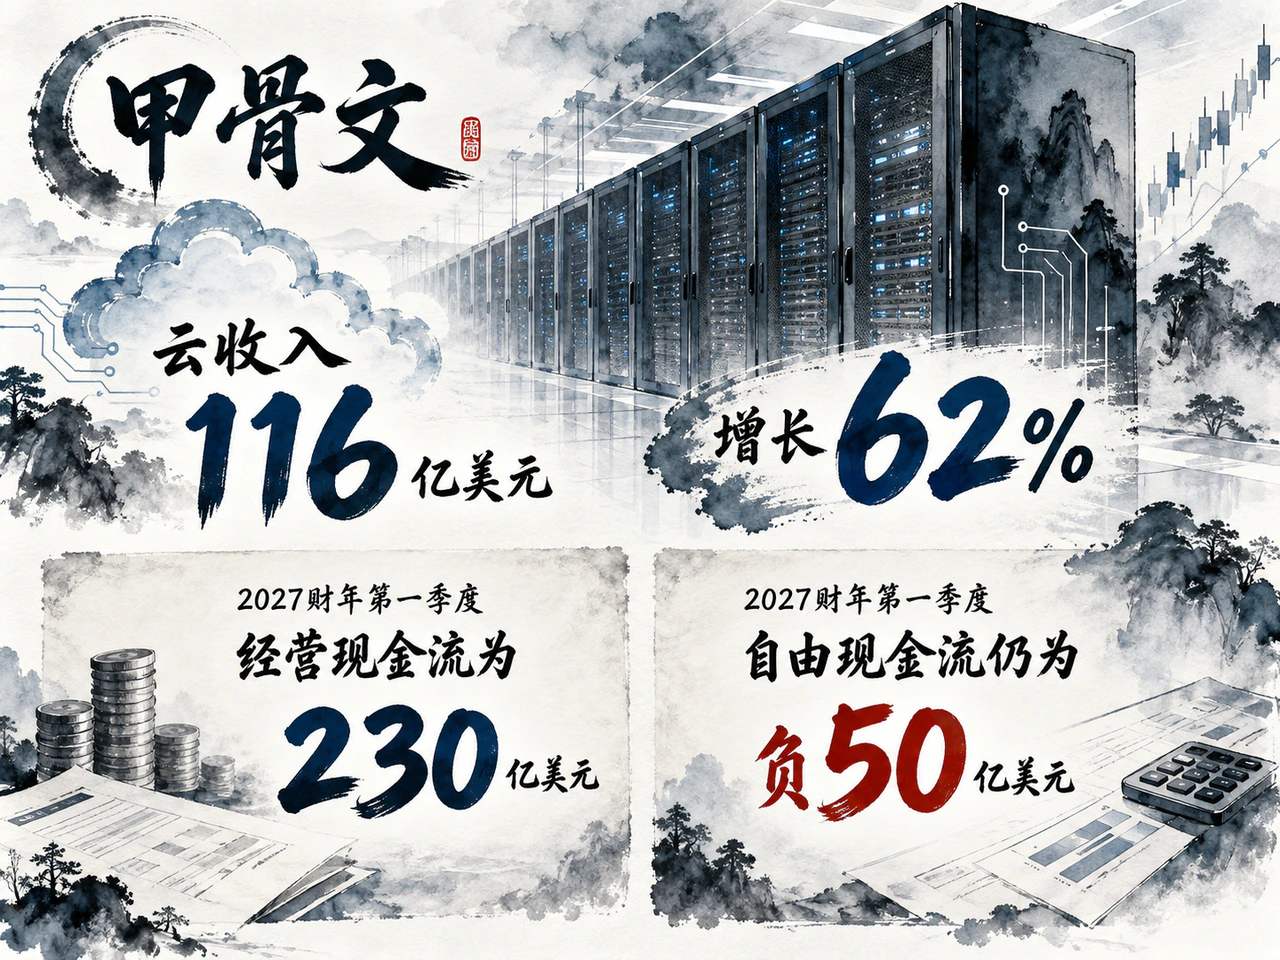
甲骨文9月10日美股收盘后披露的2027财年第一季度业绩,显示云计算和算力需求继续快速增长。季度收入193亿美元,同比增长30%;云收入116亿美元,增长62%,其中云基础设施收入增长121%。公司新增850兆瓦数据中心容量,并将全年收入预期提高至至少900亿美元。路透社周五美东11时52分报道,戴尔盘中上涨超过11%,慧与上涨近10%,惠普上涨约7%,服务器产业链受到提振。
增长伴随着巨额资金投入。甲骨文当季经营现金流为230亿美元,自由现金流仍为负50亿美元,并已完成200亿美元的市场价增发。6,640亿美元剩余履约义务为未来业务提供了支撑,但收入和现金回收仍取决于设施交付及客户用量。评估人工智能产业链的盈利质量,需要同时考察订单增长和为兑现订单付出的资本成本。
同属软件行业,Adobe的市场反应较弱。Cboe高管JJ Kinahan在美中时间周五9时15分的评论中指出,Adobe早盘下跌2.1%。公司收入和利润虽然超过预期,但收入指引区间上端仅符合预期,表明单季业绩超预期已不足以满足市场对后续增长的要求。
消费企业的反馈则更为谨慎。克罗格周五公布,截至8月15日的第二季度,剔除燃油的同店销售仅增长0.2%,并将全年增长指引由1%—2%下调至0.2%—0.8%。这一指引受到约140个基点的药价政策拖累,公司仍维持全年调整后每股收益5.10—5.30美元的预期。销售放缓不能全部归结为消费量下降,但与云业务高速扩张相比,终端需求的分化已较为清楚。
赤字降幅受支付时点影响,融资成本压力未消
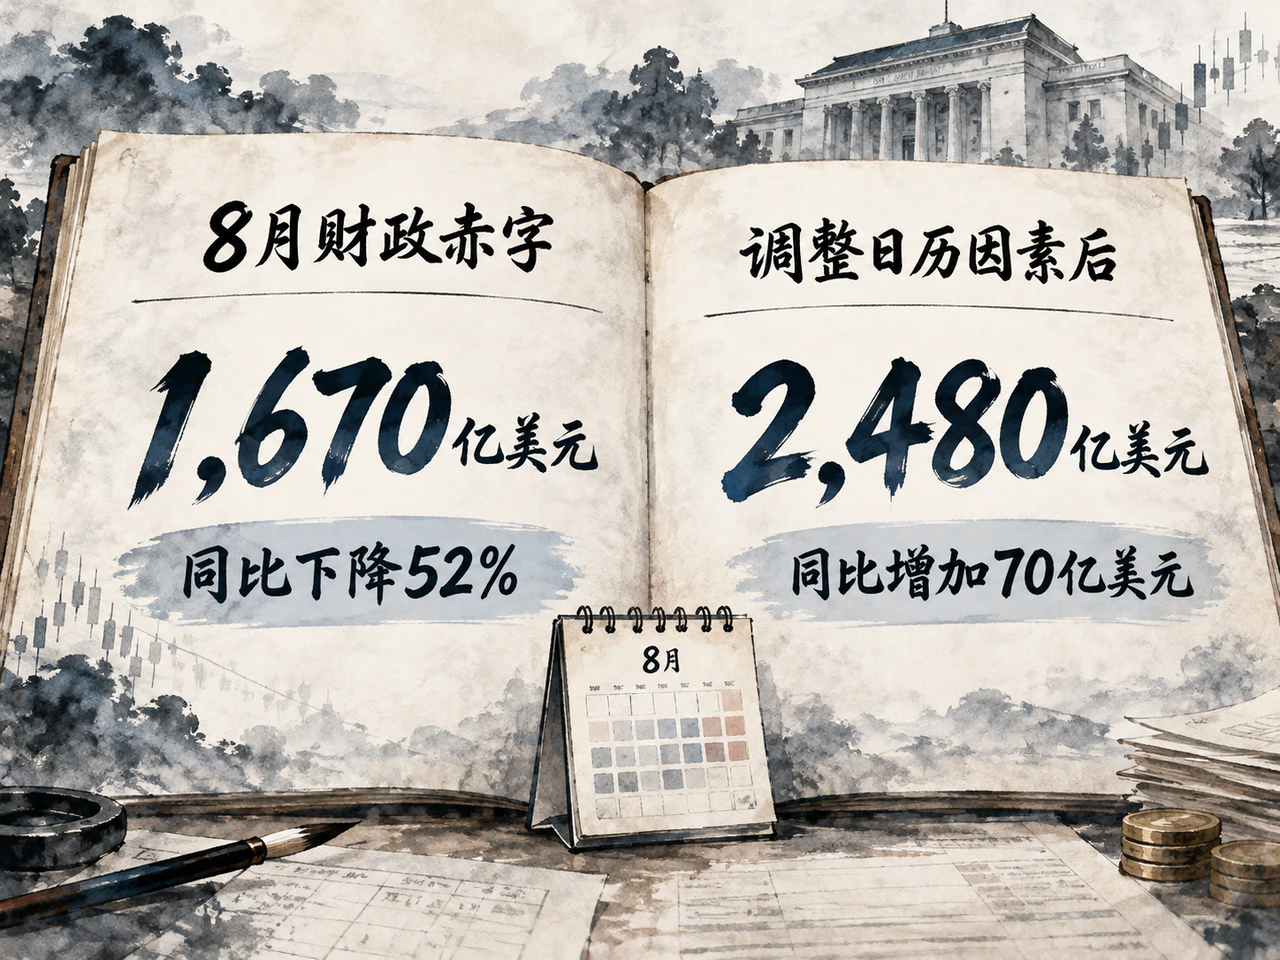
美国8月财政赤字同比大幅下降,主要受到支付日历影响。路透社援引财政部数据报道,当月赤字为1,670亿美元,同比下降52%;部分原定8月支付的医保等款项提前至7月。调整日历因素后,8月赤字为2,480亿美元,反而同比增加70亿美元。2026财年前11个月累计赤字约1.97万亿美元,大体与上年同期持平。
当月支出5,270亿美元,同比减少24%;收入3,600亿美元,同比增长5%。利息支出减少140亿美元,财政部官员解释主要与通胀应计变化有关,而财年迄今利息支出仍同比增加1,430亿美元、增幅13%。关税退款从7月333.8亿美元降至8月105.4亿美元,也影响了月度收入比较。支付、退款和计提时点的变化,使单月赤字降幅难以代表融资需求持续下降。
据路透社报道,财政部本周扩大长债回购,但市场对财政赤字以及政府、企业集中发债的顾虑仍在。State Street的Michael Metcalfe认为,利率、通胀与增长的不确定性,使投资者要求更高的长期持债回报。回购可以改善特定债券的流动性,却不会直接减少财政净融资需求,长端利率仍受这一背景约束。
信用利差暂未明显恶化。FRED所载ICE BofA指数截至9月9日显示,投资级美元企业债期权调整利差为81个基点,与前日持平;高收益债利差为271个基点,扩大4个基点。即便利差保持稳定,较高的国债基准收益率仍会抬升新借款和到期再融资的总成本。
香港市场周五的一笔融资显示,部分企业仍可通过附带转股权的债务筹资。据路透社条款书报道,Z.AI启动约20亿美元配股,同时推出201.4亿元人民币、约合30亿美元的零息可转债,2027年9月到期。债券人民币计价、美元结算,初始转股价892.50港元,较配股价溢价25%,资金拟用于研发、算力及相关基础设施。交易尚处于启动发行阶段;零息条款包含转股权的价值,不能据此判断普通美元债融资成本下降。
欧洲也面临增长与财政整固之间的矛盾。法国财长勒斯屈尔周五将2026年增长预测由0.7%下调至0.5%。路透社报道,能源冲击以及高温、干旱对农业的影响削弱增长,使今年将赤字降至GDP的5.0%的目标承压。增长下修增加了预算调整难度,法国国债相对德国国债的风险补偿也将继续受到财政前景影响。
贸易谈判寻求减税,行业壁垒继续推进
贸易政策同时出现缓和与收紧的信号。路透社周五援引六名知情人士报道,美墨正争取在11月3日美国中期选举前达成临时双边安排,以部分美国关税减免交换汽车内容及外国投资等方面的让步。墨西哥经济部表示,目前没有具体截止日期,USMCA仍然生效。
汽车企业尤其关注税负变化。按报道所述现行国家安全关税,墨加汽车面临25%的税率。部分企业预期,墨西哥可能获得15%的名义税率,再按美国零部件含量扣减,使有效税率接近7%。这些仍是业界对潜在安排的判断;减税若与更严格的原产地要求绑定,各家整车厂和零部件供应商的实际收益仍取决于供应链结构。
光伏行业的壁垒则继续推进。美国商务部周五对印度、印度尼西亚和老挝的光伏电池及组件作出反倾销、反补贴终裁。路透社报道,三国反倾销幅度分别为123.04%、94.36%和65.43%。美国国际贸易委员会计划10月14日就产业损害作出最终裁定,若为肯定裁定,预计11月发布征税令。壁垒有利于美国本土制造商,却可能抬高依赖进口组件的开发商成本,压缩项目收益并影响建设节奏。
对俄制裁也可能影响能源贸易。众议院规则委员会已安排下周一审议相关法案,拟授权总统对被认定为俄罗斯能源主要购买方的国家征收最高100%的关税。该授权尚未生效,并包含总统豁免裁量。与此同时,白宫官员确认,俄罗斯官员将出席下周在休斯敦举行的G20能源会议。施压与接触并行,能源采购和跨境贸易的政策前景仍不明朗。
人工智能监管的讨论则关系到科技企业的产品推出和投资回报。据路透社报道,参议院谈判者正在商议先进模型开发商的安全义务,以及政府阻止不安全模型发布的权限,司法挑战和联邦、州规则的边界仍在讨论。最终要求可能改变测试成本和产品发布时间,但目前尚不足以量化其盈利影响。
亚洲市场先行收跌,科技反弹仍待订单验证
亚洲市场周五收盘早于当天美股开盘。Baystreet的当地收盘报道显示,日经225指数下跌约1.9%,至64,011.34点;恒生指数下跌约0.6%,至24,805.63点;韩国综合指数下跌约1.8%,至6,909.91点。这些跌幅反映了此前亚洲交易时段的压力,截至北京时间9月12日早间,三地均已进入周末休市。
甲骨文交付容量增加、云需求增长,为日本半导体设备、韩国存储及服务器供应链提供了需求线索,香港科技资产也可能受到美股科技反弹的带动。不过,市场情绪能否转化为盈利改善,仍取决于实际订单、客户结构、产能安排和融资成本。科技投资的增长可以改善部分企业的前景,却难以抵消所有行业面临的利率和需求压力。
中国人民银行周五开展40亿元7天期逆回购,操作利率1.40%,全额满足一级交易商需求。当天新华社报道延续了前一日关于完善基础货币投放、存款准备金制度及提高公开市场操作精准性的金融规划部署。流动性投放与传导机制完善有助于金融体系平稳运行,其对增长的支持仍需通过企业融资和居民支出的实际变化体现。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…