
9月11日,原油在前一日急涨后回落。按Yahoo连续合约日收盘口径,WTI报每桶99.99美元,下跌2.43%;布伦特报104.42美元,下跌2.98%。航运谈判推动市场下调风险溢价,但同日公布的国际能源署月报显示,供应恢复仍在推迟,库存持续消耗。价格先于运输条件改善作出反应,实物供应的紧张尚未解除。
谈判带来转机,运输仍有阻碍
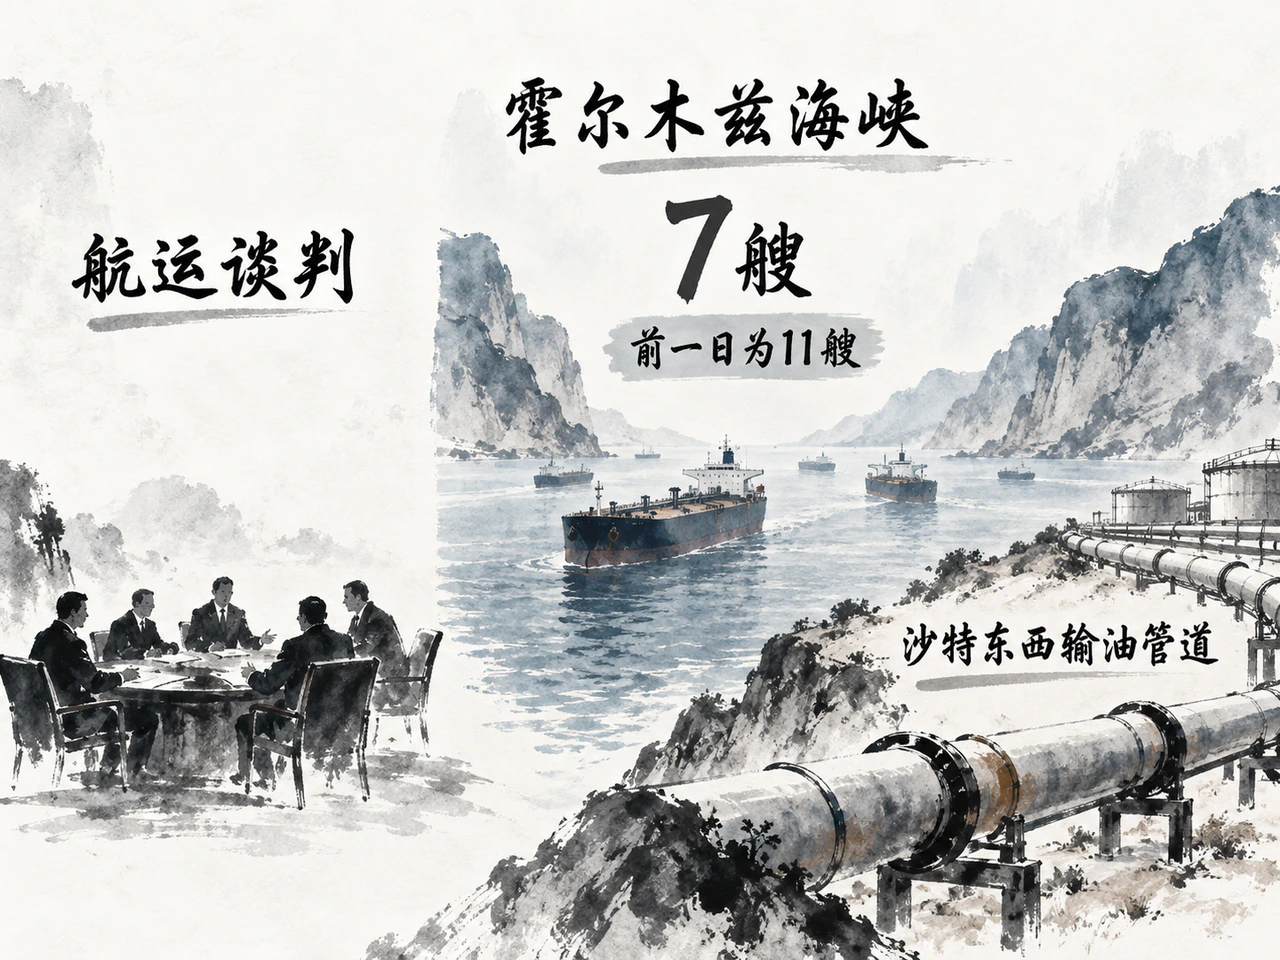
据路透社报道,中东多国外长正尝试与伊朗达成管理霍尔木兹海峡航运的临时安排。消息传出后,布伦特和WTI回吐早盘涨幅。此前一天,两项基准均曾上涨逾6%,周五的回调也反映出市场对前一日急剧上升的风险溢价作出修正。
实际通航情况尚未随之改善。路透援引初步船舶跟踪数据称,9月10日霍尔木兹海峡通行船舶降至7艘,前一日为11艘。船舶数量不能直接换算为原油运输量,但这一变化至少说明,谈判预期还没有得到通航恢复的支持。
绕开海峡的出口路径也受到威胁。路透报道称,沙特东西输油管道附近出现烟雾,并有泵站受损的报道。该管道承担向红海转运原油的功能,是避开霍尔木兹海峡的重要通道;泵站受损程度及其对输量的影响仍待确认。替代出口路径能否稳定运行,已经成为供应恢复的另一项约束。
相比之下,美元对当日油价转向的解释力较弱。美元指数按供应商日收盘口径报99.095,日变动接近零。原油近3%的跌幅,更可能来自航运谈判带来的预期变化,以及对前期涨幅的修正。
出口受阻压低产量,库存继续填补缺口
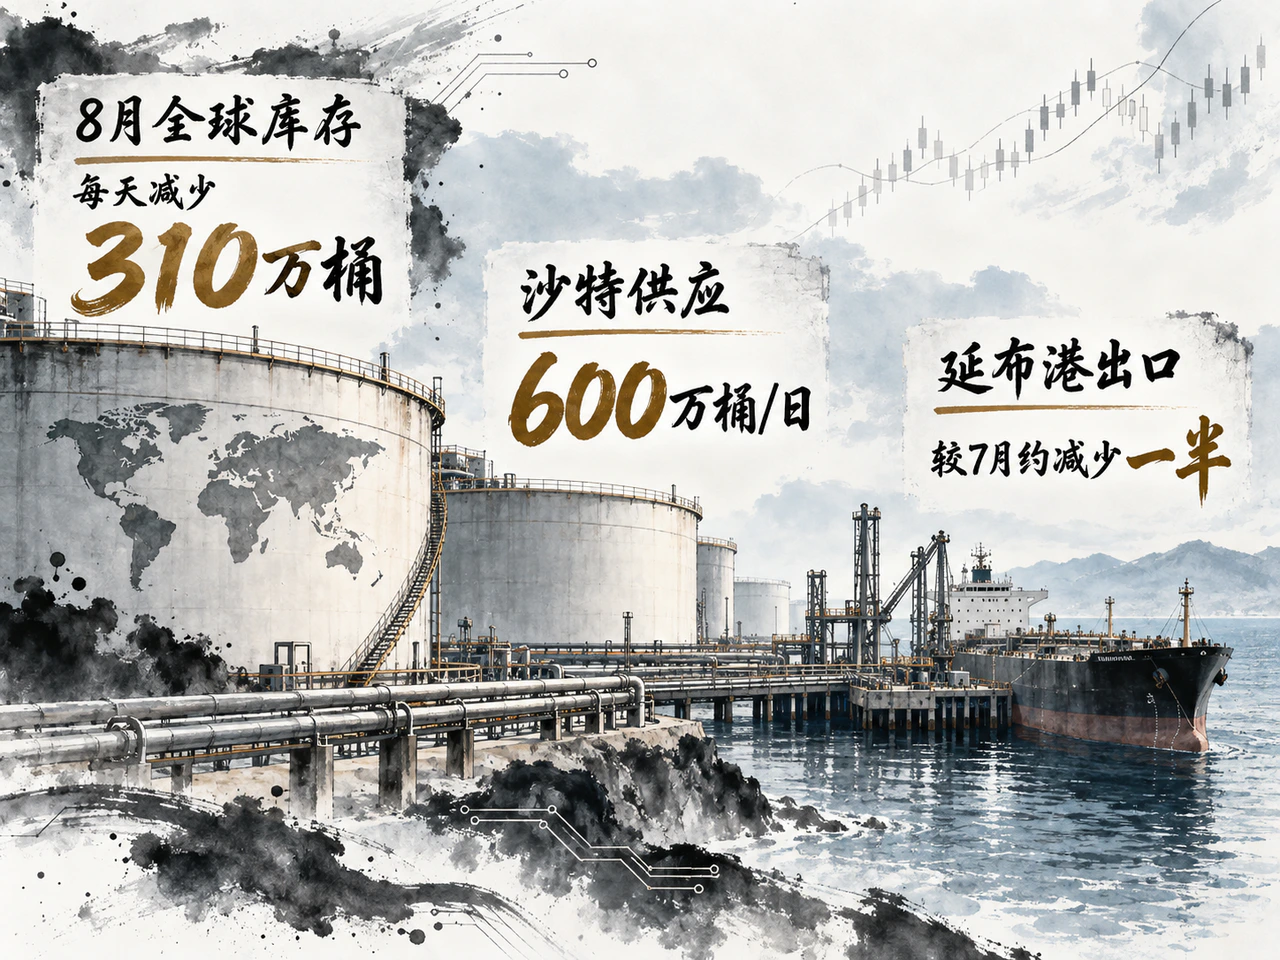
国际能源署(IEA)在9月11日公布的月报中,将2026年全球石油供应同比降幅预测扩大至570万桶/日。8月全球库存平均每天减少310万桶,表明市场仍在动用储备弥补供需缺口。
沙特供应的收缩尤为明显。IEA称,其8月原油供应环比减少230万桶/日,降至600万桶/日。出口不畅会反过来约束生产:即使资源和部分生产设施仍在,原油无法运出,也难以形成可交付的供应。
美国能源信息署(EIA)9月9日发布的展望进一步说明了运输与停产之间的联系。该机构援引Vortexa估计,8月沙特延布港出口较7月约减少一半;部分油货改经苏伊士运河运往亚洲,航程和成本随之增加。EIA估计,8月区域内因运输受阻而关停的原油产量升至670万桶/日,高于7月的500万桶/日。
因此,名义产能和增产意愿不足以判断短期供应。更关键的是原油能否装船离港、替代管道能否持续输送,以及炼厂何时收到油货。谈判只有转化为这些环节的实际改善,才能逐步减轻现货市场的压力。
高价侵蚀需求,回落仍取决于供应修复
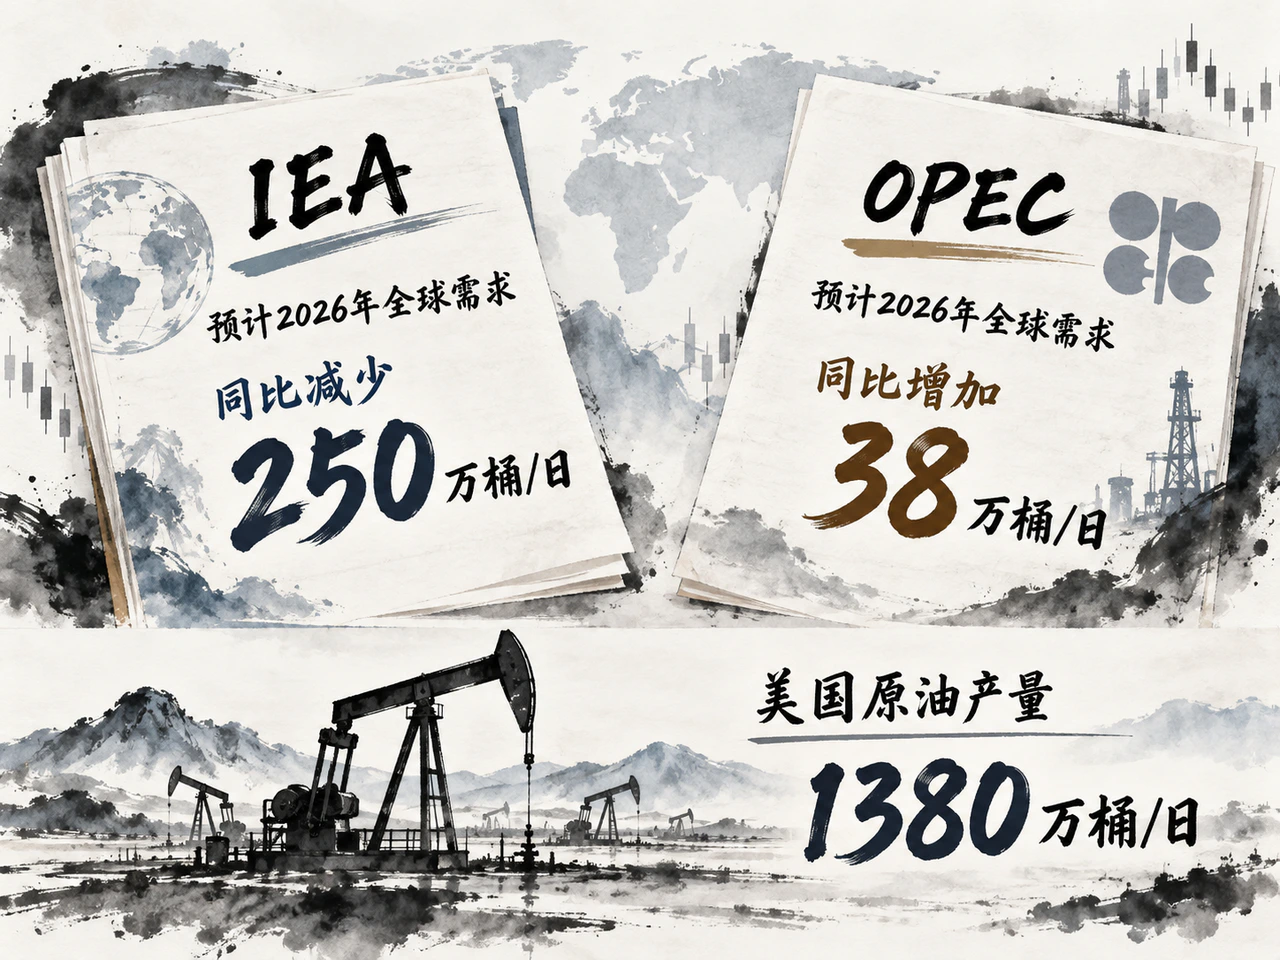
供应短缺的另一面,是高燃料价格对消费的挤压。IEA将2026年全球石油需求同比降幅预测从160万桶/日扩大至250万桶/日。OPEC在9月10日也连续第五次下调需求增长预测,降至38万桶/日。两家机构都调低了需求预期,但对全年需求究竟增长还是收缩,仍有明显分歧。
美国增产可以提供部分缓冲。EIA在9月10日预计,2026年美国原油产量平均为1380万桶/日,高于2025年的1370万桶/日。不过,这一增量相对于中东供应损失仍然有限,难以迅速填补缺口。
成品油价格则显示,终端压力尚未减轻。路透援引GasBuddy称,美国全国平均柴油价格9月10日首次超过每加仑6美元。海湾运输约束与俄罗斯炼厂受袭叠加,使柴油供应承受双重压力。原油单日下跌,未必能立即带来燃料降价。
机构仍预计油价在中期具备回落条件。德国商业银行将年末布伦特预测从75美元上调至85美元,仍低于当前价格。EIA则在出口和停产产能逐步恢复的假设下,预计多数生产与贸易流量到2027年第二季度恢复至冲突前水平。这些预测取决于供应修复能否兑现,并不意味着油价已确定进入下行通道。
接下来,霍尔木兹通行和实际装载量能否持续回升、沙特管道及延布出口能否恢复,将直接检验谈判的成效。全球库存消耗是否放缓、柴油价格能否同步降温,则反映供应改善能否传至炼厂和终端。在这些迹象出现之前,谈判带来的价格回落与实物供应紧张仍可能并存。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…