
美国8月物价涨幅扩大,居民短期通胀预期也明显回升。9月11日公布的两组数据,为美联储下周加息提供了更多理由。不过,核心通胀同比仍在回落,消费者信心进一步走弱,政策取舍仍取决于此次涨价能否持续,以及压力会向多大范围扩散。
核心物价涨幅扩大,加息判断升温
美国劳工统计局公布,8月CPI经季节调整后环比上涨0.4%,高于7月的0.1%;同比上涨3.4%,与上月持平。汽油价格环比上涨3.9%,贡献了总体月度涨幅的三分之一以上。
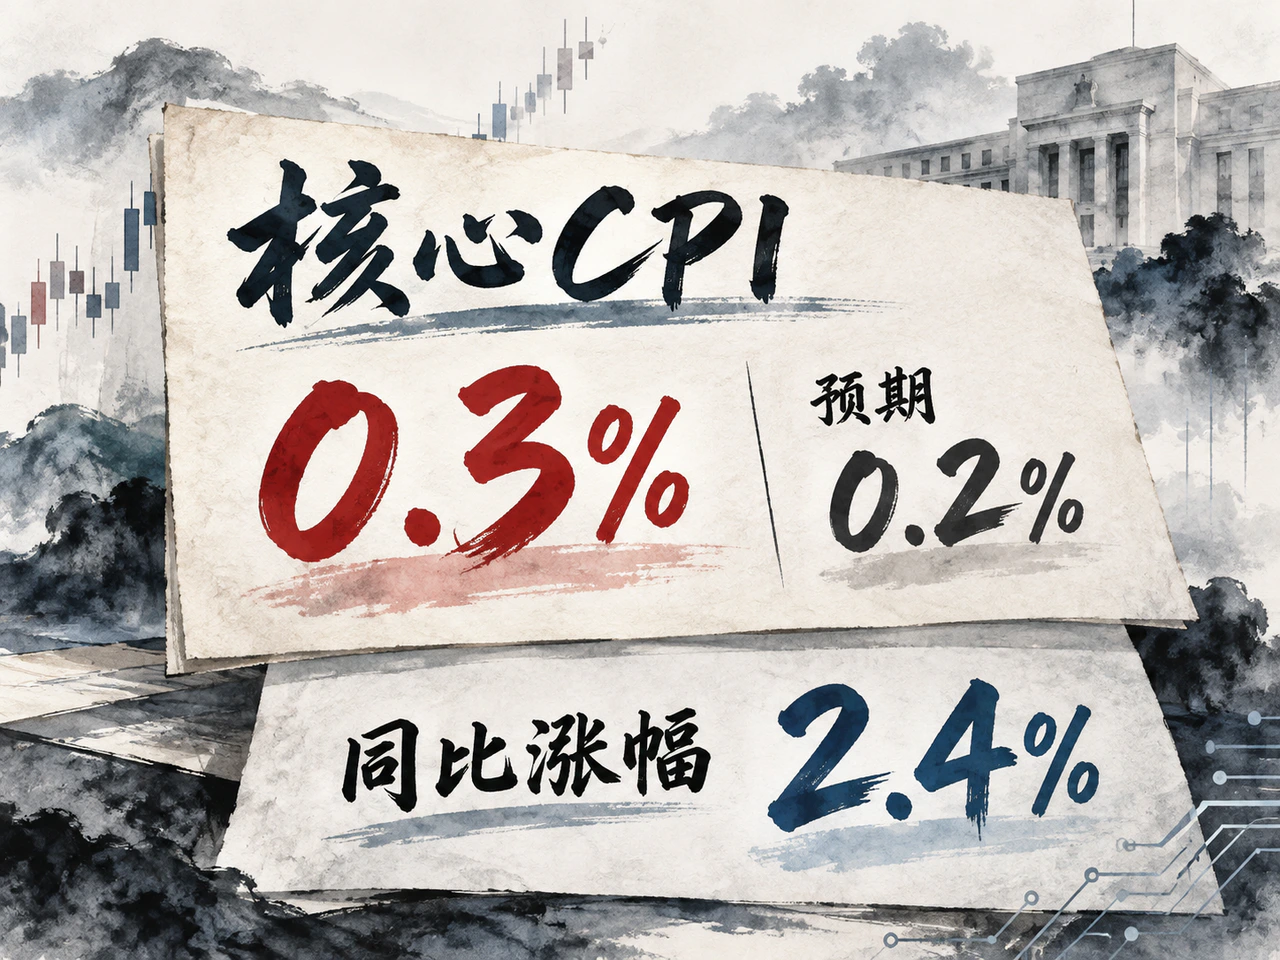
更受政策制定者关注的是剔除食品和能源后的核心CPI。其环比涨幅由0.2%升至0.3%,高于路透调查中经济学家预期的0.2%。住房价格涨幅回升,通信、机票等项目也推高了指数,表明价格压力并不局限于能源。
据路透9月11日美东上午报道,Nationwide首席经济学家Kathy Bostjancic在数据公布后,转而预计美联储下周将加息25个基点。她担心的是能源涨价进一步传导至其他商品、服务及通胀预期。美联储内部此前已存在加息主张:7月29日,联邦基金利率目标区间维持在3.50%至3.75%,但已有三名委员主张加息25个基点。最新数据为这一主张增加了依据。
不过,核心物价尚未呈现全面、持续加速的迹象。8月核心CPI同比涨幅由2.5%降至2.4%,医疗和汽车保险价格环比下降。Inflation Insights经济学家Omair Sharif在路透报道中指出,无线通信服务价格的异常上涨推高了当月核心读数,剔除这一项后,涨幅会温和得多。判断通胀趋势,仍需区分个别项目的波动与更广泛的价格变化。
通胀预期反弹,信心走弱增加政策难度
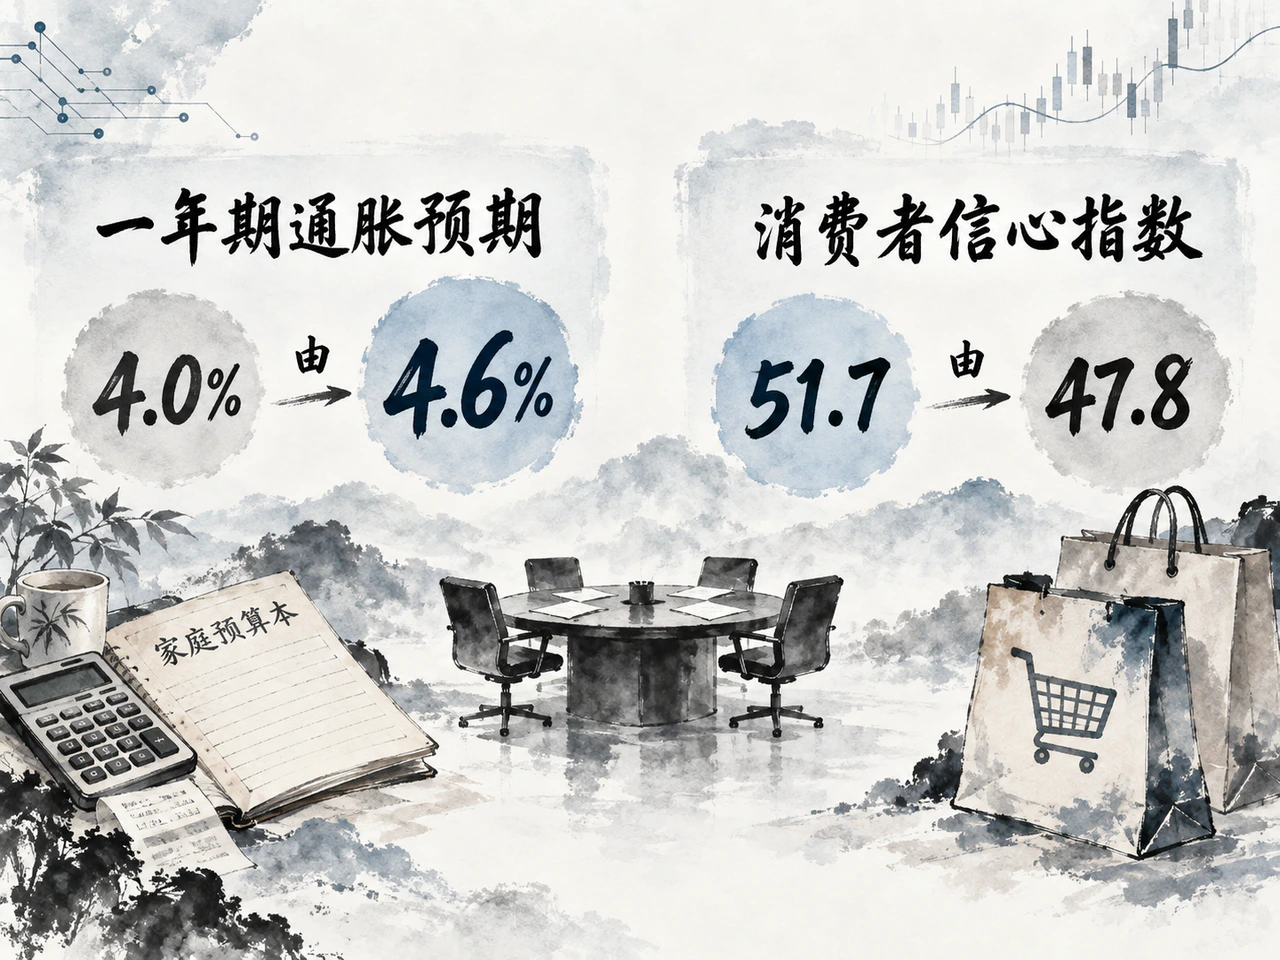
密歇根大学9月调查初值显示,居民一年期通胀预期由4.0%升至4.6%,为6月以来最高;长期通胀预期在连续三个月维持3.3%后,升至3.4%。调查负责人Joanne Hsu指出,燃油价格再度上涨与贸易紧张,使消费者更加担忧未来的家庭收支压力。
与此同时,消费者信心指数由51.7降至47.8,对未来个人财务和商业状况的预期明显转弱。居民既担心物价上涨,也担心收入和经济前景。信心走弱可能抑制需求,却不能直接消除通胀预期上升带来的压力:美联储若继续等待,需要防范涨价预期进一步固化;若选择加息,则要权衡对需求的额外影响。
9月15日至16日议息会议的关键,在于美联储如何判断这两方面风险。最新数据增强了加息理由,但单项价格扰动、核心通胀同比回落和信心转弱,仍不足以支持对后续紧缩幅度作出强判断。即使本次加息,市场仍需观察其政策指引,判断这是针对当前风险的一次调整,还是后续紧缩的起点。9月25日公布的密歇根调查终值,将提供观察通胀预期反弹是否延续的下一组信息。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…