
沙特东西输油管线停运,进一步加重了市场对原油交付的担忧。9月14日,按雅虎连续合约日收盘口径,WTI原油报每桶102.18美元,较前一交易日上涨2.13%;Brent原油报106.57美元,上涨1.87%。在霍尔木兹海峡运输受限之际,绕开海峡的替代出口通道也遭中断,原油能否及时运抵买家,成为推动油价的关键。
不过,外交消息使油价未能守住盘中全部涨幅。据路透社报道,两大基准油价一度上涨约4%,随后回落。此后涨势能否延续,主要取决于港口库存能否支撑到管线恢复,以及等待期间是否再有运输受阻。
管线修复以周计,港口库存以天计
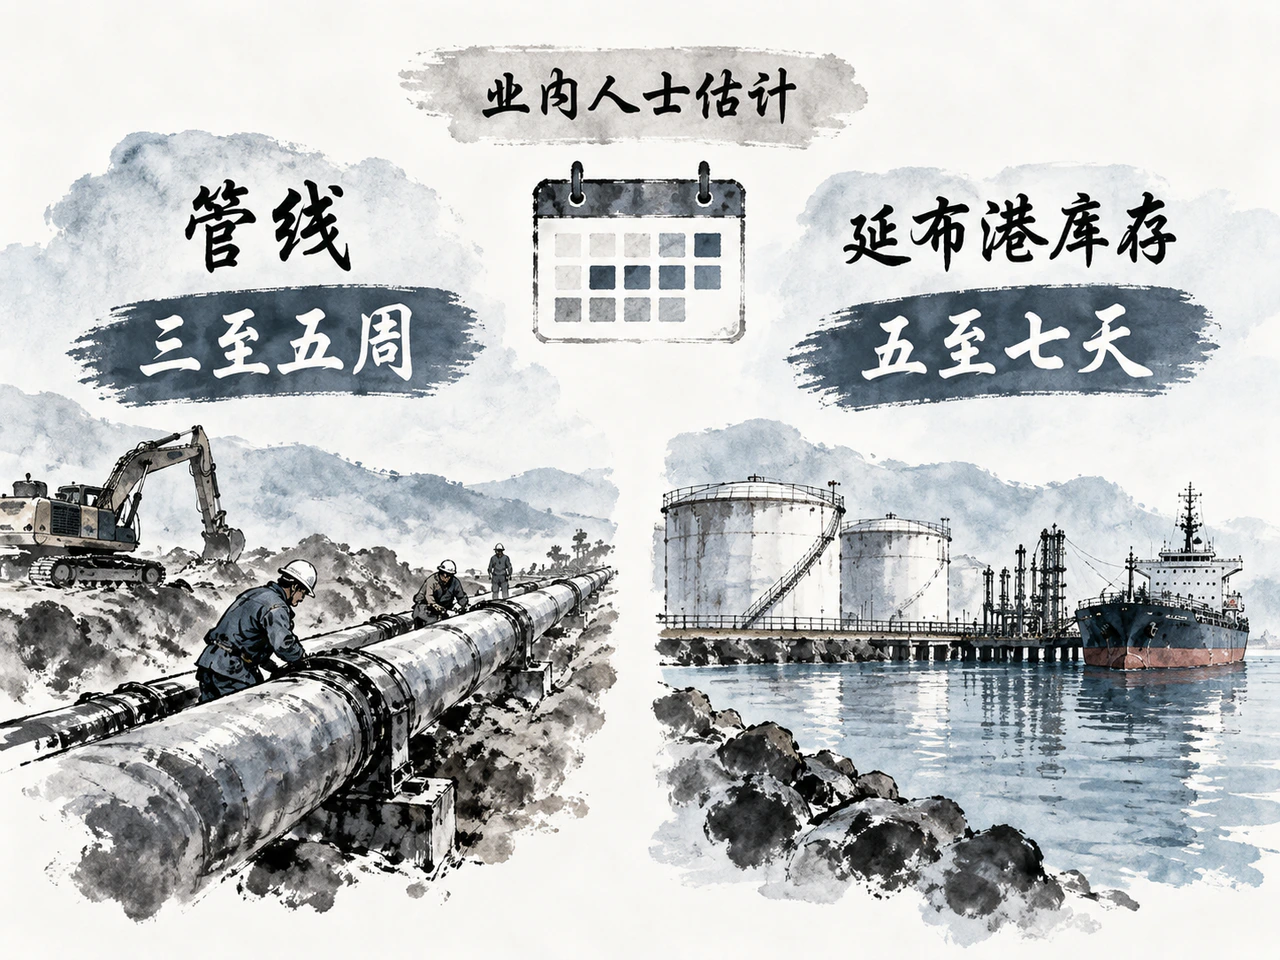
据路透社9月14日报道,沙特东西管线在上周五遇袭后停运。这条管线将原油向西输送至红海延布港,是沙特绕开霍尔木兹海峡出口的重要通道。海峡与管线接连受阻,使沙特调配出口的余地进一步缩小。
美联社援引两名地区官员的话称,管线及主要泵站修复可能需要三至五周。其中一人表示,维修期间或可恢复部分输油,但未说明运量。这仍是知情官员的估计,并非沙特正式公布的复产安排。
相比之下,路透社援引三名业内人士估计,延布港库存仅能支持约五至七天出口。若两组估计接近实际,且维修期间恢复的运量有限,港口库存可能在管线修复前便出现不足。库存可以暂时维持装船,却无法持续弥补来油中断。届时,买家需要转向其他产区采购现货,并可能承担更高运费或更长的交付时间。
原油装船后,航路风险也未消除。美联社报道,胡塞武装进一步控制红海航路附近岛屿,加大了沙特向亚洲出口的不确定性。另一边,路透社引述初步船舶跟踪数据称,上周末霍尔木兹海峡商品船通行量降至每日个位数,低于此前十日平均的14艘。海峡通行量已经减少;红海航路面临的威胁,则尚不意味着运输全部停止。
库存持续消耗,增产难解交付之困
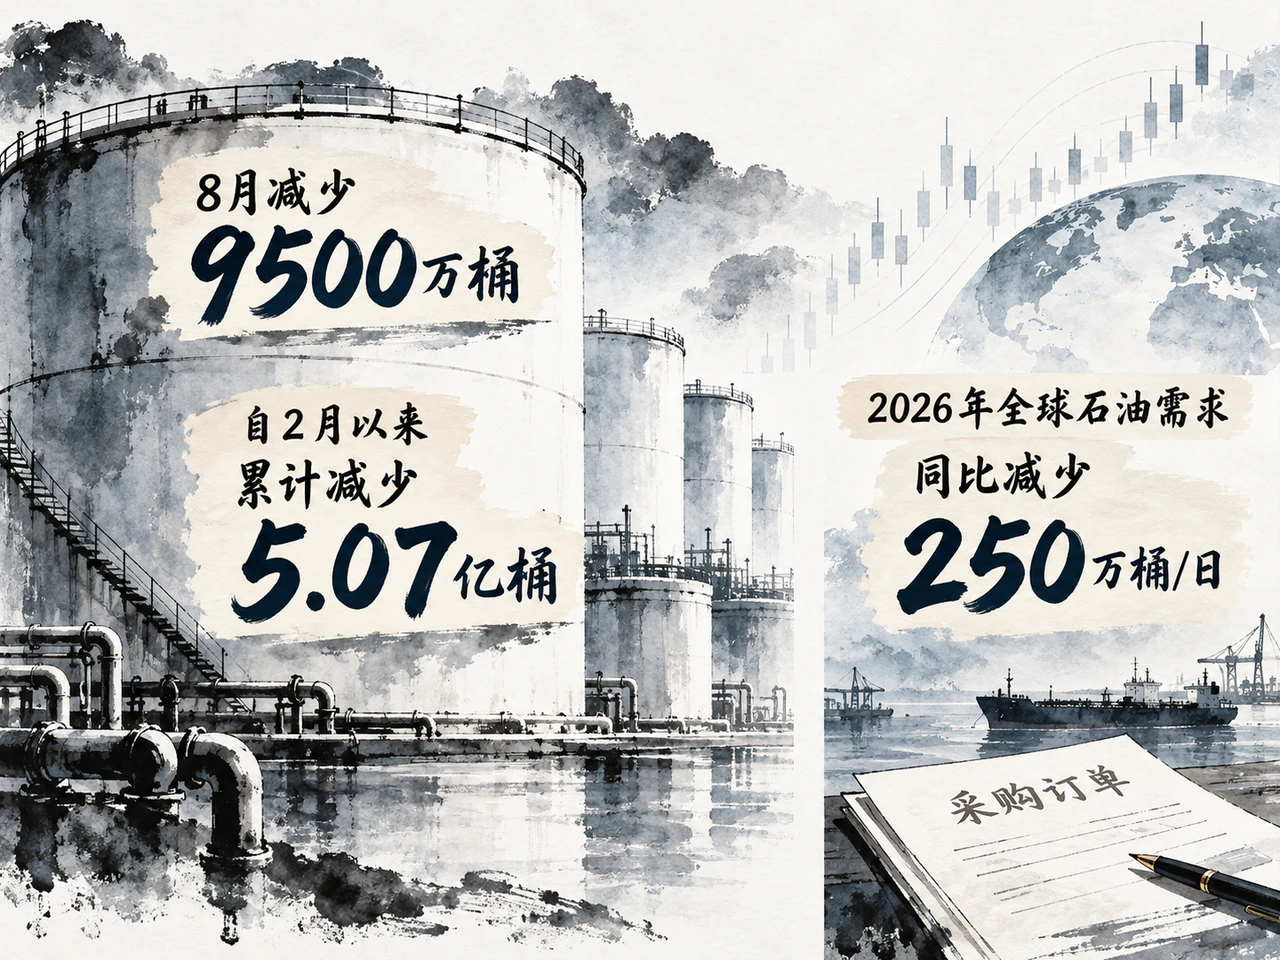
本轮运输冲击发生时,全球石油库存已持续下降。国际能源署9月11日发布的月报估计,全球可观测石油库存8月减少9500万桶,自2月以来累计减少5.07亿桶。该机构同时指出,近期原油近月升水已处于极高水平:较早交付的原油明显贵于较晚交付的原油,反映买家更急于获得能够及时到货的供应。
短期供应紧张与需求转弱正在同时发生。国际能源署已将2026年全球石油需求预估下调至同比减少250万桶/日。高价抑制消费,运输一旦恢复,此前受阻的原油也可能重新进入市场。因此,眼下交付紧张推高近月价格,并不意味着远期油价会以同样幅度持续上涨。需求回落能够缓解供需矛盾,但未必赶得上港口库存消耗的速度。
产量政策同样难以立即化解运输约束。七个OPEC+成员国9月6日决定,10月维持9月的规定产量水平。对进口市场而言,眼下更关键的是管线、港口和航路能够运出多少原油。即使产油国拥有生产能力,原油无法顺利装船交付,也难以缓解近期到货压力。
美国库存尚未呈现各品种同步快速下降的局面。9月10日公布、截至9月4日当周的数据显示,美国商业原油库存减少40万桶至4.241亿桶,仍与五年同期均值相当;汽油和馏分油库存分别增加130万桶、210万桶。不过,这组数据尚未反映随后沙特管线中断的影响。
外交消息缓和预期,出口恢复决定后劲
9月14日,按同一供应商日收盘口径,美元指数上涨0.35%。美元走强也未阻止油价上涨,供应与运输消息是当天更直接的推动因素。
外交表态则使市场对供应进一步受损的担忧有所缓和。路透社称,特朗普表示俄乌同意不再攻击对方能源目标后,油价收窄涨幅;他关于伊朗希望达成协议的表态,又带来进一步回落。预期改善能迅速影响价格,实际供给能否改善,仍要看袭击是否减少、设施是否恢复运行。
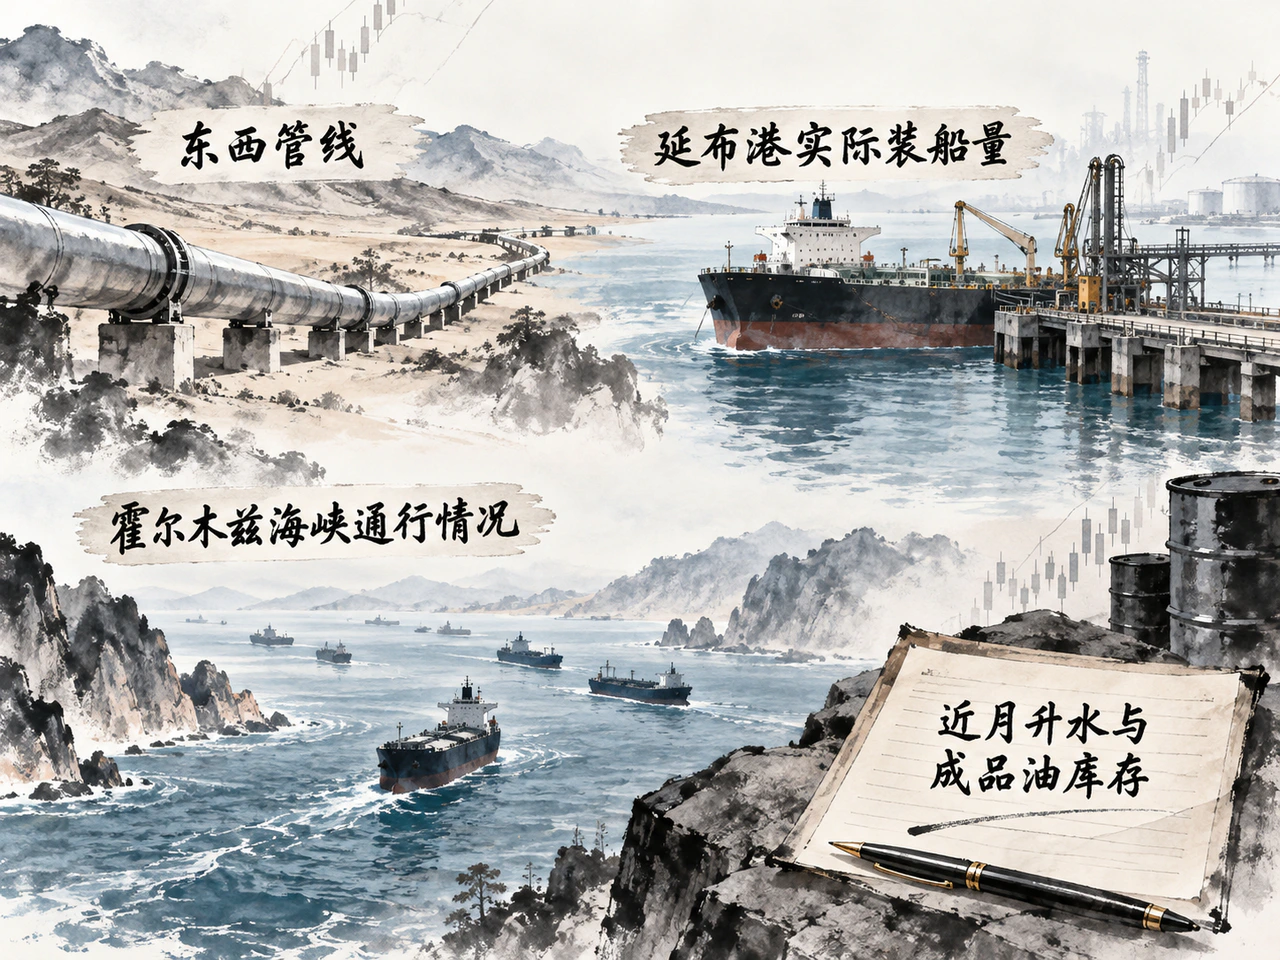
接下来,首先要看东西管线何时恢复、能够恢复多少运量。若来油能在延布港库存明显下降前恢复,近期短缺压力将有所减轻;若维修拖延且部分输油不足以弥补缺口,库存缓冲便会逐步消耗。
延布港实际装船量和霍尔木兹海峡通行情况,将进一步显示出口受损的程度。出口若持续下降,买家对其他产区现货的争夺可能加剧。近月升水与成品油库存则有助于判断紧张程度:升水收窄、库存回升,意味着到货压力开始缓解;升水若继续扩大,则说明市场仍愿为更早交付支付更高价格。油价能否延续上涨,最终仍取决于原油能否按时交到买家手中。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…