
高债务对美国财政的压力,正越来越直接地体现为预算中的利息账单。2025财年,联邦政府收入超过5.2万亿美元,仍留下约1.8万亿美元赤字;净利息支出达到9700亿美元,消耗了约18.5%的财政收入。到2026财年前11个月,净利息支出已经超过上一个完整财年。
美国并非没有增收,但增加的收入有相当一部分被债务成本和法定福利支出吸收。利息与刚性支出增长越快,政府能够自主安排的预算空间就越小,修复财政也越难。
据9月15日众议院听证会的相关中文快讯,财政部长贝森特将赤字控制在GDP的3%以内,与改善债务负担、稳定国债收益率曲线联系起来。这一目标有其经济依据:当公众持有联邦债务接近GDP、名义经济增长保持约4%时,3%的总赤字率有助于推动债务率下降。
但债务率下降与债务本金净减少是两回事。政府即使大幅减少新增借款,只要仍有财政赤字,名义债务通常还会增加。更现实的问题是,现有税收和支出政策并不能自然把赤字降至3%,这一目标仍需具体财政措施支撑。
美国有能力改善财政基本面,但需要让非利息收支逐步接近平衡,同时维持税基增长和货币信誉。仅靠关税、行政节支、债券回购,或要求美联储降息,都不足以完成这项调整。
按原有预算基线测算,2028年达到3%赤字率,就需要接近每年1万亿美元的财政改善;此后的关税和利率变化,又增加了调整的难度。可信的财政修复有助于降低投资者持有长债所要求的风险补偿,但不同期限的利率未必同步下降。财政部长提出目标,与债券市场愿意降低融资报价之间,还隔着改革能否兑现、经济如何反应等一系列条件。
一、从高赤字到高利息,美国财政修复为何越来越难
1. 3%能否稳定债务,取决于经济增长
理解美国政府的财政状况,需要区分赤字、总债务和公众持有债务。财政赤字是一个财年中支出超过收入的金额;联邦总债务既包含公众持有债务,也包含社会保障等政府账户持有的国债;公众持有债务则更直接反映政府向金融市场融资形成的负债,其中也包括美联储持有的国债。
2025财年末,美国国会预算办公室(CBO)记录的公众持有债务约30.2万亿美元,占GDP的99.4%。媒体所说的超过40万亿美元国债,采用较晚日期的总债务口径。两个数字的时点和统计范围均有差异,不能直接比较。
只要债务总额的增速低于经济总量增速,政府即使仍有赤字,债务占GDP的比例也可能下降。忽略现金余额和信贷项目等融资调整,假设上年债务率为100%、当年名义GDP增长4%,维持债务率大体稳定所容许的总赤字,约为当年GDP的3.85%。将总赤字降至3%,债务率便会缓慢下降。
相反,如果名义增长只有2%,维持100%债务率所容许的赤字约为1.96%。此时即使达到3%目标,债务率仍会继续上升。经济增长不同,同一个赤字目标带来的结果也会不同。
贝森特所提3%目标的经济意义,在于减少新增借款,让经济增长逐步减轻债务负担。但这个数字并不是脱离增长条件的安全线。对于一个仍有赤字的政府,名义债务总额通常继续增加;财政压力缓解首先体现为债务相对经济总量下降,并不等于国债账面余额已经开始减少。
利息使这项调整更加困难。**基本赤字,是扣除净利息支出后的财政缺口,反映当期税收能否覆盖非利息支出。**CBO在2026年2月预计,当年净利息约占GDP的3.3%。在这样的利息负担下,要把总赤字压到3%,非利息预算就需要小幅盈余,不能继续保持约2.6%的基本赤字。
到2036年,如果净利息升至GDP的4.6%,维持同样的3%总赤字目标,就需要约1.6% GDP的基本盈余。利息占比越高,留给其他支出的空间越小;越晚开始调整,实现同一目标所需的增收和节支力度就越大。
2. 疫情支出退出,财政缺口仍居高位
疫情发生前,美国已经存在较大的财政缺口。2019年,年度赤字接近1万亿美元。2020—2021年,财政支出大幅扩张,联邦债务存量随之抬升。随着应急支出退出,赤字一度明显下降,却没有继续走向预算平衡;2023年以来,缺口再次维持在1.7万亿—1.8万亿美元附近。
表1:收入恢复增长,未能使财政缺口回到疫情前水平
金额单位:万亿美元;利息占收入为百分比;年度均为联邦财年。
| 财年 | 财政收入 | 财政支出 | 赤字 | 净利息 | 财年末总债务 | 净利息/收入 |
|---|---|---|---|---|---|---|
| 2019 | 3.463 | 4.447 | 0.984 | 0.375 | 22.670 | 10.8% |
| 2020 | 3.421 | 6.517 | 3.096 | 0.345 | 26.903 | 10.1% |
| 2021 | 4.047 | 6.821 | 2.774 | 0.352 | 28.386 | 8.7% |
| 2022 | 4.897 | 6.272 | 1.374 | 0.476 | 30.839 | 9.7% |
| 2023 | 4.441 | 6.128 | 1.687 | 0.658 | 32.989 | 14.8% |
| 2024 | 4.920 | 6.735 | 1.815 | 0.880 | 35.231 | 17.9% |
| 2025 | 5.236 | 7.011 | 1.775 | 0.970 | 37.375 | 18.5% |
表中采用美国管理和预算办公室(OMB)经FRED发布的历史序列,金额为2026年4月更新版本,与早期财政部月报及CBO其他发布批次存在小幅修订差异。比较历年变化时,应使用同一版本的数据。
2019—2025年,财政收入累计增长约51%,支出增长约58%,说明美国并未失去增收能力。增长更快的是净利息:从3752亿美元增至9701亿美元,增幅约159%,显著超过收入增幅。同期,基本赤字也从约6084亿美元扩大至8046亿美元,非利息收支并未改善。
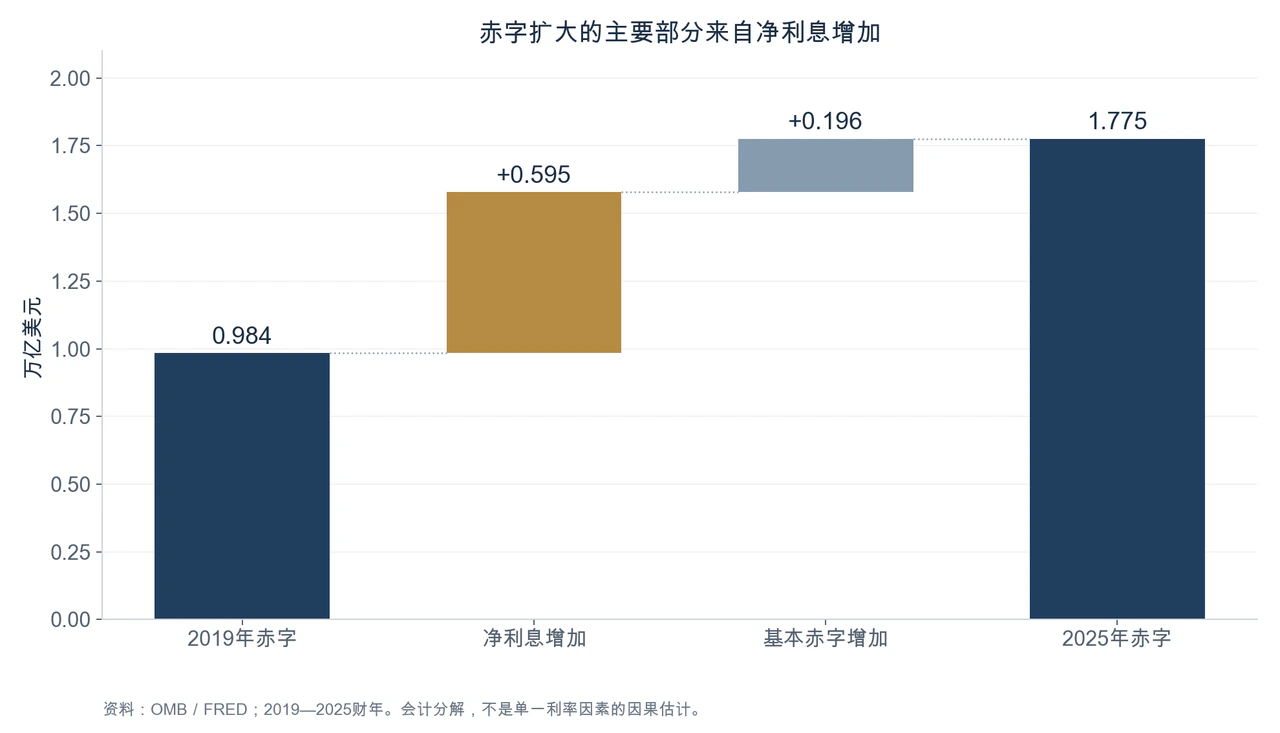
这两部分共同推高了财政缺口。年度总赤字较2019年增加约7911亿美元,其中约5949亿美元来自净利息增加,其余约1962亿美元来自基本赤字扩大。这是预算账目的分解,并不意味着利率一个因素造成了全部财政恶化;利息支出还受债务规模影响。但它清楚显示,利息账单已成为修复预算的主要障碍之一。
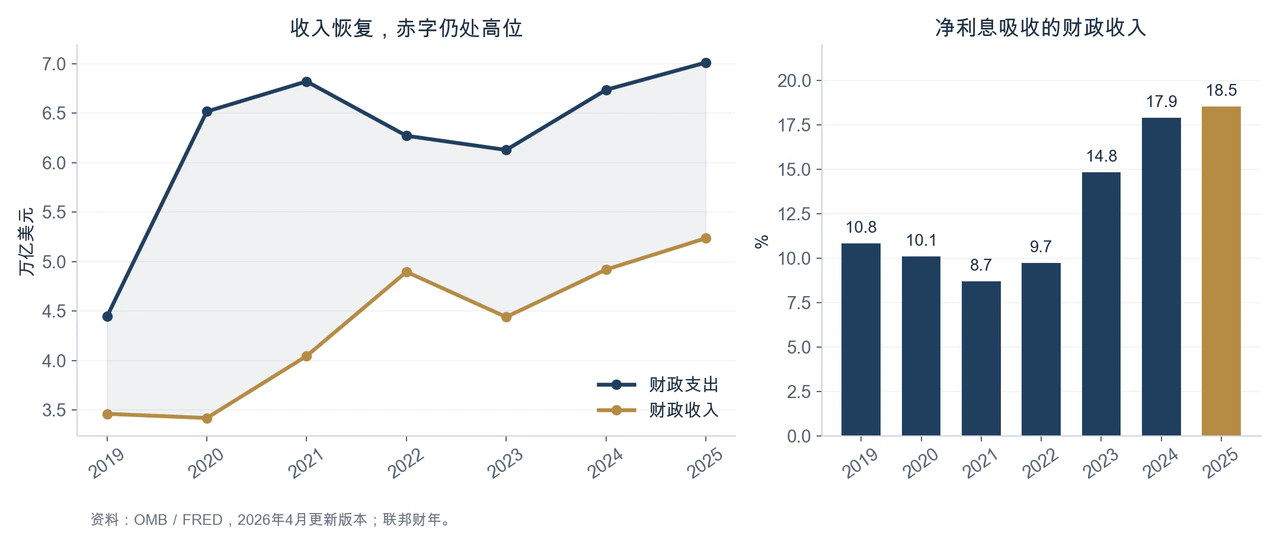
2020年的情况形成了鲜明对照:当年赤字大增,净利息支出却下降了。危机中的低利率暂时减轻了债务扩张的成本。随着低息旧债逐步到期、政府以更高利率重新融资,过去积累的债务开始以更重的利息账单进入预算。
因此,今天的财政压力不仅来自当年增加了多少借款,也来自多年累积债务在到期续借时重新定价。即使新增赤字有所收窄,旧债融资成本上升仍可能继续挤压预算。
这也解释了经济增长、税收增加与财政改善之间的区别。收入增幅能否持续超过非利息支出与利息支出合计的增幅,才决定财政缺口能否收窄。税收创纪录说明政府收入增加,债务总额创新高说明借款继续累积;只看其中一项,都不足以判断财政调整是否奏效。
3. 工资税基仍稳,关税和企业税收入承压
财政部数据经国会联合经济委员会汇总显示,截至2026年8月,联邦政府本财年累计收入约4.845万亿美元、支出约6.811万亿美元,赤字约1.966万亿美元。收入较上年同期增长3.29%,支出增长2.20%,未经调整的赤字略有收窄。
但CBO较早发布的初步估算指出,剔除社会保障和医疗等项目付款日期变化后,前11个月赤字反而同比增加约820亿美元。两份资料的绝对值有约10亿美元的估算差异,却不影响对日历因素的判断:现金收支暂时改善,尚不能证明财政已经进入持续减赤的阶段。
就业、工资和个人所得,仍是美国最重要的税基。CBO估算,前11个月个人所得税与工资税合计同比增加2390亿美元,其中从工资中预扣的税款增加1690亿美元。工资相关收入增长,继续为财政提供税源。
企业所得税却减少960亿美元,降幅约25%。CBO将这一变化与2025年税法扩大投资扣除联系起来。企业投资可能提高未来产能,但税收优惠会先冲减当期纳税。投资增长与财政增收之间存在时间差,不能把尚未实现的增长收益提前计作眼前的收入。
关税也未形成足以扭转财政的稳定增量。2026财年前11个月,净关税收入约1670亿美元,与上年同期大致相当,退款抵消了部分征收。CBO在8月20日更新估算,2026财年净关税收入将比2月基线低约2500亿美元。
关税权限变化后推出的新税率,可以补回一部分收入,却没有完全恢复原先预期。按截至7月31日实施的政策,2027—2036年累计赤字将比2月基线增加约9000亿美元,其中约7000亿美元来自基本赤字增加,另有2000亿美元来自额外债务利息。
支出增长则集中在福利、利息和国防等大项。CBO估算,剔除付款时间影响后,前11个月社会保障、Medicare和Medicaid合计增加1980亿美元,净利息增加1110亿美元,国防部军事活动支出增加约410亿美元。
教育等项目支出下降,抵消了部分增长,但其中包含学生贷款成本重估。这类账面调整与持续压低日常支出不同,不能全部视为以后每年都能重复获得的现金节约。
工资相关收入增长形成的减赤空间,一边被投资税收优惠和关税退款削弱,一边被福利与利息支出增长消化。CBO在8月已将2026全年赤字估计从2月约1.9万亿美元上调至约2.1万亿美元,主要原因是收入低于预期。
判断财政是否改善,不能停留在支出增速一度低于收入增速。更有意义的证据是,排除付款日历、退款和会计重估等影响后,基本赤字能否持续下降,非利息收入与支出之间的缺口能否真正收窄。
4. 3%目标,对应每年近万亿美元的调整
CBO在2026年2月发布的完整十年基线,可以用来观察中期财政压力。这套预测按特定截止日的税收和支出法律编制,描述相关政策大体延续时的预算路径,并不是根据9月市场环境重新作出的预测。
此后的关税变化和市场利率已经偏离其中一些假设。不过,这份基线仍提供了统一的比较框架,可以看清收入、利息和债务在中期如何演变,以及现有政策为何难以自然实现财政平衡。
表2:CBO中期基线中,利息负担继续挤压财政空间
金额单位:万亿美元。2028年总赤字采用剔除付款日期错位后的口径;其余列示年份无需此项调整。
| 指标 | 2026年预测 | 2028年预测 | 2030年预测 | 2036年预测 |
|---|---|---|---|---|
| 财政收入 | 5.596 | 6.071 | 6.595 | 8.301 |
| 净利息支出 | 1.039 | 1.218 | 1.432 | 2.144 |
| 总赤字(调整后) | 1.853 | 1.956 | 2.201 | 3.115 |
| 总赤字/GDP | 5.8% | 5.6% | 5.9% | 6.7% |
| 净利息/GDP | 3.3% | 3.5% | 3.8% | 4.6% |
| 净利息/收入 | 18.6% | 20.1% | 21.7% | 25.8% |
| 年末公众持有债务/GDP | 100.6% | 104.1% | 107.7% | 120.2% |
表内均为CBO2026年2月基线。2026全年赤字的8月更新值约为2.1万亿美元,因此表内1.853万亿美元只代表原预测,不能视为最新年度估计。比较中期结构与判断当年实际进展,需要分别使用对应的数据版本。
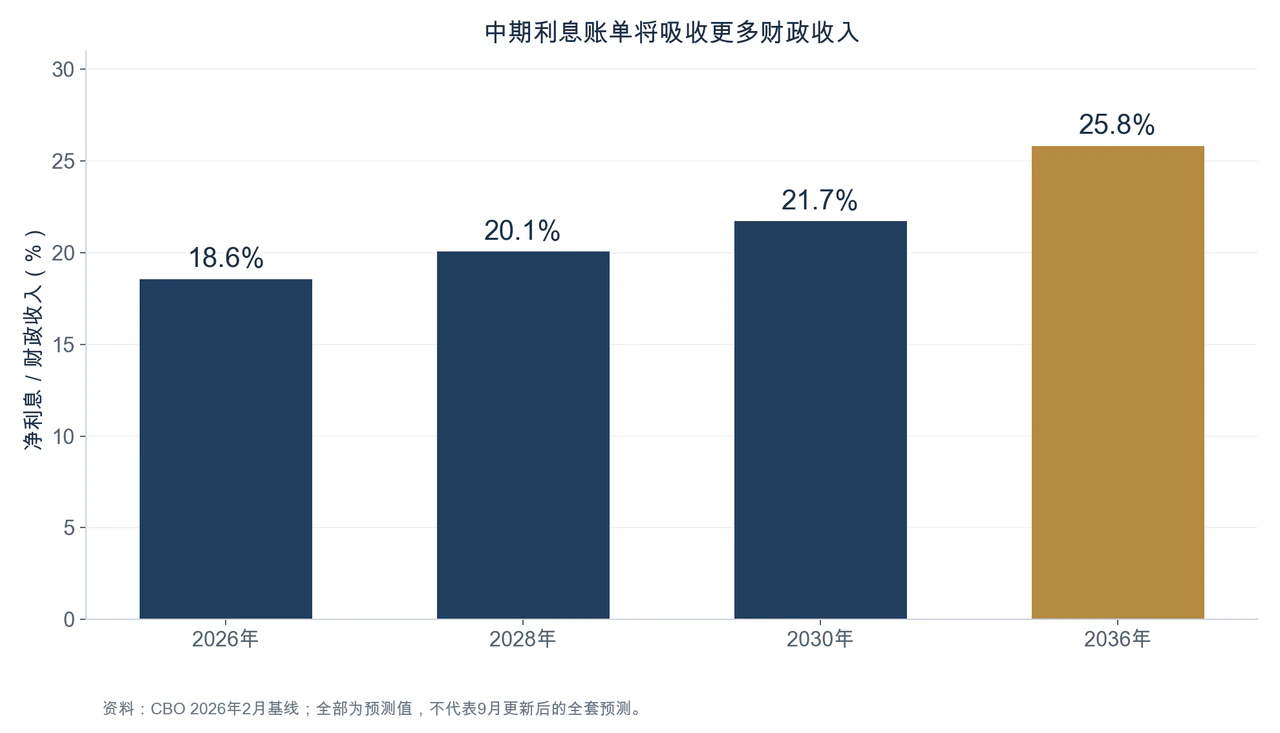
按这一路径,到2036年,净利息将吸收超过四分之一的财政收入。同期社会保障支出约占GDP的5.9%,主要医疗项目合计约6.7%。即使自主性支出占GDP的比例按基线下降,仍不足以抵消福利项目和利息的增长。
这一缺口具有结构性:人口和待遇安排决定了一部分支出趋势,累积债务又持续产生利息。经济景气可以增加收入,却很难单靠一个增长周期就消除这些长期压力。
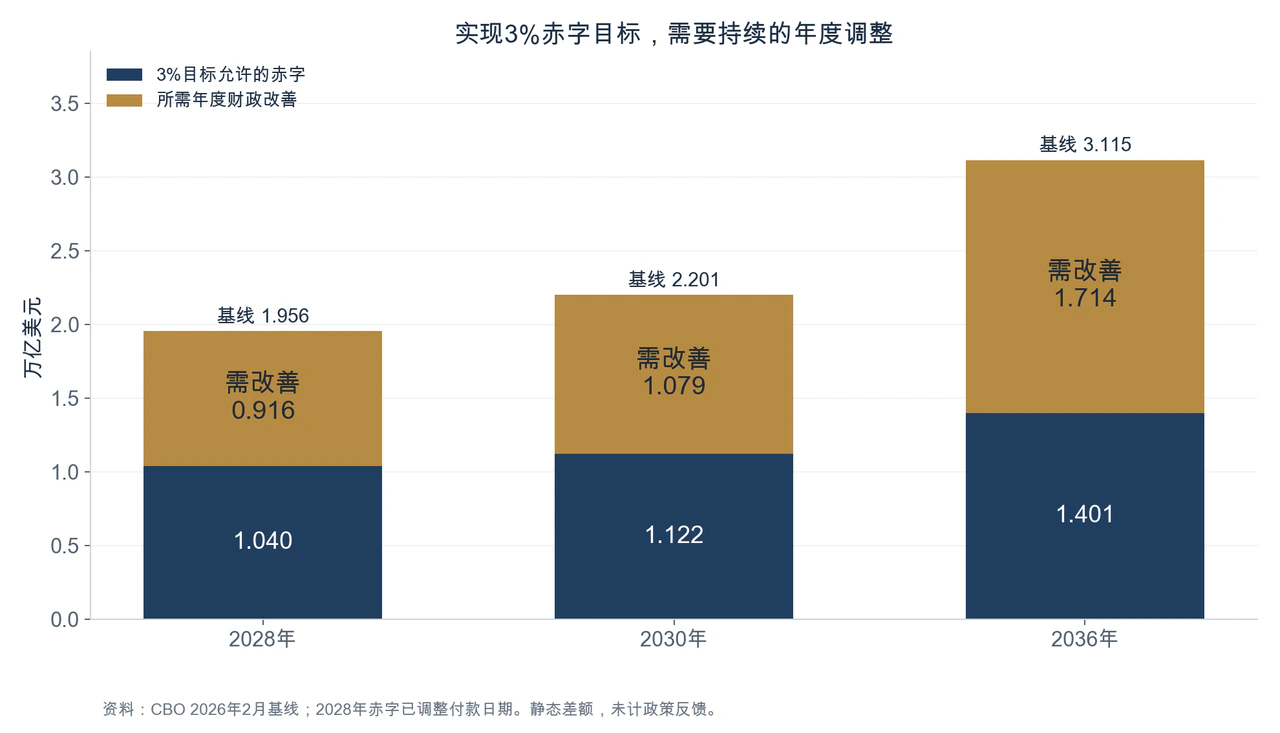
按CBO对2028年名义GDP约34.666万亿美元的预测,3%赤字对应约1.040万亿美元。相对于剔除付款日期错位后的1.956万亿美元基线缺口,需要每年改善约9160亿美元;若使用未经调整的2.080万亿美元赤字,差额约1.040万亿美元。
**将赤字率降至3%,两种口径都指向接近每年1万亿美元的调整规模,约相当于这一时期全年非国防自主性支出的量级。**这样的任务,远超削减若干行政部门开销所能完成的范围。
到2030年,同样的3%目标对应约1.079万亿美元的年度改善;到2036年,差额扩大至约1.714万亿美元。这些数字是在GDP和利息路径不变的条件下计算的静态差额,既不是具体改革方案的成本评分,也没有提前计入财政修复可能带来的利息节约。
它们说明,长期维持3%赤字率,需要改变收入和支出的增长轨迹。某一年通过临时措施缩小缺口,不能代替能够持续生效的税收与支出改革。
5. 历史上的财政修复,依靠增长与预算纪律共同推进
1990年代,美国曾实现显著的财政改善。按同一OMB历史口径,1993年收入约1.154万亿美元、支出1.409万亿美元,赤字2551亿美元;到2000年,收入升至2.025万亿美元,支出为1.789万亿美元,预算转为2362亿美元盈余。
七年间,收入增长约75%,支出增长约27%。收入增长明显快于支出,且持续了足够长的时间,才使财政余额从赤字转为盈余。
这段改善过程包含1990年和1993年的增税、预算约束,以及后续支出调整。强劲的经济增长和资产市场繁荣,进一步增加了税收。1990年预算改革引入支出上限和PAYGO规则,要求新增减税或强制性支出找到抵补资金,限制新政策继续扩大预算缺口。
当年的经验不能归结为减税自动产生足够增长。经济扩张提供了收入,预算纪律约束了支出和新承诺,两者共同作用,才形成了持续减赤的条件。
今天要复制这一过程,面临的约束已经不同。老龄化相关支出更重,债务存量更高,利息对收入的侵蚀更强,中期预算还承受扩大国防投入的要求。1990年代证明财政政策组合能够奏效,却不能保证当年的增长环境和支出空间仍然存在。历史可以提供方向,具体调整仍需适应今天的预算结构。
二战后的经历还显示,压低融资成本有其制度代价。1942年起,美联储将短期国库券利率固定在0.375%,并对长期国债实行约2.5%的隐含上限。为维持这一安排,美联储需要购买政府证券,对通胀作出独立反应的能力受到限制。
1951年的财政部—美联储协议结束了这一安排,确立政府债务管理与货币政策分离的方向。降低政府融资成本与维持货币稳定,并不总能依靠同一项政策同时实现。
当名义经济增长较快、债务平均付息成本较低时,美国可以逐步降低债务率。但主动制造通胀,或要求央行长期压低收益率,会损害债权人的实际回报。一旦投资者提高通胀补偿和风险溢价,新发债务的融资成本反而可能上升。
一次性侵蚀旧债购买力,未必能带来持久的财政收益。政府长期受益于可信的低通胀和稳定融资环境,因为未来仍有大量债务需要发行、到期和续借。
二、从预算改革到债券定价,财政修复如何影响美债利率
1. 增收和削支,需要留下持续的净改善
财政修复需要约束新的永久性支出和减税承诺,不能把未来可能获得的增长收益提前花掉。CBO在2月基线中估计,2025年预算协调法案在考虑经济反馈和债务利息后,仍使2026—2035年累计赤字增加约4.7万亿美元。
这项估算已经包含法案对增长的促进作用。即使经济因此受益,新增收入仍不足以抵消财政成本,不能再用尚未量化的增长收益将这笔成本全部冲销。
2027年预算提案也体现了减赤面临的取舍。CBO在6月30日评估,提案将使2027—2036年的强制性支出增加约3510亿美元,国防自主性支出增加约2.4万亿美元,非国防自主性支出减少约2.6万亿美元。按这些取整后的数字看,非国防削支几乎被其他增支抵消。
这份总统预算请求没有收入提案,也未完整列出赤字或债务汇总预测。它说明政府正在调整支出优先顺序,却不能单独证明一套实现3%赤字目标的完整方案已经形成。
增收可以从扩大税基入手。CBO依据国会税收联合委员会的估算指出,2026年个人和企业所得税体系中的税收优惠,包括对工资税的影响,合计规模约2.6万亿美元,相当于GDP的8%。限制低效率扣除、缩小税收豁免、改善征管,可以扩大实际纳税基础,减少对单纯提高名义税率的依赖。
不过,税收优惠的账面总额不等于取消后可以立即取得的收入。不同条款相互作用,企业与个人也会调整行为,其中一些安排还涉及医疗保险、退休储蓄和投资。改革需要按具体条款逐项评估,保留具有明确社会价值或有助于提高供给能力的安排,不能把2.6万亿美元整体视为可动用的资金。
关税可以贡献收入,却难以承担财政修复的主要任务。其税基取决于进口规模,而提高税率本身就会改变进口行为;豁免、贸易谈判和司法变化又会影响实际征收。部分进口商品成本上升,还可能推高通胀与融资成本,抵消一部分预算收益。
最新关税收入下修说明,财政不能一边寄望进口被替代,一边长期假定进口税基保持不变。判断关税对预算的贡献,需要同时看政策实施后的净收入和经济影响,而不只是税率提高了多少。
支出改革也难以长期绕开增长较快的大项。2025年,强制性支出约4.168万亿美元,净利息9700亿美元,国防自主性支出8930亿美元,三项合计约占总支出的86%。若将这些领域全部排除在调整之外,余下预算就很难持续填补财政缺口。
社会保障可以从缴费税基、对高收入群体的待遇设计和渐进参数调整入手;医疗项目则需要改善支付激励,控制服务价格和低效率支出。这些改革都涉及分配取舍:既要评估节约规模,也要考虑成本由谁承担,不存在规模巨大却无人承担代价的削支渠道。
2026年社保受托人报告预计,养老与遗属保险信托基金储备将在2032年第四季度耗尽,届时持续收入只能支付约78%的计划待遇。这并不意味着当年所有社保收入消失,而是既定待遇与专属筹资之间的缺口,已经到了必须处理的程度。
CBO仍按法定预算编制规则计入全额计划待遇。信托基金耗尽后可能出现的待遇削减,并不是已经确定实施的财政措施,也不能再被视为基线之外一笔已经落实的节约。
2. 增长能扩大税基,但不能提前填平预算缺口
贝森特强调增长,有充分的经济理由。更高的生产率、更多就业和更大的工资税基,既能增加财政收入,也能让债务占GDP的比例下降得更快。改善能源供给、电网和建设审批,促进有效资本形成,扩大劳动参与,都可能同时帮助实体经济和财政。
但短期需求刺激与长期供给能力不同。新增赤字带来的支出可以提高当期GDP,却未必创造足以长期覆盖融资成本的税源。财政需要关注的,是经济增长能否持续,以及增长形成的收入能否超过新增支出和利息。
CBO在2月预计,2027—2036年实际GDP年均增长约1.8%。假定其他条件相同,若将实际增速持续提高至3%,三年后的实际经济规模约比原路径高3.6%,十年后约高12.4%。持续增长具有很大的长期价值,但这种价值需要时间积累,不能全部提前计入某一年的预算。
即使简单假定财政收入同比例增加,三年后对于约6万亿美元的收入规模,增收量级也只有2000多亿美元,仍显著小于接近1万亿美元的年度调整需求。这一计算只用于比较数量级,没有计入支出、利率以及税收对经济增长反应程度的变化。
资本投资税收优惠尤其存在时间差。立即费用化允许企业更早扣除投资支出,先减少当期纳税,而新增设备和研发投入带来的产出,可能要在随后几年才能体现。如果项目回报低于预期,政府已经放弃的即期收入也不会自动补回。
更高生产率还可能提高均衡实际利率。因此,财政的主要收益应来自税基扩大和债务率下降,不能同时假定增长大幅加速、税收充分增加,而借款利率又必然下行。
**可信的财政方案,应先落实可以执行的税收和支出措施,再让超预期增长帮助加快减赤。**若提前把尚未实现的增长红利足额安排进预算,就会使财政目标依赖最难控制的变量。
IMF在2026年美国第四条磋商中也认为,实质调整需要增收,以及社会保障和医疗项目的再平衡共同承担。其建议的一般政府基本盈余约为1% GDP,统计范围涵盖更广泛的政府部门,不能直接替换联邦政府3%的总赤字目标。不过,两者都要求基本财政余额持续改善,让非利息收支逐步摆脱长期缺口。
3. 回购能改善流动性,不能替代财政节约
近期财政部扩大长期国债回购,引起市场关注。8月19日,财政部宣布将10—20年和20—30年区间的流动性支持回购上限,从每次20亿美元至少提高到40亿美元。9月9日更新的计划,又将9月10日10—20年期操作上限列为60亿美元。
这些数字代表允许执行的操作上限,并不是已经成交的金额。回购计划如何影响市场,仍取决于实际操作以及投资者对后续融资安排的判断。
回购旧券可以改善交易不活跃券种的流动性,减轻交易商持仓压力,使市场运转更顺畅。但如果资金来自新发债券或国库券,政府只是调整了负债结构和市场流通结构,并没有因此获得对应规模的财政收入或盈余。
以短债替换长债,还可能减少私人部门承担的久期风险,也就是长期利率变化带来的价格风险。相应地,政府需要更频繁地续借,对未来短期利率变化也会更敏感。
即使折价回购减少了债务面值,也不能把面值下降全部当作财政获利。旧券折价,通常因为其票息低于当前市场融资成本。用成本较高的新债回购低票息旧债,是否合算,需要比较两者未来的现金流和期限风险,而不能只看注销了多少面值。债务账面缩减与经济成本下降,并不总是同一件事。
财政部8月季度再融资声明预计,未来几个季度将保持名义附息国债与浮息债的拍卖规模,季节性融资变化主要通过国库券调节,现金余额目标也会影响短期发行安排。
因此,某一阶段短债发行减少,可能只是税期现金流变化的结果,不能直接解释为结构性赤字下降。政府需要筹集的资金,也不仅用于填补财政赤字,还要满足到期债务续借、现金余额调整和信贷项目现金流变化等需要。
扩大国债持有人基础、改善做市能力、完善回购市场与清算机制,都有助于政府平稳融资。这些措施主要影响投资者的持债意愿、市场流动性和风险承接能力,能够改善交易条件,却不会自动减少预算缺口。
短期国库券需求增加,也不等于长期国债需求同步增加。对财政可持续性而言,关键仍是降低多年累计融资压力,而不只是使某一次拍卖更容易完成。
4. 财政影响风险补偿,增长与通胀影响利率路径
长期国债收益率大体由两部分组成:一是未来一系列短期利率的预期平均值,二是投资者承担长期利率风险所要求的期限溢价。期限溢价不能直接观察,需要借助模型估计;财政风险、通胀不确定性、久期供给和持有人结构,都可能影响它。
因此,10年期收益率减去当前政策利率的差额,并不能直接当作财政风险溢价。这个差额还包含市场对未来政策利率如何变化的判断,必须把两种影响区分开。
可信的财政整顿主要通过两条路径支持长债。未来净融资需求减少、债务路径趋于稳定,可以降低投资者要求的风险补偿;如果减赤同时减轻总需求和通胀压力,还可能降低市场预期的未来政策利率。两者同时发生时,长债受益最为明确。
但如果财政改善主要来自生产率提高和投资回报上升,结果就可能不同:风险补偿下降的同时,均衡实际利率可能上升,名义收益率的净变化未必很大。财政改善与利率下行之间,仍要经过增长和通胀的传导。
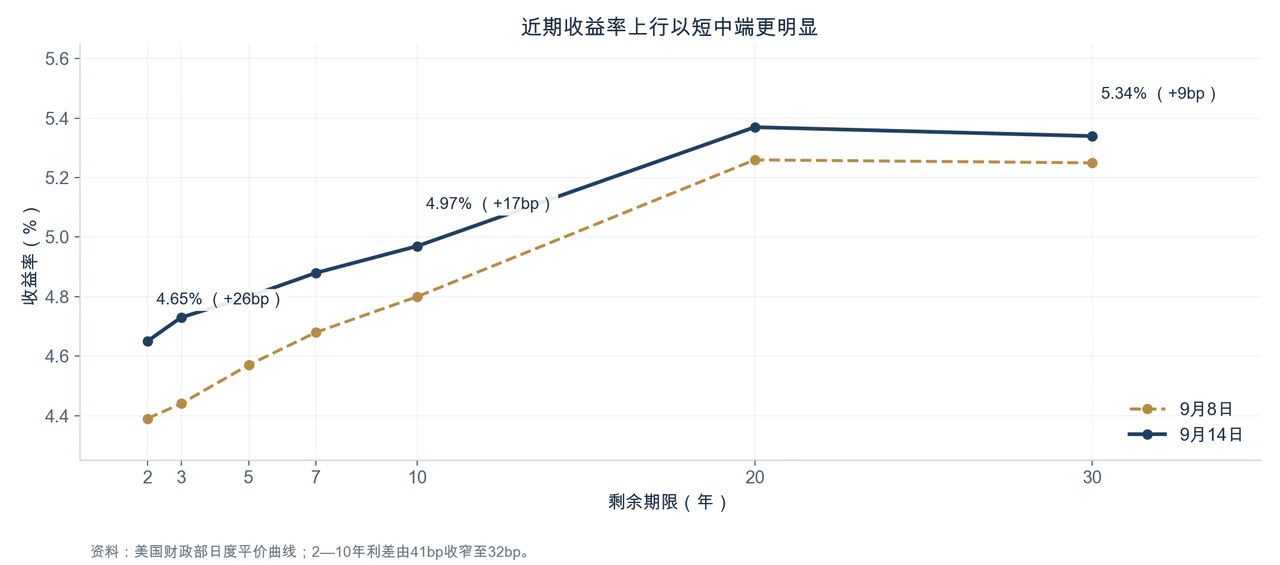
截至9月14日,财政部日度曲线显示,2年期收益率为4.65%、10年期为4.97%、30年期为5.34%。与9月8日相比,分别上升26、17和9个基点,2年与10年利差由41个基点收窄至32个基点。
这段时间收益率整体上升,短端与中端升幅却更大,曲线趋于平坦。仅凭这一走势,不能得出财政担忧导致长端单独失控的结论,市场还在调整对短期利率路径及其他宏观因素的判断。
通胀仍是现实约束。8月CPI环比上涨0.4%、同比上涨3.4%,汽油价格环比上涨3.9%,贡献了当月总体涨幅的三分之一以上;核心CPI同比涨幅为2.4%。能源价格压力与更广泛的价格趋势并不完全一致。
面对这种组合,美联储既要判断能源冲击的持续性,也要观察核心通胀。政府希望降低融资成本,并不能代替央行对物价与经济状况的判断。
9月14日,10年期实际国债收益率为2.60%,与名义收益率相差约2.37个百分点。这个差额可以作为通胀补偿的近似值,但其中包含通胀风险和两类债券的相对流动性影响,不能全部解释为纯通胀预期。
实际收益率本身处于较高水平,也说明名义利率偏高并非完全来自通胀补偿。即便通胀预期有所回落,实际融资成本仍可能对长期收益率形成支撑。
如果未来收益率下降主要由经济衰退和美联储降息推动,财政未必同步改善。经济走弱会减少税收,增加失业救济等自动稳定支出,国债收益率可能明显下降,财政余额却反而恶化。
判断债市上涨的性质,需要同时观察期限溢价、通胀补偿、基本财政余额和增长状况。由信用基本面改善带来的利率下降,与经济走弱带来的避险和降息交易,对财政的含义并不相同。
5. 债务路径改变,利率才有持续重估的基础
3%目标的长期价值,可以用一组简化情景来观察。以CBO对2026年末公众持有债务率100.6%的预测为共同起点,假定之后十年总赤字率和名义GDP增速各自保持固定,并忽略其他融资调整,可以比较不同政策与增长组合下的债务结果。
表3:债务率能否下降,取决于财政缺口与名义增长的组合
| 恒定参数情景 | 年度总赤字/GDP | 名义GDP年增速 | 十年后债务/GDP | 十年内名义债务增幅 |
|---|---|---|---|---|
| 缺口维持高位 | 6% | 4% | 118.6% | 74.5% |
| 赤字立即降至3%并维持 | 3% | 4% | 93.3% | 37.2% |
| 增长更强、赤字率仍为6% | 6% | 5% | 110.4% | 78.8% |
| 增长偏弱、赤字进一步扩大 | 7% | 3% | 136.4% | 82.2% |
表中结果为固定参数下的测算,不是官方预测,也没有赋予各情景发生概率。“立即实现3%”只用于展示目标效果,并非现实中的达标时间表。若分多年逐步达标,过渡期累积的债务会使最终债务率更高。
此外,固定的总赤字率已经包含利息支出,计算时不能再额外叠加一次利息,否则会重复计算政府的融资需求。
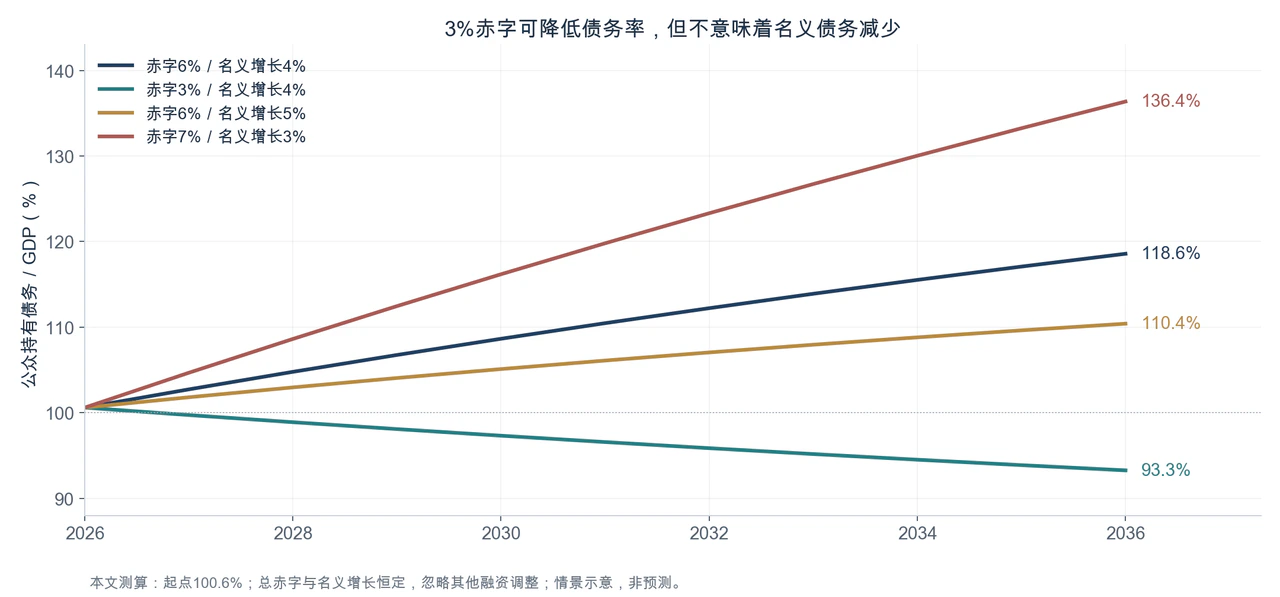
结果显示,更强增长能够缓解债务率压力,但在赤字率仍高达6%时,即使名义增长达到5%,初期债务率仍不会下降。相比之下,3%赤字情景使十年后债务率从约119%降至约93%,不过名义债务仍增长约37%。
贝森特目标的主要价值,在于减轻债务相对经济总量的负担,并为衰退或战争等冲击留下财政余地。它能改善政府承受风险的能力,却不意味着国债余额会在达标后自动减少。
财政变化对利率的影响,有历史研究作为参考。美联储经济学家Thomas Laubach发现,预期赤字率每上升1个百分点,与远期长期利率上升约25个基点相关;债务率每增加1个百分点,对应的估计约为3—4个基点。另一项美联储对G7国家的研究,给出的赤字长期影响约为15个基点。
这些研究的对象、期限、控制变量和样本并不相同。赤字与债务的影响系数不能相加,也不能直接用于推算今天的10年期即期收益率。它们说明财政具有利率效应,却没有提供一个可以跨时期照搬的固定价格。
若只把上述历史估计作为数量级参照,可信且持久的3个百分点赤字率改善,可能对长期利率产生数十个基点的影响。按15—25个基点的系数机械换算,对应45—75个基点。
这一范围并不是当前收益率的目标价。改革对增长的影响、市场已经提前计入多少、央行政策与国际资本需求如何变化,都可能显著改变结果。2024年美联储研究回顾的债务率影响估计,本身就介于1—6个基点,并提醒历史关系未必适用于更高的债务水平。
利率变化也会反过来影响财政,并在多年滚动融资中累积。CBO在2026年4月估计,其他经济变量不变时,若各期限利率每年都比基线高0.1个百分点,2027—2036年累计赤字会增加约3790亿美元,2036年单年增加约600亿美元。
较低融资成本因此具有很大的长期价值,但节约会随旧债到期、以新利率续借逐步体现。不能用全部债务余额乘以今天的收益率降幅,就把计算结果立即计入当年预算。
6. 中期利好取决于预算兑现,也取决于货币信誉
美国仍具备稳定债务的经济和制度资源,但尚未形成足以确保3%目标的政策组合。2026年的收入结构、利息增长和关税下修都说明,财政改善需要更多可以持续生效的措施。
美元资产市场的深度和流动性,使美国融资具有较强韧性。不过,这种优势只能帮助政府持续融资,不能保证长期借款成本始终停留在政府希望的水平。
未来6—12个月,最值得观察的是:能否形成包含具体收入、支出条款并经过可信评分的预算方案,以及剔除特殊因素后的基本赤字能否持续收窄。这两方面的进展,能够直接反映财政承诺是否开始兑现。
回购公告、单月盈余和拍卖规模变化会影响交易,却难以单独证明中期基本面已经修复。相比行政部门提出的目标,国会通过的法律及其执行结果,更能改变投资者对未来财政收支和借款需求的判断。
在2027—2030年的视野下,财政政策可能对应三种不同的利率环境。
如果改革停留在局部节支、支出优先顺序调整和债务管理操作,基本赤字、利息支出与通胀不确定性仍会共同约束长期收益率,市场缺乏持续降低风险补偿的依据。
如果增收与支出改革可信、增长保持稳定,期限溢价有望下降。与仅由政策利率预期决定的水平相比,10—30年国债收益率将获得额外的下行支持。
如果财政收缩引发明显经济走弱,市场可能更快下调政策利率预期,短中端降幅反而更大,曲线也可能变陡。这种情况下,曲线变化未必意味着财政信誉恶化,而可能主要反映增长和货币政策前景转弱。
还需警惕另一种组合:政府继续扩大没有相应收入支持的支出,同时试图通过货币政策压低融资成本。这样的做法可能短暂减轻短期利息账单,却使投资者要求更高的长期通胀和政策风险补偿。
最终可能出现短端下降、长端居高不下的曲线。如果财政修复以削弱货币信誉为代价,其对长期国债的利好就可能被抵消,甚至使未来融资更困难。
**美国改善财政基本面的可行路径,是先让非利息收支逐步接近平衡,再依靠可信的预算规则、生产率增长和稳定通胀,持续减轻债务负担。**3%赤字目标可以成为中期约束,但必须转化为能够执行的税收和支出安排。
贝森特讲话对美债的重要含义,是把稳定长期融资成本与改善财政路径联系起来。只有预算变化足以让投资者相信未来借款压力将持续减轻,债券市场才有理由长期降低对美国政府要求的风险补偿。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…