
9月11日公布的美国物价数据与消费者调查,进一步推高了市场对美联储9月加息的预期。核心CPI月度涨幅回升,居民对未来涨价的担忧加深,使继续等待通胀降温的政策选择面临更大压力。不过,部分涨价集中在个别项目,消费者信心也在走弱,是否需要连续加息仍有待观察。
目前联邦基金利率目标区间为3.50%—3.75%。据路透社在CPI公布后的报道,利率期货隐含的9月加息25个基点概率已从数据公布前的约70%升至约85%。市场明显倾向于加息,最终决定将在9月15日至16日的议息会议上作出。
核心月率回升,通胀降温仍有反复
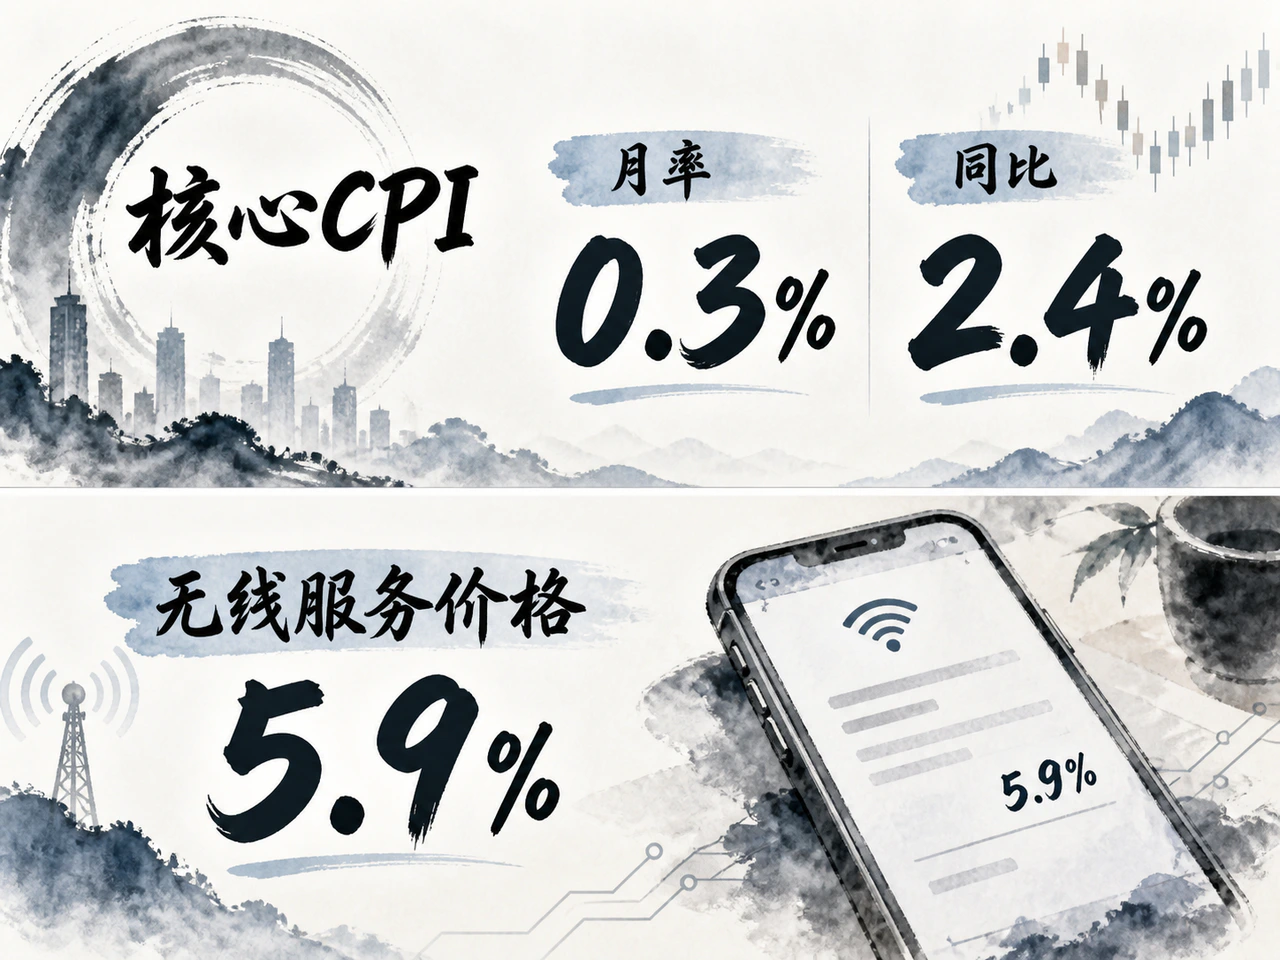
美国劳工统计局公布,8月CPI经季节调整后环比上涨0.4%,高于7月的0.1%;同比涨幅维持3.4%。汽油价格环比上涨3.9%,贡献了整体月涨幅的三分之一以上。
加息压力也来自能源之外。剔除食品和能源后的核心CPI环比上涨0.3%,高于7月及路透调查预期的0.2%。住房价格月涨幅由0.1%升至0.3%,通信、住宿和机票价格也有上涨。这意味着,即使撇开能源,月度物价压力也未能延续此前的减弱趋势。
但数据尚不支持通胀全面加速的判断。核心CPI同比涨幅从2.5%降至2.4%,医疗和机动车保险价格环比下降。路透社还指出,无线服务价格单月上涨5.9%,明显推高了核心读数。单月超预期增加了加息的可能性,涨价是否持续、是否扩散到更多项目,仍是判断后续政策的关键。此外,美联储2%的通胀目标对应PCE价格指数,不能直接以核心CPI同比衡量是否达标。
涨价预期上行,需求承压牵制政策
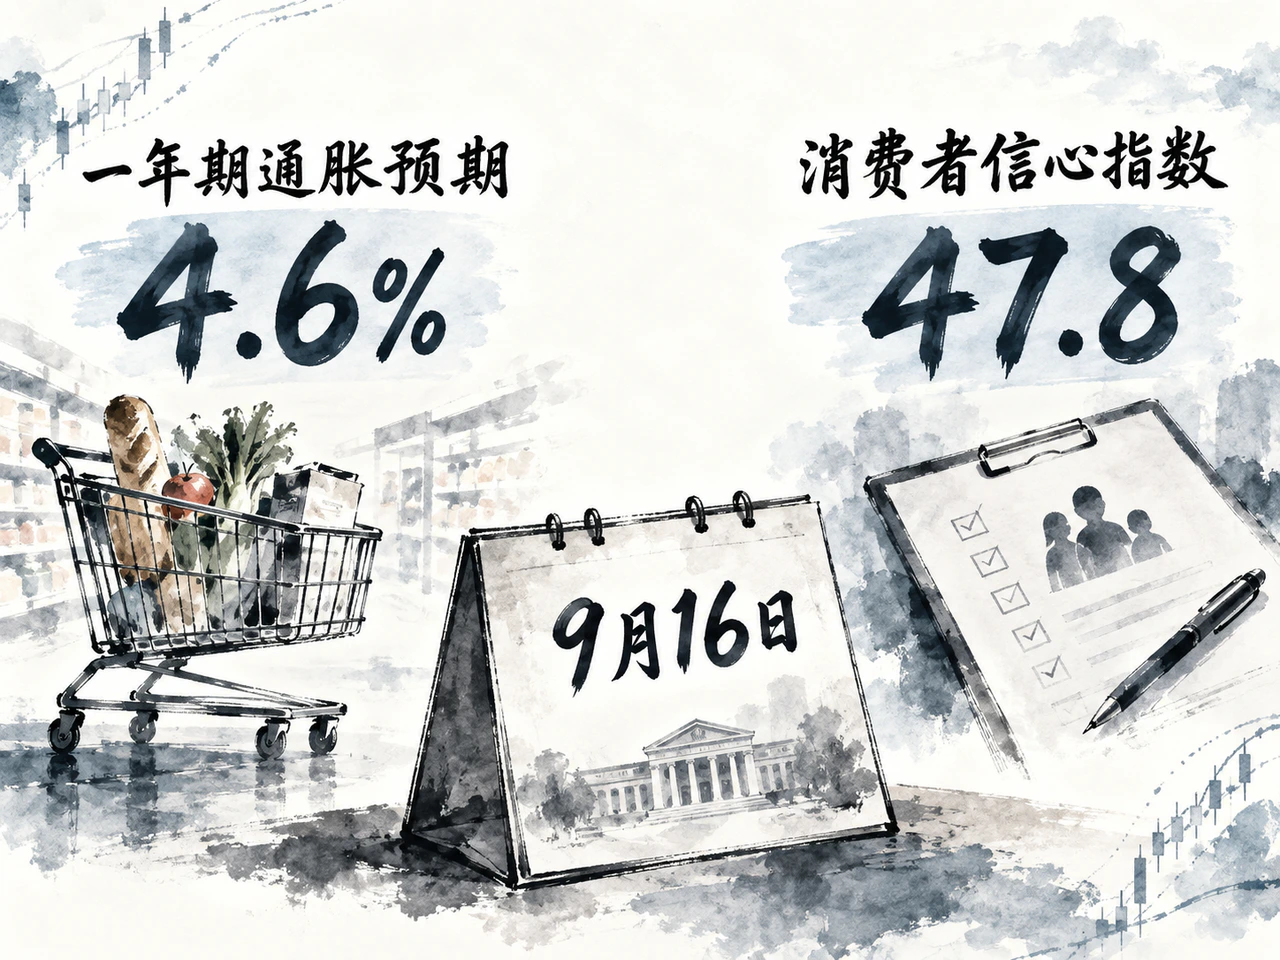
同日公布的密歇根大学9月消费者调查初值,进一步凸显了政策取舍的难度。一年期通胀预期从8月的4.0%升至4.6%,长期预期从3.3%升至3.4%;消费者信心指数则由51.7降至47.8。调查负责人Joanne Hsu将家庭对购买力的担忧,与燃料价格回升及贸易紧张联系起来。
短期通胀预期明显上行,表明能源涨价的影响可能已从当期支出延伸至家庭对未来物价的判断。长期预期也略有抬升,增加了美联储将其视为暂时冲击、继续观望的难度。与此同时,信心走弱反映出家庭对购买力的忧虑,进一步提高融资成本也可能加重需求压力。
据路透社报道,Nationwide已转而预计下周加息25个基点,Principal Asset Management则认为,恢复价格稳定可能需要不止一次加息。这些机构判断反映了对通胀的担忧,但持续加息是否必要,仍取决于后续物价压力能否消退。
9月16日的利率决定及随后新闻发布会,将是最近的关键节点。除利率本身外,美联储如何评估涨价的持续性和扩散程度,将帮助市场判断:本次若加息,是一次调整,还是进一步收紧的开端。9月25日公布的密歇根调查终值,也将为评估居民通胀预期的回升幅度提供补充信息。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…