
2026年9月18日,全球资产定价基准再度承受紧缩冲击。美国财政部日度同口径数据显示,10年期美债收益率收盘报5.01%,突破5%关口;短端利率受美联储加息及后续紧缩预期压制升幅更大,美债曲线进一步趋于平坦。名义收益率与实际收益率同步抬升,直接加重了远期现金流折现与企业融资负担。
与此同时,实体经济数据未现过热迹象。美国8月工业产出环比持平且制造业转负,生产端动能放缓使债市调整无法归因于基本面超预期强劲。在宏观面与贴现率的双重约束下,美股呈现窄幅抵抗态势:受半导体设备与存储板块反弹托底,标普500与纳斯达克100艰难收红,但道指及罗素2000指数双双下挫,多数股票收跌。大宗商品中,沙特输油管修复进展缓和断供忧虑,油价自高位回撤;路透社援引分析师观点指出,受空头回补提振黄金微涨,但整体仍受制于高企的实际利率。
实际利率大幅走高,工业生产降温难阻美债抛售
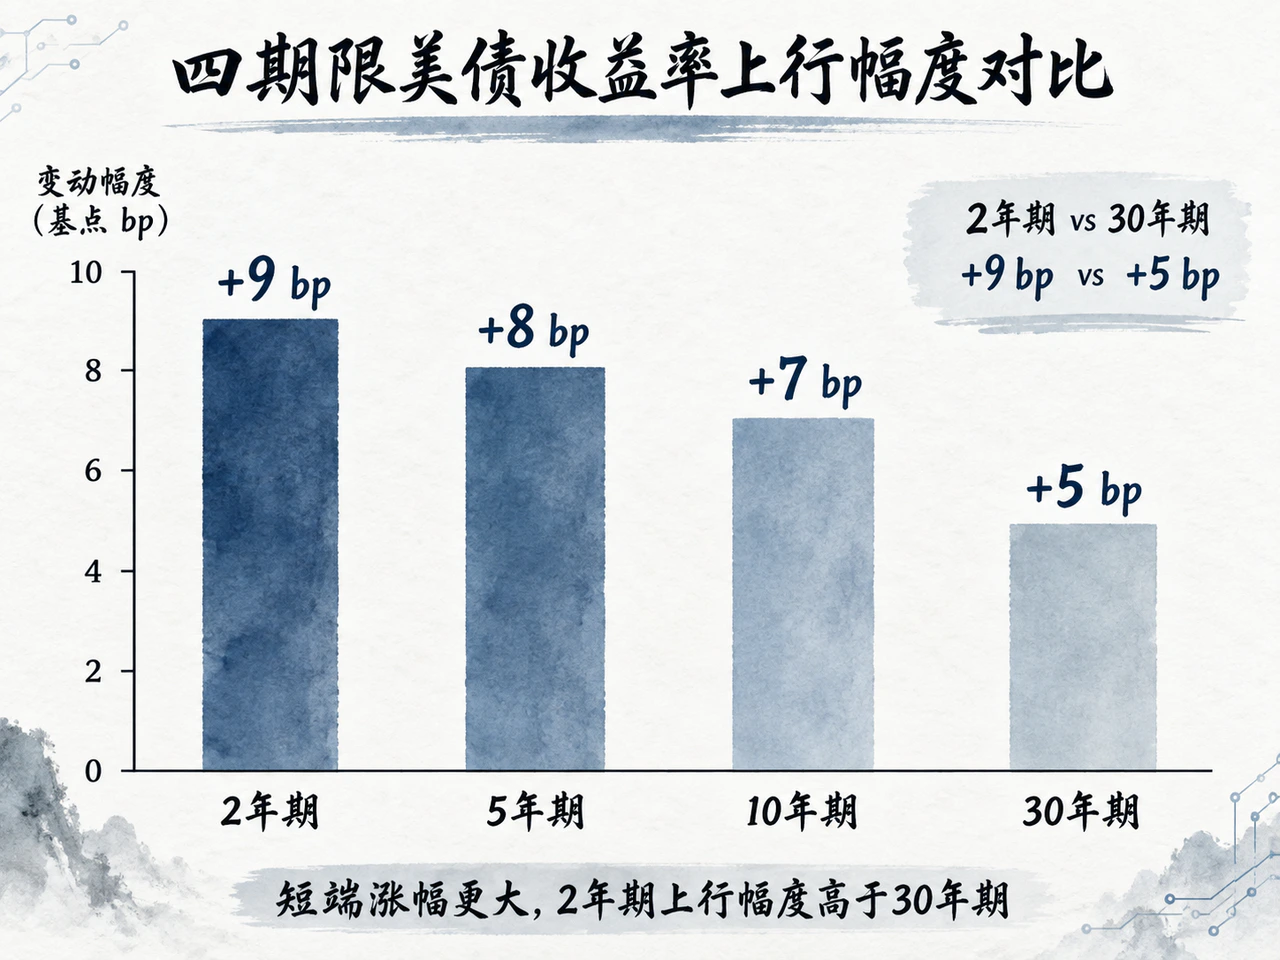
美国财政部同口径日度收益率曲线显示,9月18日各期限美债收益率全线走高,短端走势尤为承压:
| 期限 | 9月18日收益率 | 较前一交易日变动 |
|---|---|---|
| 2年期 | 4.76% | +9 bp |
| 5年期 | 4.86% | +8 bp |
| 10年期 | 5.01% | +7 bp |
| 30年期 | 5.34% | +5 bp |
基准10年期与2年期美债利差由27个基点收窄至25个基点,收益率曲线上行伴随轻微平坦化。10年期通胀保值国债(TIPS)实际收益率单日攀升7个基点至2.68%,而名义与实际收益率之间的盈亏平衡通胀补偿则维持在2.33%。名义利率与TIPS实际收益率同幅上行7个基点,在算术上对应实际收益率走高而非通胀预期脱锚;但在定价机理上,实际利率仍受期限溢价、流动性与市场风险偏好等综合因素影响。实际收益率的抬升,依然对企业资本开支门槛与再融资环境形成实质压制。
实体经济指标则凸显基本面温和降温。美联储公布的8月工业产出环比持平,低于0.3%的市场增长预期;制造业产出环比下滑0.3%,终结了此前连续七个月的正增长格局。细分项中,商业设备与建筑用品产出分别回落0.5%和0.7%,仅公用事业产出(+1.8%)提供部分缓冲。世界大型企业联合会公布的8月领先经济指数(LEI)微降0.1%,主要受消费者预期走弱与住宅建筑许可下滑拖累;同步指标增长0.1%,表明经济整体运行于扩张减速阶段,尚未滑向全面收缩。
半导体强势托底大盘,盈利分化加剧美股内部割裂
高利率环境下美股指数维持震荡分化。标普500指数收涨0.17%至7650.50点,纳斯达克100指数收涨0.67%至29644.17点;道琼斯工业指数微跌0.18%至51682.64点,罗素2000小盘股指数下行0.50%至2860.40点。期权隐含波动率回落,VIX指数微跌0.63点至14.81,但市场多数股票收跌。
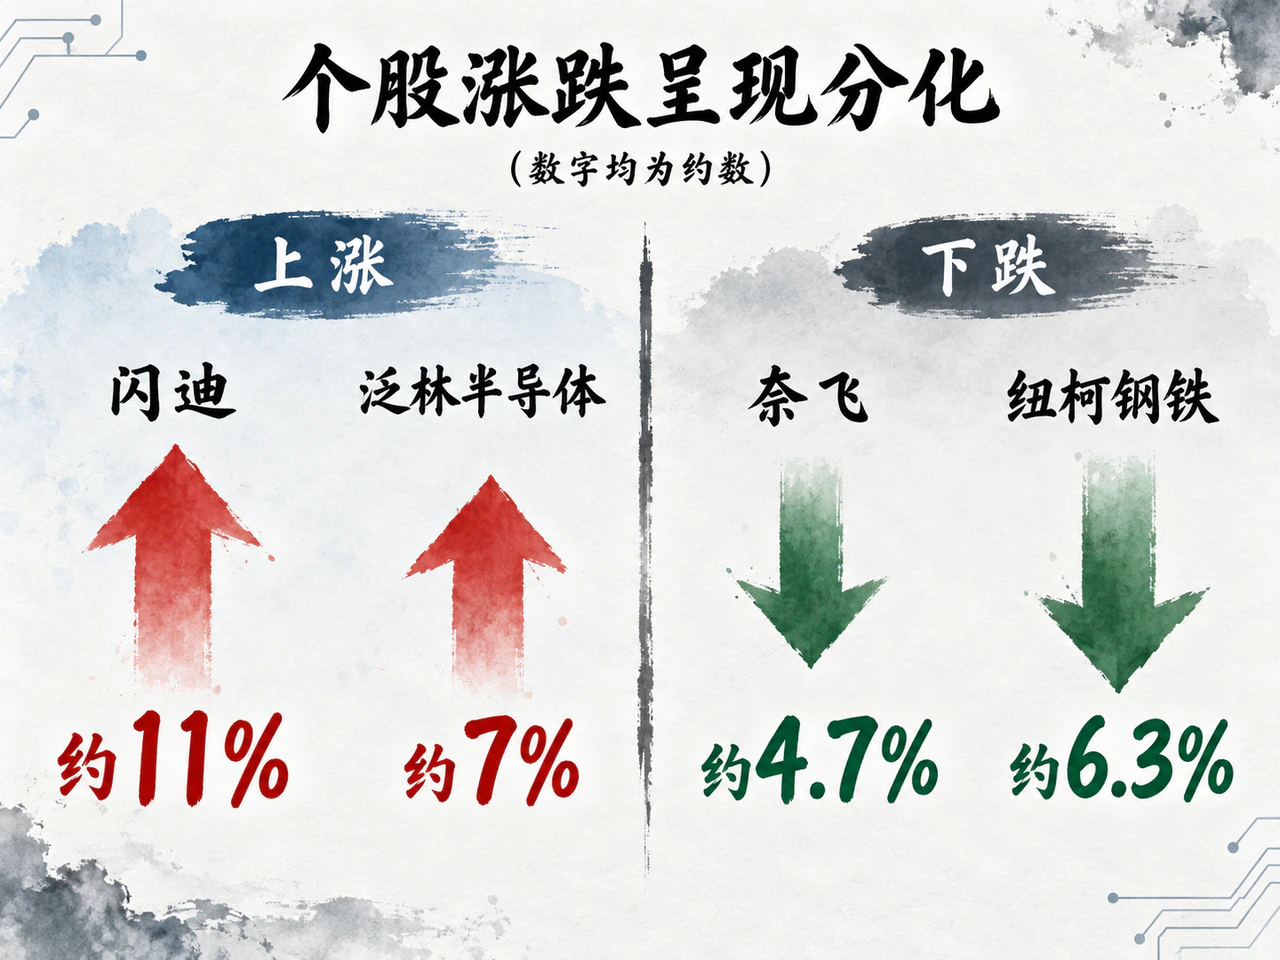
行业板块表现冷热不均,科技ETF(XLK)上涨0.82%,金融ETF(XLF)微跌0.04%,能源ETF(XLE)受油价拖累下跌0.26%。科技板块的动能高度集中于硬件细分赛道,半导体产业链本周重挫后迎来估值修复,闪迪(SanDisk)大涨约11%,泛林半导体(Lam Research)涨约7%,而软件板块整体承压,高通亦逆势下挫。
个股层面的盈利表现与业绩指引成为分化催化剂:
- 奈飞(Netflix):重挫约4.7%。富国银行将其评级由“中性”调降至“减持”,目标价由80美元大幅削减至57美元,主要基于对其用户观看时长增速放缓的担忧。
- 纽柯钢铁(Nucor):大跌约6.3%。公司前夜披露的三季度整体盈利指引低于预期,尽管钢厂业务因产品售价上扬带动利润环比改善,但整体表现仍受拖累。
- 数字资产板块:Coinbase与Robinhood双双暴涨逾9%,主要受比特币日内回升及美国证券交易委员会(SEC)前一日发布相关规则提振。
早前收盘的亚太市场普遍回暖,日经225指数收涨1.4%至65018.95点,韩国综合指数大涨2.7%,恒生指数收涨0.6%至24750.78点。外汇市场上,美元兑日元和韩元分别走强0.54%和0.68%,亚洲半导体外向型企业的短期出口收入折算受益于本币贬值,但中长期盈利仍取决于全球实际订单需求及高融资成本消化能力。
原油断供恐慌情绪降温,黄金反弹受抑于高实际利率
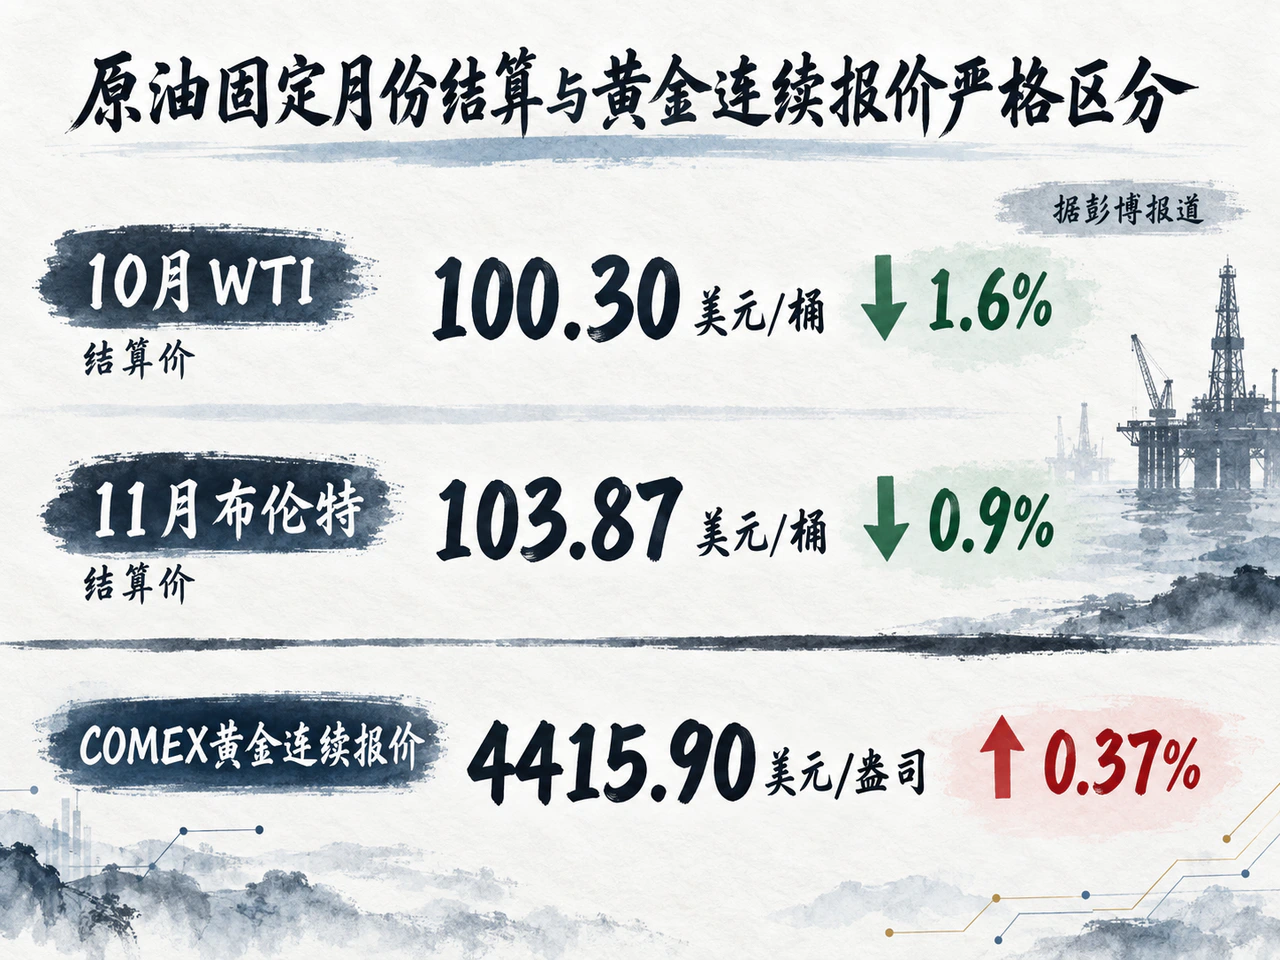
大宗商品市场呈现通胀约束边际缓解的态势。受地缘断供风险降温预期推动,原油期货合约回撤调整。沙特阿美争取在数日内部分恢复东西向输油管道,并在六周内恢复全额运输能力;尽管修复仍待全面兑现,且部分欧洲炼厂下月配额依然受限,但极端供应缺口担忧明显淡化。彭博报道显示,10月WTI原油期货合约收跌1.6%至100.30美元/桶,11月布伦特原油合约下跌0.9%至103.87美元/桶。
COMEX黄金连续报价上涨0.37%至4415.90美元/盎司。路透社援引EverBank全球市场总裁Chris Gaffney分析指出,油价回落弱化了短端通胀反弹焦虑,黄金盘中微涨可能主要受此前做空资金的平仓回补推动,而非已确认的单边多头资金入场。美元指数全天基本持平在100.215附近,美债实际收益率上升令无息资产持有成本居高不下,现货需求端印度等实物买家亦倾向于观望更低价格,黄金本轮反弹整体呈现技术性特征,尚未确立单边上行动能。
中国财政收支呈现修复与结构分化,外资投向高技术领域
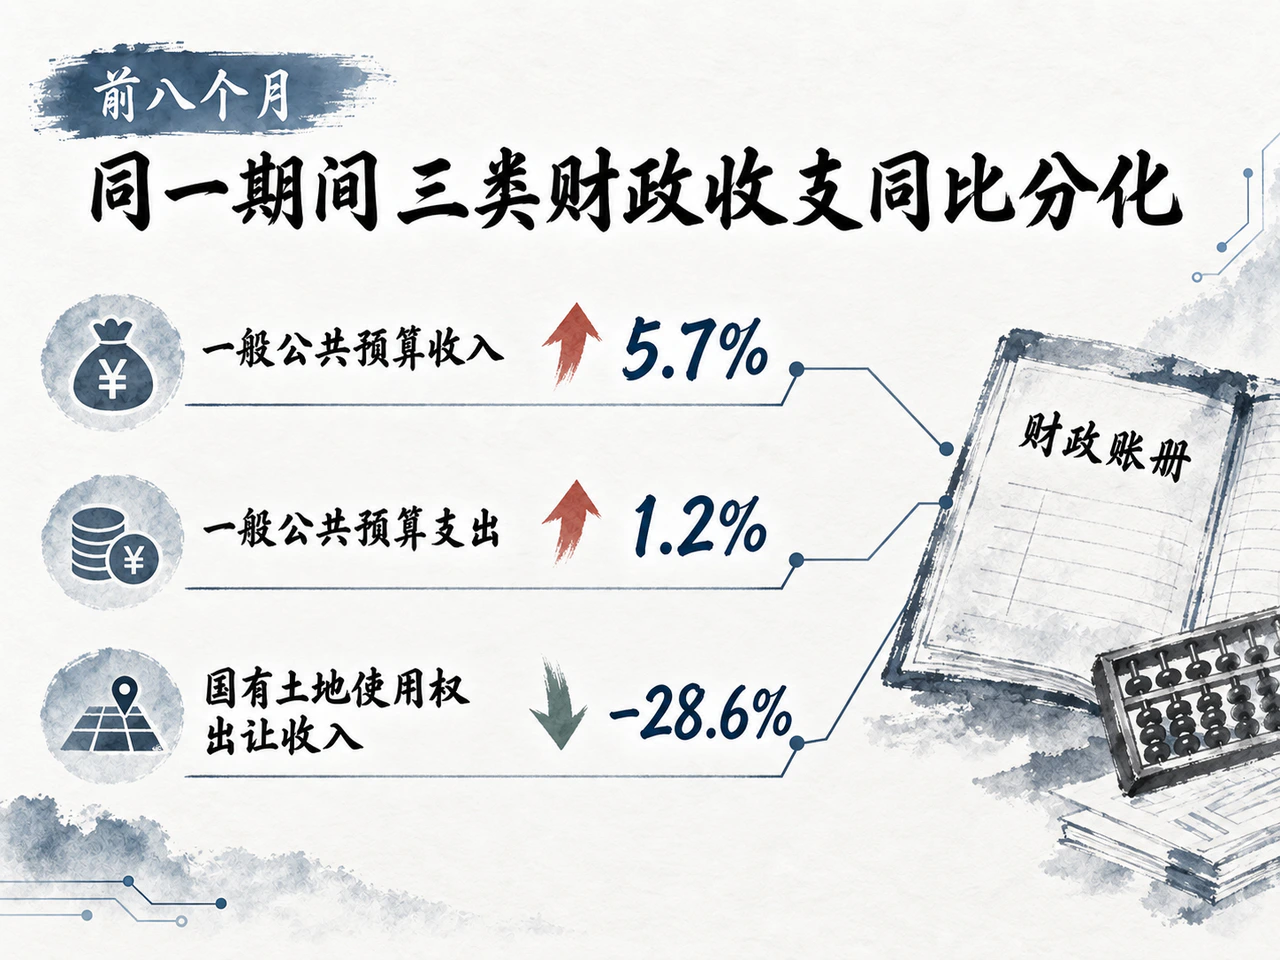
中国财政部9月18日发布前八个月财政收支数据,全国一般公共预算收入达156633亿元,同比增长5.7%,其中税收收入增长6.6%;一般公共预算支出181451亿元,同比增长1.2%。财政收入回升态势显现,但向支出端的传导节奏依然克制。
收支在央地与用途结构上呈现深度分化:
- 中央与地方分化:中央一般公共预算收入增长9.1%,地方本级收入增长3.1%,地方支出仅增长0.3%。
- 土地出让承压:前八个月国有土地使用权出让收入为13753亿元,同比大幅下降28.6%,拖累全国政府性基金预算收入与支出分别下滑19%和17%,土地收入降幅较深持续制约地方财力的自主扩张能力。
- 民生托底导向突出:支出结构中,社会保障和就业、卫生健康支出分别增长6.5%和9.2%,而交通运输、城乡社区及农林水支出分别同比回落2.9%、3%和6%,显现出基建投资在资金落地层面仍需蓄力。
商务部同日公布的外资数据映射出同样的结构演进:前八个月全国实际使用外资(FDI)4799.5亿元,同比下降5.3%;但高技术产业实际使用外资逆势增长35.1%至2002.6亿元,在整体引资总额中的占比抬升至41.7%,高附加值产业对境外长期资本的吸引力持续巩固。
基准利率抬升推高离岸融资成本,信用定价聚焦个体资质
美债基准利率冲高直接推高了美元存量置换与新增融资的基准成本。在利差表现上,周四(9月17日)ICE美银美国高收益债期权调整利差(OAS)报270个基点,保持在近期偏低区间,但单一高收益债利差指标不能简单外推为全市场信用风险全面温和。一级市场方面,第一财经援引知情人士消息称,花旗集团周四拟发行120亿美元债券,认购峰值触及约400亿美元,认购倍数约3.3倍,显示头部优质机构发行渠道依然通畅。
在离岸与中资信用债领域,企业流动性筹措与资本运作呈现多元审慎态势:
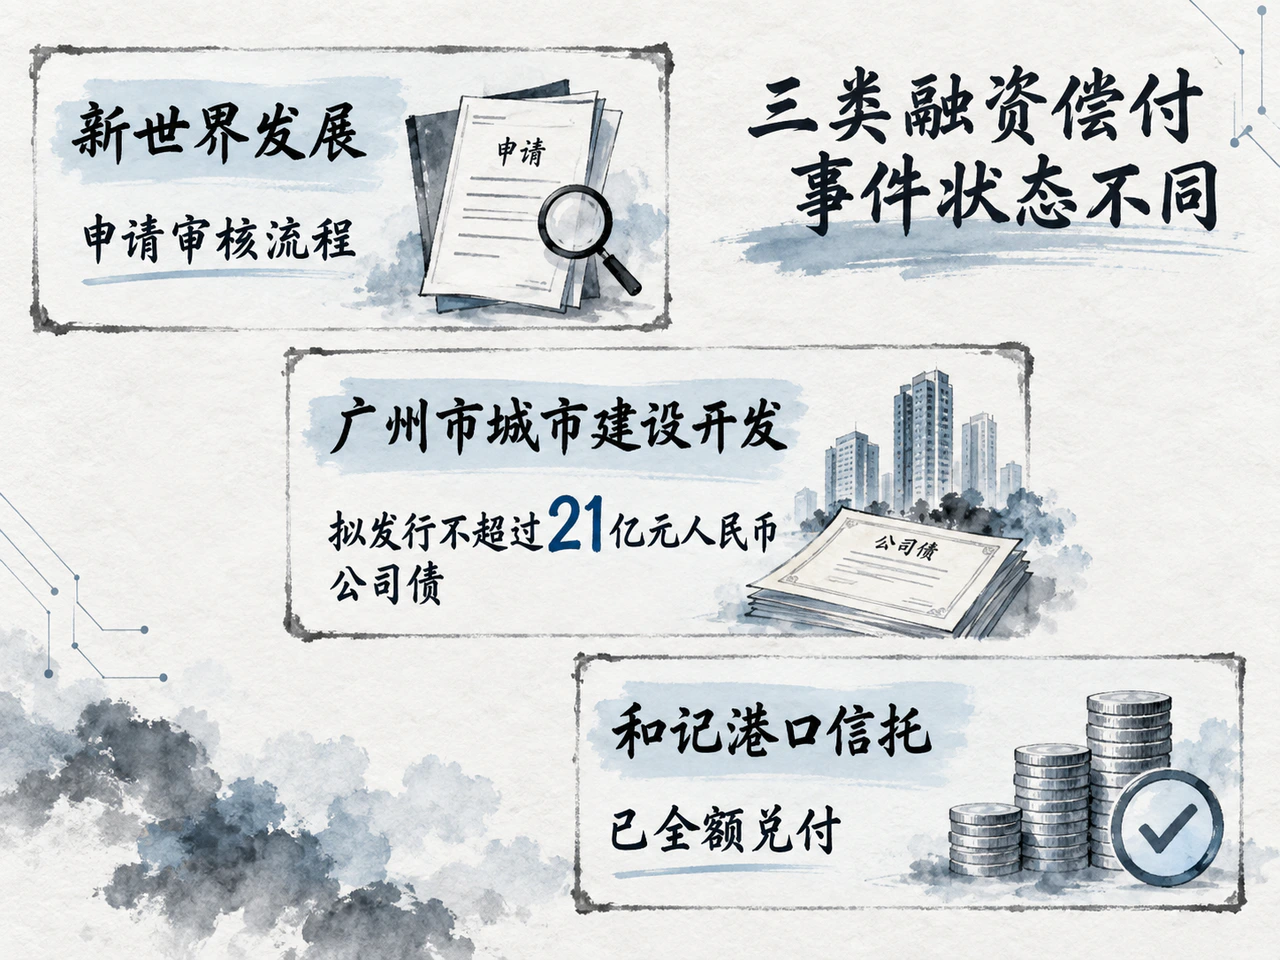
- 资产盘活与境内融资:新世界发展已递交公募商业不动产REIT申请材料,拟盘活上海香港新世界大厦资产,目前项目仍处于申请审核流程;越秀地产旗下广州市城市建设开发拟发行不超过21亿元人民币公司债,用于偿还及行权到期境内债务。需要指出的是,境内人民币再融资主要用于境内偿债,并不等同于直接获得离岸美元流动性。
- 债务主动到期偿付:和记港口信托已全额兑付9月17日到期票据的本金及应计利息;镇江交通产业集团亦于18日完成一笔2028年到期票据的全额注销。
在美元无风险利率迈向高位的背景下,发行人个体信用资质、到期债务久期分布及境内外多元流动性筹措能力,将是决定其资产负债表安全边际的决定性因素。
盘后贸易政策释放新变数,关税预期或重塑供应链定价
美股收盘后,贸易与地缘政策出现两项具有外溢效应的进展,成为后续交易日的关键前瞻变量:
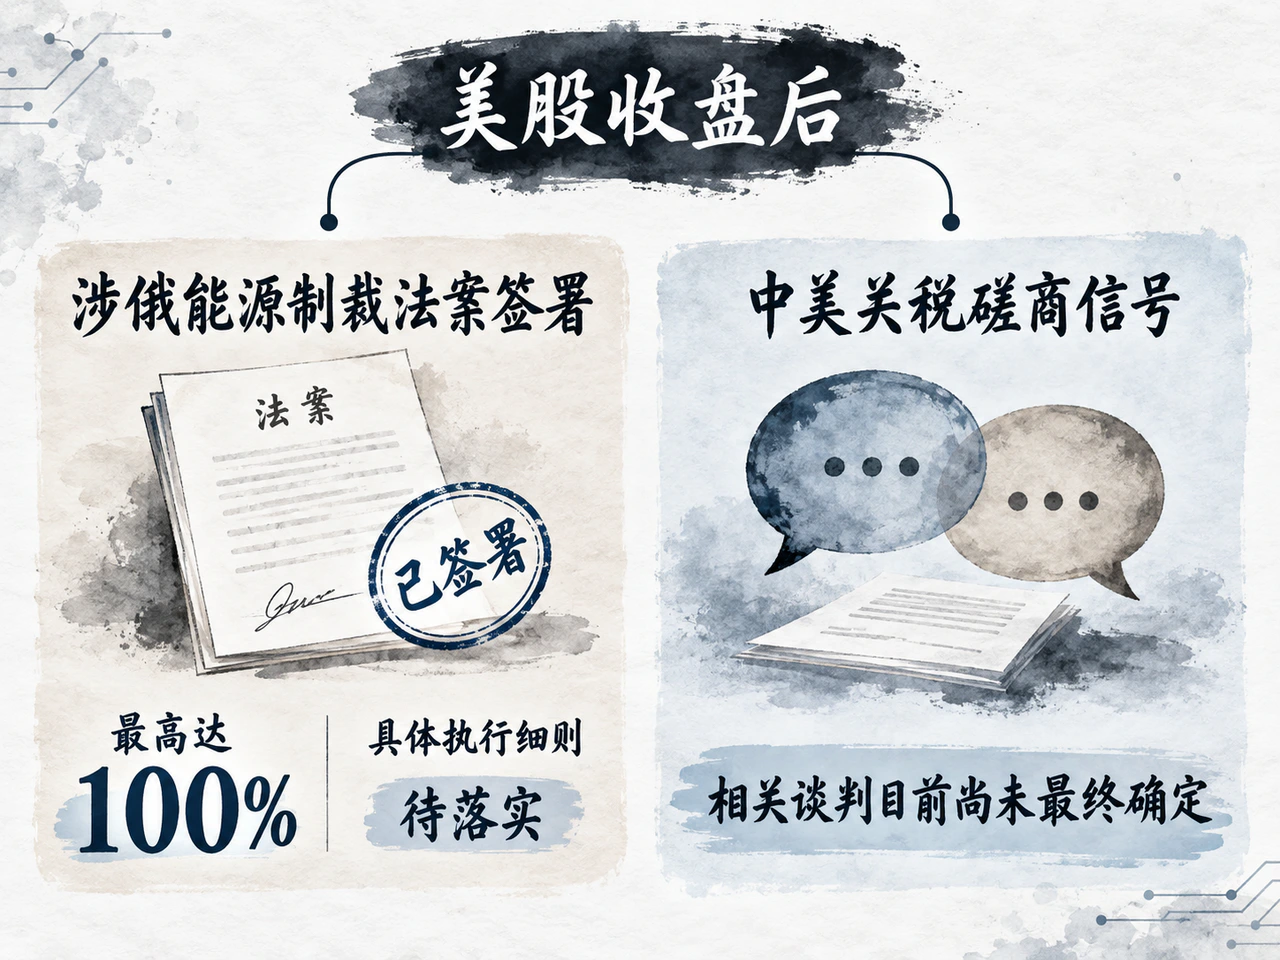
- 涉俄能源制裁法案签署:美联社等外媒报道,特朗普正式签署新一项涉俄法案,进一步扩大了对俄罗斯能源、国防设施及规避制裁油轮运输网络的限制,并要求在30天内对俄罗斯原油或天然气前五大进口国等对象加征最高达100%的进口关税。目前关税税率设定、适用豁免清单与具体执行细则仍处于立法授权后的落地窗口期,若未来严格付诸实施,可能对全球能源海运物流、合规成本及转口贸易链带来条件性影响。
- 中美关税磋商信号:路透社援引知情人士消息报道,中美正就下调或取消中国对美国液化天然气(LNG)加征关税展开谈判,并商讨对双方各自约300亿美元规模商品清单实施关税削减的互动框架;相关谈判目前尚未最终确定。若谈判后续取得实质进展,有望为美国LNG终端基础设施长期承购与项目融资扫除障碍,降低双边特定产业的贸易摩擦成本。
总体而言,当前全球市场处于实际利率走高压制估值、生产端增速放缓以及政策外部扰动频出的交汇期。尽管半导体反弹与油价回落提供了阶段性对冲,但高利率与盈利分化带来的考验仍未结束。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…