
2026年9月22日,海外金融市场呈现出结构分化与多方预期制衡的特征。国际油价回调与美债短端收益率走低,为紧绷的通胀预期带来边际缓和;然而,长端基准利率与实际资金成本维持刚性,借贷成本居高不下继续对实体需求形成约束。美股主要指数整体窄幅震荡,内部表现分歧剧烈:新AI代理工具的发布带动硬件算力板块冲高,却对传统平台型中介造成脱媒冲击;与此同时,科技巨头高额资本开支带来的潜在发债供给压力,也推升了相关主体在信用市场的利差溢价。
短端利率走低带动曲线变陡,高成本新券拍卖与流动性研讨受关注
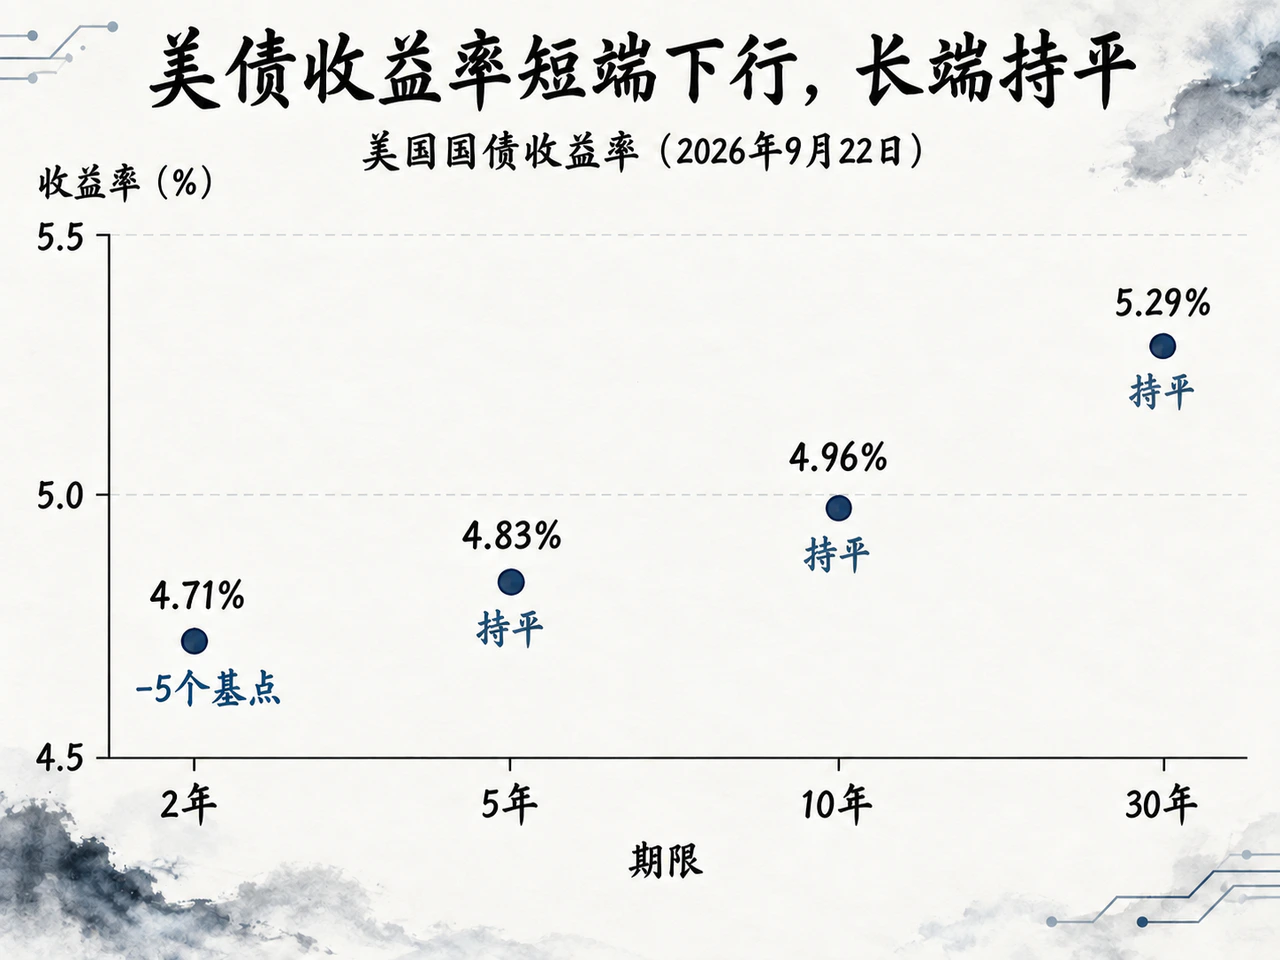
美国国债收益率曲线在9月22日呈现短端下行驱动的“牛市变陡”。财政部同口径日度收益率曲线显示,2年期美债收益率下跌5个基点至4.71%,而5年期、10年期与30年期收益率分别锁定在4.83%、4.96%和5.29%,均与前一交易日持平。2年与10年期利差由此扩大5个基点至25个基点。
| 期限 | 9月22日收益率 | 较前一交易日变化 |
|---|---|---|
| 2年 | 4.71% | -5个基点 |
| 5年 | 4.83% | 持平 |
| 10年 | 4.96% | 持平 |
| 30年 | 5.29% | 持平 |
尽管短端利率有所回落,长端实际融资成本并未同步减轻。美国10年期通胀保值国债(TIPS)实际收益率微升1个基点至2.63%,名义与实际收益率之间的通胀补偿(Break-even Rate)微幅收窄至2.33%,与油价下跌抑制中短期通胀预期的逻辑一致。长端实际资金成本依然居于高位。
一级市场的再融资定价直接体现了财政端面临的成本压力。美国财政部当日招标发行的690亿美元2年期国债,最终中标收益率达4.787%,为2024年5月以来的最高水平。流动性机制方面,美股收盘后路透社报道称,纽约联储国债市场研讨会议上,与会人士探讨了将财政部一般账户(TGA,规模接近1万亿美元)中的部分闲置现金定向投放至私人回购市场,以缓解银行间流动性压力。不过,该提议目前尚停留在研讨层面,尚未实施,短期内未转化为落地操作。
制造业新订单收缩且用工预期降温,高利率压力显现于企业账面
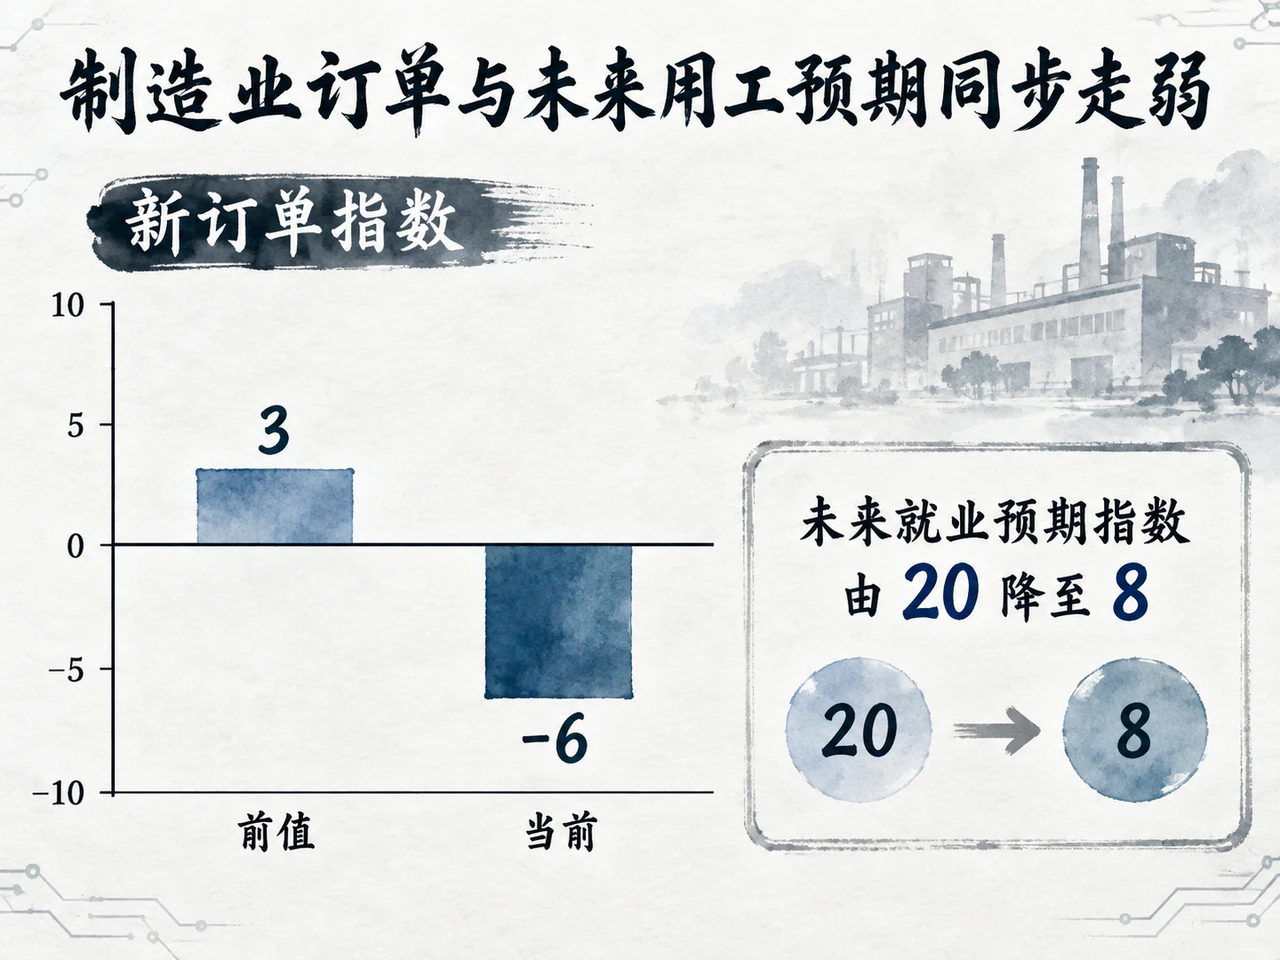
宏观基本面数据显示,美国经济各部门景气分化明显。里士满联储9月制造业调查指数由上月的4降至-2。分项指标中,新订单指数降至-6(前值3),出货指数降至-5(前值11),显示实体商品需求明显承压;当期就业指数为7(前值-2),投入价格增速提高多于销售价格增速的变化。值得注意的是,企业对未来雇佣的预期明显转弱,未来就业预期指数由20降至8。
劳动力市场的表现牵动着货币政策预期。ADP当日发布的初步估算显示,截至9月5日的四周内,美国私营部门平均每周新增2万个就业岗位,高于截至前一周同口径统计的平均每周新增16750人,反映出9月初招工需求略有企稳。里士满联储主席巴尔金同日公开发表观点指出,在细分的180个PCE类别中,超过60%的分项同比涨幅依然高出3%,消费与投资惯性意味着当前通胀风险仍大于就业走弱风险。市场正密切关注9月23日即将发布的标普全球PMI初值,以及9月30日公布的8月核心PCE物价指数,以验证核心需求降温的持续性。
高利率对终端需求的抑制正向微观企业账面传导。美国大型住宅营建商KB Home盘后公布的财报显示,截至8月31日的第三财季营业收入同比下滑20%至约13亿美元,交付量同比下降19%,净订单缩水12%。管理层指出,按揭贷款利率居高不下严重削弱了居民购房负担能力。不过,公司在手订单套数录得2%的微幅增长,且维持了全财年业绩指引。
局部供应缓和预期拖累油价,黄金在美元与实际利率走高中显现韧性
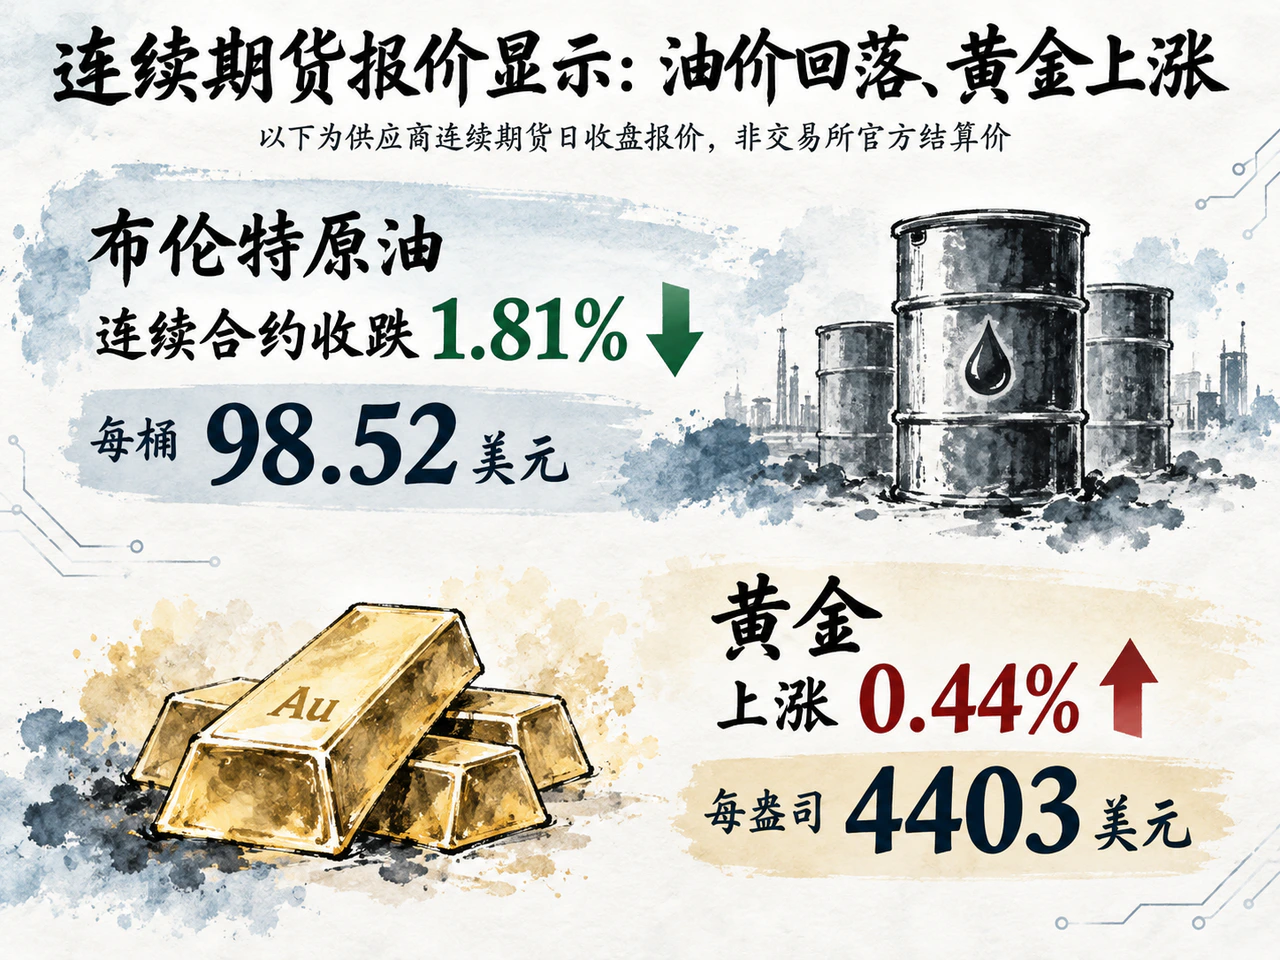
大宗商品市场上,原油与黄金走势出现分化。能源方面,受供应端预期变动影响,国际油价承压回落。截至当日收盘,布伦特原油连续合约收跌1.81%,报每桶98.52美元;WTI原油连续合约报每桶89.66美元,正值临近换月移仓窗口(注:油金价格均为供应商连续期货合约日收盘价,非交易所官方结算价)。
原油供应端出现局部缓和迹象。沙特东西输油管线恢复运行,有消息人士称红海延布港原油装运可能恢复;伊朗表态附带条件保障霍尔木兹海峡通行,但相关安排尚未落实,航运风险并未真正解除。利比亚Sharara油田因阀门关闭导致日均减产约20万桶,对冲了部分供应增量。地缘方面,乌克兰表示在俄方停止攻击其能源系统的前提下愿讨论能源停火,而美方对涉俄油气买家的新一轮潜在制裁仍处威慑阶段,供需双方博弈推动地缘风险溢价阶段性收窄。
贵金属市场上,黄金展现出较强的抗跌韧性。供应商黄金连续期货合约日收盘上涨0.44%,报每盎司4403美元(非交易所结算价)。当日美元指数微涨0.11%至100.541,美债10年期实际收益率亦小幅走升至2.63%。黄金在早盘承压后终盘仍录得上涨,并未受制于美元与实际利率的小幅走强。
AI助手催化算力与传统平台分化,大额发债预期推升信用利差
美股主要指数窄幅震荡,标普500指数微跌0.06点报7764.64点,纳斯达克100指数在科技股带动下上涨0.82%至30732.40点,道琼斯工业指数下跌0.36%至51863.69点,罗素2000小盘股指数上涨0.51%,恐慌指数VIX回落0.66点至14.21。行业板块方面,科技板块ETF上涨0.73%,金融与能源板块ETF分别下跌1.97%与1.09%。
Meta发布具备自主交互代理能力的AI助手Muse,成为科技板块的核心催化剂。该助手能够直接代用户处理邮件及跨平台交易,强化了市场对底层硬件算力的长期需求预期;截至美东时间14:27的盘中报道,美光科技盘中上涨3.9%,Sandisk盘中上涨7.2%。然而,这种端到端代办能力引发了市场对传统消费与预订平台被架空脱媒的担忧,在线旅游平台Expedia盘中重挫4.0%,金融经纪商嘉信理财盘中大跌5.5%。同时,大型电商平台已开始采取技术措施限制此类助手抓取交易,反映出AI应用扩张对既有商业生态与流量入口的冲击。
金融板块普遍承压,摩根大通股价大跌3.4%,拖累行业指数。即便收益率曲线走陡,但在高利率长期停留的预期下,商业银行存款端重定价成本上升与信贷需求偏弱的矛盾依然突出。相较之下,汽车零部件零售商AutoZone与房车巨头Thor Industries公布稳健盈利,股价分别上涨3.3%与5.5%,但两家公司管理层在业绩交流中仍均指出了宏观环境带来的行业需求压力。
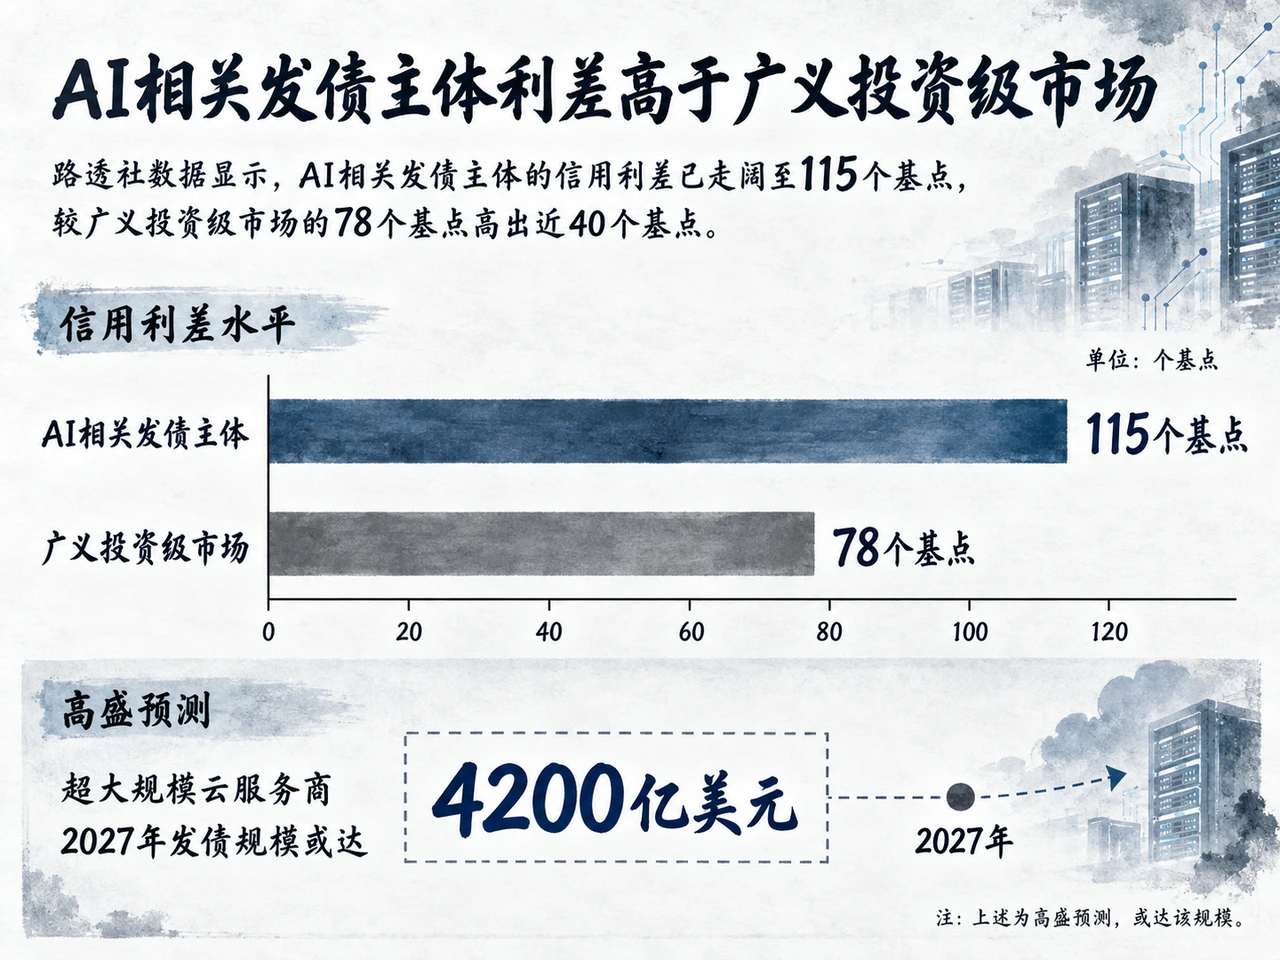
信用债市场的分化更为显著。AI基础设施的巨额资本开支正在影响科技巨头的资产负债表结构。路透社数据显示,AI相关发债主体的信用利差已走阔至115个基点左右,较广义投资级市场的78个基点高出近40个基点。高盛预测,超大规模云服务商2027年发债规模或达4200亿美元,较2026年激增60%。贝莱德与Apollo等机构对此出现分歧,争议焦点在于大额供给究竟属于阶段性的供需失衡,还是杠杆率抬升引发的偿债风险重估。
算力规划形成链条传导,跨国车企聚焦关税协商机制
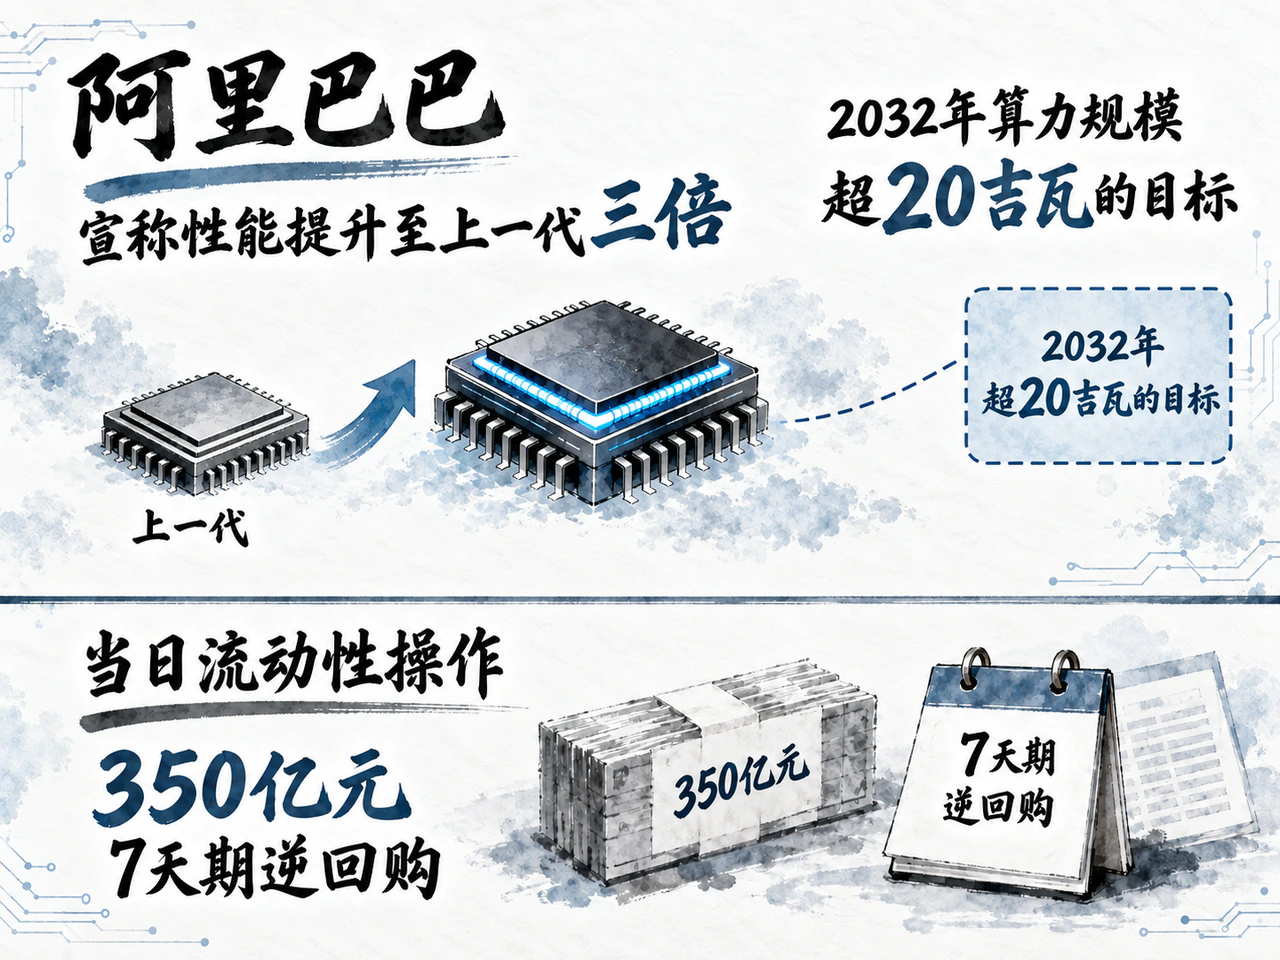
在亚太市场,科技产业链与贸易政策动态是投资者的关注重点。阿里巴巴发布新一代真武V900芯片,宣称性能提升至上一代三倍,并设定2032年算力规模超20吉瓦的目标。从产业链逻辑看,该目标未来可能向日韩半导体设备及存储芯片供应链形成订单传导,但其实际兑现进度仍取决于尖端制造产能等瓶颈。与此同时,港股平台类企业同样面临着中介服务被AI替代的潜在考验。
流动性与汇率环境方面,人民银行当日开展350亿元7天期逆回购以提供流动性支持。在离岸市场上,由于美国10年期国债收益率依旧在近5%的高位运行,亚洲离岸美元债发行人面临着高基准利率的再融资成本约束,美债短端利率的数个基点回落尚难实质减轻存量债务滚动压力。
国际贸易规则的重塑对跨国制造业企业带来持续考验。关于欧盟正讨论的进一步关税或价格协议及可能扩展车型的议题,宝马集团管理层公开表态支持通过自愿价格承诺机制解决分歧,反对直接升级关税壁垒。由于宝马在中国工厂生产纯电动Mini车型并返销欧洲,关税调整直接牵动其全球跨国供应链与生产成本布局,表明贸易博弈已深度嵌入跨国企业的微观运营考量之中。
整体而言,海外金融市场在油价调整与美债短端微降中获得了边际缓和空间。然而,长端基准利率的刚性高位、微观实体需求的承压迹象,以及科技资本开支对信用市场的供给压力,依然构成了当前资产估值的现实约束。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…