
美联储决策层最新发声显示,年内进一步收紧政策的窗口依然敞开。9月24日,纽约联储主席威廉姆斯与费城联储主席保尔森先后释放偏鹰信号;同日出炉的周度初请失业金人数录得19.7万,裁员规模维持低位,为联储将重心锚定通胀提供了基本面缓冲。不过,在9月中旬加息25个基点至3.75%—4.00%之后,后续行动的时点与力度仍取决于核心数据的多方印证。
官员释放紧缩预期,加息节奏仍取决于数据验证
威廉姆斯9月24日在伦敦出席英国国家经济社会研究院活动时表示,市场对年底前或需再加息一次的预期是合理的。但他同时强调,经济前景具有较大不确定性,决策仍需持续评估后续数据,未对10月议息会议给出明确承诺。
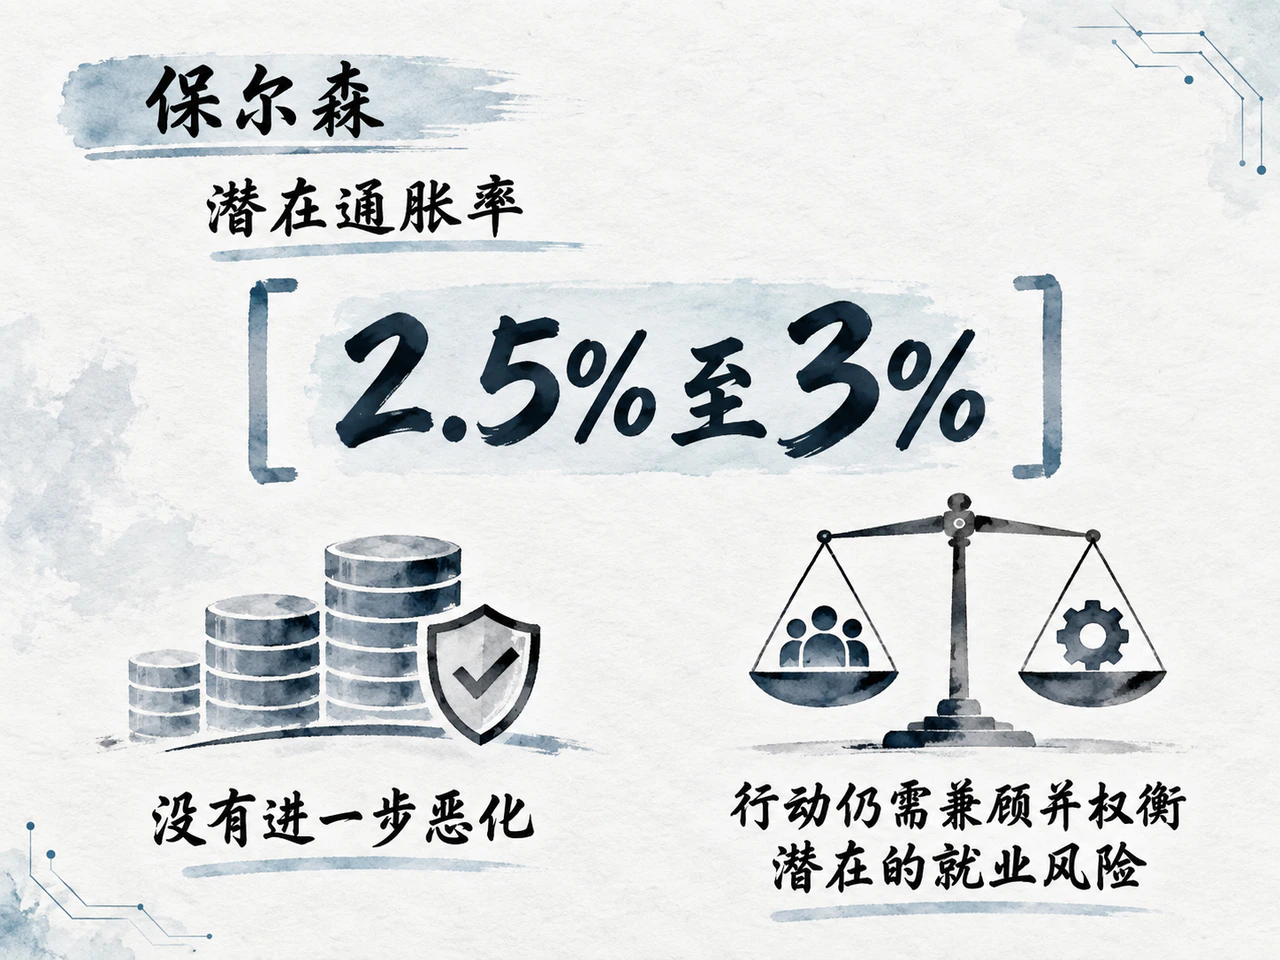
保尔森同日在费城联储活动讲稿中,将主张适度进一步收紧的核心依据落在基础通胀的粘性上。她分析指出,剔除部分暂时性扰动后,美国潜在通胀率目前仍在2.5%至3%区间徘徊,年内迄今的走势充其量只是“没有进一步恶化”,并非出现确定性下行拐点。
在需求端,保尔森认为私人消费韧性、AI基础设施投资热潮以及劳动力市场平稳,共同带动部分经济动能回升。物价上行压力不能单纯归因于能源供给冲击,内需韧性可能拉长通胀回落至目标水平的时间。不过她同样划定边界,明确加息并非单向指标,行动仍需兼顾并权衡潜在的就业风险。
初请降至19.7万显示低裁员,关键检验转向月末PCE与非农
劳动力市场的高频指标为官员立场提供了阶段性依据。美国劳工部数据显示,截至9月19日当周初请失业金人数降至19.7万,环比减少1000人;四周移动平均值下行1750人至20.225万。单周读数与平滑均线同步回落,表明企业端裁员压力并未全面蔓延。
但就业市场的结构信号并非完全同向。截至9月12日当周,续请失业金人数微增2000人至171.9万。初请人数主要反映新增裁员规模,无法单独证明企业新增招聘意愿;单一周度数据不足以直接驱动一次新的加息决策,但也并未给美联储短期内转向宽松提供迫切理由。
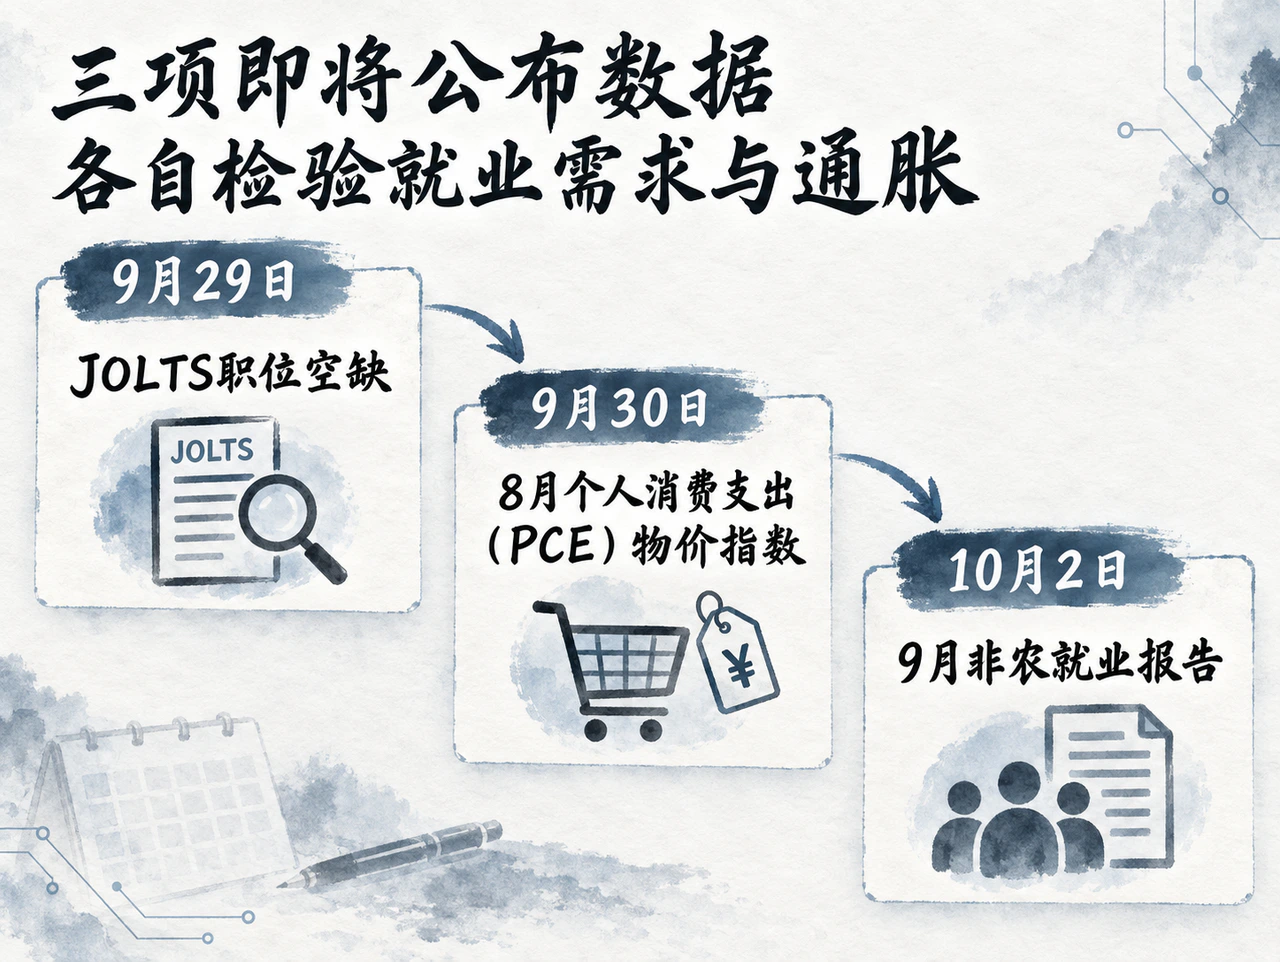
货币政策的下一步定价将进入集中验证期:9月29日公布的JOLTS职位空缺将衡量企业用工需求,9月30日8月个人消费支出(PCE)物价指数检验潜在通胀趋势,10月2日的9月非农就业报告则将勾勒出劳动力市场的全貌。若通胀韧性与就业稳定并存,年内再度收紧的逻辑将更加充分;若招聘与就业增长出现实质降温,联储势必重新权衡加息的门槛与节奏。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…