
美国消费者对宏观经济前景的评估有所转弱,但对价格上涨的担忧再度显现。密歇根大学9月25日公布的终值数据显示,9月消费者信心指数降至四个月低点,而一年期与长期通胀预期则同步反弹。这种景气信心降温与通胀预期走高的并存格局,表明通胀压力并不会伴随情绪回落而自动消退。在9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%之后,美联储稳定通胀预期的政策考量有所上升,但未来的利率调整节奏与政策路径,仍取决于实际物价走势与劳动力市场的后续数据。
密大通胀预期同步走高,耐用品购买评价反映防涨价心态
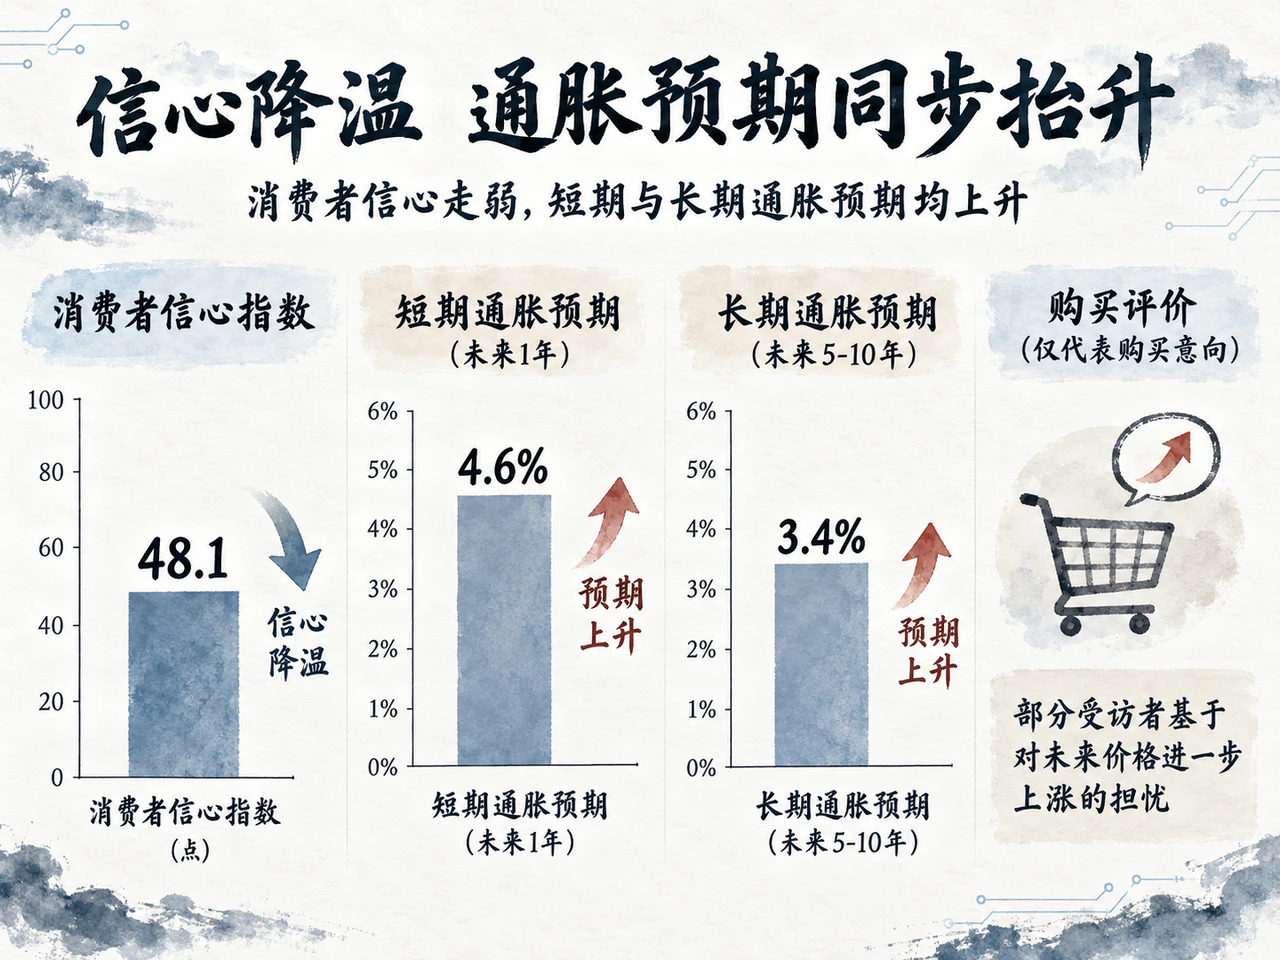
9月消费者信心指数终值录得48.1,较8月的51.7显著走弱,虽小幅高于47.8的初值,但仍创下近四个月新低。分项数据显示,受访家庭对当前财务状况以及未来一年财务前景的评价环比均下降约10%,反映出持续高企的生活成本仍在对居民心态构成压力。
调查中最受关注的边际变化是通胀预期的全面抬升:一年期通胀预期由4.0%跳升至4.6%,录得6月以来的最高读数;长期通胀预期也打破连续三个月停留在3.3%的局面,微幅上行至3.4%。短期预期往往更易受高频能源和日常消费波动扰动,而长期预期的微升,则提醒决策层需关注公众对通胀向目标回归的长期信心是否发生微妙变化。尽管长期预期单月上升0.1个百分点尚不足以断定形成了趋势性逆转,但长短期预期同步反弹,说明单纯依托消费信心下滑来假定通胀压力自然出清并不稳妥。
值得注意的是,受访者对耐用品购买条件的评价出现轻微改善。调查细节显示,这种评价的边际变化并非源于家庭财务状况的好转,而是部分受访者基于对未来价格进一步上涨的担忧,认为提前采购是相对合理的应对方式。这一现象反映的是心理层面的防范意向与时机评价,而非证实实际消费支出已经发生转移或需求已被提前透支。耐用品购买评价的微调能否转化为真正的支出活动,仍有待后续实际消费硬数据的验证。
预期反弹与景气分化带来多维考量,利率路径待PCE与非农验证
对美联储而言,密歇根大学的这项调查勾勒出政策权衡中的复杂维度:持续的高通胀持续压低居民对财务现状的评价,显示物价对终端需求的潜在抑制;而通胀预期的反弹又提示,若通胀预期形成自我强化的黏性,货币当局维持限制性立场的必要性便会上升。如果政策过度偏向景气信心的疲软,可能低估物价黏性卷土重来的风险;但若单一聚焦于预期的反弹,也可能忽视微观层面的实际支出承压。
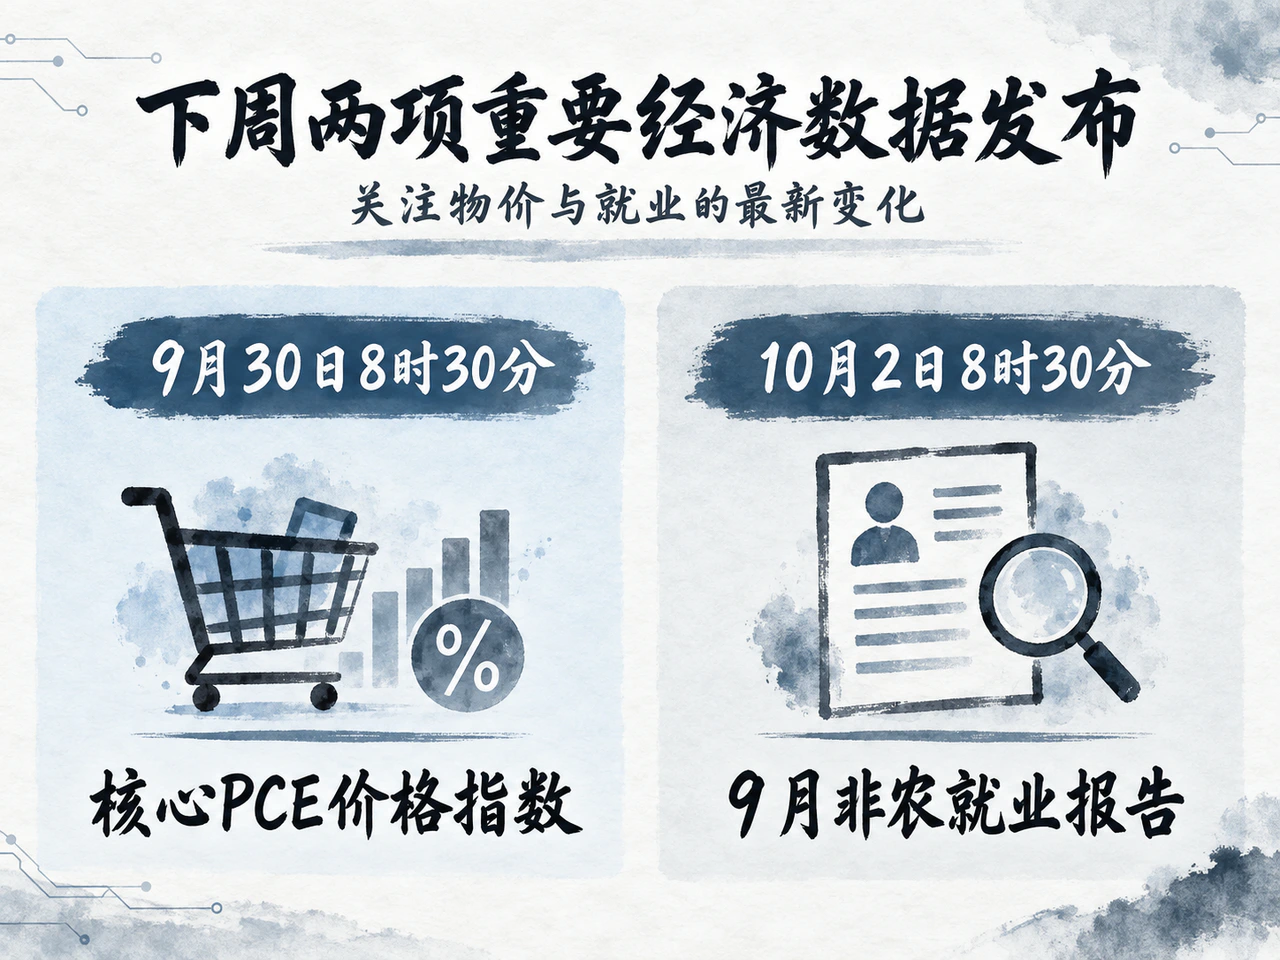
在此背景下,市场焦点迅速收敛至即将公布的核心宏观硬数据上:美东时间9月30日8时30分将发布8月个人收入与支出报告,10月2日8时30分则将公布9月非农就业报告。前者将提供核心PCE价格指数与实际个人消费支出的最新变化,后者则用以评估劳动力市场与薪资对总需求的实际支撑程度。
若后续硬数据表明实际通胀居高不下且就业与消费保持韧性,美联储维持限制性政策甚至进一步收紧的诉求或将得到强化;相反,若核心物价涨幅出现实质性收敛且劳动力市场平稳降温,延长观察期或放缓收紧步伐的空间也将随之打开。9月25日公布的密大调查提升了市场对通胀预期的警惕程度,但未来的利率路径调整,依然取决于实体经济硬数据所呈现的再平衡进程。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…