
2026年9月25日,国际原油价格自阶段高位回落,缓和了市场对能源通胀二次抬升的担忧。美股主要指数全线收高,美元走弱,短端美债收益率回撤,COMEX黄金期货企稳反弹。然而,跨资产表现呈现明显的结构性分化:长端美债收益率逆势上行,30年期国债收益率升至5.49%;罗素2000小盘股指数仅微涨报收;密歇根大学一年期消费者通胀预期反弹至4.6%。当日市场走势表明,融资成本、发债供给放量与企业盈利能见度仍存约束,单日风险情绪回暖并不意味着金融条件的全面宽松。
美债收益率曲线走陡,长端实际利率居高且发债供给放量
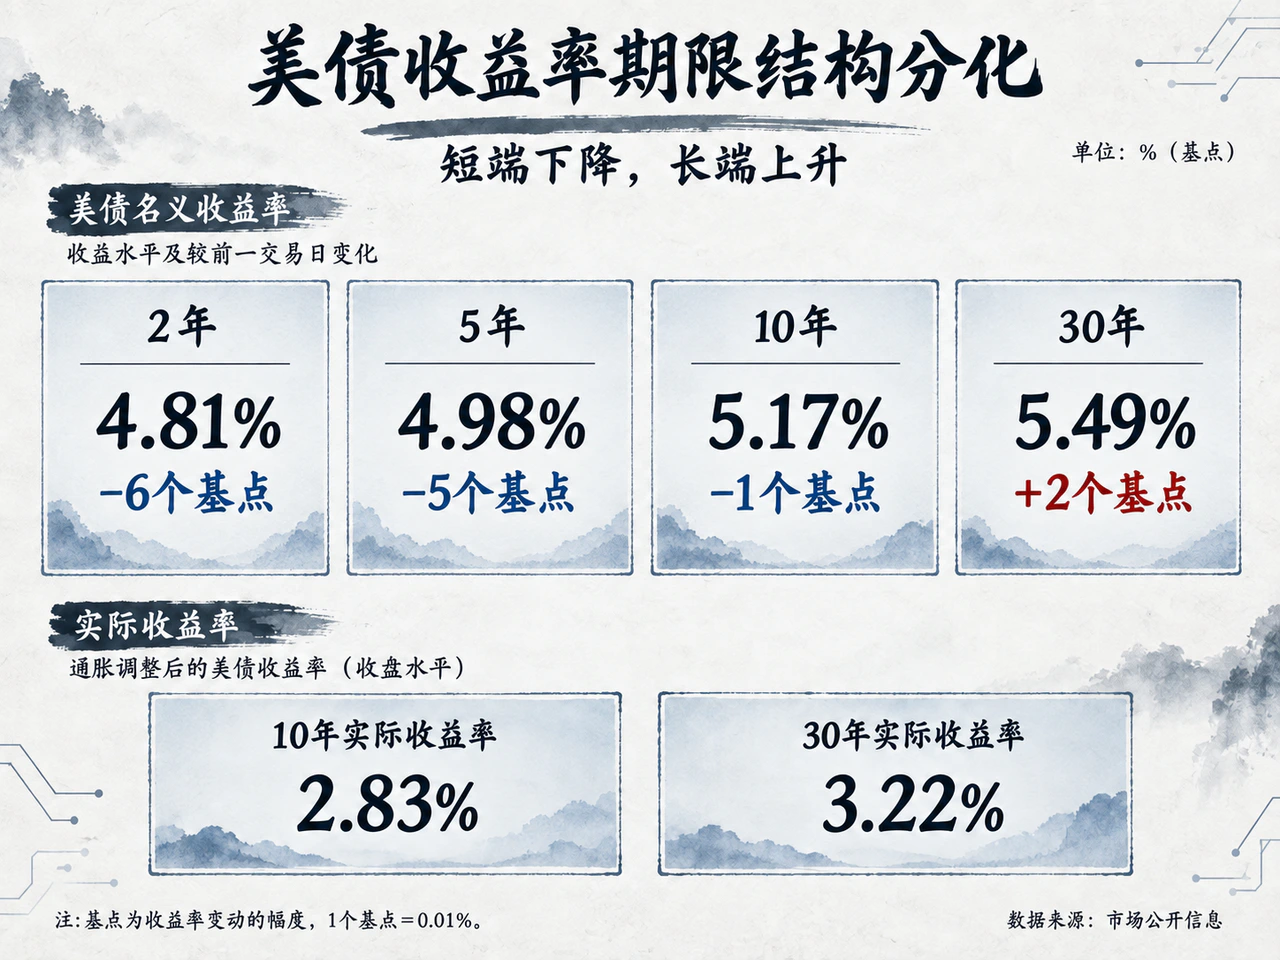
9月25日美国财政部日度收益率曲线呈现显著的“陡峭化”走势。短中端收益率明显下行,2年期美债收益率收报4.81%,较前一交易日下行6个基点;5年期收报4.98%,下行5个基点;10年期收益率在油价回落带动下从盘中高点5.2297%收窄至5.17%,微降1个基点;而30年期美债收益率逆势上升2个基点至5.49%。10年与2年期美债利差由前一交易日的31个基点进一步走阔至36个基点。
| 期限 | 9月24日 | 9月25日 | 日变动 |
|---|---|---|---|
| 2年 | 4.87% | 4.81% | -6个基点 |
| 5年 | 5.03% | 4.98% | -5个基点 |
| 10年 | 5.18% | 5.17% | -1个基点 |
| 30年 | 5.47% | 5.49% | +2个基点 |
长端利率的走势折射出深层结构性约束。财政部数据显示,10年期通胀保值国债(TIPS)实际收益率当日下降2个基点至2.83%,而30年期实际收益率逆势上升1个基点至3.22%,表明长端实际融资成本依然居高不下。BMO资本市场利率策略主管Ian Lyngen指出,市场对全球能源供给能否彻底恢复常态仍存疑虑。与此同时,国债与高等级企业债发行持续扩容,对市场流动性形成吸收压力。摩根大通私人银行指出,本周5年期国债标售的投标倍数降至2.21,创2018年12月以来新低;渣打银行亦测算,2026年美国投资级市场与AI基建相关的发债规模正逼近2,200亿美元。
高负荷融资需求在信用市场同样形成外溢压力。前一交易日(24日)ICE BofA美国高收益债期权调整利差扩大7个基点至280个基点。渣打银行分析认为,当前企业盈利与资产负债表仍有韧性,利差走阔更多源于供给集中扩容而非信用基本面全面恶化。此外,发行结构与准入边界亦直接牵动定价:IFR报道,Hanwha Q Cells Americas本周二发行的3亿美元绿色债券在一级配售中限制了部分香港及内地投资者参与,定价为美债+70个基点,次日利差即迅速收窄11个基点,表明局部让利空间与投资者圈层及条款约束密切相关。
消费者通胀预期抬头信心受压,核心资本品订单显露设备投资韧性
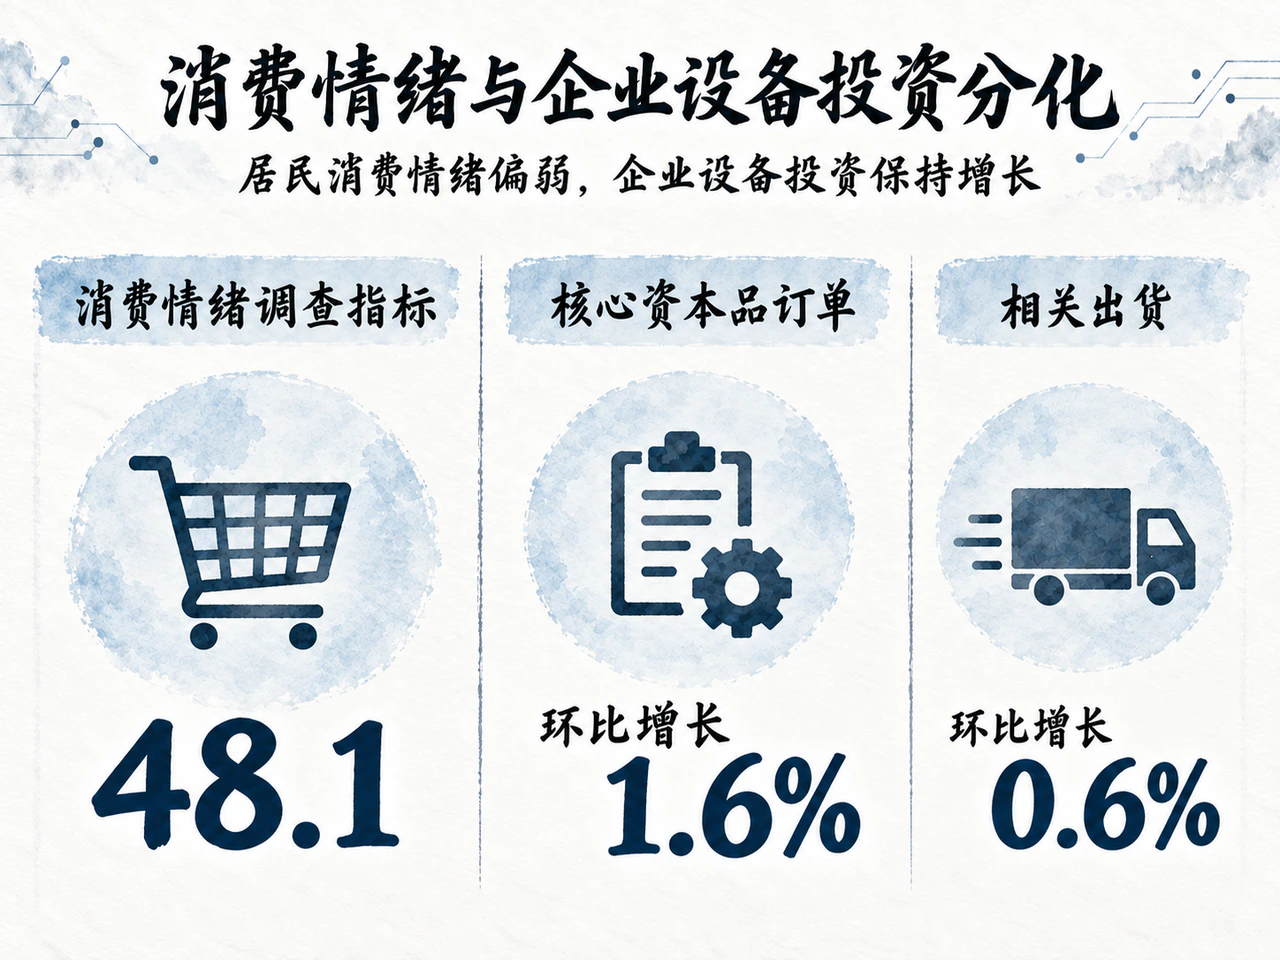
宏观基本面呈现鲜明的内部分化格局:居民消费端情绪承压,企业设备投资则展现出超出预期的支撑力。
密歇根大学公布的9月美国消费者信心指数终值由8月的51.7回落至48.1,录得近四个月低位(虽高于47.8的初值与47.6的市场预期)。更为棘手的是通胀预期全面抬头:受近期能源价格波动扰动,消费者未来一年通胀预期从4.0%跃升至4.6%,长期通胀预期亦微升至3.4%。受访者对当前与未来一年的财务状况评价较上月恶化约10%;耐用品购买意向的边际改善在很大程度上源于赶在涨价前提前下单的避险动机,而非实际可支配购买力提升。
与之形成对比的是,企业端设备投资依然展现出超出预期的韧性。美国商务部25日公布的数据显示,8月核心资本品订单(非国防不含飞机)环比增长1.6%,大幅优于0.5%的市场预期,7月前值亦由持平上修至增长0.6%;直接计入GDP设备投资核算的8月核心资本品出货量环比增长0.6%(7月为1.4%)。在宏观层面上,设备投资的韧性与AI硬件基础设施扩张带来的供应链拉动并存。后续市场主线将聚焦9月30日公布的8月个人收入与支出报告,届时核心PCE物价指数与实际个人消费支出将成为检验消费动能与价格粘性的关键节点。
地缘谈判压降原油风险溢价,期货近月升水显著与黄金反弹并存
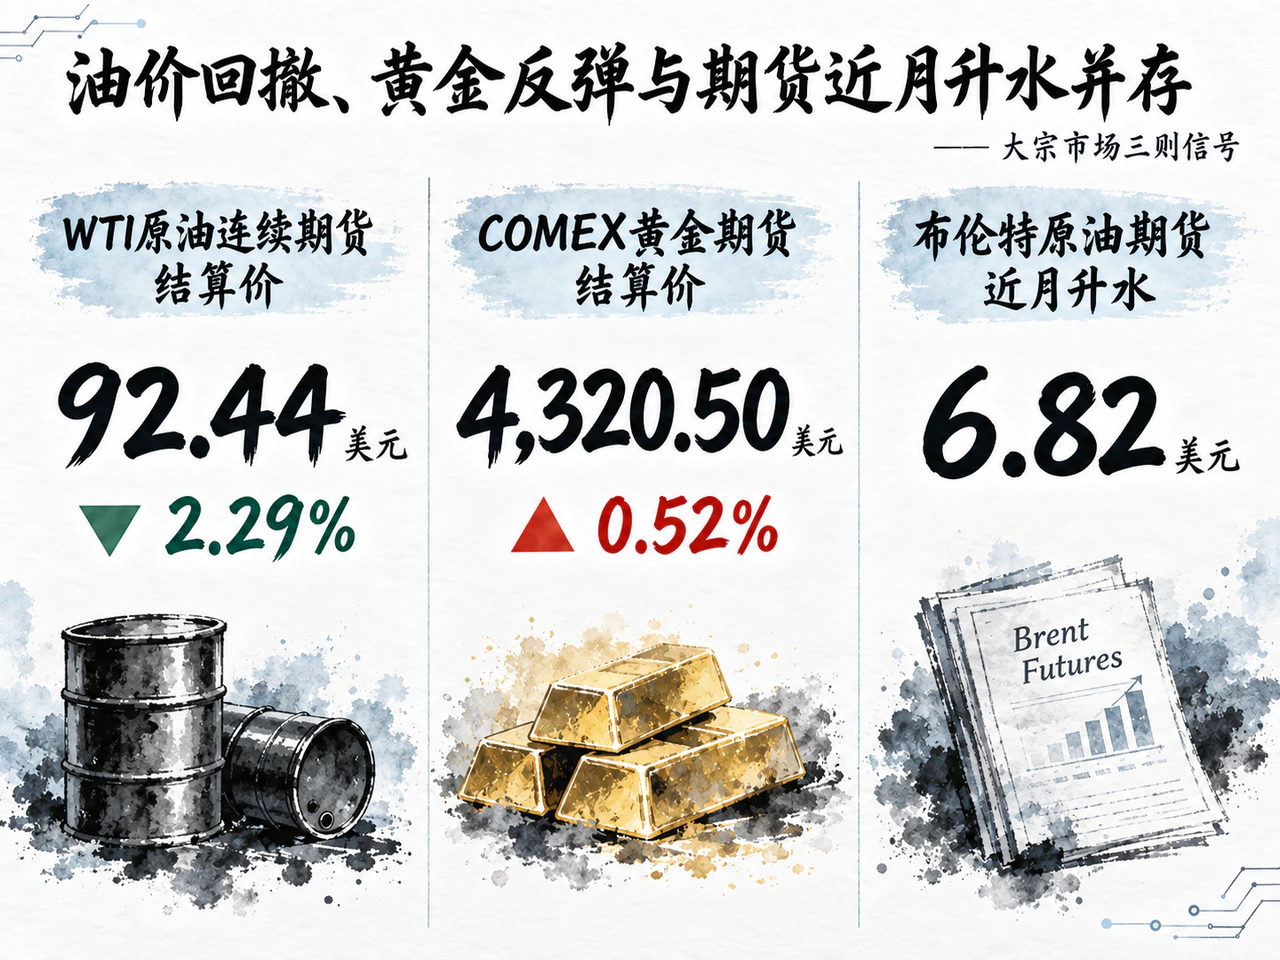
商品市场中,原油回撤与黄金反弹同日上演。9月25日WTI原油连续期货结算价报每桶92.44美元,下跌2.17美元,跌幅2.29%;COMEX黄金期货结算价报每盎司4,320.50美元,上涨22.50美元,涨幅0.52%;美元指数回落0.25%至101.04。
原油风险溢价的收敛主要受外交斡旋进展推动。路透社报道,美伊双方谈判代表正探讨分阶段缓和军事冲突的安排,缓解了地缘局势升级带来的供应中断担忧,但霍尔木兹海峡全面恢复通航仍待具体机制落地。期货期限结构方面,原油近月合约仍保持显著升水:OPIS在25日美东时间12:35的报价显示,11月布伦特原油合约报103.54美元/桶,较12月合约(96.72美元/桶)升水6.82美元;11月WTI原油合约报91.98美元/桶,较12月合约(88.10美元/桶)维持3.88美元的期货近月升水。此外,关于美国柴油出口管制的讨论引发关注:尽管白宫否认拟推行90天出口禁令,法国总统马克龙亦警告出口限制将冲击全球供应链,但市场对炼厂库存瓶颈可能影响开工率的顾虑仍未完全消除。
COMEX黄金期货反弹主要受益于短端美债收益率与美元指数的回落。Tradu分析师Nikos Tzabouras指出,油价降温对金价构成技术性支撑,但处于高位的无风险利率与超长债收益率仍提高了持有无息资产的机会成本,金价表现体现出短期金融条件缓和与中长期通胀对冲需求的交织。
美股大盘受AI大单提振走高,前置开支错配与消费格局加剧个股分化
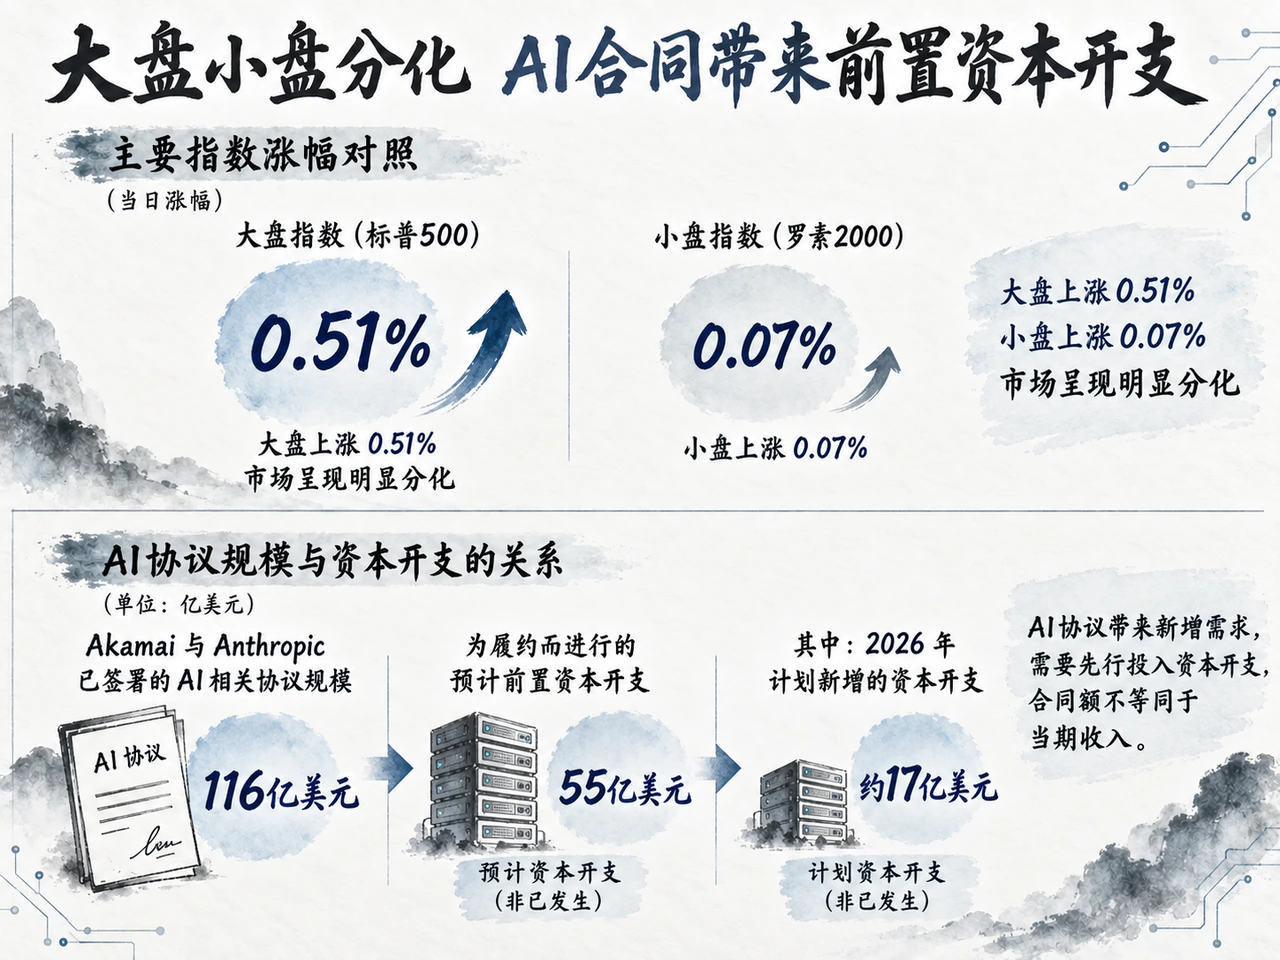
美股周五整体上行,但呈现典型的“大盘领涨、小盘滞后”格局。截至收盘,道琼斯工业指数上涨0.93%至51,828.62点;标普500指数上涨0.51%至7,743.41点;纳斯达克100指数上涨0.42%至30,608.13点;反映中小企业的罗素2000指数仅微涨0.07%至2,837.55点。芝加哥期权交易所波动率指数(VIX)下行0.80点至14.87。
科技股情绪主要受算力扩容大单催化。云服务商Akamai在24日盘后宣布与Anthropic达成长期战略合作,后者承诺在未来七年内采购总计116亿美元的云基础设施与软件服务,主要针对CPU密集型工作负载;Akamai股价应声上涨3.2%。该交易表明AI推理与通用计算需求正向CPU集群延伸。然而,巨额长协也对供应商资产负债表提出了严苛的前置资本开支要求:Akamai预计与此协议相关的资本开支达55亿美元,其中2026年需额外增加约17亿美元用于预锁内存等核心零部件供应,而公司维持2026年既有营收指引不变,凸显了现金流流出与收入确认的时间错配。
可选与必需消费领域则体现出鲜明的防守与分化。Costco第四财季商品净销售额同比增长11.2%,剔除汽油价格和汇率波动的核心可比销售增长6.7%,稀释每股收益达6.75美元(内含0.15美元非经常性收益),股价上涨2.9%,凸显性价比零售商的逆周期韧性;相比之下,美国银行将耐克评级下调至“跑输大市”,并将其销售复苏预期大幅推后至2028财年,警示渠道去库存与品牌溢价下滑风险。
亚太主要股市表现分化,企业地缘减值与美股盘后主权评级变动落地
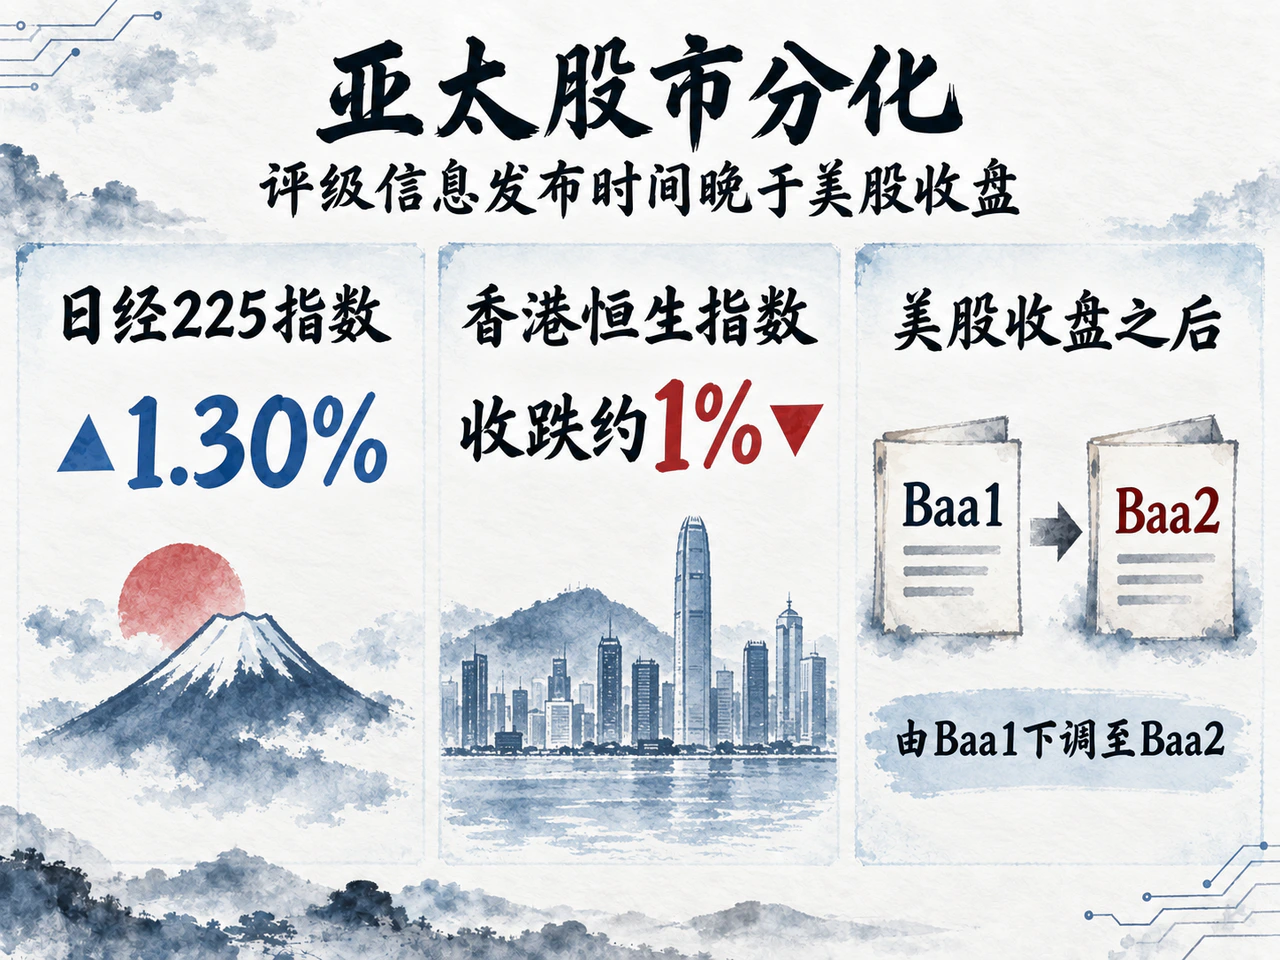
在早于欧美交易时段收盘的亚太市场中,主要股指涨跌互现。日经225指数上涨1.30%至66,364.20点;香港恒生指数收跌约1%;韩国金融市场因假期休市。汇率方面,受美元指数走弱影响,亚洲主要货币走强,美元兑日元下跌0.68%收报157.185,美元兑韩元下跌0.53%收报1,355.28。
微观与区域层面,日本甲骨文(Oracle Japan)6—8月财季营收同比增长13%、营业利润增长22.7%,推动其25日股价盘中大涨逾7%,反映出企业数字化与AI应用的业绩支撑力。中国市场方面,央行货币政策委员会召开2026年第三季度例会,强调加大逆周期调节力度、加强货币政策与财政政策协同,引导实体经济综合融资成本稳中有降;市场围绕降成本举措展开解读,政策实际效能仍取决于实体信用需求的持续回暖。
企业与主权评级方面,全球钢铁龙头安赛乐米塔尔(ArcelorMittal)公告称,因乌克兰克里沃罗格工厂遭受多轮导弹袭击无法持续复产,预计计提约10亿美元非现金资产减值;其欧洲股价在盘中(10:21 UTC)上涨2.2%,Kepler Cheuvreux等机构指出,市场对产能停滞已有充分预期,非现金减值未带来即期现金流冲击。此外,在美股收盘后,标普将捷克主权信用评级展望由稳定上调至正面(维持AA-/AA评级);穆迪则因钻石相关收入下滑与财政赤字压力,将博茨瓦纳长期发行人评级由Baa1下调至Baa2(评级展望调整为稳定)。由于评级调整发布于美股收盘之后,后续市场定价仍待下周交易检验。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…