
美联储9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%后,决策层并未排除进一步紧缩的可能。9月29日,纽约联储主席威廉姆斯与美联储理事巴尔相继发表讲话,均提及在基准情景下可能仍需进一步收紧政策。两人在具体关注点上各有侧重:威廉姆斯提出,基准预测下年内晚些时候再加息一次可能是适宜的,但现阶段有充足时间观察数据演变;巴尔则聚焦于通胀回归目标的确定性不足,未对具体行动时点给出指引。在政策定调维持偏紧的同时,同日公布的宏观数据呈现出消费者信心转弱与就业数据平稳并存的态势,凸显出后续关键通胀指标对政策路径的参照意义。
威廉姆斯提示通胀新动能,巴尔聚焦核心物价回归确定性
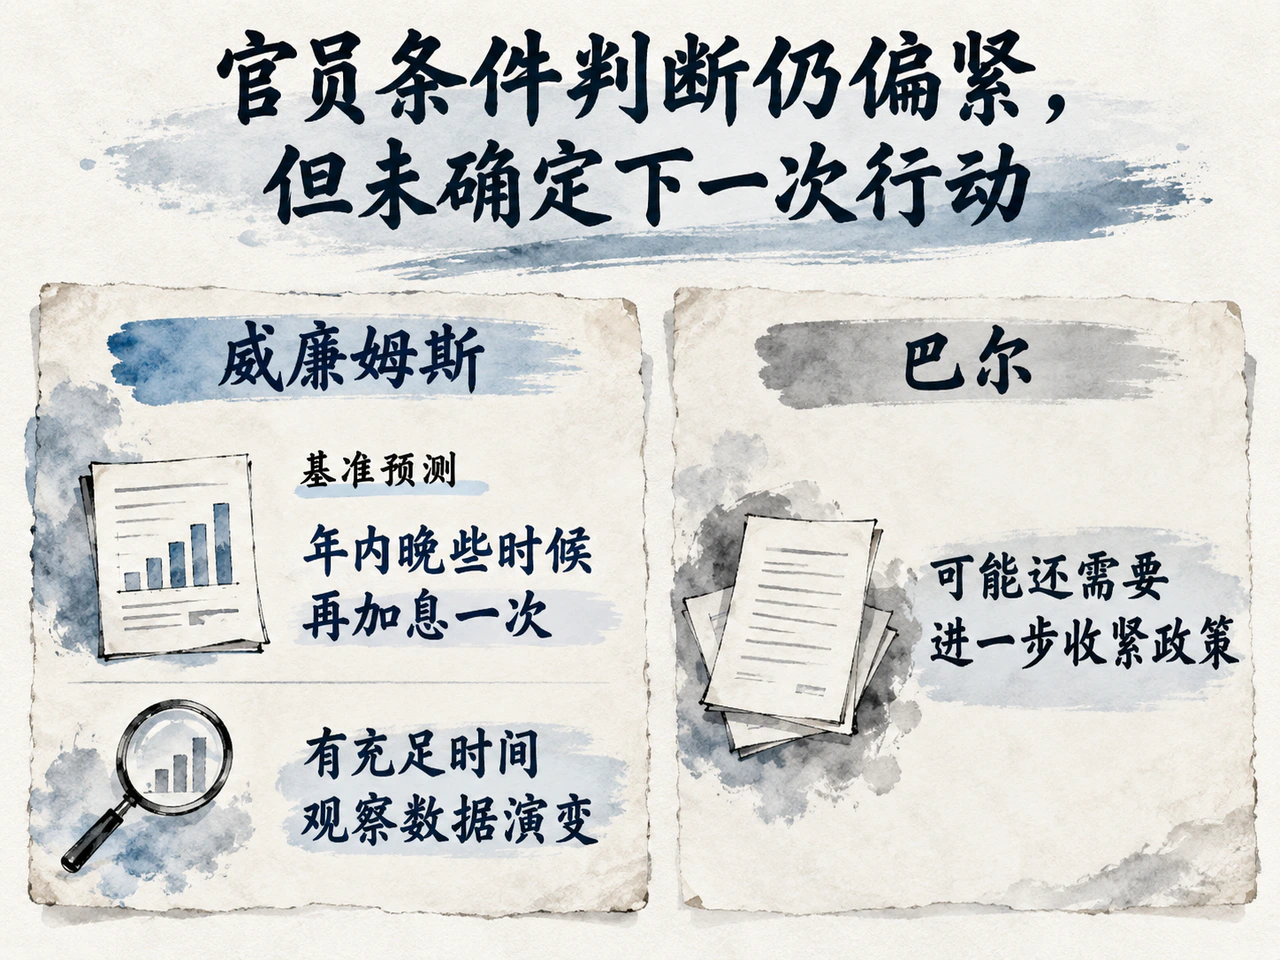
威廉姆斯在纽约州立大学布法罗分校的演讲中,剖析了当前物价压力的结构性分化。他指出,驱动通胀的动能正发生转换:关税对商品通胀的新增推动作用已在减弱,但中东地缘冲突引发的能源与供应链扰动,叠加人工智能(AI)基础设施投资激增所带动的商品需求,正在产生新的成本外溢。一方面,AI相关商品需求短期内超出供给能力,价格压力开始向其他品类扩散;另一方面,能源价格波动对整体通胀的影响可能比此前预估更为持久。因此,在就业下行风险收敛的同时,维持物价稳定的风险有所抬头。
不过,威廉姆斯同时列出了支持政策保持耐心的多项依据:住房服务通胀呈现放缓趋势,劳动力市场并未生成额外的通胀推力,长期通胀预期整体稳定,且暂无迹象表明局部的行业供给冲击已演化为广泛、持久的全面通胀。他特别强调,年内再加息一次属于其有条件的个人基准预测,绝非美联储既定的政策安排。
同日在底特律经济俱乐部,美联储理事巴尔的表态则更加侧重通胀端的硬性约束。巴尔指出,在过去20个月内,核心PCE物价指数仅有两个月符合2%的长期通胀目标要求,目前尚难得出通胀正平稳、及时回归目标的结论。他认为,鉴于经济增长与劳动力市场基本面仍有支撑,基准情景下美联储可能还需要进一步收紧政策,但他并未对加息的具体时点与幅度设定前瞻指引。
消费信心三连降与JOLTS平稳并存,8月PCE成政策权衡窗口
与官员偏向紧缩的表态相对照,当天公布的需求端信号显现降温苗头。世界大型企业研究会数据显示,9月美国消费者信心指数下滑至81.9,呈现连续第三个月走低态势。分项指标中,认为“就业岗位充足”与“工作难以寻找”的受访者差值收窄至1.7个百分点,显示居民端对就业环境的主观感受正在走弱。
不过,居民预期的转弱尚未在劳动力市场硬数据中得到确证。美国劳工统计局同日发布的8月职位空缺和劳动力流动调查(JOLTS)显示,当月职位空缺约为710万个,招聘规模约520万人,裁员及解雇约160万人,官方口径均将其月度变化定性为“基本持平”。这表明劳动力市场短期内尚无快速收缩的明确证据,并未出现失业快速扩大的紧缩螺旋。
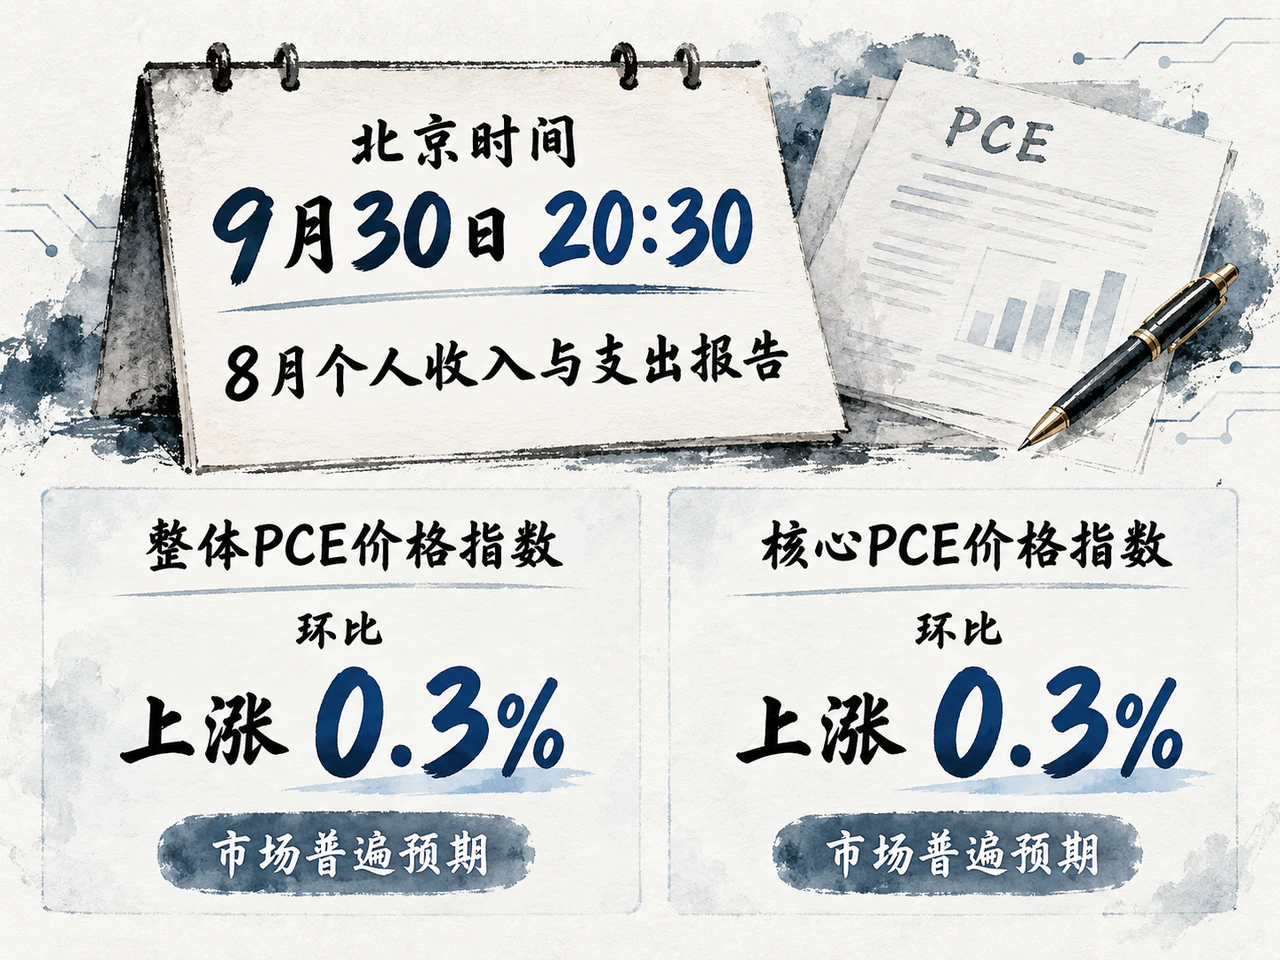
在数据多空交织的背景下,北京时间9月30日20:30公布的8月个人收入与支出报告将成为检验政策取向的核心窗口。市场普遍预期当月整体及核心PCE价格指数环比均上涨0.3%。对美联储而言,单月名义支出易受能源价格抬升影响,扣除能源波动后的核心价格粘性,以及高利率环境下实际个人消费支出的韧性表现,才是衡量是否需要追加加息的关键依据。
若通胀粘性不退且实际需求持续展现韧性,决策层年内再次加息的概率将有所上升;反之,若消费或劳动力需求显现更明确的走弱迹象,美联储拉长数据观察期、倾向保持耐心的可能性将相应增加。两位官员的表态明确了抗通胀仍是美联储的核心诉求,但后续行动仍将取决于经济基本面的进一步检验。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…