
美联储理事库克于9月28日在奥克兰科技周发表讲话,警示人工智能领域的投资热潮可能加剧短期通胀压力。她指出,尽管AI有望在长期内提高生产率,但这一供给端的降价红利在年内难以及时抵消可能向外扩散的价格压力;不能仅凭技术的长期利好,就认定短期的通胀动能会自行消退。
9月16日,美联储一致同意加息25个基点,将联邦基金利率目标区间提高至3.75%—4.00%。库克此次系统阐述了支持加息的宏观逻辑,但并未对下一次利率调整的时间或幅度作出预先承诺。
算力建设或挤占能源与劳动力,需警惕局部投资外溢为广泛需求压力
在政策应对上,库克厘清了局部瓶颈与系统性通胀的分界。若芯片、电脑和软件等算力需求的激增仅局限于行业内部,供应链重构与效率改善便足以逐步平抑物价,全面加息反而容易误伤其他正常运行的行业。
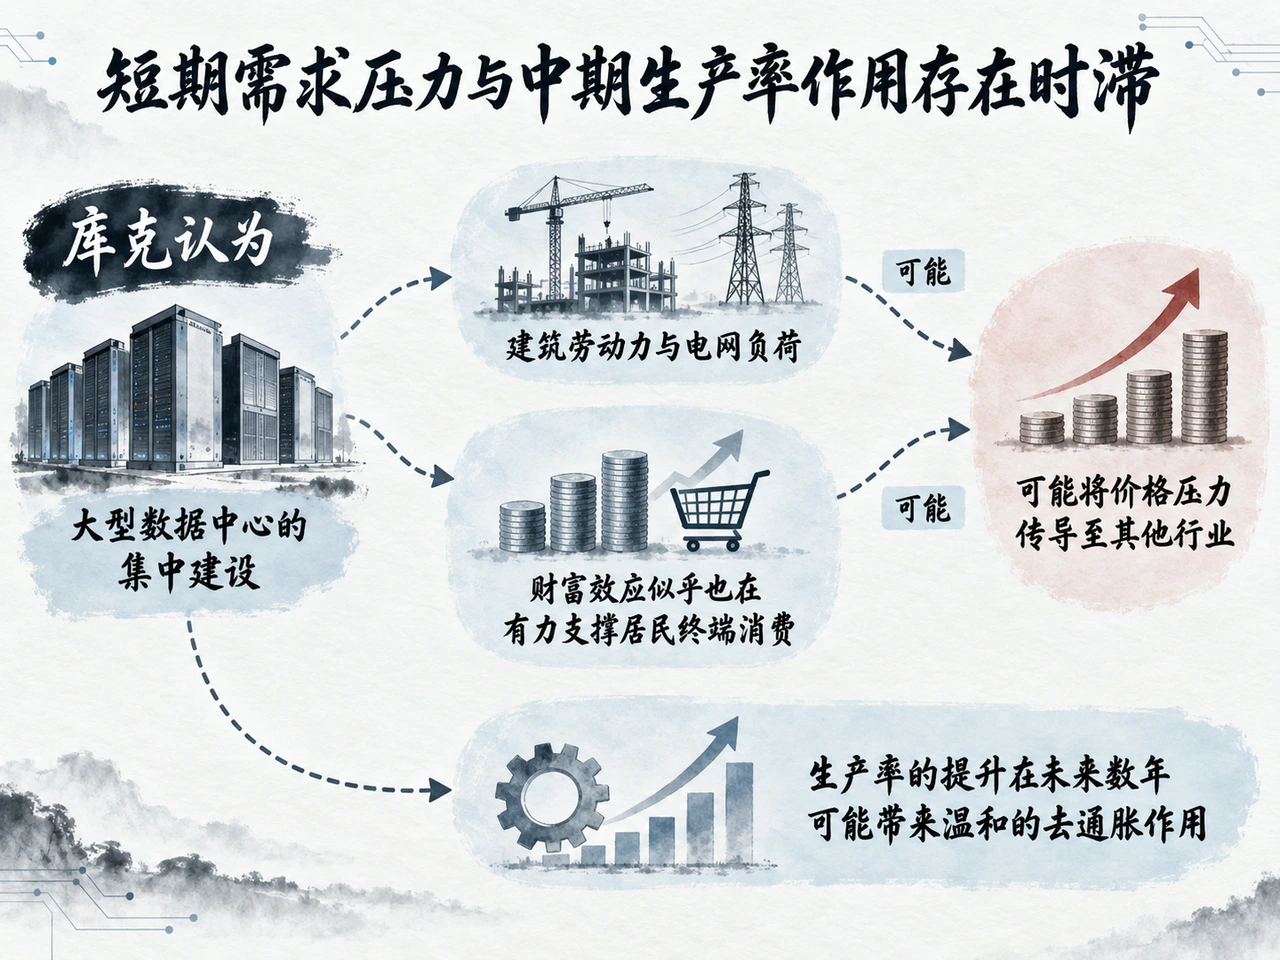
库克认为,眼下的核心风险在于压力外溢。大型数据中心的集中建设可能与各行业争夺极为有限的基础要素——尤其是建筑劳动力与电网负荷,进而可能将价格压力传导至其他行业;与此同时,AI板块上涨带来的财富效应似乎也在有力支撑居民终端消费。在这一机制下,局部投资热潮存在演化为更广泛总需求与成本抬升的可能。
从供需动态平衡来看,生产率改善虽能释放潜在供给,但在短期内,技术突破往往会先通过抬高投资回报率、提振预期收入及推升资产估值,率先刺激总需求膨胀。能否平抑通胀,关键取决于新增供给的释放速度能否追赶上新增需求。库克预期生产率的提升在未来数年可能带来温和的去通胀作用,但这一潜在供给释放难以直接化解当下的即期物价风险。分析认为,长期的经济增长潜力与短期的紧缩加息需要完全可以并存。
劳动力韧性支撑政策定力,达拉斯调查显示生产扩张与原料涨价并行
宏观与就业数据为维持紧缩政策提供了基本面支撑。库克援引的估算显示,8月美国整体通胀同比为3.8%,核心通胀为3.4%;当月失业率录得4.1%,初请失业金及职位空缺等指标反映劳动力市场大体平衡并持续改善,经济与就业仍具备承受当前利率区间的底气。
库克同时警示,若AI快速应用导致人岗技能错配,失业率的微升可能反映的是结构性转型摩擦而非总需求疲软;此时若轻率降息,非但无法化解结构性矛盾,反而会助长通胀复燃风险。后续利率决策仍将取决于实体经济对已有政策的吸收情况,以及通胀与就业的实际路径。
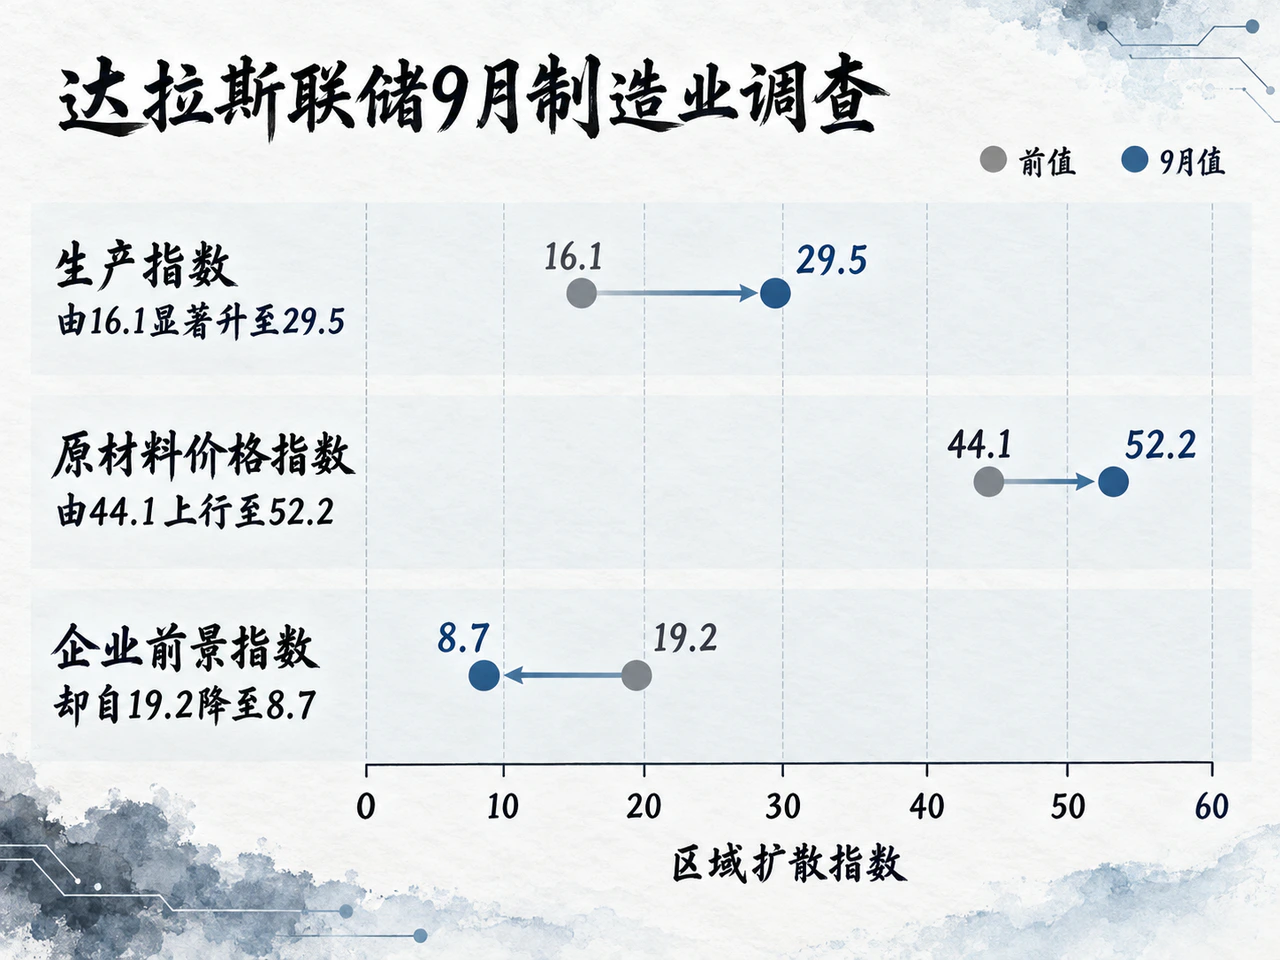
当天公布的达拉斯联储9月制造业调查显示出区域生产活跃与原料价格上涨并行的微观特征:得克萨斯州制造业生产指数由16.1显著升至29.5,原材料价格指数由44.1上行至52.2;但企业前景指数却自19.2降至8.7。这一区域扩散指数反映出,企业在当前订单与产出保持活跃的同时,正承受原材料涨价压力,且对后续经营环境顾虑加深,但这并不等同于成本传导已经全面完成。
市场焦点现已锁定在北京时间9月30日20:30公布的8月个人收入与支出(PCE)报告。正式的PCE数据将核验当前通胀的实际估算水平,实际消费支出则将直接检验终端需求的成色。若数据显示通胀压力进一步扩散且需求韧性未消,美联储延续偏紧立场的理由将更为充分;反之,若价格动能明显降温且消费转弱,政策权衡也将随之动态微调。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…