
9月29日国际油价在盘中由涨转跌,最终大幅收低。路透数据显示,布伦特原油期货收报每桶102.59美元,跌2.69美元(约2.6%);WTI原油11月合约结算价报89.38美元,跌3.22美元(约3.5%)。盘面下行主因在于沙特红海出口通道恢复装船以及美国启动新一轮战略石油储备(SPR)招标,前期因断供担忧积累的地缘风险溢价明显退潮。
不过,运输通道开启与政策宣布并不等于实物供应即刻大幅充裕。沙特东西向管道输量仍在爬坡,美国释放储备油存在招标与交付周期,且布伦特近月合约相对远月仍维持显著逆价差。期货绝对价格的回落与近端供应结构的紧俏预期依然并存。
延布港装船据贸易估算回升至日均200万桶,管道运力全面恢复仍需时日
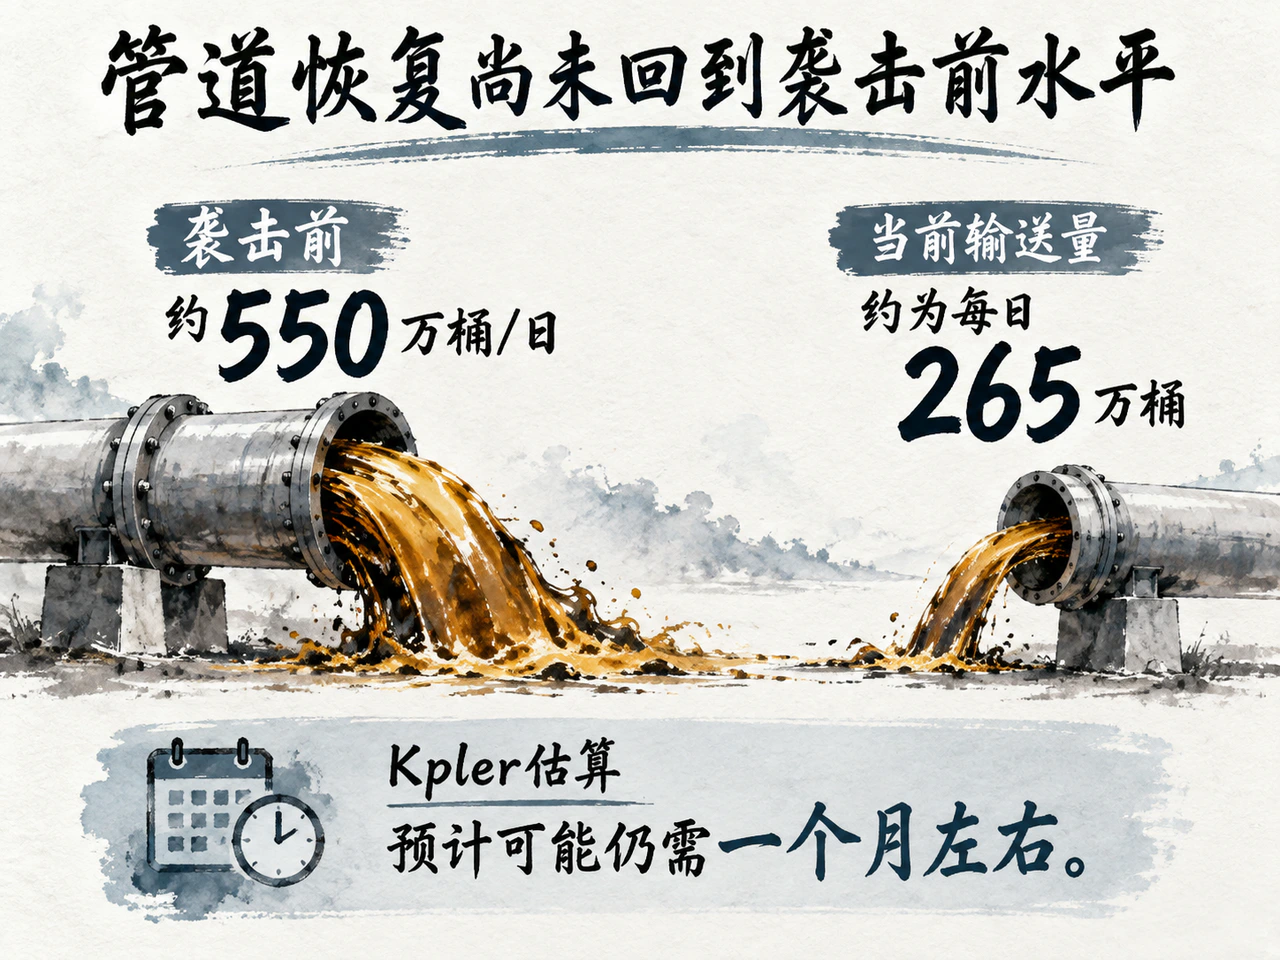
沙特东部通往红海延布港的东西向管道在9月11日遭无人机袭击停运后,已于9月22日重启。路透9月29日报道,沙特已正式恢复延布港原油装船。业内消息显示,沙特阿美已于9月28日晚向亚洲客户下发10月延布装船排期;两名贸易人士估计,延布自上周以来的装船量已回升至每日约200万桶。
该通道的战略价值在于提供了一条绕避霍尔木兹海峡的出口走廊,可将东部油田的原油直接输送至红海出海口。但输送能力的恢复仍受现实制约。根据Kpler估算,该管道当前输送量约为每日265万桶,数日内有望提升至300万至400万桶,而恢复至袭击前约550万桶的水平预计可能仍需一个月左右。通道复航缓解了市场对短期断运的恐慌,但实物供应的平稳化仍有待后续装船与管道提量的持续验证。
美能源部招标出借至多4000万桶战略储备:交货期排在11至12月且认购待观察
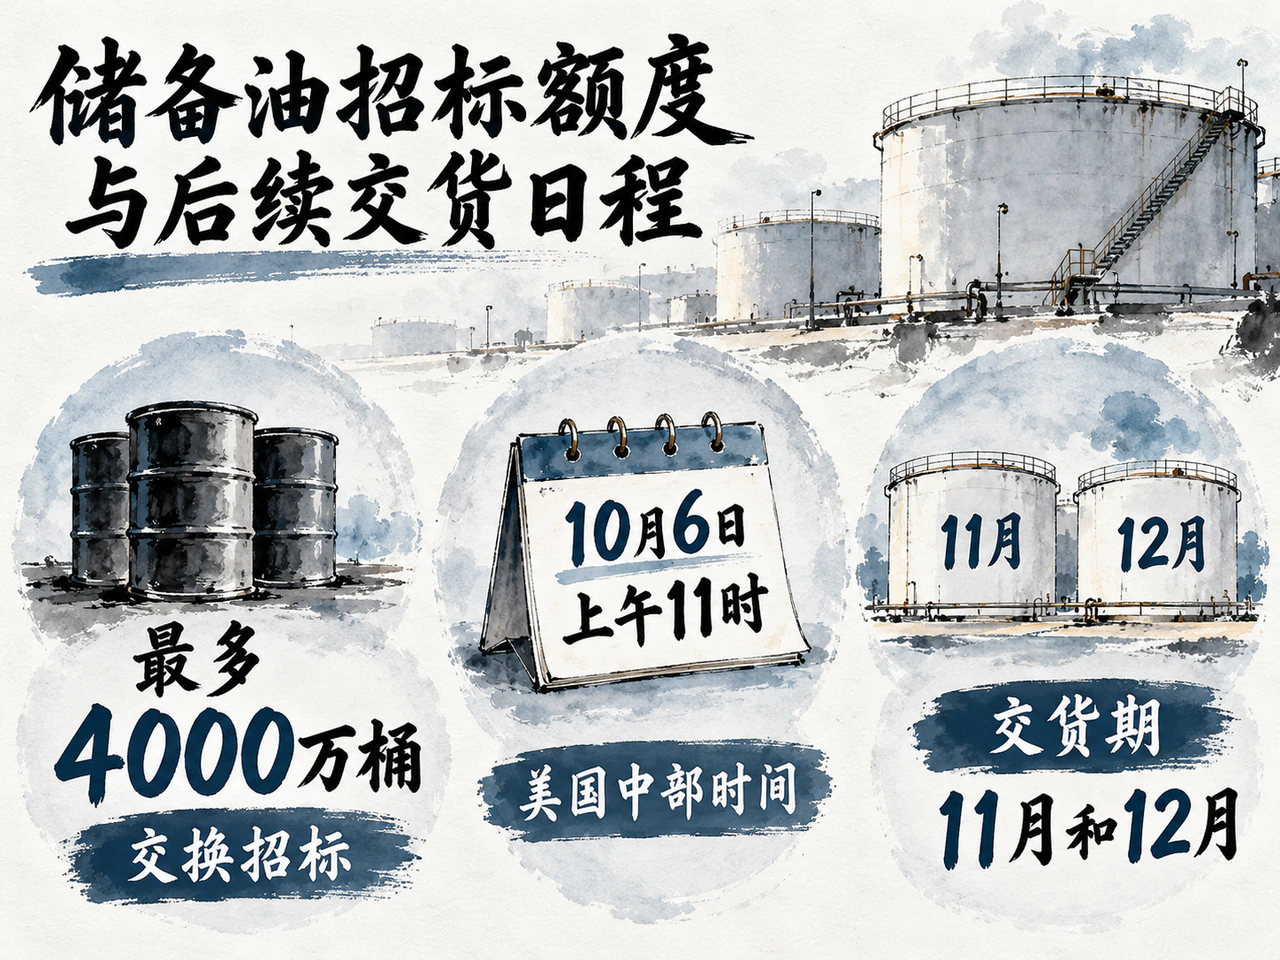
美国政策工具的落地进一步推升了供应改善预期。美国能源部9月29日宣布,就最多4000万桶战略石油储备原油展开交换招标(Exchange Sale)。此举属于此前美国承诺释放1.72亿桶、国际能源署(IEA)成员国合计承诺释放4亿桶既定框架的延续执行,并非在既定计划之外边际新增额度。
本次招标原油来自Big Hill和Bryan Mound储备基地,投标截止时间为美国中部时间10月6日上午11时,交货期安排在11月和12月,参与企业须在后续归还借用原油并附带额外溢额。交付的时间差意味着,这批储备油无法直接弥补当期现货缺口,其核心影响主要在于改善四季度后期的远期可获得供应。
与此同时,招标上限能否全额转化为实际供给,关键取决于企业的实际认购意愿。今年6月美国能源部曾提出出借4000万桶储备油,但当月披露企业仅同意借入约50万桶。结合OPEC+七国在9月6日已决定10月维持既定产量水平不变,当前市场的交易核心是既有通道修复与储备投放落地,而非上游供给政策出现根本性转折。
布伦特近次月盘中价差达7.48美元:陡峭逆价差显示近端供应担忧仍在
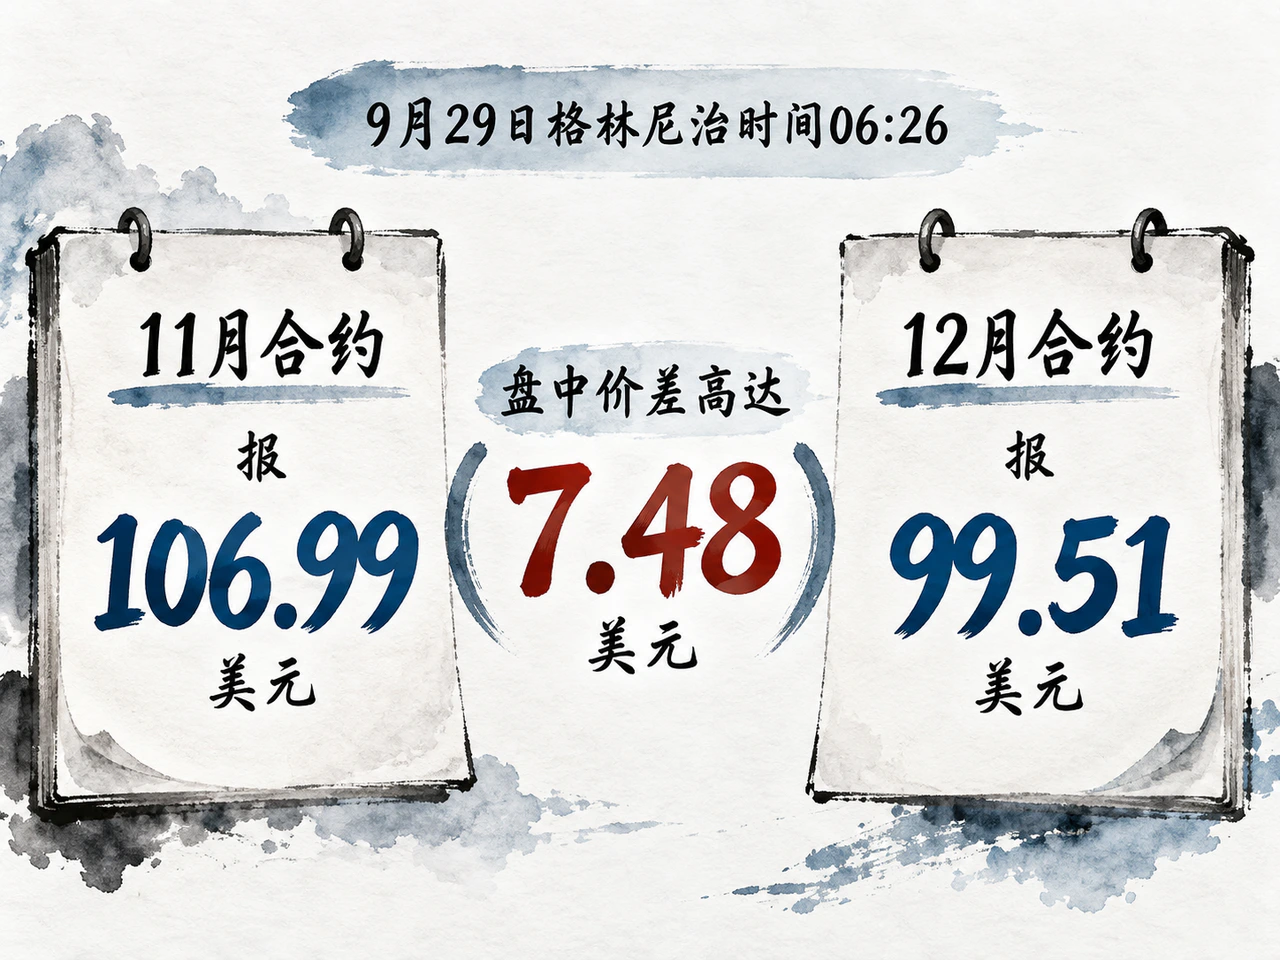
在绝对价格回落的同时,原油期货期限结构依然维持深度逆价差(Backwardation)。9月29日格林尼治时间06:26盘中,布伦特原油11月合约报106.99美元,交易活跃的12月合约报99.51美元,近次月(首行对次行)盘中价差高达7.48美元。这种陡峭的近高远低期限结构显示,市场对近端可供货源的担忧依然明显,通道重启的利好暂未完全抚平近月合约的高溢价。
宏观层面,行情供应商数据显示美元指数当日日收盘上涨约0.17%,对美元计价原油构成温和压制。不过相较于盘面跌幅,汇率波动仅属次要背景,主导行情的仍是实物交付节奏与供需预期。
综合来看,当前油价呈现“绝对价格随风险溢价挤出而走低、期限结构维持近强远弱”的分化格局。后续供需演化重点关注四个跟踪环节:一是延布港装船与管道实际输量能否稳定爬坡;二是布伦特近次月价差是否实质性收窄;三是10月6日美国SPR招标的实际认购与交割落实;四是美国商业原油与成品油库存变动。若物流恢复、近月溢价收窄与库存改善同步得到印证,供应缓解逻辑将更为扎实;反之,若装船出现反复且月差居高不下,近端供应担忧仍将制约油价的回落空间。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…