
2026年10月2日,美国就业报告显著降温,缓解了市场对短期内货币政策进一步收紧的担忧。美股主要指数集体收涨,科技股与小盘股同步参与反弹。然而,早盘由政策预期驱动的美债涨势未能维持到日终:2年期与10年期美债收益率最终分别走高5个和4个基点,黄金亦告收跌。跨资产走势表明,尽管紧缩焦虑有所缓解,但实际利率走高与企业经营基本面分化仍在约束资产估值。外生供给方面,七国集团宣布协调释放1亿桶储备,美国总统随后表态不实施柴油出口禁令,一定程度缓和了能源供应风险;不过欧洲财政压力未退且信用利差走阔,全球金融条件并未整体转松。
9月非农仅增2.9万人缓和紧缩担忧,核心资本品订单维持增长
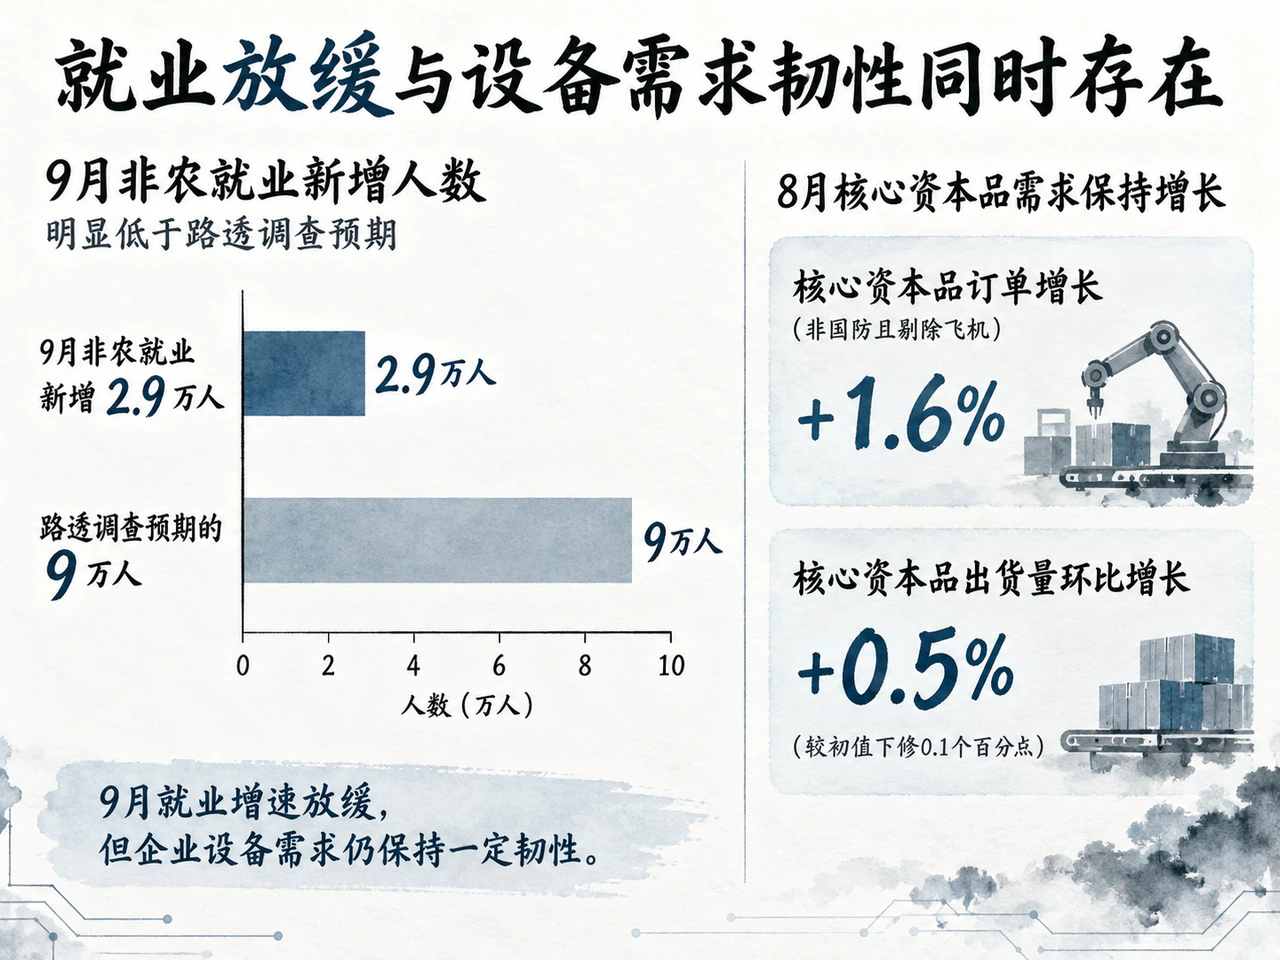
美国劳工统计局10月2日美东时间8时30分公布的数据显示,9月非农就业新增2.9万人,明显低于路透调查预期的9万人;7月和8月新增人数合计下修6万人,修正后7至9月平均每月新增就业约5.1万人。9月平均时薪环比增长0.1%、同比增长3.0%,均低于8月的0.3%和3.1%。招聘与薪资同步放缓,既减轻了劳动力成本推高服务通胀的压力,也削弱了居民名义收入对消费端增长的动能支撑。
失业率由4.1%升至4.2%,但家庭调查显示就业人数增加40.6万人,劳动力人口增加48.5万人,劳动参与率由61.6%升至61.8%,反映失业率微升主因新增劳动力尚未被完全吸纳,并非裁员显著加剧。同时,企业调查中平均每周工时维持在34.4小时,表明劳动力市场整体呈现降温态势而非断崖式失速。
制造业需求端呈现结构性分化。同日公布的8月工厂新订单环比增长0.1%至6635亿美元,符合路透调查预期;7月增幅由0.9%下修至0.8%。其中,民用飞机及零部件订单下降4.3%,对总量形成主要拖累;但非国防且剔除飞机的核心资本品订单增长1.6%,该类资本品出货量环比增长0.5%(较初值下修0.1个百分点)。这表明企业设备投资需求仍具一定韧性,但最终交付状况仍依赖后续实际出货表现。
就业数据为美联储暂缓紧缩提供了依据,但机构对后续路径预期仍存分化。惠誉美国经济主管Olu Sonola认为,招聘乏力、薪资温和及前值大幅下修,使10月继续加息缺乏充分理由;高盛资产管理分析师Lindsay Rosner则维持12月仍可能加息一次的基准判断,并提示若能源价格进一步上行,紧缩节奏或面临提前。
实际利率驱动美债平价曲线上移,高收益级信用利差走阔12个基点
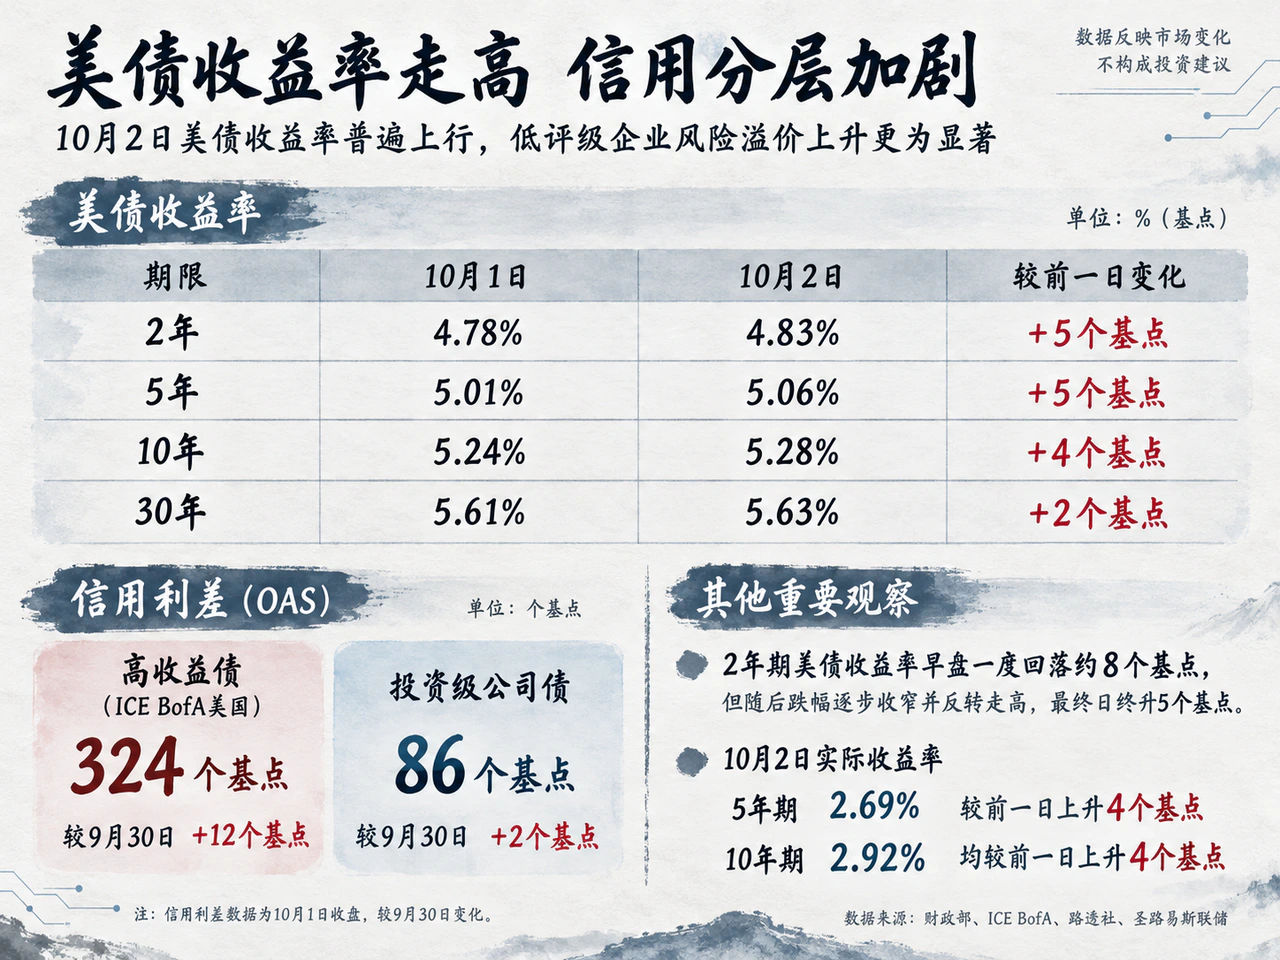
就业报告出炉后,路透报道2年期美债收益率早盘一度回落约8个基点,但随后跌幅逐步收窄并反转走高。美国财政部同口径日度平价收益率曲线显示,各期限收益率较10月1日全面抬升:
| 期限 | 10月1日 | 10月2日 | 日变化 |
|---|---|---|---|
| 2年 | 4.78% | 4.83% | +5个基点 |
| 5年 | 5.01% | 5.06% | +5个基点 |
| 10年 | 5.24% | 5.28% | +4个基点 |
| 30年 | 5.61% | 5.63% | +2个基点 |
短中端收益率升幅偏大,10年与2年期美债利差由46个基点微幅收窄至45个基点。财政部数据显示,10月2日5年期与10年期实际收益率分别为2.69%和2.92%,均较前一日上升4个基点;圣路易斯联储的10年期盈亏平衡通胀率则连续两日持平于2.36%。这表明美债收益率日终反弹主要由实际利率上行推动,通胀补偿预期并未扩大。
信用市场同样显示出融资环境的成本压力。截至最新公布的10月1日收盘数据,ICE BofA美国高收益债期权调整利差较9月30日扩大12个基点至324个基点;投资级公司债利差扩大2个基点至86个基点,低评级企业所需风险溢价上升更为显著。基准利率与信用利差的同步走高,使再融资成本面临双重抬升。
一级市场融资渠道则显现评级分化。BondbloX的10月2日晨报披露,DNB Bank成功发行7.5亿美元6年期(第5年末可赎回)高级非优先债券,发行收益率为5.904%,较初步指引收窄22.5个基点。高评级金融机构仍能实现良好的一级市场定价,但这一局部流动性并未传导至广谱低评级发行主体。
美股全线反弹买盘扩散,硬件重挫与车企分化凸显基本面差异
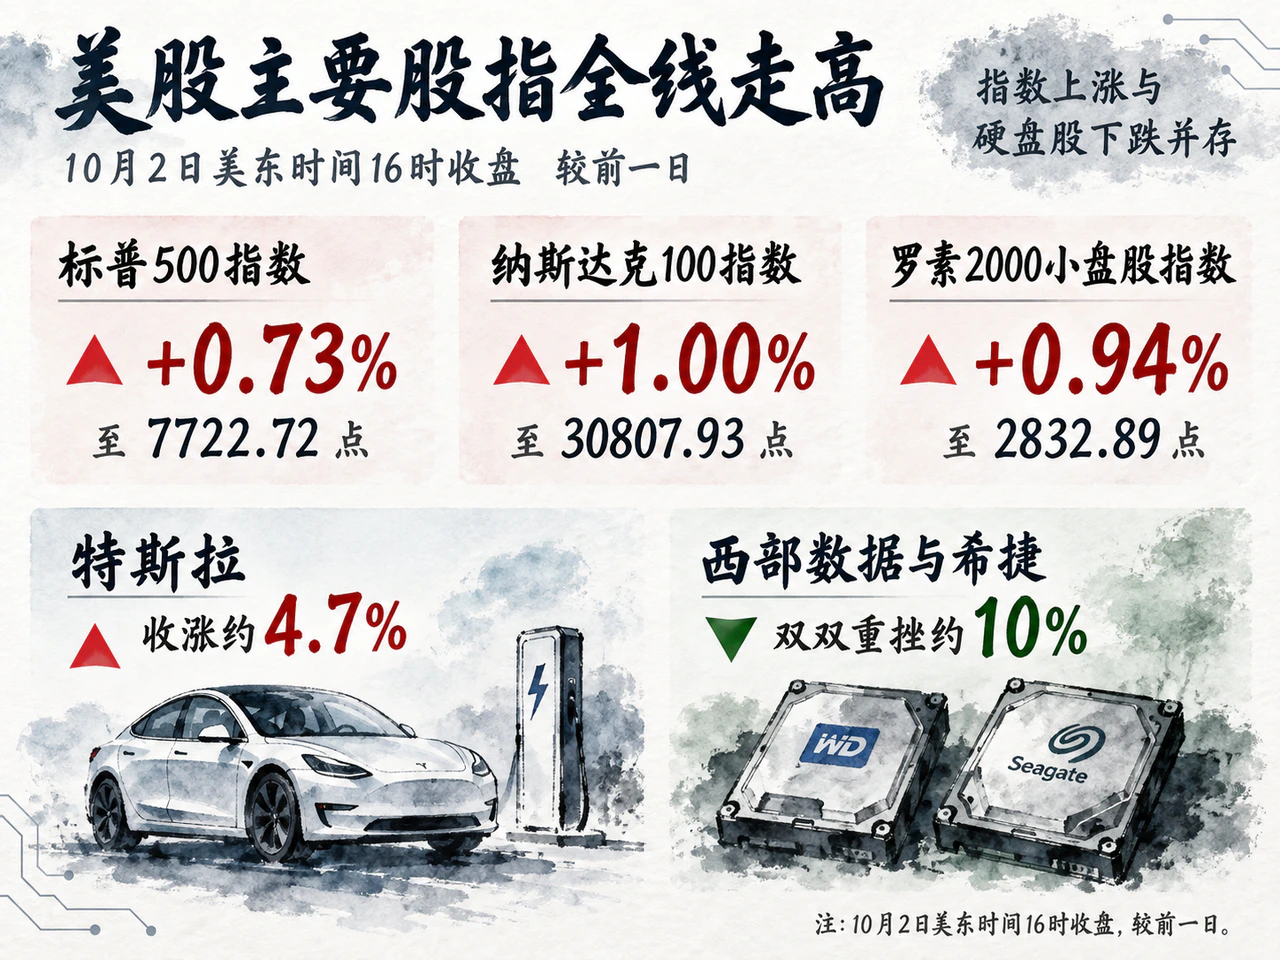
10月2日美东时间16时收盘,美股主要股指全线走高:标普500指数上涨0.73%至7722.72点,纳斯达克100指数上涨1.00%至30807.93点,道琼斯工业指数上涨0.49%至51176.96点,罗素2000小盘股指数上涨0.94%至2832.89点。市场恐慌指数VIX回落1.08点至15.31,买盘扩散显示反弹并非仅由大型科技股主导。
但市场内部广度依然分化。路透统计显示,纽约证交所与纳斯达克上涨家数虽多于下跌家数,但标普500成分股中触及52周新高与新低的家数分别为11只和20只,纳斯达克市场则为57只对224只。全天市场成交量为169.3亿股,略低于过去20个交易日172.8亿股的均值水平。
板块与个股基本面呈现显著分水岭。特斯拉第三季度交付汽车486532辆,超出CNBC报道的461100辆预期,股价收涨约4.7%,带动标普500可选消费行业上涨1.4%;但该交付量仍低于上年同期的497099辆,且公司指出盈利表现仍取决于平均售价、成本与汇率等综合变量。
英伟达收涨约1.3%,CNBC报道摩根士丹利重申其为半导体首选股,强调非头部云厂商需求持续向好。此外,据Investing.com转述彭博报道,博通相关融资银团开始筹集约600亿美元,支持Anthropic等企业采购AI芯片及基础设施。但在美债收益率上升背景下,科技股上涨主要依托产业逻辑展开。
同处AI基建链条的存储硬件股大幅承压。路透报道,因市场传出东芝计划在2027财年内将AI数据中心机械硬盘产能翻倍的消息,西部数据与希捷双双重挫约10%。虽然摩根士丹利认为即便计入扩产至2028年供需仍可能偏紧,花旗亦指出磁头与盘片介质供应将约束产能扩张,但中远期竞争加剧与定价权稀释担忧主导了当日行情。
消费板块同样走向分化。耐克于10月1日盘后公布的2027财年第一季度财报显示,单季收入同比下滑4%至112.1亿美元(不及预期的113.3亿美元),全年收入预期面临高个位数百分比下滑,拖累其股价10月2日收跌约3.6%。
G7释储1亿桶缓和供应担忧,实际利率上行打压黄金收跌
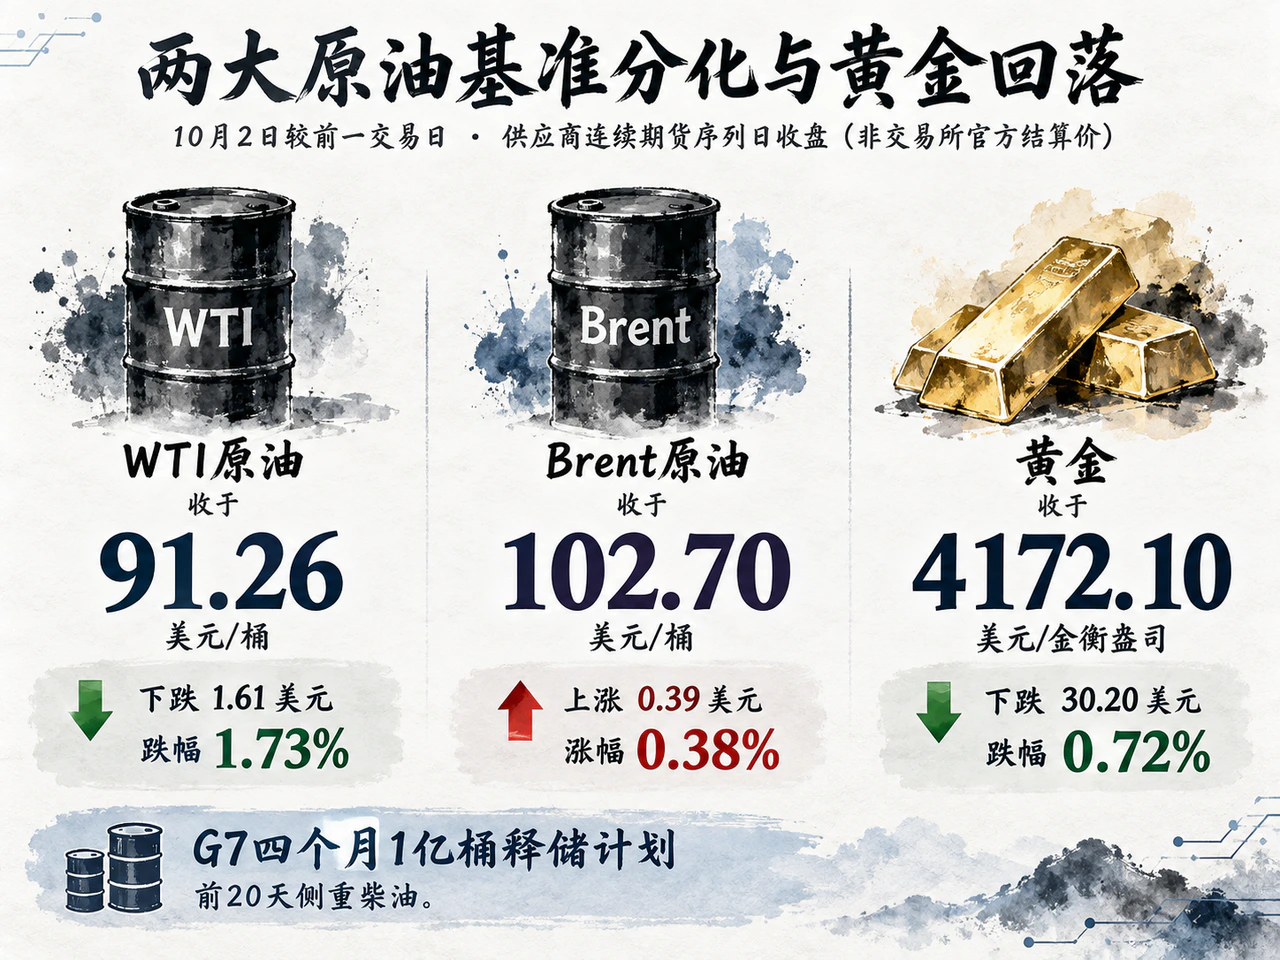
商品行情方面,10月2日供应商连续期货序列日收盘数据显示,WTI原油收于91.26美元/桶,下跌1.61美元(跌幅1.73%);Brent原油收于102.70美元/桶,上涨0.39美元(涨幅0.38%),两大原油基准走势分化(该序列为供应商日收盘口径,非交易所官方结算价)。
消息面上,路透报道七国集团同意通过国际能源署协调,在四个月内联合释放1亿桶石油及成品油储备,并将相当比例的柴油释放集中在最初20天,各成员国承诺在成员国之间不实施能源产品出口限制。美股收盘后,《国会山报》报道美国总统表态不会实施柴油出口禁令,为能源市场带来进一步政策缓和信号。机构对供给前景仍存分歧:巴克莱强调即期原油较远期仍具显著溢价,将第四季度Brent均价预测上调20美元至115美元/桶;凯投宏观则认为,若中东物流运输持续恢复,新一轮释储或推动市场转入温和过剩状态。
贵金属方面,黄金连续期货序列日收盘报4172.10美元/金衡盎司,较前一交易日下跌30.20美元(跌幅0.72%)。美元指数供应商日收盘微跌0.17%至101.924,表明金价回落并非由美元升值引起,美债实际收益率上升推高持有无息黄金的机会成本,构成了当日金价的主要压制力量。
法国主权风险溢价处于高位,金融牌照争议与亚洲市场分化
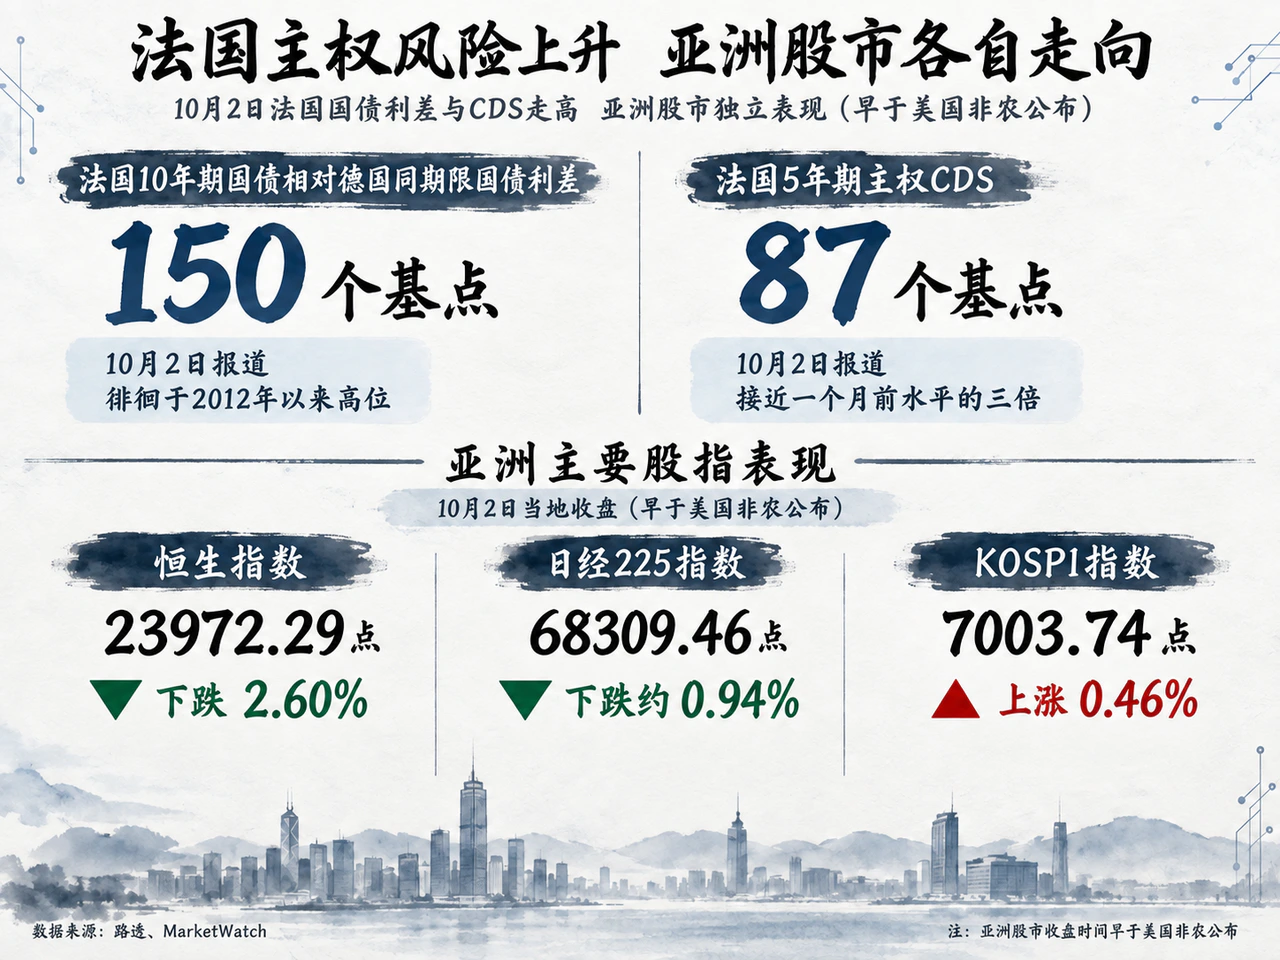
欧洲主权信用压力构成了全球风险偏好修复之外的制约。路透报道,10月2日法国10年期国债相对德国同期限国债利差约为150个基点,徘徊于2012年以来高位;5年期主权CDS约为87个基点,接近一个月前水平的三倍。法国2027年预算提案寻求约540亿欧元的财政紧缩,在议会审议与执行上面临不确定性。彭博报道,三井住友德思资产管理近期结清全部法国国债持仓并转向配置德债与日本短债。不过,同期法国银行额外一级资本(AT1)债券承压程度相对有限,尚不能由主权利差走阔推断银行体系危机。
美国金融监管领域,独立社区银行家协会于10月2日正式起诉货币监理署,对国家信托银行牌照规则发起法律挑战,并诉请撤销Protego的附条件牌照批准,反映出加密资产业务扩张过程中与传统银行体系的合规与监管边界博弈。
亚洲市场方面,因交易时段处于美国非农公布前,市场走势呈现独立性。MarketWatch数据显示,10月2日恒生指数下跌2.60%至23972.29点,日经225指数下跌约0.94%至68309.46点;韩国KOSPI指数上涨0.46%至7003.74点。在产业链映射上,东芝扩产对设备和零部件商构成订单支撑,但对成品端形成潜在竞争,且硬盘扩产不能简单推导至DRAM或HBM等高端存储芯片供给。
中国长假出行数据亦呈现结构特征。交通运输部数据显示,10月2日全国跨区域人员流动量预计为30819万人次,同比增长2.1%;10月1日已报告的实际流动量为32949.5万人次,同比下降1.9%。地区文旅方面,广东省文旅厅测算10月2日全省4A级及以上景区接待游客451.7万人次,同比增长4.9%,线下出行活跃度对相关消费板块收入的传导仍待进一步确认。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…