
10月5日至11日当周,国际原油市场呈现“周初承压回落、周中强劲反弹”的先跌后涨格局,海运交付风险与局部供应扰动重新主导定价,压过了供应逐步恢复的预期。截至10月9日收盘,12月交割的布伦特原油期货收于每桶104.72美元,全周上涨2.4%;11月交割的WTI原油期货收于每桶91.85美元,全周上涨0.8%。布伦特涨幅显著高于WTI,直观反映出全球海运原油供应链所承受的即期溢价压力。截至北京时间10月12日晨,现货与衍生品市场的核心矛盾依然在于:尽管中东更多原油正尝试重新进入流通体系,但关键航道交付的安全性和持续攀升的物流成本仍未稳定。
墨西哥湾停产叠加霍尔木兹通航受阻,油价周中扭转跌势
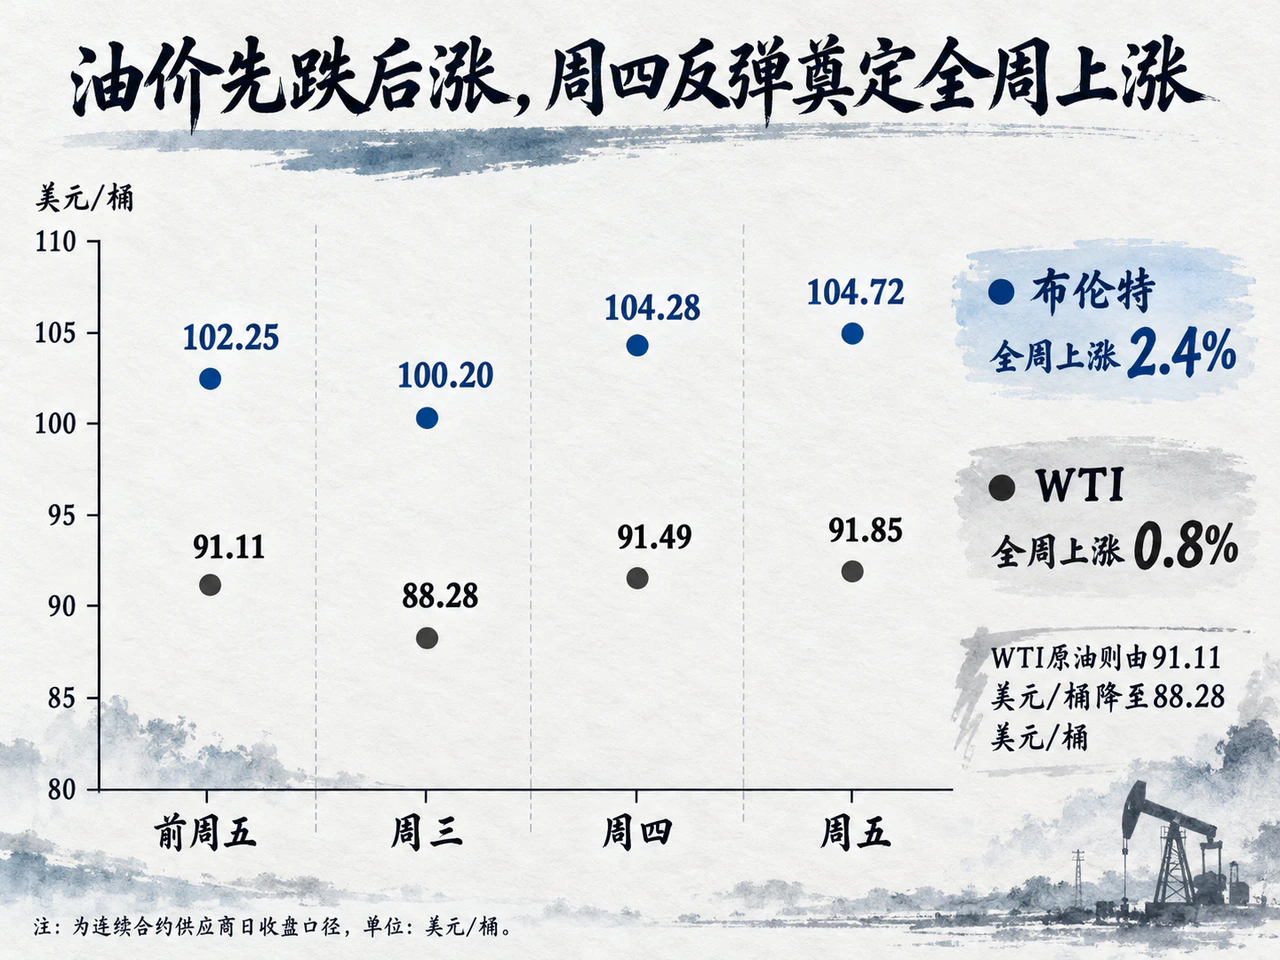
按连续合约供应商日收盘口径,本周前三个交易日油价整体走弱,布伦特原油由前周五的102.25美元/桶下探至周三的100.20美元/桶,WTI原油则由91.11美元/桶降至88.28美元/桶。周四市场迎来关键转折,在多重供给中断共振下,布伦特与WTI分别大幅反弹至104.28美元/桶和91.49美元/桶,奠定全周涨势。周五虽受地缘外交表态扰动早盘一度回落,但最终仍双双小幅收涨。
周内多空因素交织加剧了价格波动。路透社10月9日报道,美国总统特朗普表示,在11月中期选举前不计划对伊朗发动打击,且双方正在开展“富有成效”的讨论。尽管外交缓和预期在周五早盘压低了油价,但波斯湾航运风险与美国近海产能暂停迅速限制了下行空间。路透社援引美国相关主管部门数据显示,截至周四,受飓风Isaias影响,墨西哥湾约130万桶/日的原油产能暂停,相当于当地当时产量的62.9%。
海运受阻已有明确的实物流量印证。据OilPrice援引Kpler数据,霍尔木兹海峡原油运输量从此前的战时高点下滑27%,降至至少1010万桶/日;周二通过海峡的商品运输船数量降至7艘,创7月底以来的单日最低纪录。船对船(STS)转运增加、绕行航程拉长以及保险费用飙升,共同推高了交付成本。对于炼厂买家而言,账面可获取的原油数量与能够按期运抵炼厂的实际数量之间,差距仍然显著。
美国原油去库320万桶,柴油紧平衡拉动炼厂加工需求
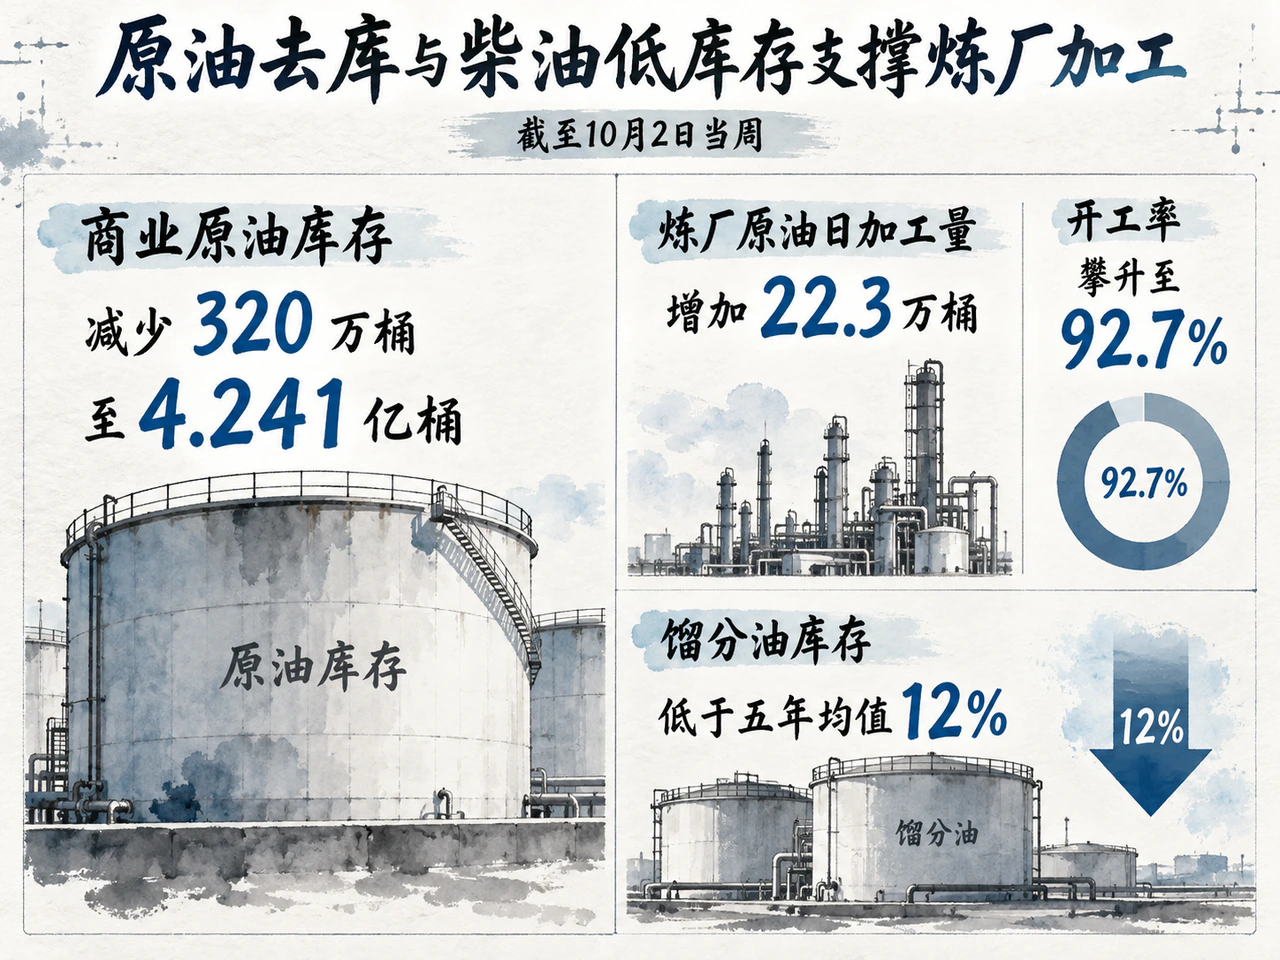
基本面层面,美国能源信息署(EIA)10月7日发布的周度数据显示,截至10月2日当周,美国商业原油库存减少320万桶至4.241亿桶;炼厂原油日加工量增加22.3万桶,开工率攀升至92.7%。炼厂加工负荷提升与原油持续去库,为油价提供了供需层面的扎实支撑。
然而,成品油端呈现出明显的结构性分化。当周美国汽油库存增加40万桶,馏分油库存基本持平;过去四周汽油与馏分油产品供应量分别同比下降0.3%和1.6%。横向对比历史中枢,美国商业原油库存当前仍较五年同期均值高出1%,但馏分油库存却深幅低于五年均值12%。这一数据结构表明,当前的供需紧张主要集中在以柴油为主的中间馏分油领域,并受制于原油与燃料跨区域调配的运输瓶颈。
柴油结构的短缺反向刺激了炼厂的原油采购需求。EIA在10月6日发布的展望中指出,柴油市场持续偏紧正在推升炼油需求,9月美国东海岸馏分油库存低于五年同期均值32%。不过,边际供给缓解预期在周内同步浮现:路透社10月9日援引消息人士称,中国在国庆假期短暂放缓后将恢复成品油出口,这有助于缓解全球燃料市场的紧俏状态。
EIA上调四季度布油预期至105美元,近端逆价差折射去库压力
衍生品曲线上,近月合约大幅升水远月的结构依然凸显。Seeking Alpha本周报道,布伦特原油期货维持近高远低的逆价差(Backwardation)结构。这一形态与即期交货的高风险密切匹配:在物流与地缘存在不确定性的背景下,可立即交付的现货被赋予更高溢价,而远期合约则计入了后续海运改善与停产减少的空间。
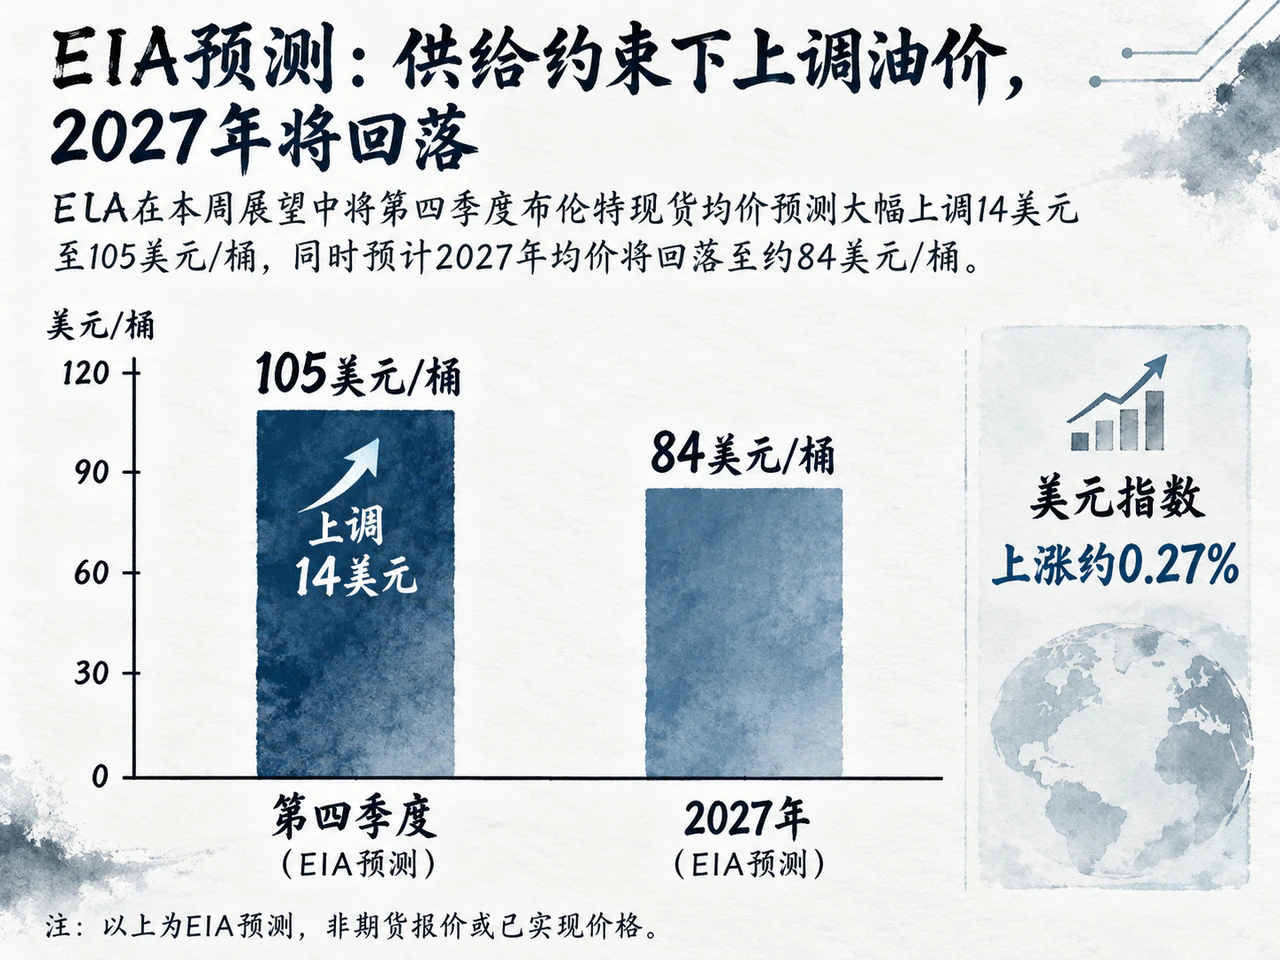
EIA在本周展望中将第四季度布伦特现货均价预测大幅上调14美元至105美元/桶,同时预计2027年均价将回落至约84美元/桶。其核心依据是,中东停产规模已由8月的约580万桶/日降至9月的约480万桶/日,绕行管道和船对船转运正在逐步扩大出口,但第四季度仍将有约450万桶/日的产量受到限制。全球库存平衡表方面,EIA估算三季度全球石油库存日均去化190万桶,并预计四季度继续保持每日70万桶的去库幅度。供应恢复节奏足以压制远期中枢,但短期内尚不足以迅速重建全球库存缓冲。
在供给决策与宏观金融层面,OPEC+七国于10月4日决定在11月继续维持9月要求的产量水平,使得当期供给变化主要取决于实际装运、航运流通以及复产节奏。本周金融环境亦现分化:美元指数全周上涨约0.27%,美国10年期国债收益率下降4个基点。国际油价在美元走强背景下依然收涨,表明实体供应链中断与即期交付风险在当期定价中占据主导地位。
后市演进需紧密跟踪四个关键观测点:第一,霍尔木兹海峡通行量与海运费率是否同步改善,决定运输溢价能否平稳回落;第二,墨西哥湾风暴后的装置复产速度,决定短期停产对美湾原油供应的扰动时长;第三,美国馏分油库存变动与炼厂开工率的持续性,检验燃料短缺对炼厂原油需求的支撑强度;第四,中国成品油出口恢复与中东原油实际装运能否持续,检验远期供应改善预期的兑现力度。若海运通航反复受阻且燃料库存维持低位,近端价格仍具强劲支撑;若船流与复产同步顺利兑现,本周重新抬升的溢价则将面临挤压与回吐。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…