
2026年10月12日至2026年10月18日,全球金融市场在能源涨价、消费动能放缓与AI投资回报重估的交织影响下显著分化。截至北京时间10月19日晨的全周交易数据显示,WTI原油大涨10.41%,美国10年期国债收益率全周下行15个基点,而纳斯达克100指数下跌5.49%;长端美债领涨债市,美股科技板块持续回调,能源与金融板块则相对抗跌。
美国通胀数据偏强与长端美债收益率回落同步出现,反映出市场定价重心的迁移:能源成本上升既推高表观物价,也直接挤占居民其他消费支出。债券市场开始更多交易高成本与高利率对经济增长的拖累,股票及信用市场则转向审视企业融资负担、盈利兑现能力与现金流质量,不同行业和信用资质之间的表现差距随之拉大。
美国9月CPI同比升至3.7%,燃油账单挤压核心零售增长
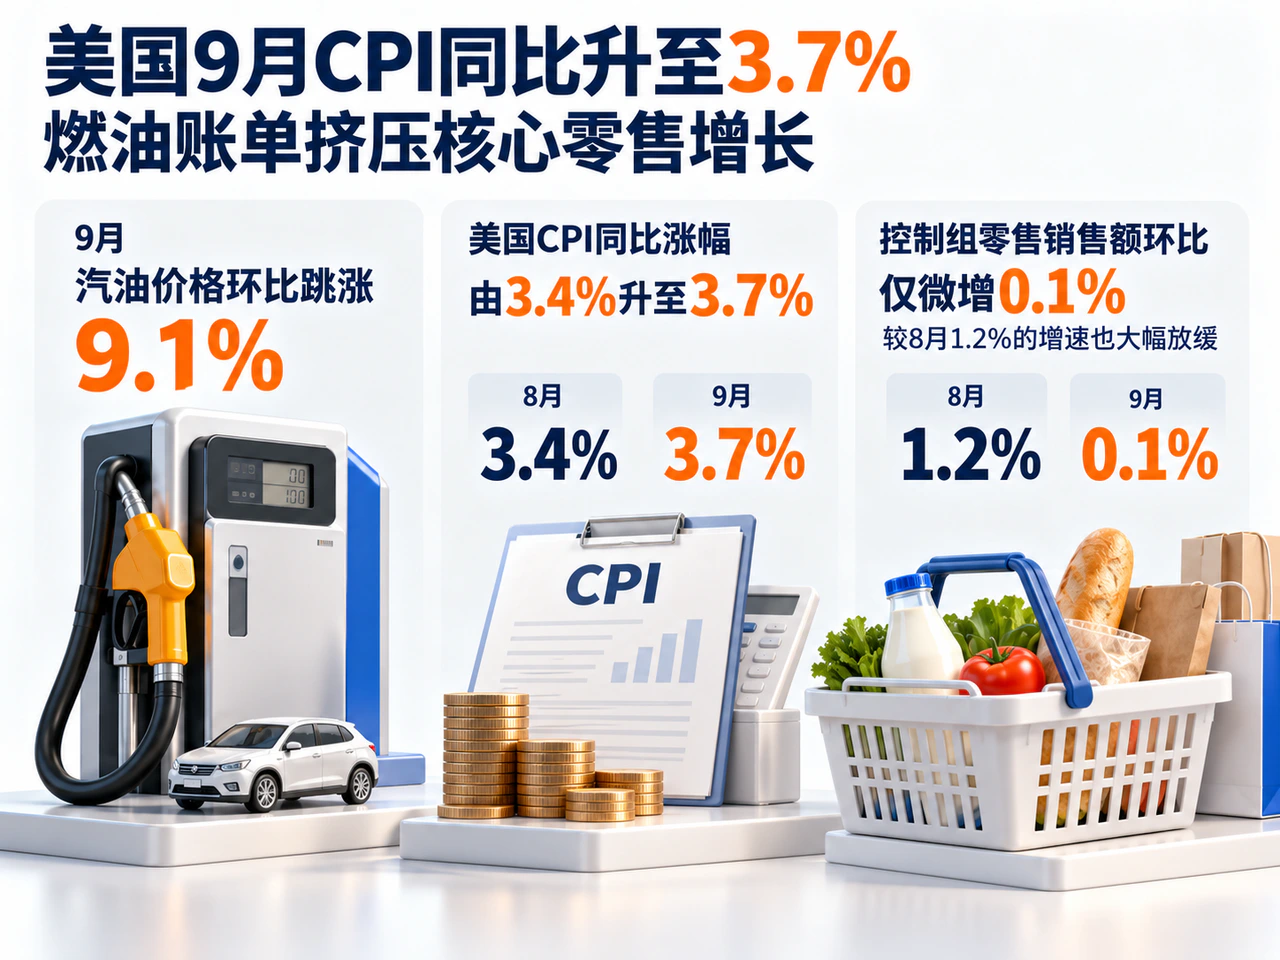
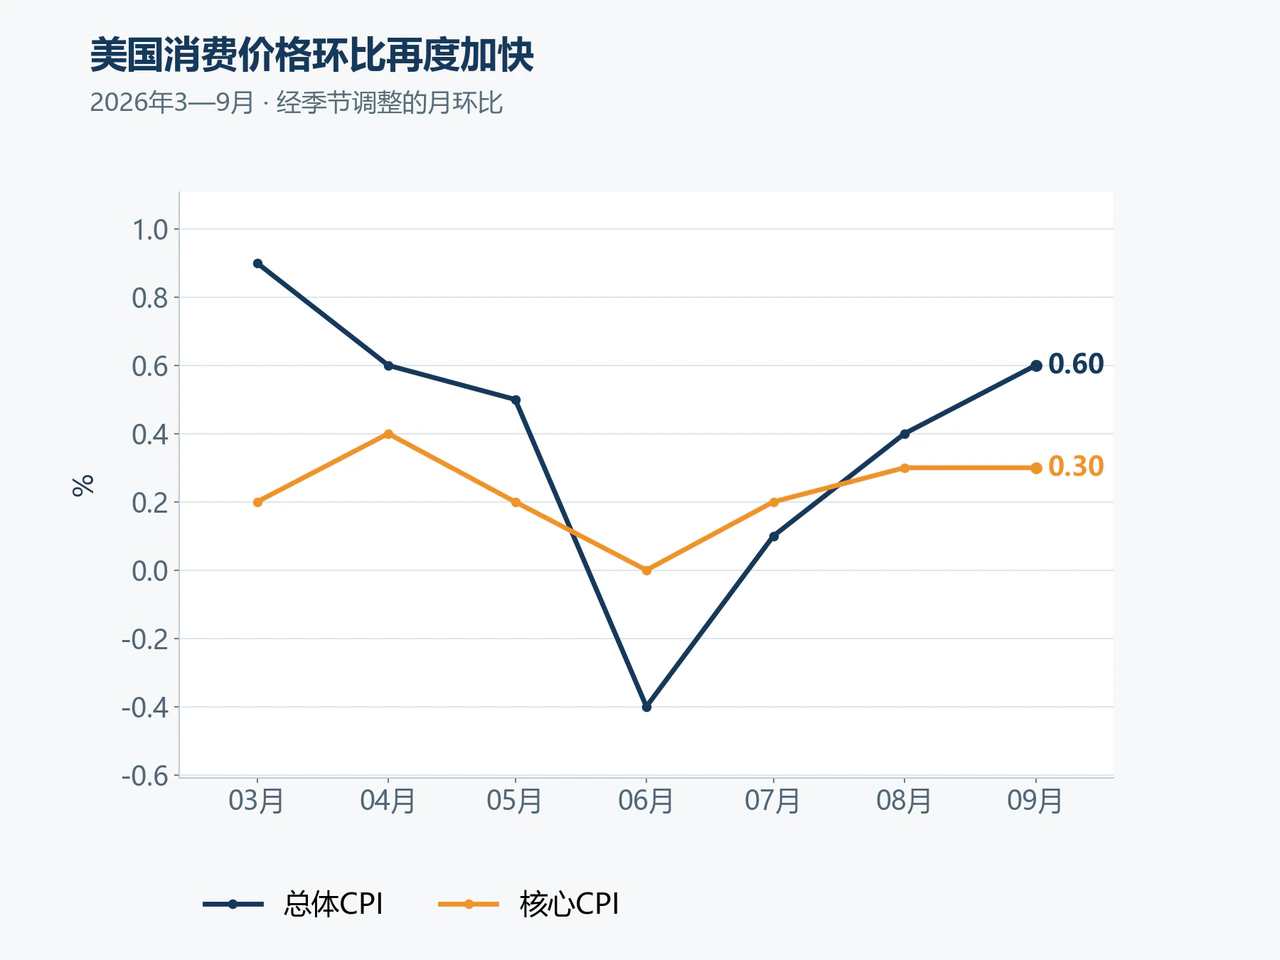
上周公布的美国9月物价与零售数据清晰展现了能源涨价向经济各环节的传导。9月美国CPI经季节调整环比上涨0.6%,高于8月的0.4%,同比涨幅由3.4%升至3.7%。其中汽油价格环比跳涨9.1%,拉动了当月总体CPI过半涨幅。剔除食品和能源的核心CPI环比上涨0.3%,高于市场预期的0.2%,同比涨幅由2.4%升至2.6%,住房及部分服务价格持续上行,表明企业和居民面临的成本上升已超出燃料本身。
生产端的成本上行更为急促。9月最终需求PPI环比上涨1.3%,同比涨幅达6.3%;分项中,最终需求商品的能源价格环比大涨10.8%,运输与仓储服务价格上涨3.4%。燃料采购与物流费用同步攀升,中下游企业能否顺畅向终端转嫁成本,将直接决定后续的消费物价走势与企业利润率。
能源涨价对居民实际消费能力的侵蚀已在9月零售数据中显现。当月美国零售销售环比增长0.8%,表面上远超FactSet调查预期的0.3%,但该数据未经价格调整,仅加油站销售额便环比激增6.4%。剔除加油站后,零售销售额环比仅增长0.2%;直接计入GDP消费估算的控制组零售销售额环比仅微增0.1%,不仅低于0.3%的市场预期,较8月1.2%的增速也大幅放缓。随着更多家庭预算流向燃油账单,其他商品支出的边际动能明显减弱。
目前稳健的就业市场仍为居民收入提供缓冲。截至10月10日当周,美国初请失业金人数为19.9万,较前周修正值19.8万基本持平,企业裁员规模维持低位。牛津经济研究院(Oxford Economics)经济学家Michael Pearce预计,第三季度美国消费支出按年率仍将增长3.3%,但他也指出,高物价将在假日购物季前削弱居民支出动力。三季度的累计增长与9月的边际走弱并存,意味着四季度企业盈利预期将更取决于自身的定价能力与消费者的收入承受力。
10年期美债收益率下行15个基点,高收益债利差走阔显露信用分化
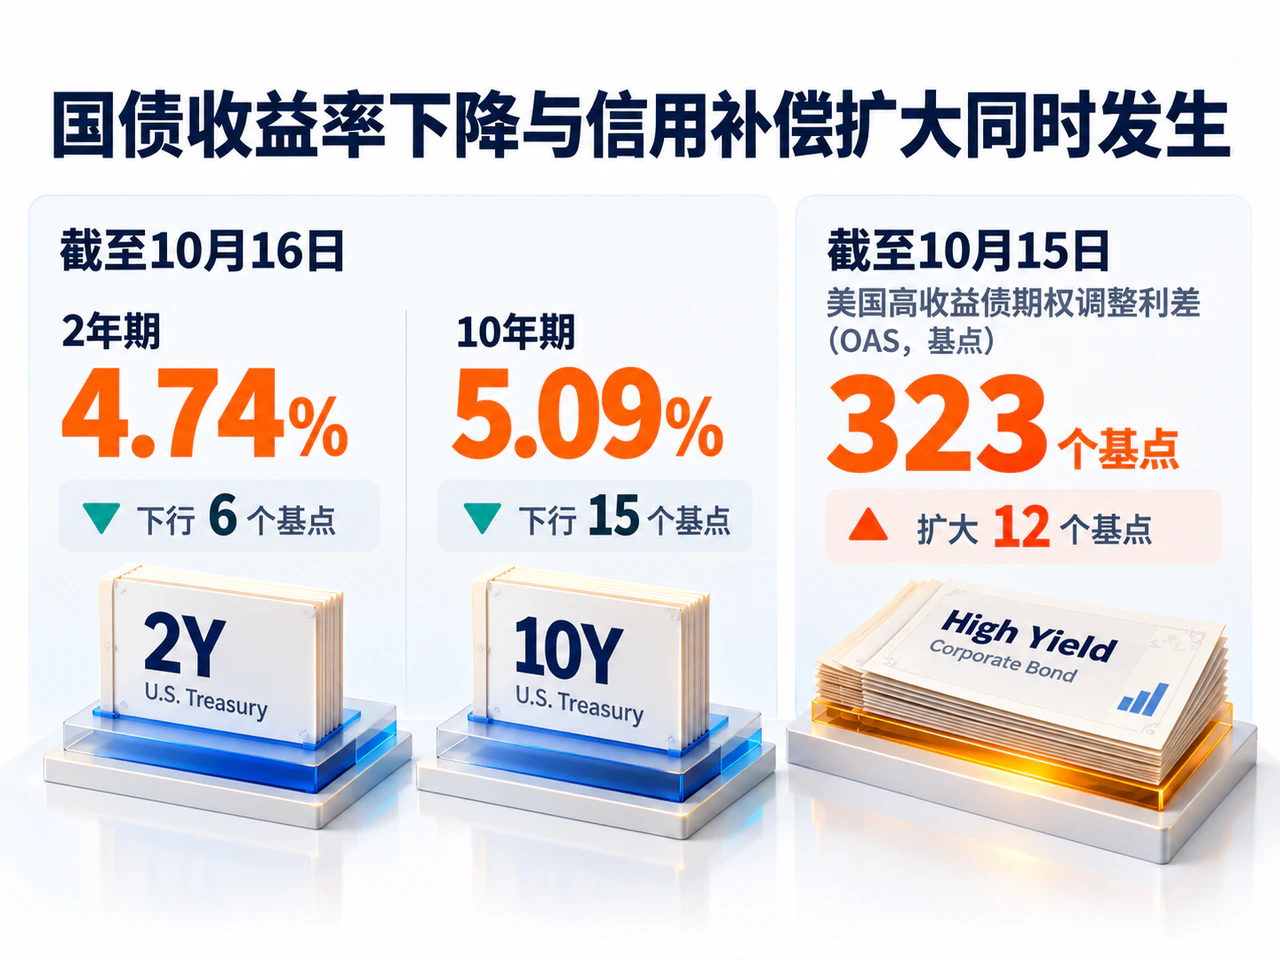
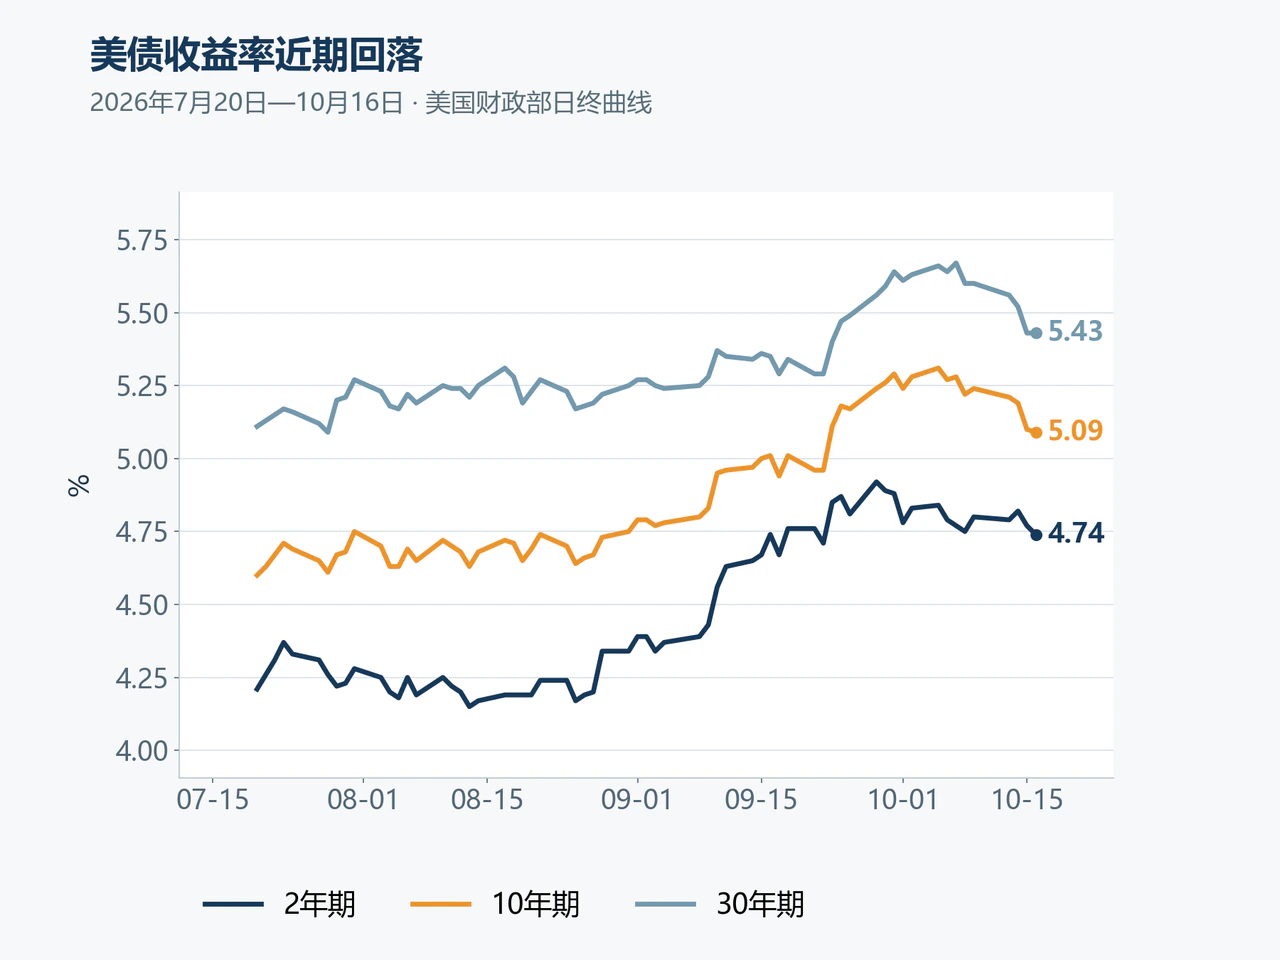
利率市场对增长前景的担忧盖过了短期通胀读数,推动美债收益率曲线呈现“牛市趋平”。按美国财政部同口径日终曲线,截至10月16日,2年期美债收益率收于4.74%,较10月9日下行6个基点;5年期收于4.89%,下行13个基点;10年期收于5.09%,下行15个基点;30年期收于5.43%,下行17个基点。10年期与2年期美债利差由44个基点收窄至35个基点。
从周内演进看,长短端美债对基本面信号的反应节奏并不相同。2年期美债收益率受通胀及货币政策路径预期扰动,周三一度升至4.82%,随后方才回落;而长端美债对增长和融资压力更为敏感,周四当天10年期收益率即下行9个基点,贡献了全周大部分降幅。
拆解利率结构可见,长债收益率回落主要由实际收益率下行驱动。美联储H.15数据显示,截至10月15日,10年期通胀保值国债(TIPS)实际收益率由10月9日的2.91%降至2.78%,下行13个基点;同期10年期名义收益率由5.24%降至5.10%,下行14个基点,两者之差所反映的通胀补偿近似值仅收窄1个基点。《华尔街日报》10月15日报道指出,投资者开始更加关注高借贷成本对经济前景的影响,避险买盘推动美债与德国国债收益率同步回落。
短期供给暂歇也配合了美债的配置需求。Penn Mutual资产管理在10月12日的周评中指出,10月12日至16日当周没有附息国债拍卖,而前一周较高的10年期及30年期发行收益率吸引了买盘。不过,短期供给节奏缓和并未改变中期的财政融资压力:美国2026财年赤字达约1.99万亿美元,高于上一财年的约1.78万亿美元,长期债券仍需承接较大的融资需求。欧洲同样面临财政约束,据路透社10月16日报道,法国10年期国债收益率升向4.9%,对德国同期国债利差接近140个基点,预算整顿能力已直接影响其融资成本。
与无风险利率下行相反,低资质企业的信用利差明显走阔。截至10月15日,ICE BofA美国投资级公司债期权调整利差为84个基点,较10月9日仅扩大1个基点;而美国高收益债期权调整利差则扩大12个基点至323个基点。基准利率下行虽改善了长久期债券估值,但较弱发行人需要支付的风险补偿正在上升。
香港美元债市场的融资表现也印证了这种信用分化。10月13日,腾讯完成美元及离岸人民币债券融资,合计折合约57亿美元;其中18亿美元的10年期及20年期美元债,发行利差分别为同期美债加90个基点和115个基点,较初始指引均收窄25个基点。新世界发展则通过交换债券延长到期安排,约1.991亿美元存量本金获提交,拟以约1.891亿美元、2032年到期的新票据承接。优质企业仍能顺畅取得长期新增资金,另一部分发行人则需通过债务管理争取时间。
纳指100全周下跌5.49%,算力债务负担与芯片竞争触发科技股重估
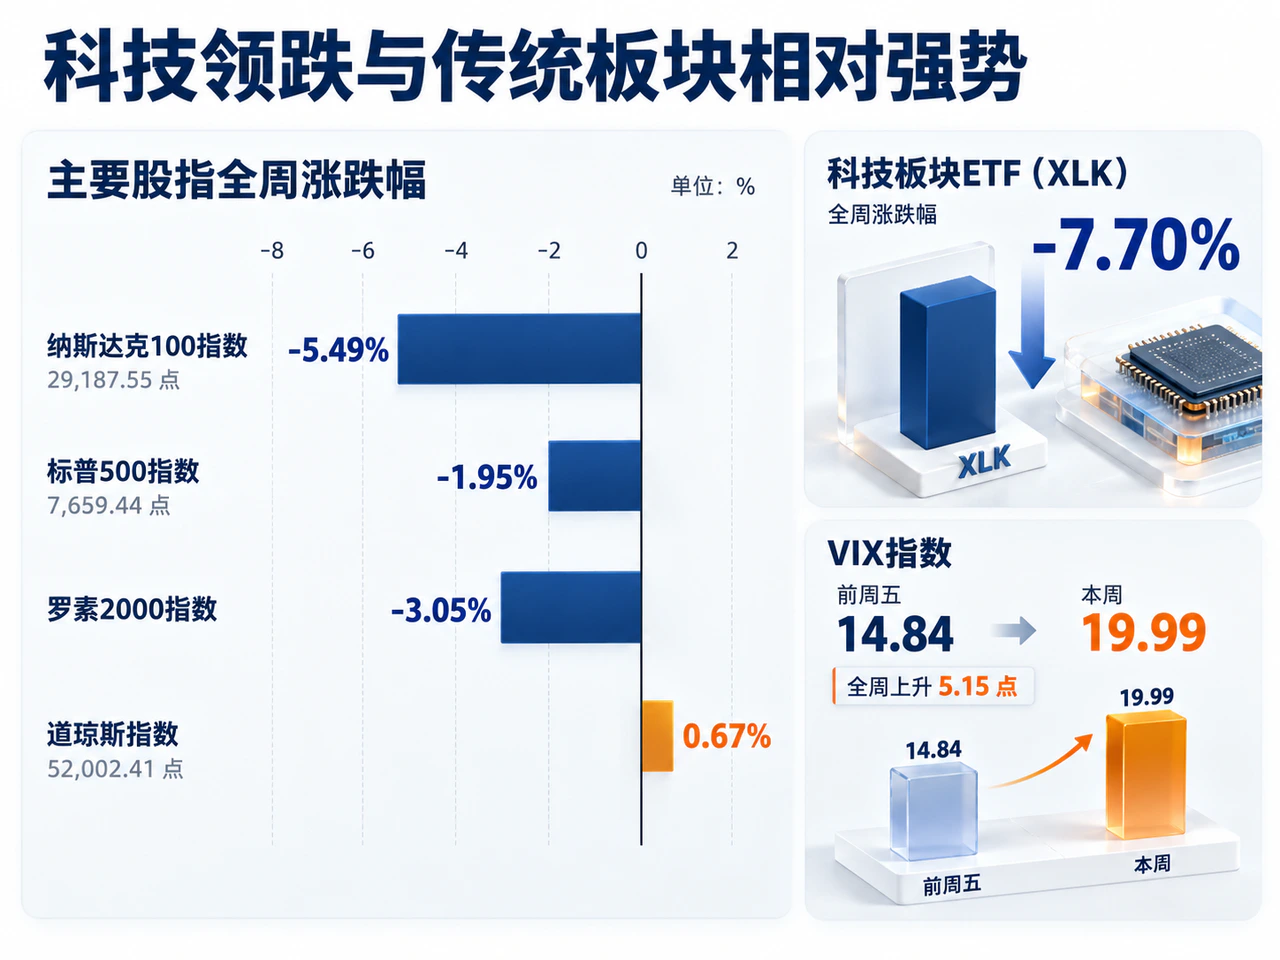
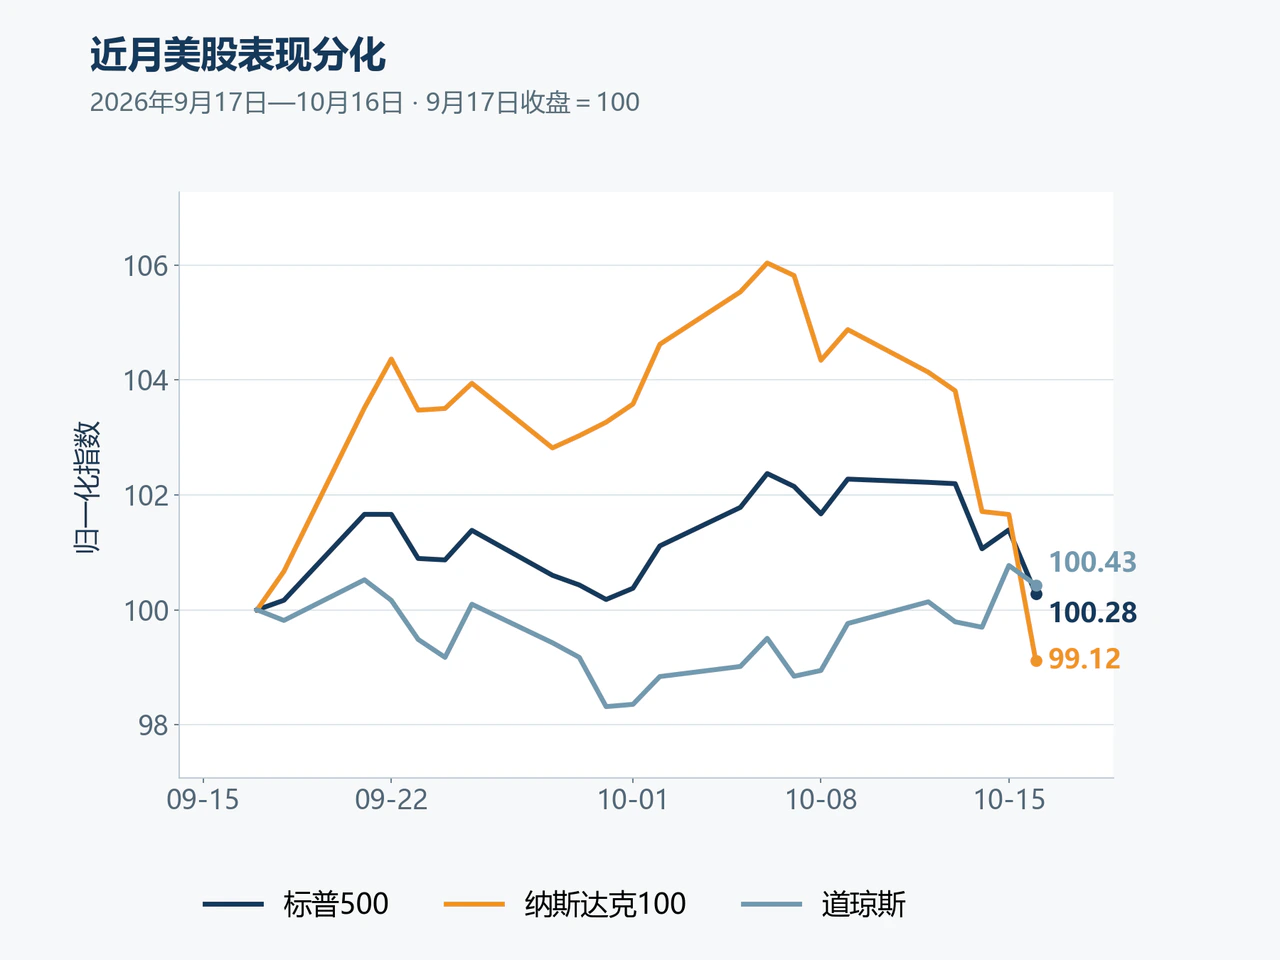
上周美股调整高度集中于科技与AI链条,传统板块则展现韧性。全周纳斯达克100指数下跌5.49%至29187.55点,标普500指数下跌1.95%至7659.44点,罗素2000指数下跌3.05%,而道琼斯指数上涨0.67%至52002.41点。行业ETF表现分化显著:科技板块ETF(XLK)周跌7.70%,能源ETF(XLE)与金融ETF(XLF)则分别上涨4.86%和1.44%。VIX指数由前周五的14.84升至19.99,全周上升5.15点,风险重估在周末前明显加速。
产业竞争加剧与融资负担上升是触发科技板块调整的具体线索。据CNBC于10月13日报道,长鑫存储计划年内推出更强的新芯片,市场对存储行业竞争的担忧升温,美光当日跌逾3%;截至周五,半导体ETF(SMH)全周跌约10%。AI基础设施融资同样受到审视,据CNBC报道,CoreWeave总债务超过510亿美元,其股价全周大跌约25%。算力建设的扩张速度、融资成本与收入兑现时间,正共同制约投资者愿意支付的估值水平。
指数盈利预期的高度集中,使科技股调整更容易向大盘传导。Citadel Securities于10月14日发布、数据截至10月12日的研究估计,标普500指数第三季度每股收益同比增长预期约为27%,其中仅美光与英伟达便占预期盈利增量的36%,前十大贡献者合计占约三分之二。由于少数公司的高增长承载了大部分市场预期,一旦竞争格局或资本开支回报预期生变,便会对指数估值产生较大冲击。
从实际经营看,制造环节的当期业绩依然强劲。台积电10月15日公布,第三季度美元收入达467.2亿美元,同比增长41.2%;新台币净利润为7630.6亿元,同比增长68.7%,并给出523亿至543亿美元的第四季度美元收入指引。晶圆代工环节的盈利增长为AI需求提供了实绩支撑,但二级市场定价同时要求评估高增长的持续期,以及新增投资最终转化为现金流的能力。
美股科技链条的估值压力已沿产业链传导至亚洲市场。上周日经225指数下跌5.37%,而恒生指数仅微跌0.10%。据美联社报道,10月15日韩国三星电子与SK海力士分别下跌9.5%和11.1%,日本东京电子与铠侠分别下跌7.8%和12.3%。半导体、设备及AI投资相关企业对本轮估值重估更为敏感,香港大盘则因行业构成差异而保持相对稳定。
WTI原油大涨10.41%突破100美元,金价受制于利率预期小幅收跌
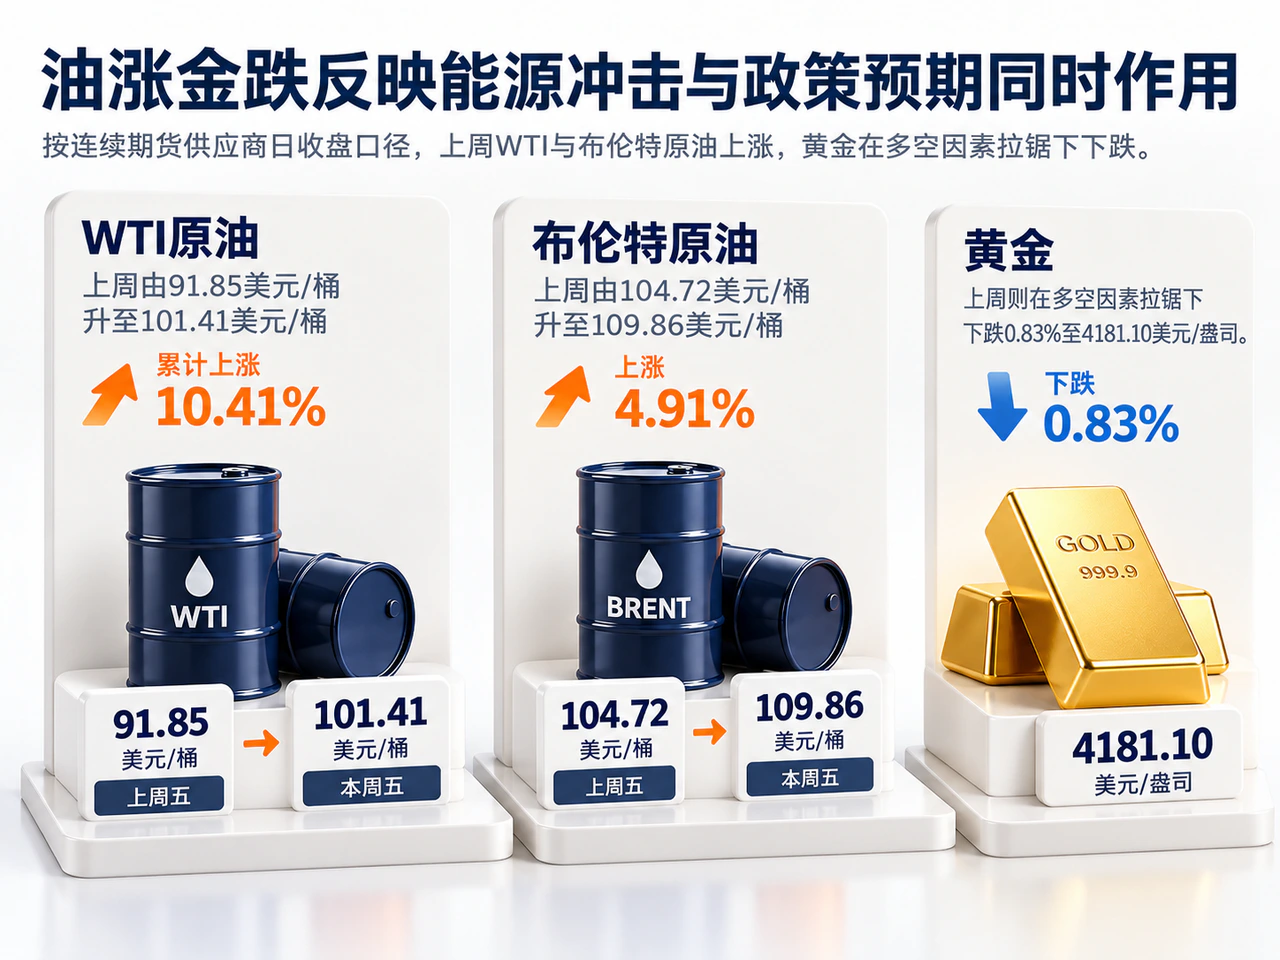
原油市场在供应扰动与地缘风险推动下大幅走高。按连续期货供应商日收盘口径,上周WTI原油由91.85美元/桶升至101.41美元/桶,累计上涨10.41%;布伦特原油由104.72美元/桶升至109.86美元/桶,上涨4.91%。美国飓风停产及去库存直接推动WTI走强,伊朗冲突及海湾航运受阻则继续抬高全球能源交付风险。油价攀升改善了能源企业的收入预期,但令运输、制造和消费行业面临更高的投入成本。
针对供应紧张,主要消费国正加快投放库存缓冲。国际能源署(IEA)于10月15日表示,3月集体行动已释放约3.3亿桶库存,仍有约1亿桶待完成;成员国同意加快剩余释放,并已安排尽快投放超过2000万桶柴油。库存释放有助于增加近期可得供应,但运输和炼油环节的瓶颈仍会影响其向终端传导的速度。
周末的政策动向表明,高企的燃料成本正在促使制裁安排作出调整。美国于10月16日美东周五现金收盘后签署行政令,豁免Graham Act列明的新增俄罗斯相关制裁、限制及关税,但既有其他行政令下的制裁继续有效。据路透社10月18日报道,鲁比奥17日称政府拟用至多60天评估相关措施对经济的影响。由于行政令发布于周五收盘后,这一变化将在随后的交易时段进入定价,实际影响取决于最终增加的供应规模与执行安排。
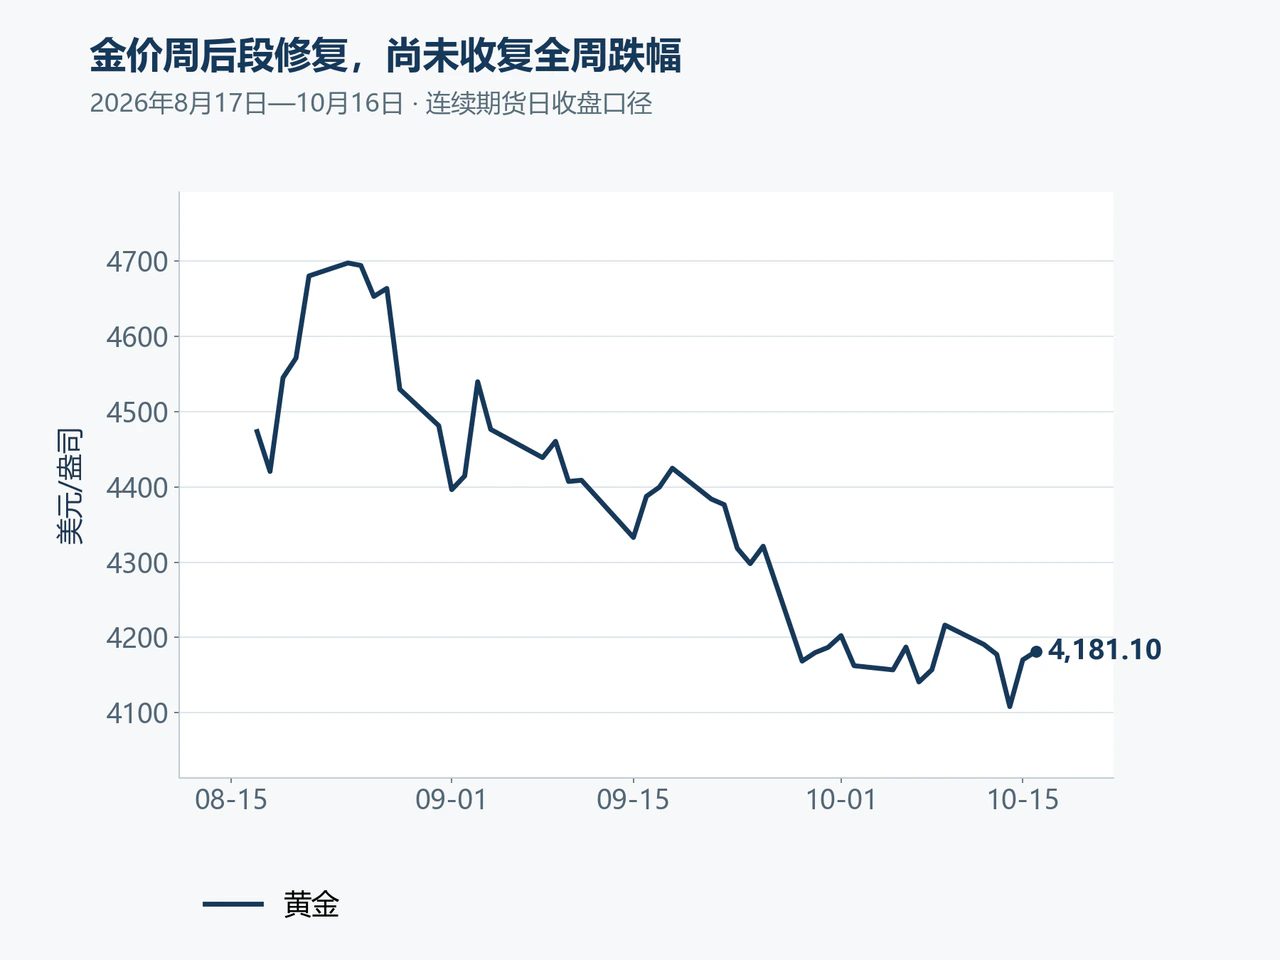
黄金上周则在多空因素拉锯下下跌0.83%至4181.10美元/盎司,同期美元指数下跌0.36%至101.84。金价在周三探底至4107.90美元/盎司后,于周四、周五有所修复。三菱日联金融集团(MUFG)分析认为,周中金价下跌主要受美国通胀超预期及加息定价上升拖累,随后美元与美债收益率回落则为金价提供了支撑。能源冲击虽然提升了市场的防御性配置需求,但也可能延长货币政策维持限制性的时间,两股力量相互制衡,使黄金在后半周的反弹未能完全收复全周跌幅。
中国9月出口同比高增36.3%,上游涨价与居民信贷偏弱制约内需传导
中国上周公布的9月物价数据同样呈现出上游成本与终端需求的温差。9月中国CPI同比上涨0.9%,核心CPI上涨1.0%;PPI同比上涨5.0%,工业生产者购进价格上涨6.9%。分项中,生产资料出厂价格同比上涨6.5%,生活资料价格却下降0.1%。上游价格上涨较快而终端提价能力偏弱,使缺乏议价能力的下游企业面临利润挤压。
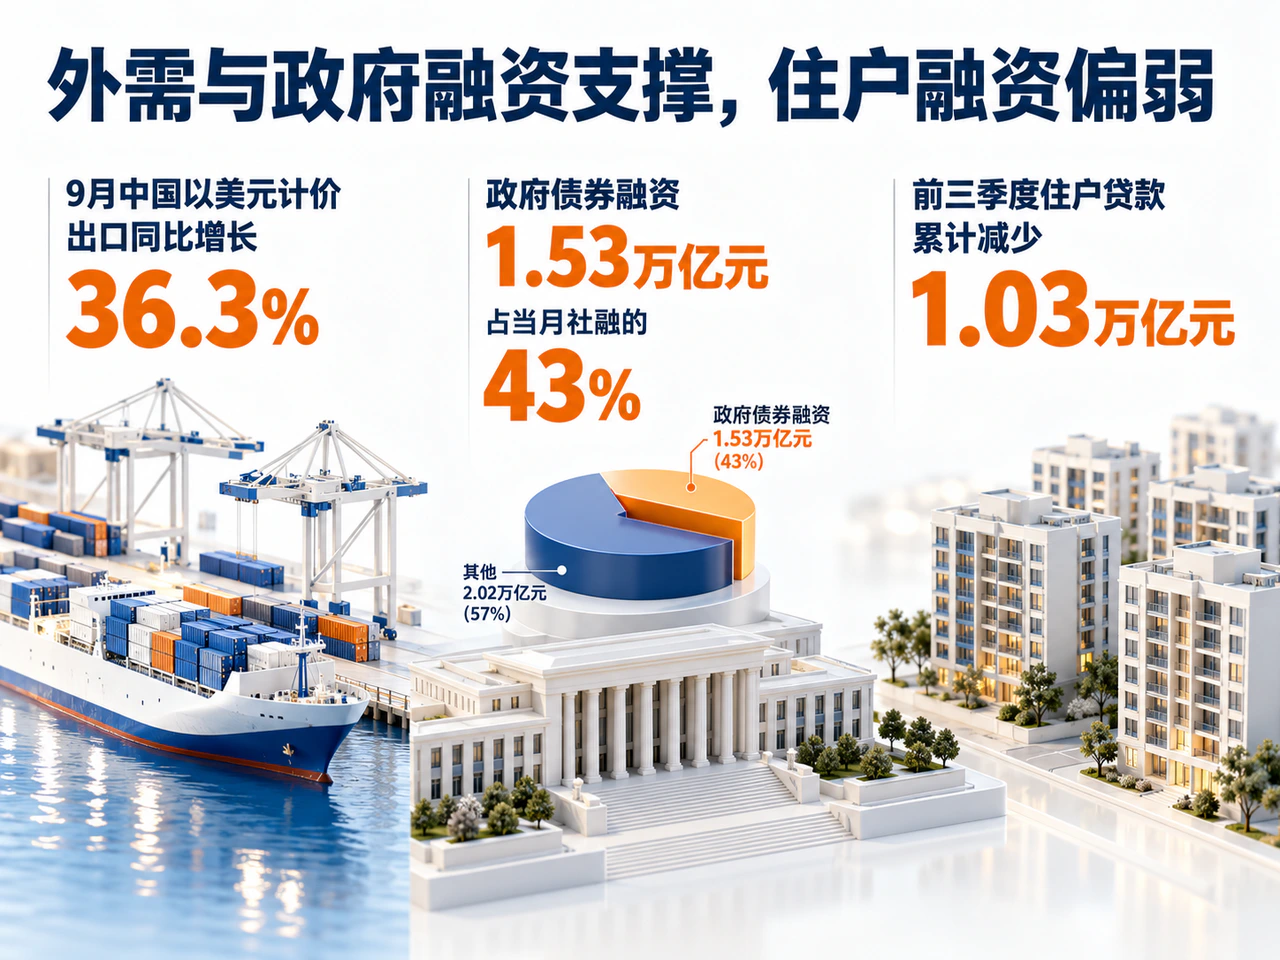
外需继续为经济提供有力支撑。据美联社援引海关数据报道,9月中国以美元计价出口同比增长36.3%,进口增长31.0%,当月贸易顺差约1335亿美元。前三季度半导体、自动数据处理设备及其零部件、汽车出口金额同比分别增长108.1%、54.6%和54.3%。不过,科技投资与汽车出口拉动的高增长,也使相关企业对全球产业周期波动和海外市场准入条件更为敏感。
欧洲汽车贸易规则的调整便体现了这一外部约束。据《卫报》报道,欧盟于10月12日确认将中国混动车年度进口额度限制为35万辆,拟于12月实施、为期四年;但在欧盟境内组装的车辆不受该额度限制。这意味着依赖整车直接出口与拥有欧洲本地生产能力的企业,未来将面临不同的增长空间与调整成本。
国内融资增量则主要由政府债券与直接融资支撑。9月中国新增社融3.55万亿元,其中政府债券融资1.53万亿元,占当月社融的43%;新增人民币贷款1.08万亿元,同比少增2100亿元,前三季度住户贷款累计减少1.03万亿元。政府资金落地能够有效支持项目投资与企业现金流,但在居民融资需求依然偏弱的背景下,财政支持向消费及民间投资传导的效率显得尤为关键。
市场正等待10月19日公布的中国第三季度GDP及9月主要经济活动数据,从中观察消费与投资的实际改善程度,以判断外贸和政府融资的支撑能否扩展至更广泛的企业收入。回看上周全球市场,长债与科技股的走势分化也指向同一核心问题:融资利率下降虽能缓解估值压力,但可持续的增长定价仍需由终端需求、企业利润与现金流共同兑现。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…