
2026年10月19日,美国股市在科技股带动下回升,但美国国债收益率全线上行,黄金回吐早盘涨幅转跌。美国豁免新增涉俄能源制裁及海湾石油供应恢复缓解了能源冲击,但实际利率抬升与信用利差走阔仍在收紧企业融资环境。经历上周回调后,资金重新回流盈利路径清晰的云计算与半导体龙头,同时对依赖高成本举债扩张的算力企业保持谨慎。
截至10月19日收盘,标普500指数上涨0.41%至7690.73点,纳斯达克100指数上涨1.17%至29529.34点,罗素2000指数上涨0.25%至2728.30点,道琼斯指数微跌0.07%至51966.03点。
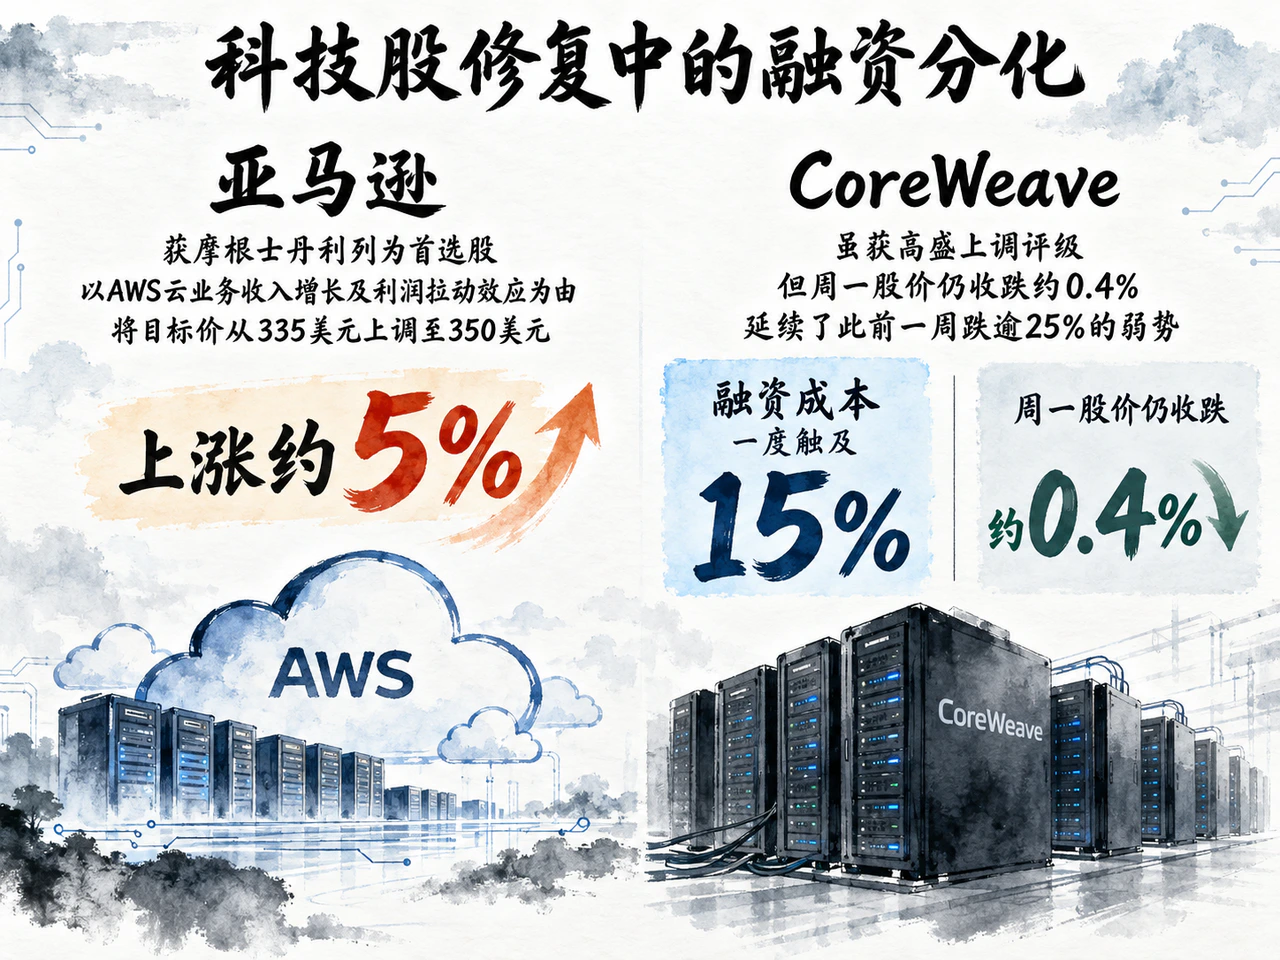
亚马逊涨约5%领跑科技股,CoreWeave债息触及15%凸显AI融资分化
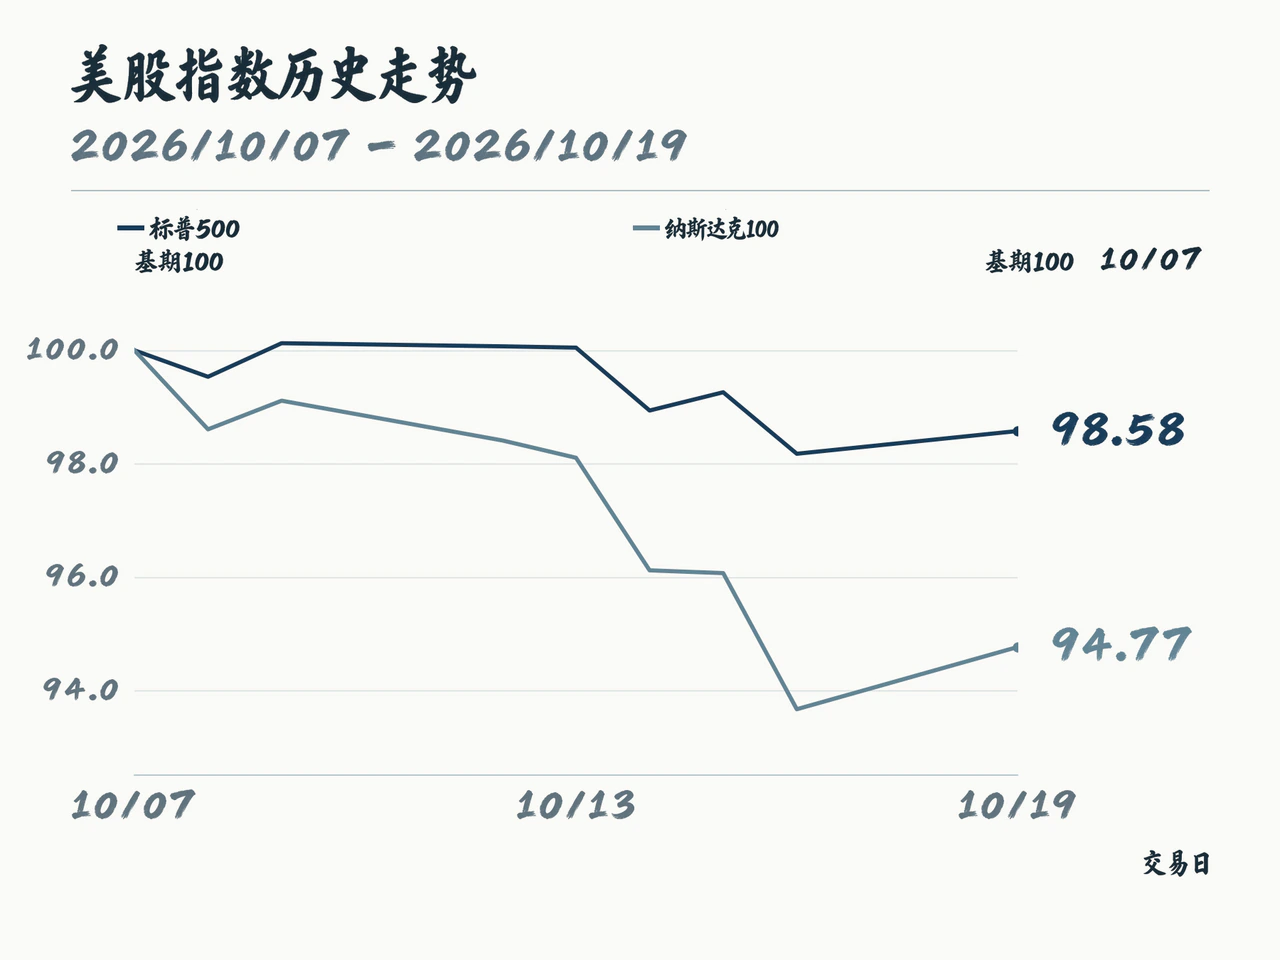
盘面上,科技板块ETF(XLK)周一上涨1.36%,金融板块ETF(XLF)与能源板块ETF(XLE)分别下跌0.83%和0.64%;标普500波动率指数(VIX)由上周五的19.99回落至18.44。不过,本轮反弹仍属前期深跌后的修复——与10月9日相比,纳斯达克100指数与XLK仍分别累计下跌约4.39%和6.45%,VIX也高于当时的14.84。
机构上调评级与盈利预期成为科技股走强的直接催化剂。摩根士丹利将亚马逊列为首选股,以AWS云业务收入增长及利润拉动效应为由,将其目标价从335美元上调至350美元,推动亚马逊当日上涨约5%。摩根大通将英特尔评级由“减持”上调至“中性”,维持85美元目标价,认为其股价回落后风险收益趋于平衡,且经营执行有所改善。芯片板块同步走高,SOXX半导体ETF收涨近2%,英伟达上涨近1.5%。
同处AI产业链,融资模式与资产负债表的差异正拉开企业估值差距。据CNBC报道,算力租赁商CoreWeave虽获高盛上调评级,周一股价仍收跌约0.4%,延续了此前一周跌逾25%的弱势。高盛对该公司合同经济性的看法有所改善,但同时下调了目标价,反映出债务负担与投资回报仍是其估值约束。
债券市场更直观地折射出高杠杆算力企业的融资压力。资产管理机构Muzinich在10月19日的评论中指出,截至10月16日当周,CoreWeave在美元公募债市场的融资成本一度触及15%。在GPU更新、客户收入节奏与借贷成本的共同约束下,扩张越依赖外部融资,新增订单就越需要及时转化为现金回款;现金流充沛的成熟云平台与高杠杆算力提供商,已难以共享同一套估值逻辑。
10年期美债收益率升至5.15%,美国住房景气跌至2012年以来最低
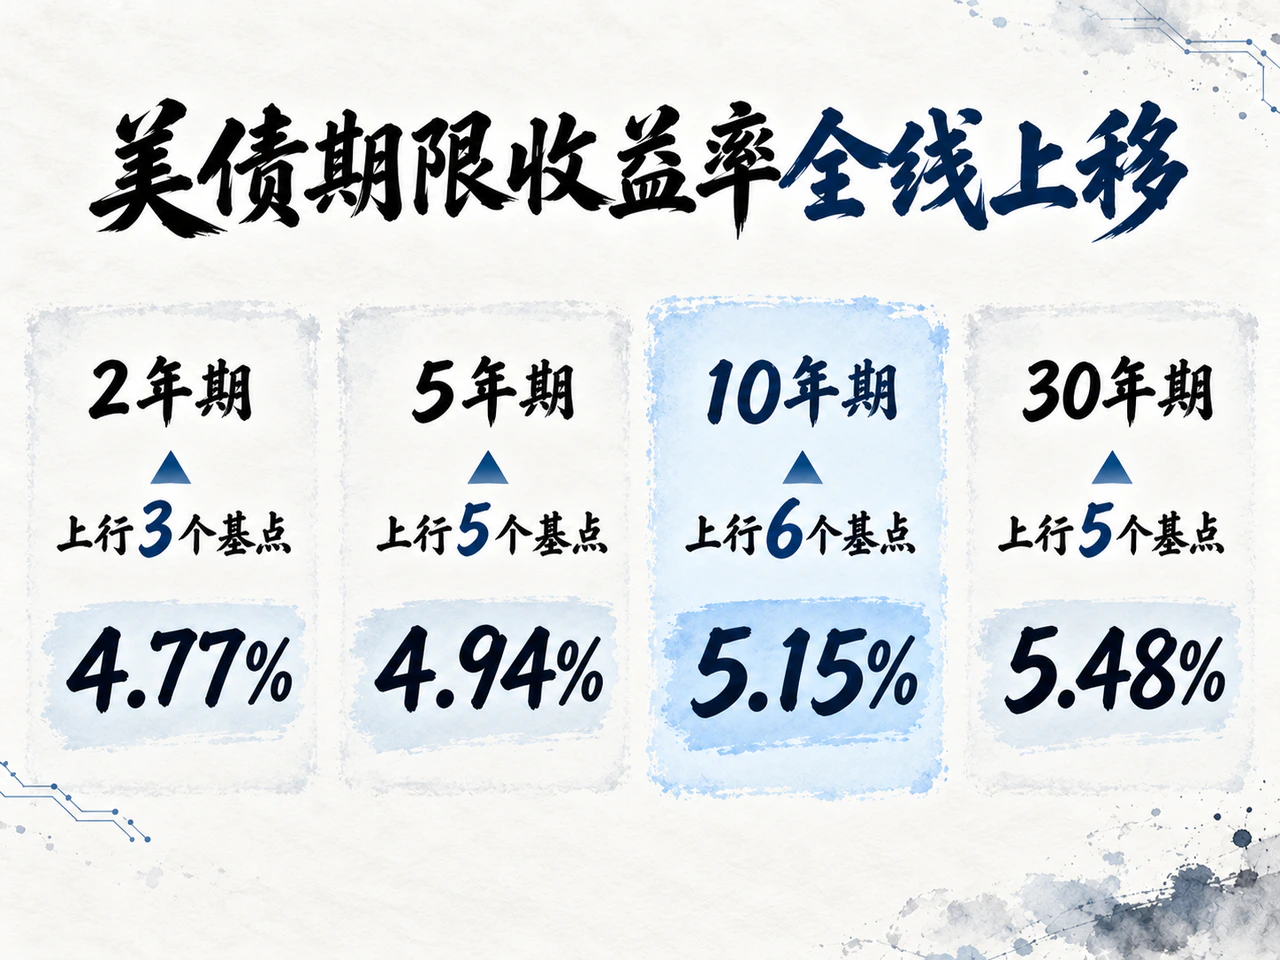
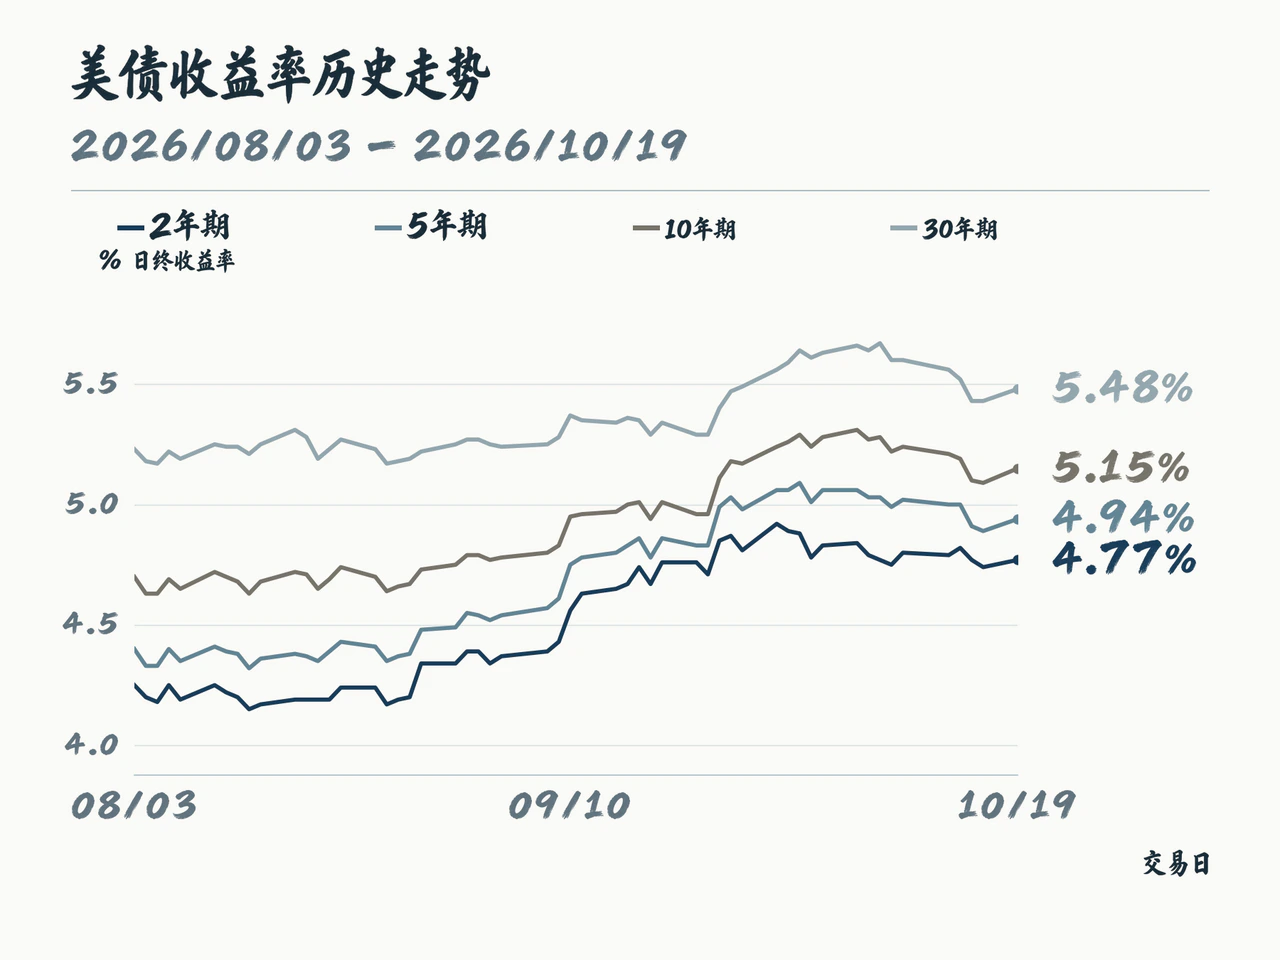
美股风险偏好修复的同时,前期受避险买盘压低的美债收益率全线回升。美国财政部日终收益率曲线显示,10月19日2年期美债收益率较10月16日上行3个基点至4.77%,5年期上行5个基点至4.94%,10年期上行6个基点至5.15%,30年期上行5个基点至5.48%;10年期与2年期利差由35个基点扩大至38个基点,中长端调整更为明显。拉长周期看,10年期收益率在10月9日至16日期间曾从5.24%降至5.09%,2年期同期从4.80%降至4.74%,周一虽双双回升,但仍低于10月9日水平。
当日名义利率的上行主要由实际利率驱动。10月19日,美国财政部10年期实际收益率由2.74%升至2.80%,上行幅度同样为6个基点,名义与实际曲线的简单差值维持在2.35个百分点,加重了远期现金流的折现压力。货币政策方面,道琼斯周一盘中报道指出,市场正在重新评估月底会议的政策取向;BMO利率策略师认为,即便本次会议暂停行动,政策沟通仍须让市场保留对后续加息的预期。
高利率已在住房部门形成显著压力。美国住宅建筑商协会公布,10月NAHB/富国银行住房市场指数由32降至29,为2012年6月以来最低;其中当前销售指数降至33,未来六个月销售预期降至32,潜在买家到访指数降至18。协会指出,近期按揭利率明显高于7%,建筑贷款、材料和柴油成本也在上升,月供增加与建造成本上升同时挤压购房能力与开发利润。调查显示,43%的建筑商选择降价,平均降价幅度为6%,另有65%使用销售优惠,但客流依然走弱。
企业信用市场同样呈现分层。ICE美银高收益债期权调整利差在10月16日升至331个基点,较10月15日扩大8个基点,高于10月12日的311个基点;而投资级债利差在10月15日为84个基点,10月9日为83个基点。较弱资质主体承担的额外风险补偿扩大更为明显,市场对AI企业融资的担忧正处于这一宏观背景之中。
此外,国债供给继续影响长期融资环境。上周公布的美国2026财年(截至9月30日)预算赤字约2万亿美元,高于上一财年的约1.8万亿美元,周一机构分析再次聚焦高赤字与利息负担。持续的融资需求构成长端利率的供给背景,本周三20年期国债续发行和周四5年期通胀保值债拍卖,将分别检验长久期债券及通胀保护需求。
即期布伦特油价回落至117美元,实际利率上行压制金价收跌0.67%
商品市场上,政策豁免与中东实货供应恢复带动现货油价自高位回落。美国总统特朗普于10月16日签署行政令,豁免了相关法律下的新增涉俄税项和多项制裁条款(此前其他行政令下的涉俄制裁继续保留),减轻了俄罗斯能源买家调整采购来源的压力。美国国务卿鲁比奥表示希望用60天评估经济影响,行政令本身规定豁免持续至另行决定。同时,美国能源部长赖特称,海湾石油流量已恢复到冲突前约八成;据彭博报道,即期布伦特周一约为每桶117美元,较一周前回落近16美元。不过,伊朗相关风险仍通过霍尔木兹航运安全和能源运输成本影响市场,出口恢复与运输约束并行。
原油期货在交割月份上分化显著。即将于周二到期的WTI 11月合约周一上涨2.25美元,结算于每桶103.66美元;交易更活跃的12月合约则下跌0.48美元,结算于每桶98.54美元。近月比次月高出5.12美元,反映近期交付仍有较高溢价。布伦特连续期货当日收于每桶109.28美元,下跌0.53%。
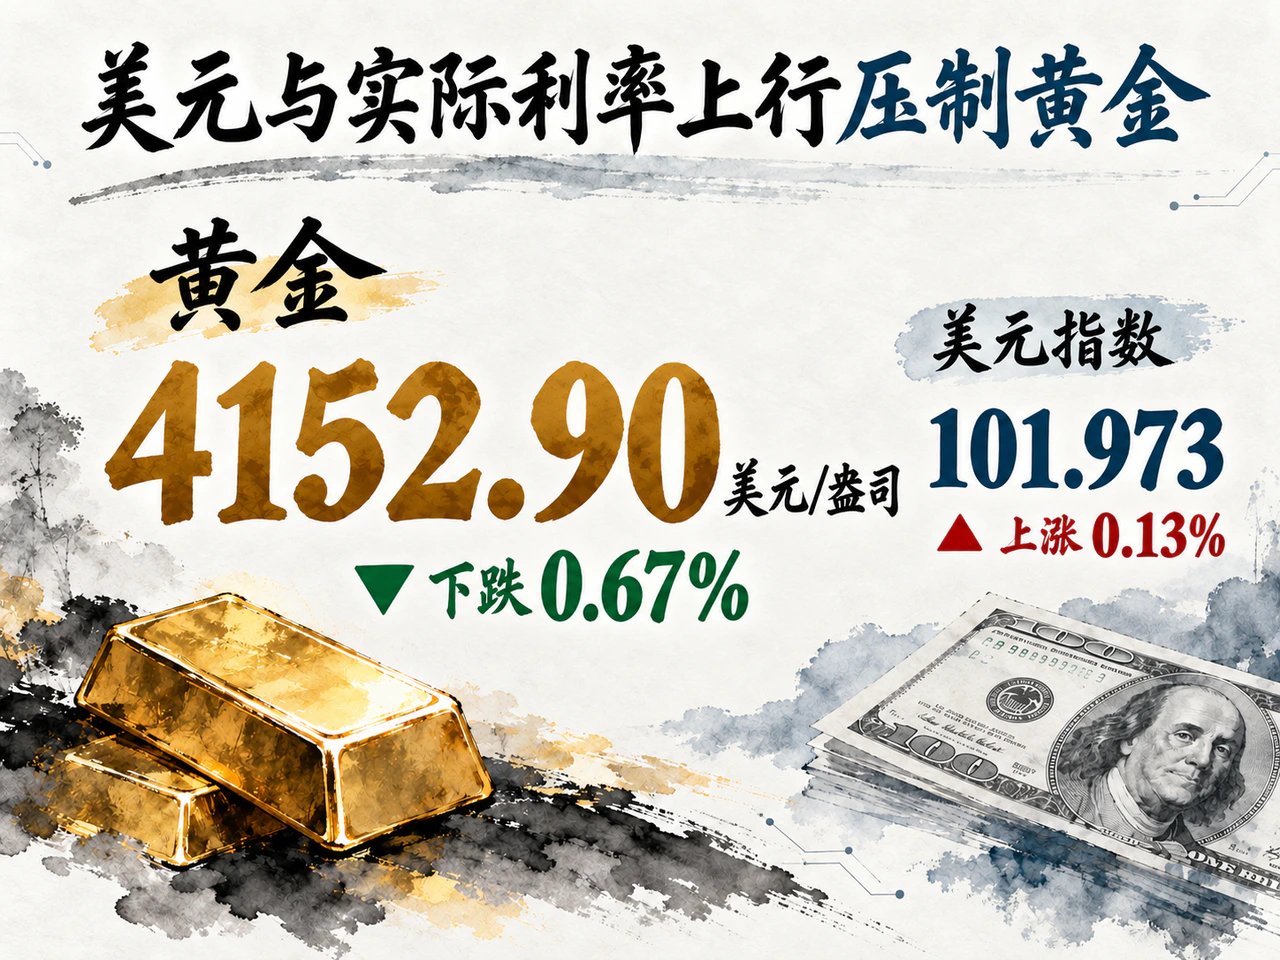
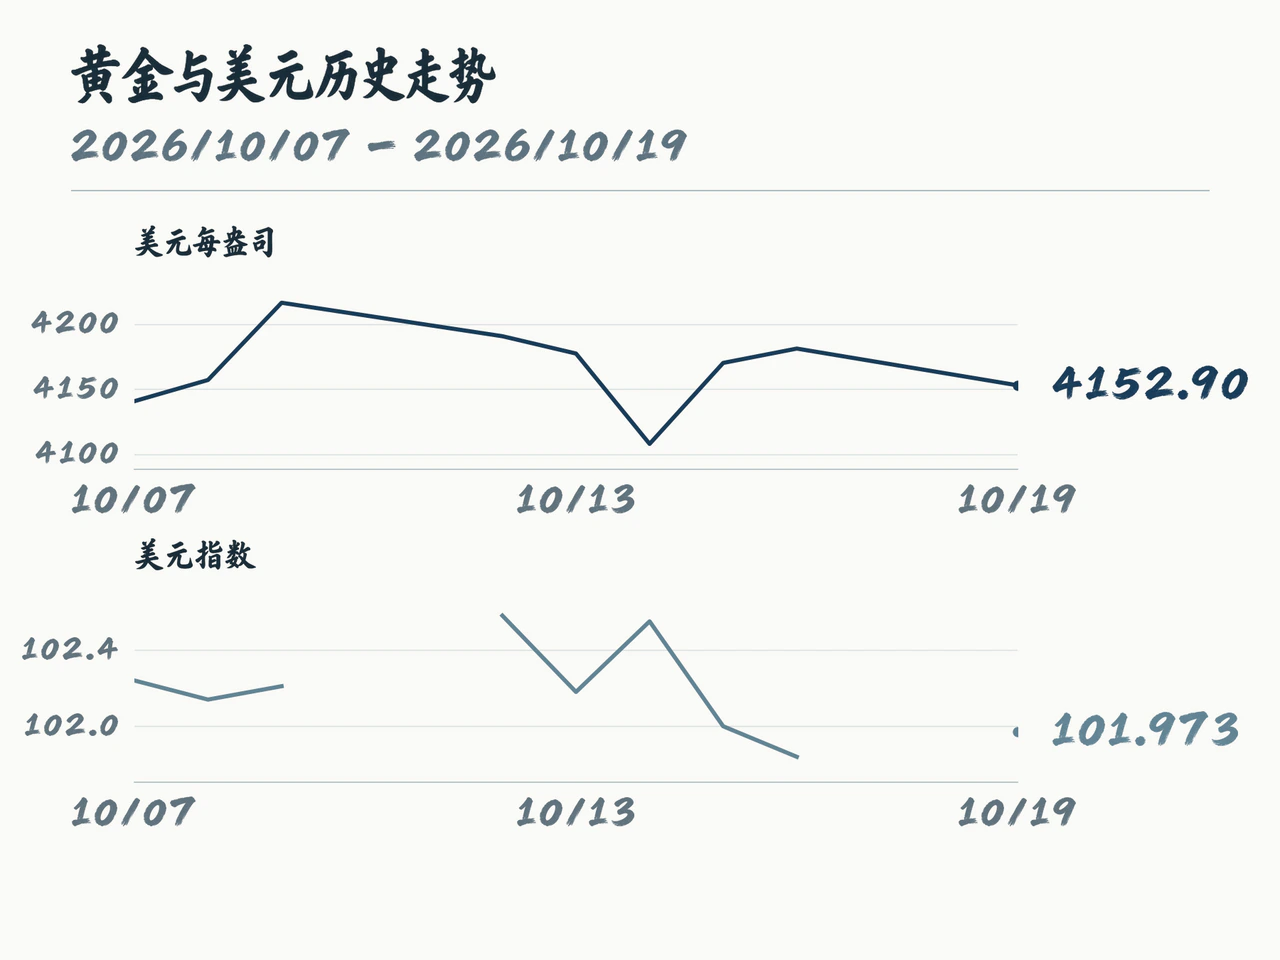
贵金属方面,黄金连续期货周一收于每盎司4152.90美元,下跌0.67%。黄金早盘一度随油价回落、通胀担忧缓和而上涨,但随后未能守住涨幅。美元指数日收盘上涨0.13%至101.973,与美债实际利率同步上行,提高了持有黄金的机会成本;美股修复与波动率回落,也削弱了部分避险买盘。
中国三季度GDP增长4.5%超预期,韩国股市在电池板块带动下涨1.76%
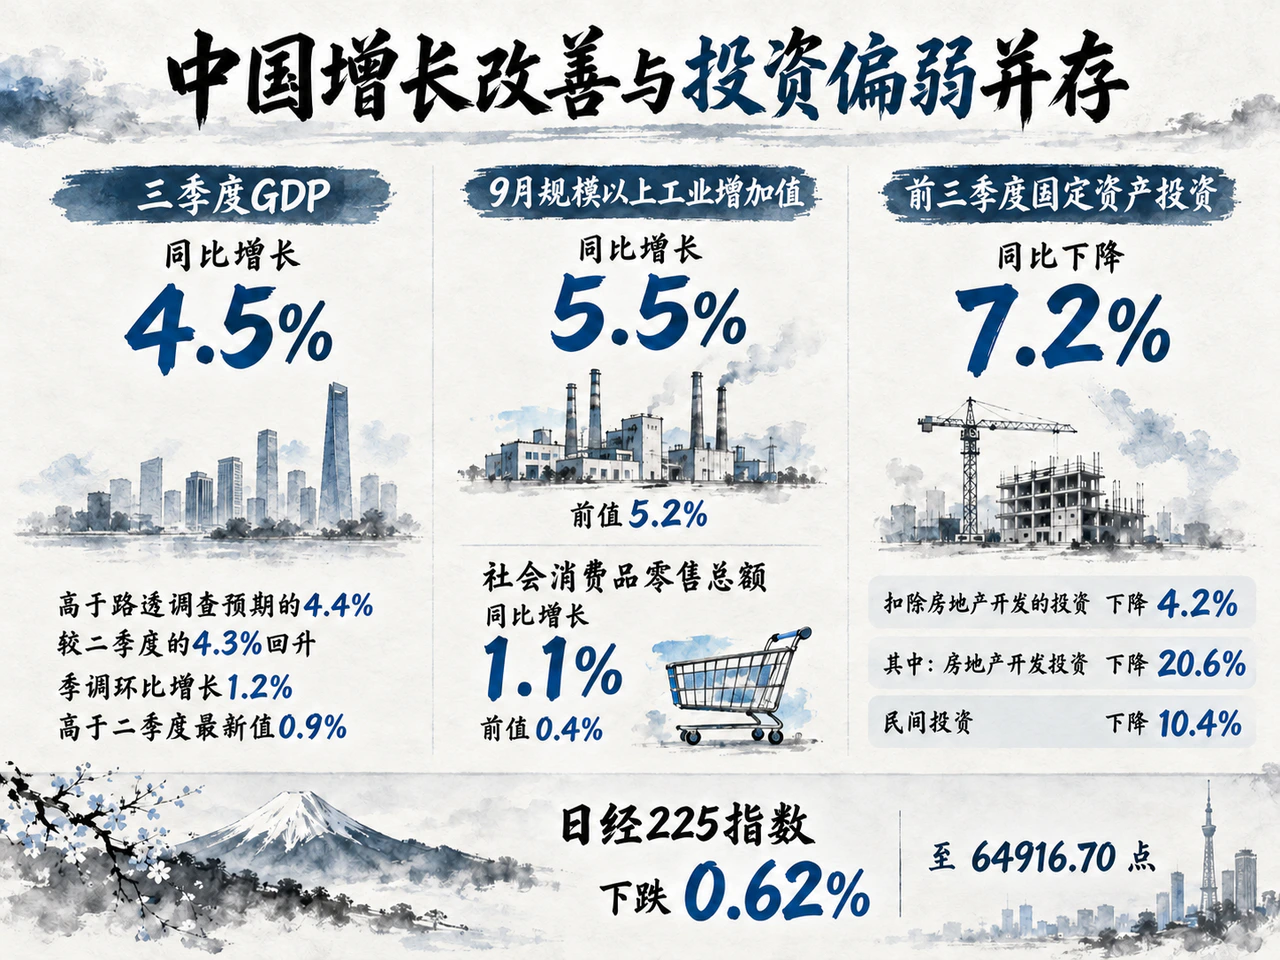
10月19日公布的数据显示,中国三季度GDP同比增长4.5%,高于路透调查预期的4.4%,较二季度的4.3%回升;季调环比增长1.2%,高于二季度最新值0.9%。前三季度GDP同比增长4.6%,短期增长下行压力有所减轻。
从分项数据看,生产与服务消费表现较强,而商品零售与投资修复偏慢。9月规模以上工业增加值同比增长5.5%(前值5.2%),社会消费品零售总额同比增长1.1%(前值0.4%)。前三季度,装备制造业、高技术制造业增加值分别增长10.2%和14.3%,服务零售额增长5.0%,商品零售额增长1.0%。投资仍是增长结构中的薄弱环节:前三季度固定资产投资同比下降7.2%,扣除房地产开发的投资下降4.2%,其中房地产开发投资下降20.6%,民间投资下降10.4%。同期居民人均可支配收入实际增长4.4%,人均消费支出实际增长2.7%,显示生产改善尚未充分转化为居民支出与企业投资的同步增长。
金融政策也在着力疏通传导机制。据财联社10月19日报道,中国人民银行将研究择机把公开市场主要操作品种期限切换为隔夜,使隔夜回购利率成为主要政策利率,并推动贷款利率定价基准多元化;相关部门还将设立应对非银机构大额赎回的流动性支持工具。这些拟议安排旨在提高短端利率调控精度,缓冲赎回压力向集中卖债的传导。
亚洲主要股市周一表现不一。10月19日韩国KOSPI指数上涨1.76%至5768.01点,日本日经225指数下跌0.62%至64916.70点,香港股票市场因重阳节翌日假期休市。韩国市场上,机构净买入5756亿韩元,外国投资者净卖出187亿韩元;三星SDI大涨10.75%,LG新能源上涨5.96%,电池股表现明显强于主要存储芯片股。隔夜美国芯片与云计算股回升为亚洲相关科技资产提供了外部情绪支持,但后续空间仍取决于本地企业盈利、资金流向及人民币资产的需求修复;同时,面对美国基准利率上行,中资美元债发行人的再融资需求与现金流质量仍是重要分水岭。
法德10年期国债利差扩至144个基点,欧洲四大电信商拟联手竞标卫星频谱
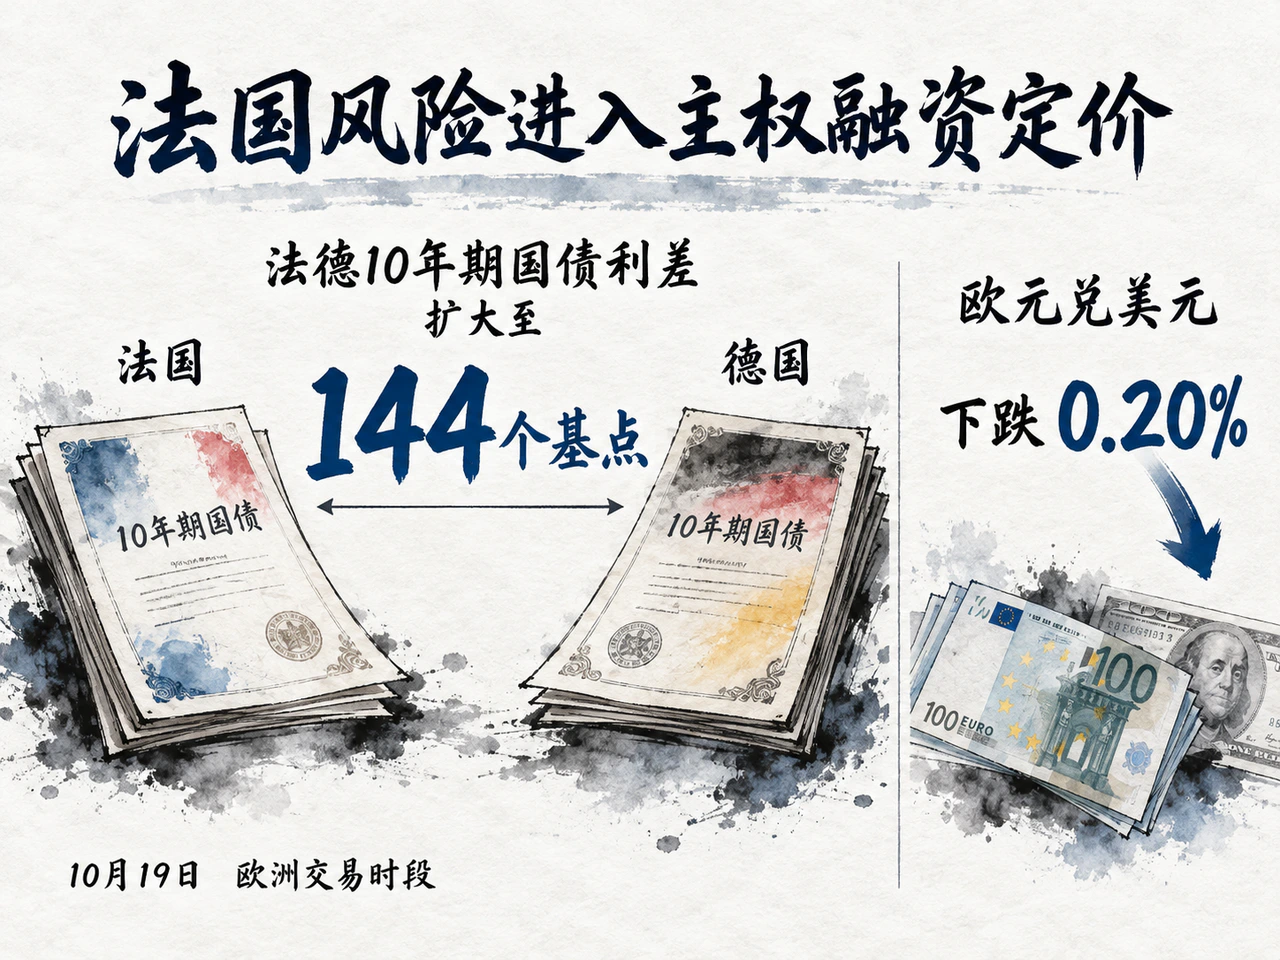
欧洲市场方面,法国的政治风险持续通过主权债利差传导。经历周末抗议及冲突后,法国总理勒科尔尼周一要求部分地方实施局部宵禁。据路透报道,欧洲交易时段法国10年期国债相对德国国债利差扩大约2个基点至144个基点,欧元兑美元当时下跌0.20%至1.1218。10月初,法德利差曾在数日内扩大约40个基点并超过150个基点,显示本地风险已持续进入主权融资定价。
产业政策也在改变欧洲企业的市场准入预期。德国电信、Orange、Telefónica和沃达丰于10月19日签署意向书,研究联合竞标欧洲移动卫星服务频谱,推动手机直连卫星服务。四家公司计划建设地面网络及协调监测设施,卫星合作伙伴尚待选择,并不直接投资建设卫星星座。与此同时,据媒体转述《金融时报》采访,美国驻欧盟大使警告,限制美国企业取得相关频谱可能引发报复。目前该项合作仍处于意向书阶段,后续频谱安排将直接影响欧洲电信运营商的新业务推进、卫星企业订单归属及跨大西洋市场准入。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…