
2026年10月20日,全球金融市场呈现结构性修复:美国长端国债收益率回落,美股道琼斯指数与小盘股显著跑赢大型科技股,国际油价自盘中高位回落;但2年期美债收益率继续上行,AI基础设施领域的融资压力仍未消散。美国住宅投资放缓令长期增长预期受到检验,企业三季报则促使市场更加看重盈利兑现与现金流回收。在高资金成本环境下,资产与个股之间的基本面分化比指数整体涨跌更能说明问题。
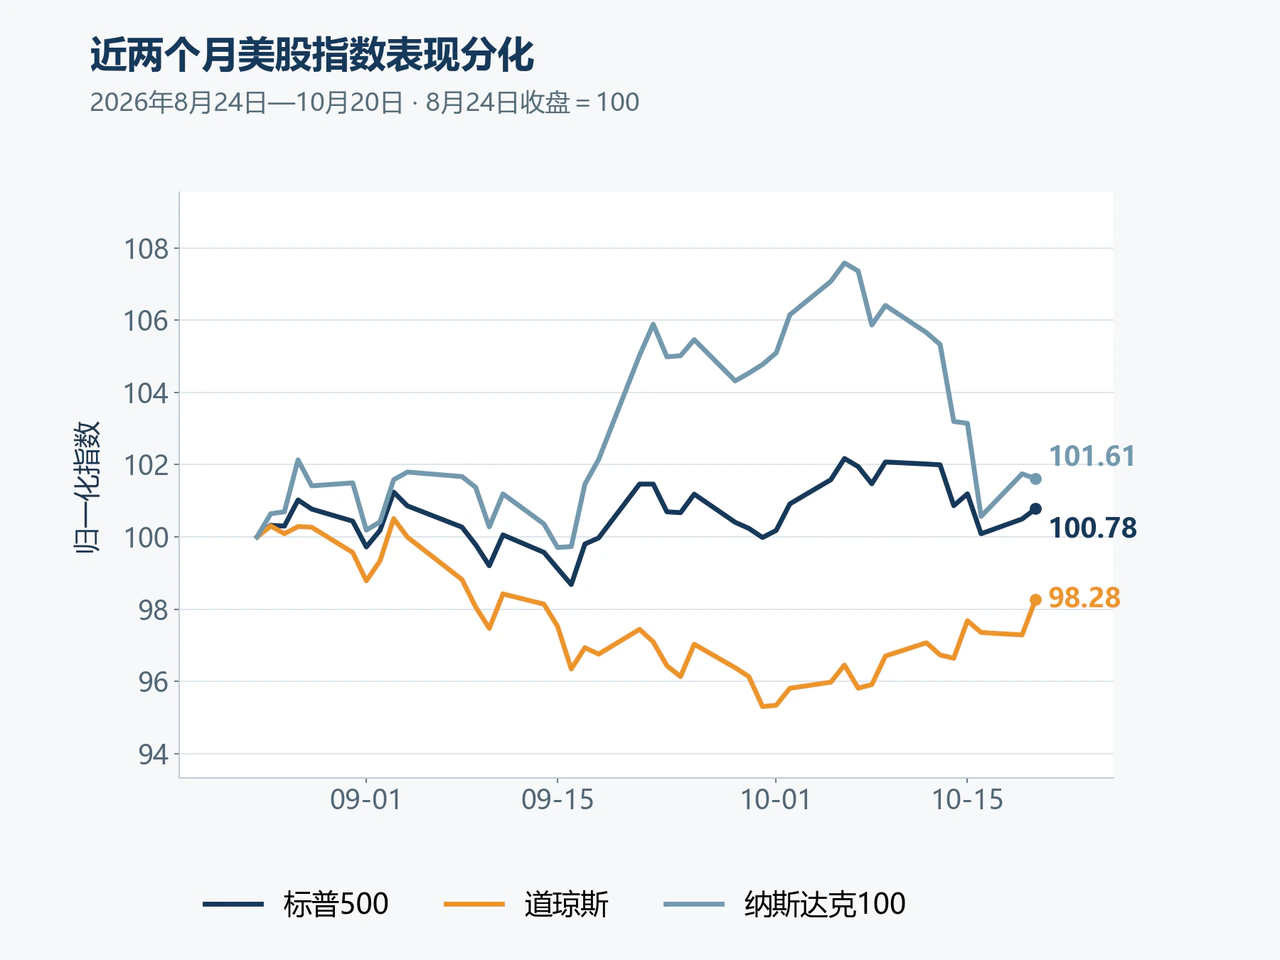
截至北京时间10月21日晨,标普500指数收于7,712.57点,较上一交易日上涨0.28%;道琼斯指数上涨1.02%至52,495.88点,罗素2000指数上涨1.65%,纳斯达克100指数则微跌0.13%至29,490.28点。美股反弹的支撑力量正从大型科技股向传统行业与中小盘扩散。
美债长端收益率回落而2年期微升,9月新屋开工降至122.1万套

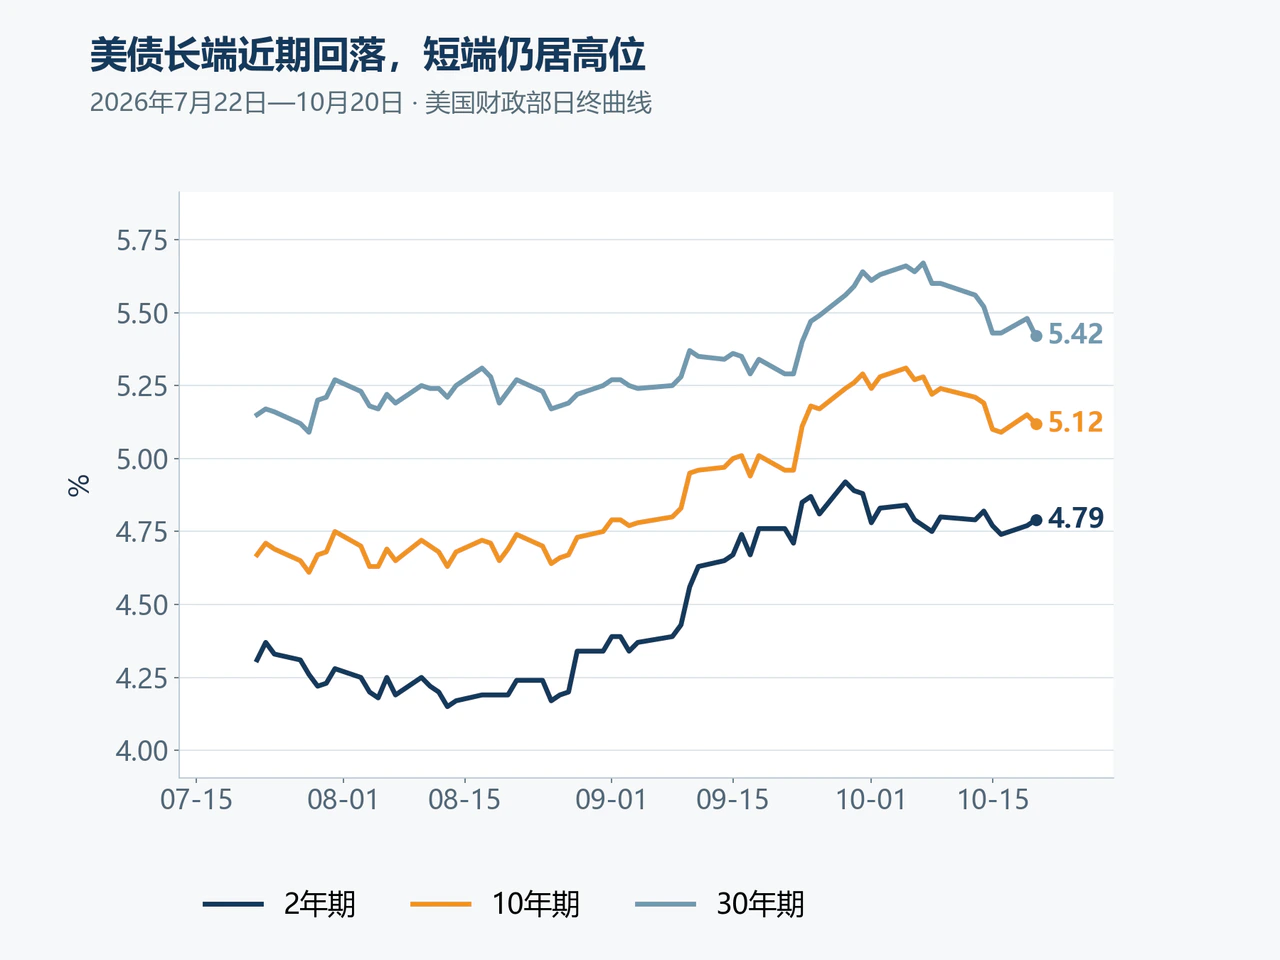
美国财政部10月20日日终收益率曲线显示,2年期国债收益率上升2个基点至4.79%,5年期持平于4.94%,10年期下降3个基点至5.12%,30年期下降6个基点至5.42%;10年与2年期美债利差由38个基点收窄至33个基点。长债价格走高与短端利率上行并存,反映出市场对长期增长与通胀前景的评估,正同近端货币政策预期发生分化。
这一走势延续了10月以来的曲线趋平态势。10月1日至20日,2年期美债收益率累计仅上升1个基点,而10年期与30年期收益率分别下降12个基点和19个基点,长久期资产逐步获得买盘支撑,短期美元融资成本则依然坚挺。Trading Economics将20日长端美债走强归因于国际油价回落与美国住房数据转弱。
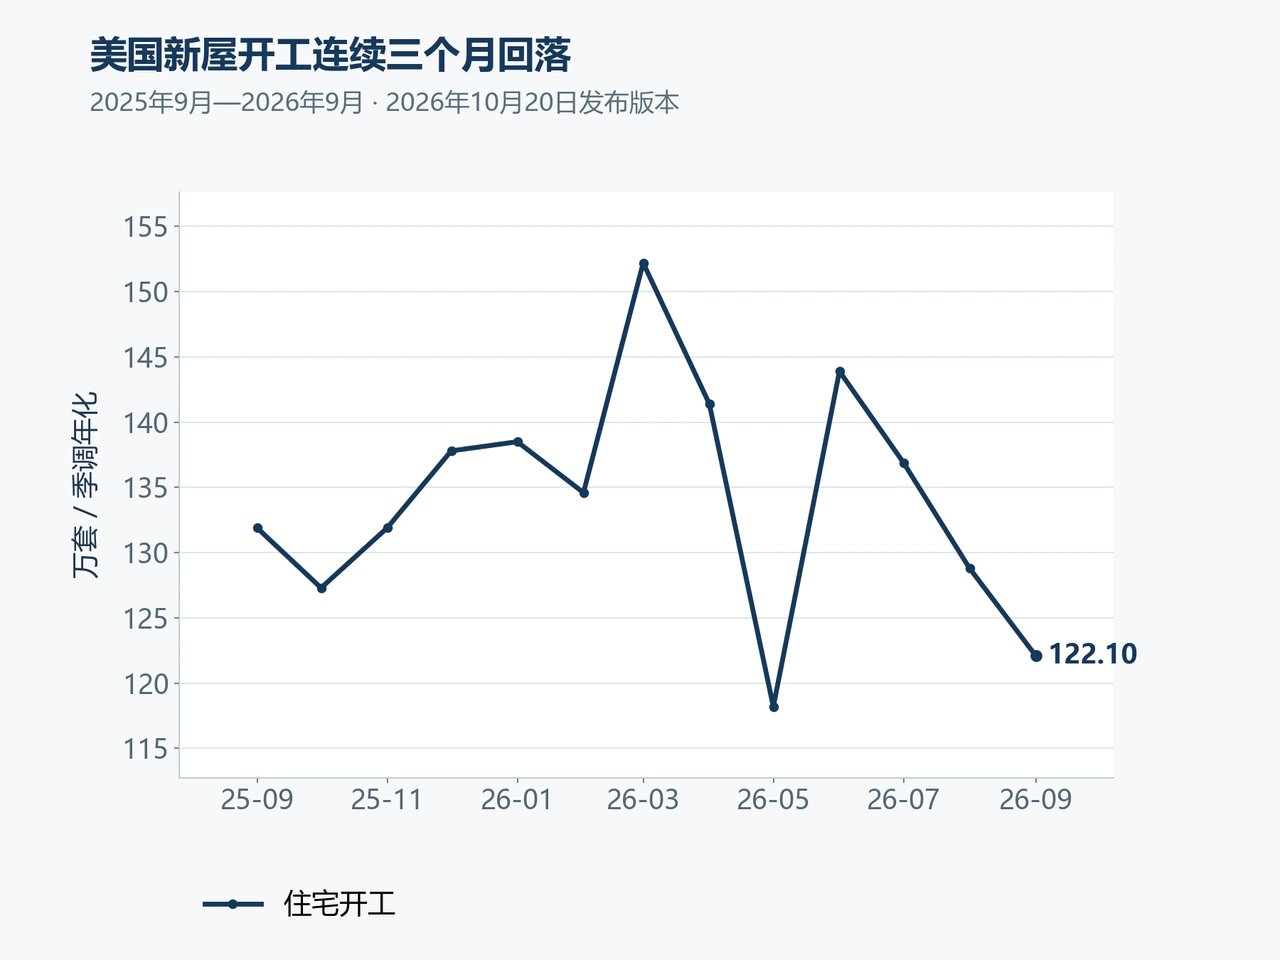
住房市场数据印证了经济内生动能的放缓。美国人口普查局和住房与城市发展部20日公布,9月私人住宅开工经季调折年率为122.1万套,较修正后的8月数据环比下降5.2%,低于《华尔街日报》调查的130万套预期;自6月的143.9万套以来,美国住宅开工已连续三个月回落。前瞻性更强的单户住宅建筑许可环比下降4.0%至84.5万套,创本次发布所列13个月序列新低;受公寓类许可回升提振,总建筑许可环比仅微降0.2%。住宅投资的收缩压力正集中体现于单户项目,并将逐步传导至后续施工及家居消费需求。
实体经济面临的资金成本约束依然偏紧。美联储10月20日发布的H.15数据显示,10月19日10年期美债实际收益率为2.80%,较16日上升6个基点。信用风险溢价也仅部分修复:ICE美银美国高收益债期权调整利差(OAS)19日报329个基点,虽较16日收窄2个基点,但仍较13日拓宽13个基点。对美元债市场而言,无风险长端利率回落虽有助于缓解长久期资产的估值压力,但在高实际利率环境下,发行人能否稳定回笼现金并平稳跨过再融资高峰,仍是决定信用利差走势的核心变量。
工业与军工财报提振传统板块,CoreWeave违约互换飙升凸显AI融资压力
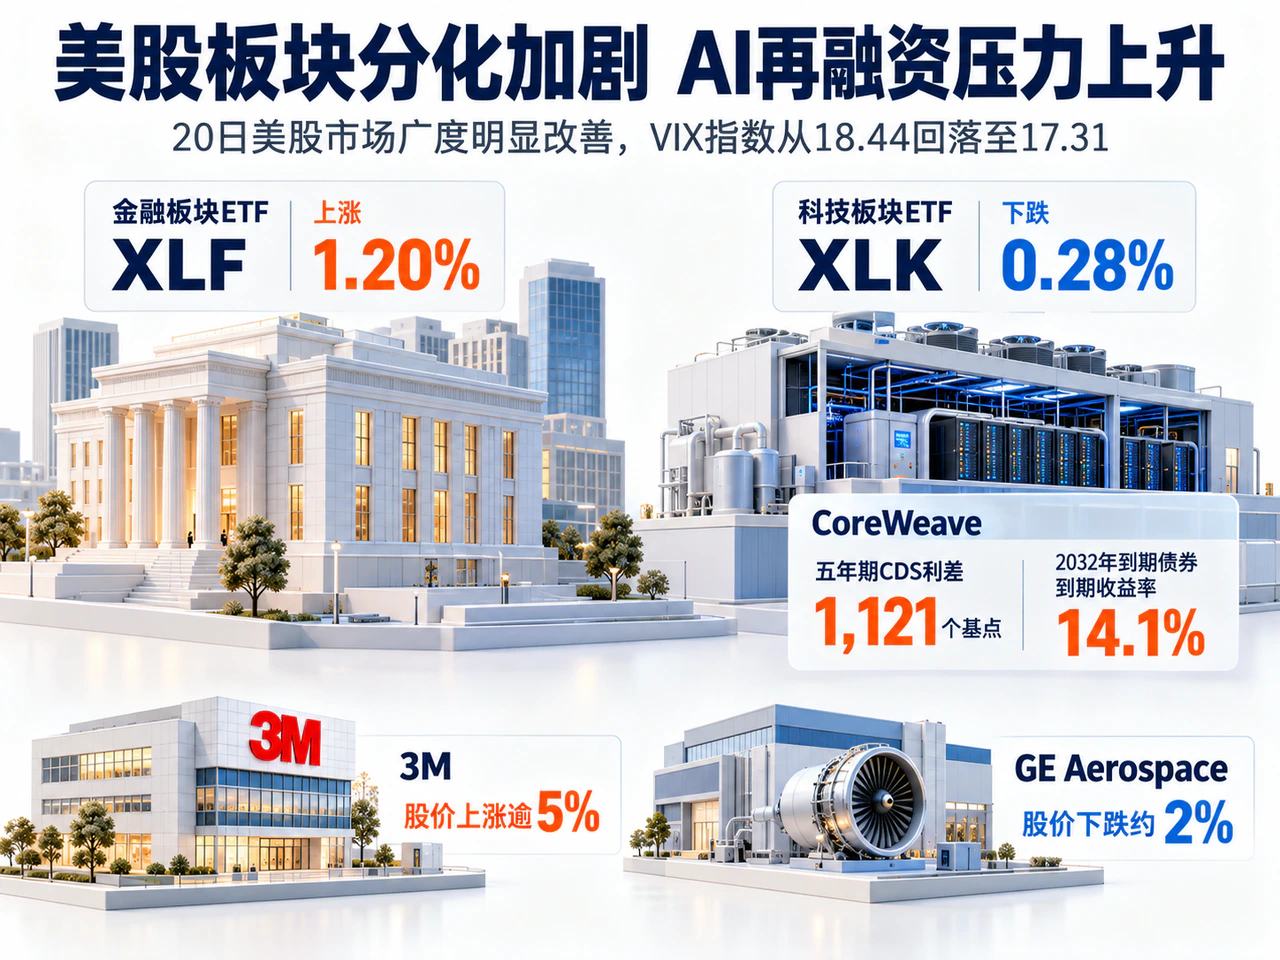
美股市场广度在20日明显改善,VIX指数从18.44回落至17.31,金融板块ETF(XLF)上涨1.20%,科技板块ETF(XLK)则下跌0.28%。据CNBC报道,美东时间20日下午3时20分,标普500指数成份股中有414只上涨、89只下跌,医疗、房地产与公用事业板块领涨。
企业三季报为传统行业轮动提供了基本面支撑,但市场正同步审视当期利润、成本前景与现金回收能力,单纯的盈利超预期已不足以支撑股价。3M第三季度调整后每股收益录得2.50美元,高于市场预期的2.38美元,并上调全年业绩指引,推动股价上涨逾5%;诺斯罗普·格鲁曼每股收益同样超出预期,股价涨超4%。相比之下,通用汽车虽交出超预期的季度利润并宣布200亿美元新股票回购计划,但原材料成本上升压制了利润前景,股价仍重挫6.8%;GE Aerospace调整后每股收益好于预期,但自由现金流为20.4亿美元,不及市场预期的22亿美元,日间股价下跌约2%。
资本密集型的AI基础设施领域面临着更为严苛的融资成本与回报检验。据CNBC报道,算力服务商CoreWeave五年期信用违约互换(CDS)利差20日日间升至约1,121个基点,较一周前走阔逾17%。BondbloX同日报道,该公司票息8.5%、2032年到期的债券价格约为78.5,对应到期收益率达14.1%左右。债务融资成本高企,意味着新增算力资本开支必须兑现更强的现金流回报,才能覆盖高昂的资金支出。
尽管终端算力与电力设备需求依旧旺盛,市场对订单转化为现金流的节奏仍存分歧。电力与自动化设备巨头ABB第三季度订单额增长40%至120亿美元,其中数据中心业务订单实现三位数增长,但当日股价仍下跌约6%。据BondbloX引述,高盛认为即便CoreWeave平均借款成本再上升100至200个基点,其项目回报率仍可能具备吸引力;摩根大通则强调长期客户合同与算力需求对业务的支撑,但同时预计该公司在2030年前仍将依赖外部融资。市场分歧的焦点,正集中在高额订单转化为自由现金流的速度,以及前期建设投入与外部融资窗口之间的时间错配。
美国交易时段后半段,科技产业链内部出现局部修复,西部数据上涨逾3%,希捷上涨逾2%,CoreWeave与Marvell涨幅均超过1%。但盘后公布的财报再次印证了市场对增长质量的挑剔:Netflix季度每股收益超出预期,但第四季度收入增长指引为11.5%,低于市场预期的约12.2%,导致盘后股价承压下跌。
布油自近112美元高位回落,高通胀与利率预期压制金价连跌两日
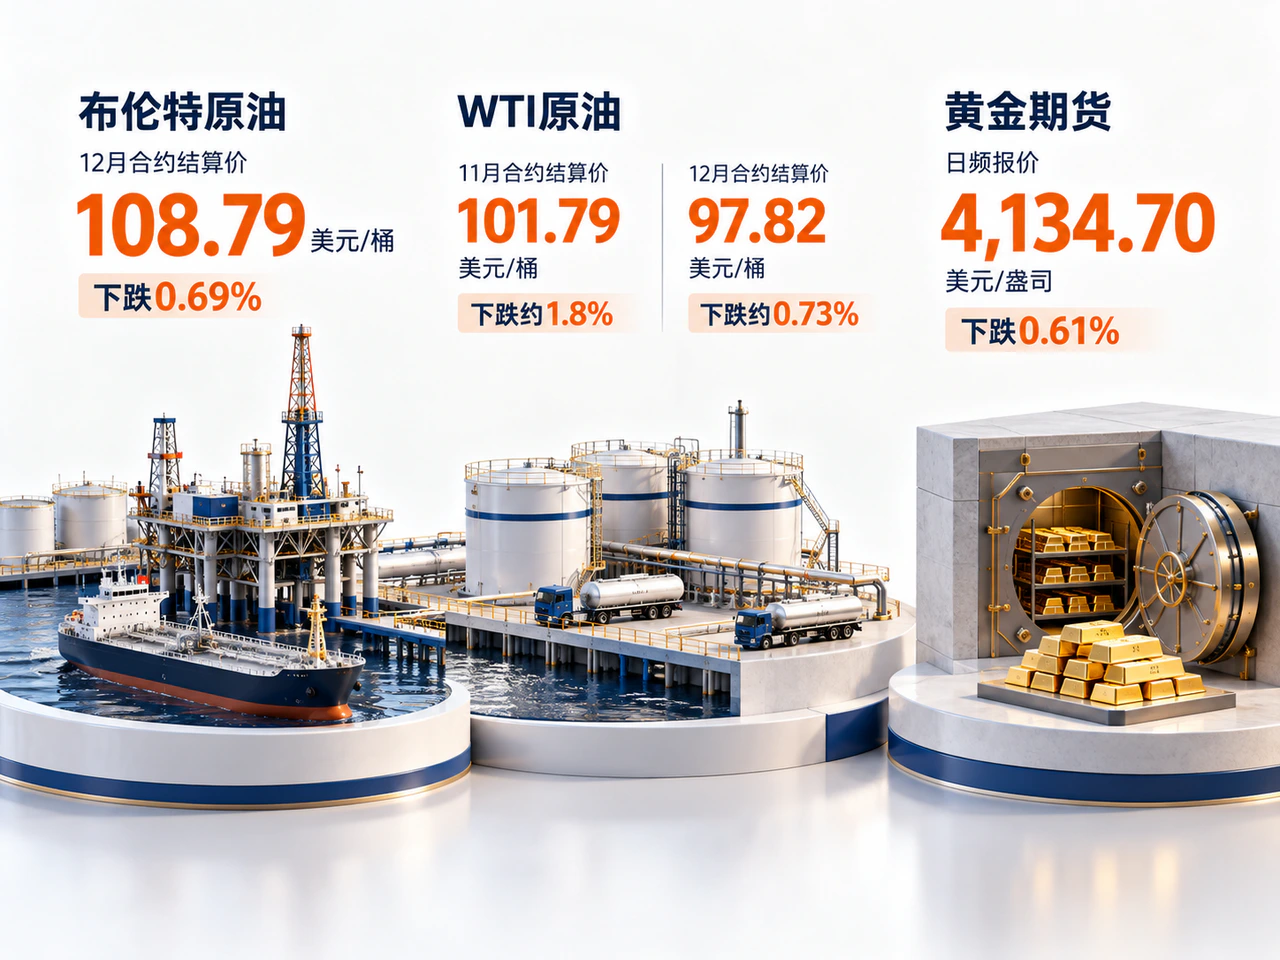
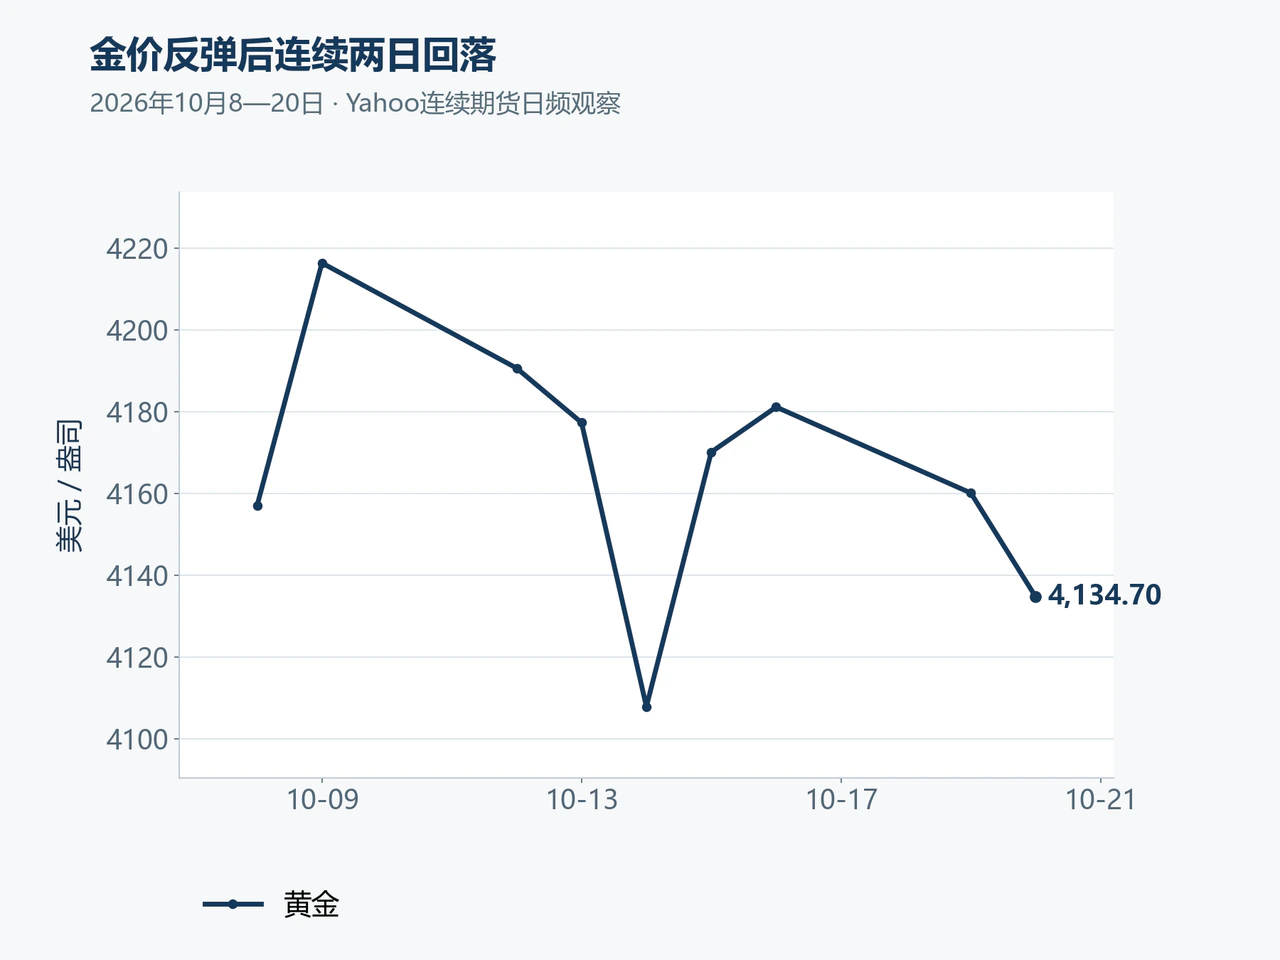
国际油价在20日经历冲高回落。据路透报道,布伦特原油期货盘中一度触及每桶111.99美元,最终结算于108.79美元,下跌0.69%;伊朗与巴基斯坦的斡旋会谈促使地缘风险溢价回落,但海湾航运安全风险仍令能源价格维持高位。WTI原油当日正值11月合约到期,该合约结算价为101.79美元,下跌约1.8%;交投更活跃的12月合约结算于97.82美元,较前一日同月合约下跌约0.73%,近月与次月合约同日结算价差达3.97美元,反映出显著的近月现货溢价。按Yahoo日频连续报价口径观察,布伦特与WTI原油分别报109.29美元和98.33美元,其中WTI连续报价已切换至12月合约,与前一日的11月合约报价跨越了换月点。
政策层面的供应缓冲正在增加。国际能源署(IEA)署长比罗尔20日表示,若成员国认为有必要,该机构已准备协调进一步释放应急石油储备;此前IEA已安排加快未完成的释储进程,并争取提前投放超过2,000万桶柴油,具体投放安排由各成员国决定。此外,路透报道称,在美国暂停相关制裁且俄罗斯解除出口禁令后,俄罗斯柴油船货已恢复驶向传统出口目的地。新增供应安排有助于缓解全球燃料紧缺压力,其实际兑现节奏与中东运输风险将共同主导油价走向。
黄金市场则未能从美元走弱中获益。按Yahoo同口径日频观察,美元指数20日下降0.25点至101.73,黄金期货则下跌0.61%至每盎司4,134.70美元;自10月16日反弹至4,181.10美元后,金价已连续两个交易日回落。路透采访的ActivTrades分析人士指出,高能源价格加剧了通胀压力并强化了未来货币政策收紧预期,从而对金价构成压制。当前能源价格冲击虽在一定程度上激发避险需求,但同时也拉长了高利率周期预期、推升了持有无息黄金的机会成本,两股力量仍在持续博弈。
韩股受芯片股拖累跌3.73%,中国三季度GDP增4.5%且LPR维持不变
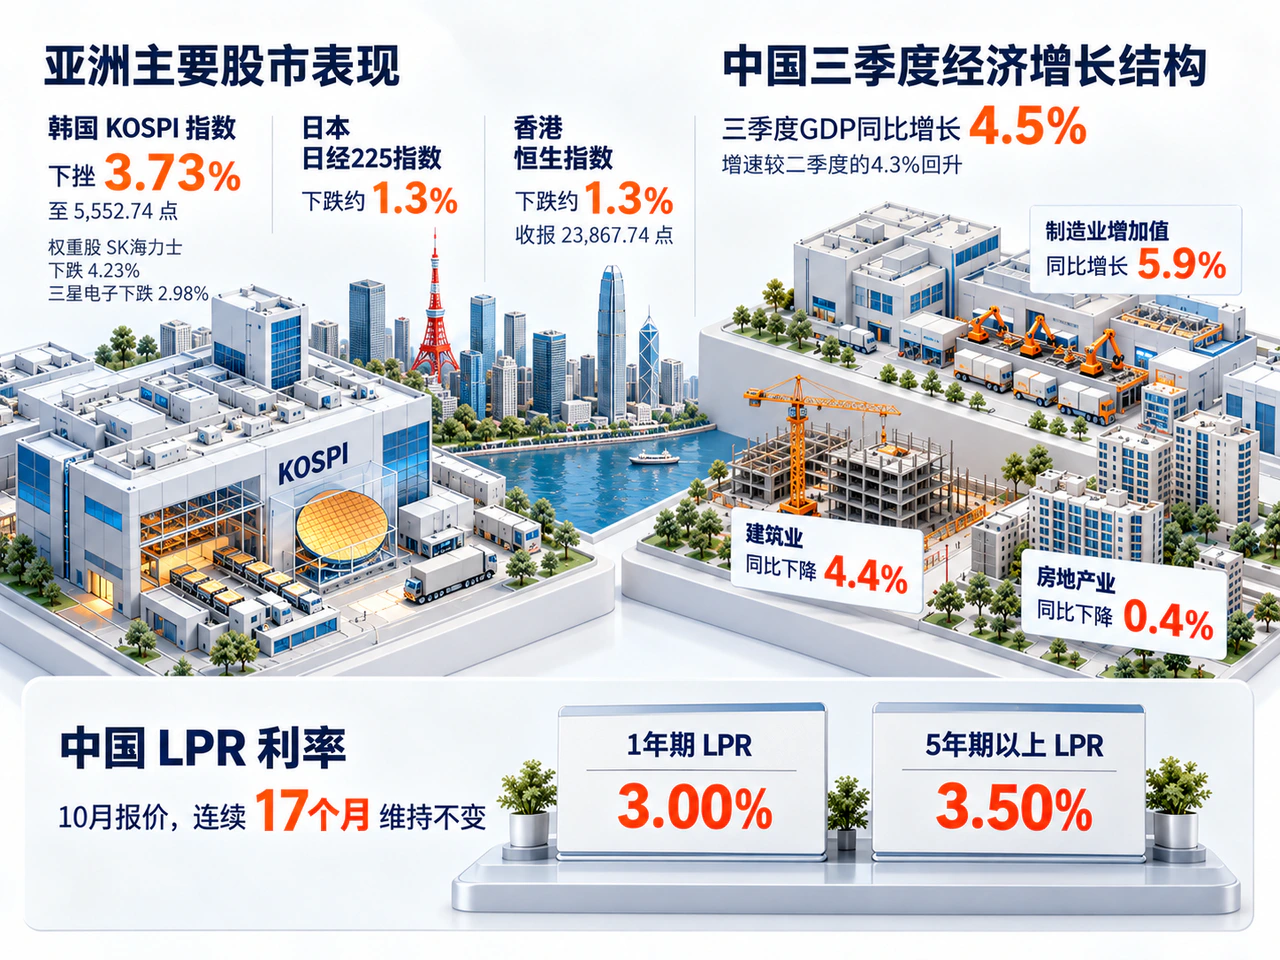
在20日美股现金市场开盘前,亚太科技产业链已率先承压。当日韩国KOSPI指数下挫3.73%至5,552.74点,权重股SK海力士和三星电子分别下跌4.23%和2.98%;日本日经225指数与香港恒生指数均下跌约1.3%,恒指收报23,867.74点。尽管美股时段传统行业走强及存储芯片股尾盘回升提供了情绪修复线索,日韩半导体及香港科技板块仍更直接地承受着全球AI融资条件收紧与投资回报重估的压力。
中国宏观经济同样呈现行业结构分化。国家统计局20日公布的三季度GDP分行业核算表显示,三季度GDP同比增长4.5%,增速较二季度的4.3%回升;分行业看,制造业增加值同比增长5.9%,信息传输、软件和信息技术服务业增长9.8%,而建筑业和房地产业分别下降4.4%和0.4%。制造业与现代信息服务业保持扩张态势,建筑与地产链条则继续拖累总需求。
货币与财政政策重点正转向存量工具落地与内需传导。10月中国1年期LPR报3.00%、5年期以上LPR报3.50%,连续17个月维持不变。在未出台新一轮全面降息的背景下,政策成效更依赖于现有工具的执行及实体融资需求的改善。国家发展改革委20日提出,将加大直达消费者的普惠政策力度,合理提高公共服务支出占财政支出比重,并加快新型政策性金融工具的资金投放与使用。居民消费能力修复、项目资金拨付及实际建设活动的衔接效率,将决定经济增长动能能否从少数优势行业向更广泛的内需部门扩散。
法德利差走阔至150个基点,美墨谈判与对加关税诉讼牵动北美贸易预期
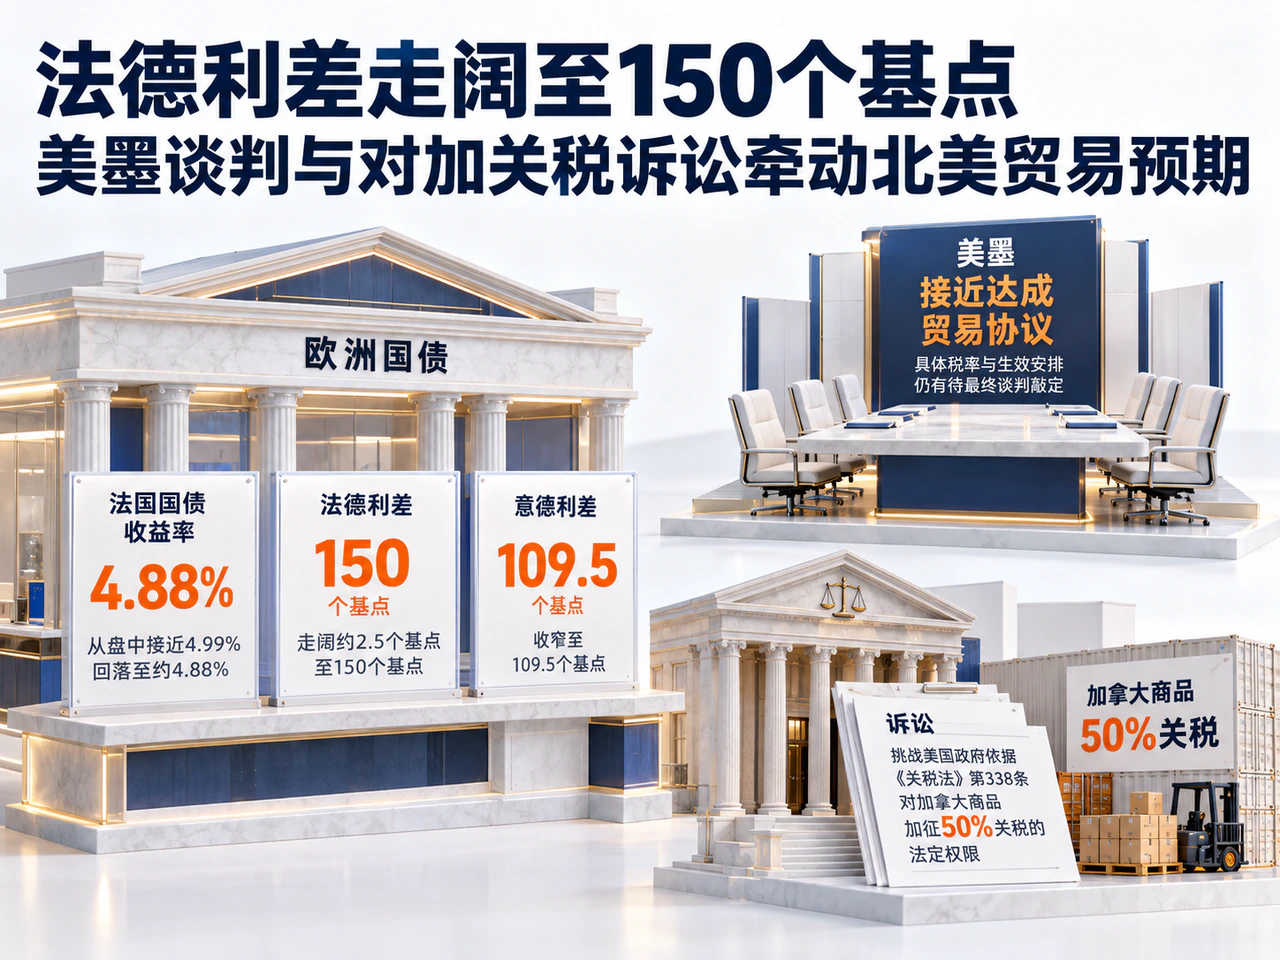
全球长端利率回落并未消解局部市场的主权信用风险。据路透20日欧洲下午时段报道,法国国债收益率虽随大盘从盘中接近4.99%的高位回落至约4.88%,但其相对德国国债的利差反而走阔约2.5个基点至150个基点,而同期意大利对德国国债利差则收窄至109.5个基点。财政整顿面临的执行阻力,使法国主权债所需的风险补偿仍高于欧元区其他主要经济体。荷兰国际集团(ING)认为,近期生活成本抗议反映出法国政府推进结构性改革与财政节支的现实阻力;高盛则判断,抗议活动的直接经济冲击或许有限,但持续的社会扰动将加剧金融条件收紧、政治不确定性以及财政紧缩压力。
北美贸易政策则在谈判与法律挑战两个维度出现新动向。特朗普19日晚间表示,美国与墨西哥已非常接近达成贸易协议,具体税率与生效安排仍有待最终谈判敲定;若双边贸易壁垒下调,汽车、零部件及跨境制造业的成本预期将随之改善。与此同时,美联社20日美股收盘后更新的报道显示,食品进口商Gellert Global Group当日提起诉讼,挑战美国政府依据《关税法》第338条对约200亿美元加拿大商品加征50%关税的法定权限,白宫方面表示将应诉辩护。该项诉讼短期内尚未改变现行关税税负,后续司法裁决或行政调整才会实质性影响相关企业的进口成本与供应链采购安排。
综合来看,长端美债收益率回落为风险资产估值提供了喘息空间,传统行业稳健的三季报也带动市场风险偏好边际修复。然而,这轮修复能否延续,仍取决于无风险利率下行能否实质性传导至企业与居民部门的现金流改善,以及高资本开支行业能否在融资成本走高前将旺盛订单转化为可兑现的现金回报。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…