
2026年10月21日,美股在科技企业收入增长的支撑下反弹,债券市场仍维持高利率定价。纳斯达克100指数上涨1.13%,美国2年期、10年期国债收益率分别升至4.81%和5.13%;房贷申请继续下降,油价保持高位,黄金基本走平。科技需求带来的增长与融资、能源成本形成拉锯,资产和行业表现继续分化。
截至北京时间10月22日晨,市场关注的重点是收入增长能否跟上投入。算力需求改善科技企业的盈利预期,高资本开支却也带来持续融资的需要;家庭和企业则仍在承受高利率与高能源价格的压力。这种差异贯穿了当天的股债表现与实体需求变化。
纳指100涨1.13%,科技企业融资压力分化

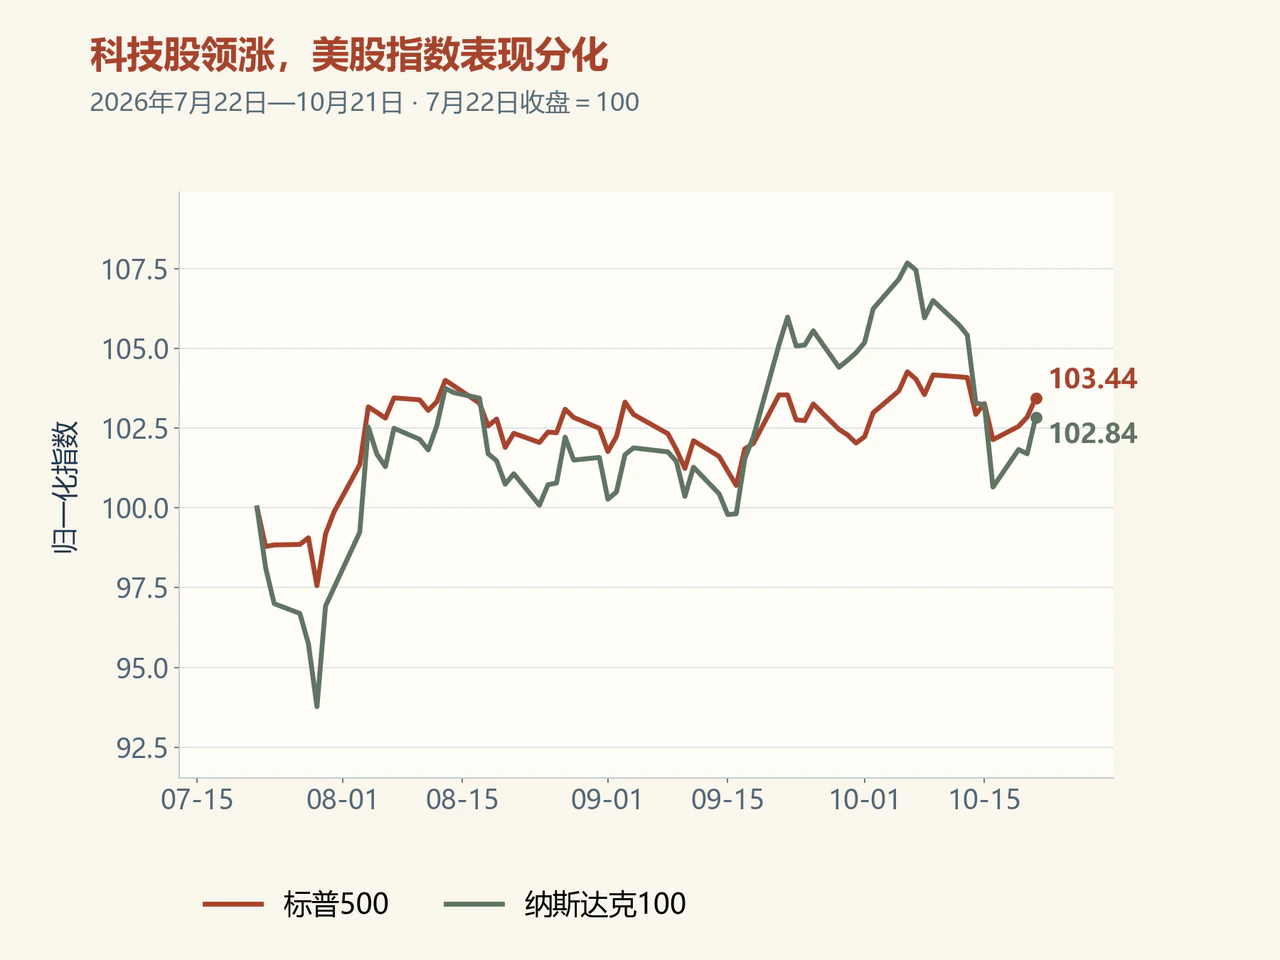
标普500指数10月21日收于7757.17点,上涨0.58%;道指上涨0.69%至52856.09点;纳斯达克100指数收于29822.52点,表现强于仅上涨0.27%的罗素2000指数。科技板块ETF XLK上涨1.67%,金融和能源板块ETF分别上涨0.57%和0.28%。VIX从17.31降至16.68,短期避险需求有所缓和。
科技股的买盘有经营数据支撑。据CNBC报道,SpaceX第三季度收入同比增长161%至145.8亿美元,人工智能业务收入增至上年同期的九倍;公司与特斯拉分别成立特别委员会,讨论可能的合并。美联社的收盘报道显示,SpaceX上涨7.8%,特斯拉上涨3.4%,英伟达上涨2.5%,后者是标普500当天最主要的上涨贡献者。超微电脑表示,AI平台需求增强,预计季度收入将高于此前预测,股价上涨9.5%。
高投入企业的表现却并不一致。依靠举债购入芯片、再出租算力的CoreWeave收跌0.5%。债务融资也成为信用市场的关注点:智通财经21日晨报道,20日甲骨文CDS盘中一度升至343个基点,Meta信用风险指标一度上升6.3个基点至114.8个基点。PIMCO多资产信用策略师Lotfi Karoui认为,信用保护成本上升,与AI建设所需债务规模及财报季后发行供给的不确定性有关。收入扩张改善股票的盈利预期,持续举债则增加债券供给与偿付压力。
财报季的其他表现说明,下一阶段的增长同样影响股价。Netflix盈利超过预期,但第四季度收入增长指引不及分析师预期,股价下跌5.3%;AT&T当季盈利也超出预期,股价仍下跌6.4%,投资者更关注其全年基础盈利指标的增长指引。标普500从10月16日至21日连续三个交易日回升,累计上涨约1.28%,仍低于10月9日的7811.54点,近期涨势兼具盈利验证与跌后修复的特征。
亚洲市场在当晚美股反弹前已呈现分化。10月21日日经225指数上涨0.85%至64621.24点,韩国KOSPI上涨3.29%至5735.66点,恒生指数下跌0.90%至23651.87点。美国科技企业的最新经营信息,为日本设备、韩国存储及香港相关科技资产提供了需求参照,持续支撑仍需落实到各自的订单、利润率和融资成本上。
美债曲线小幅趋平,房贷申请继续下降
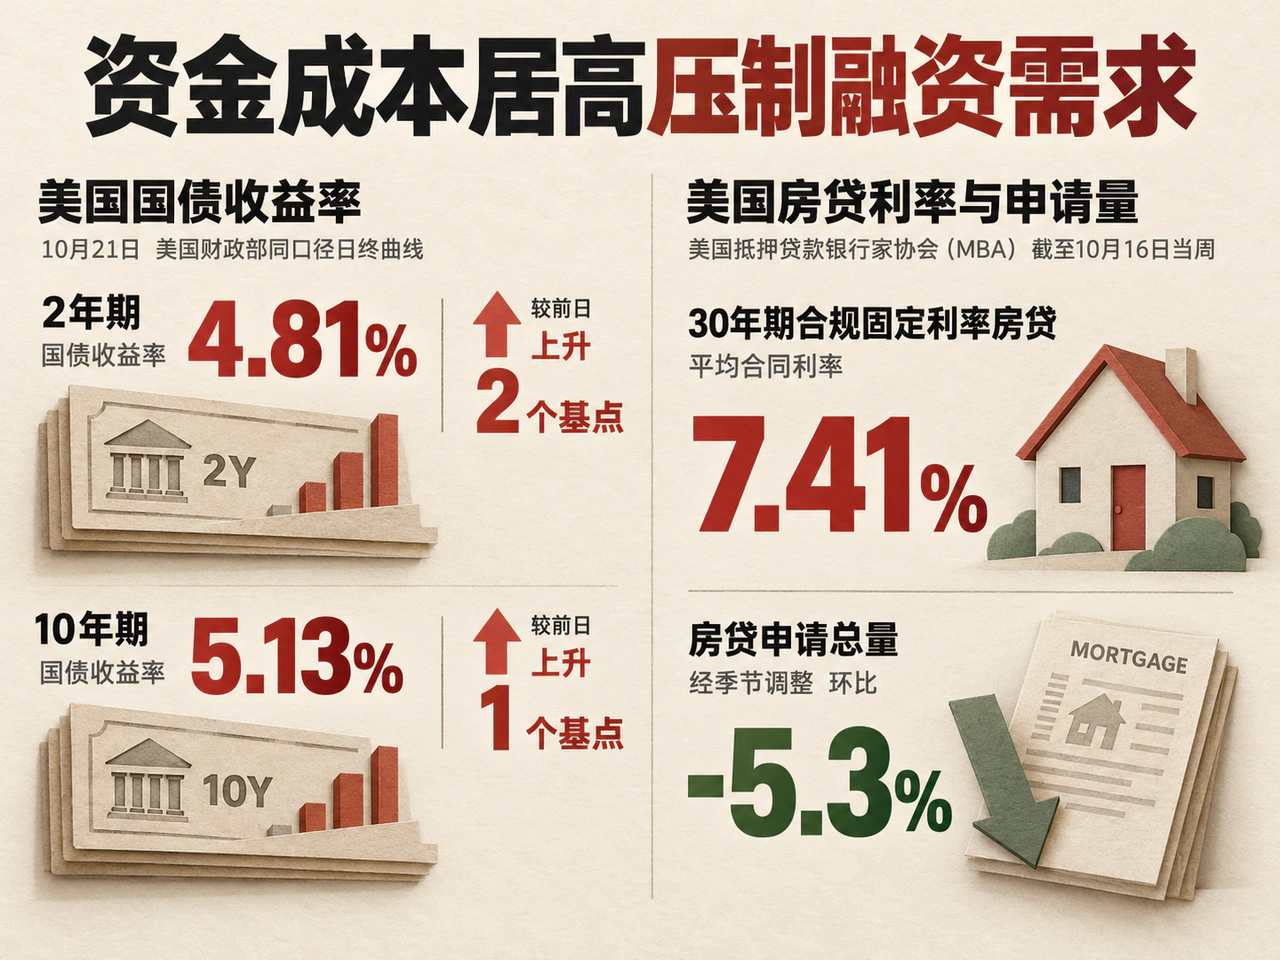
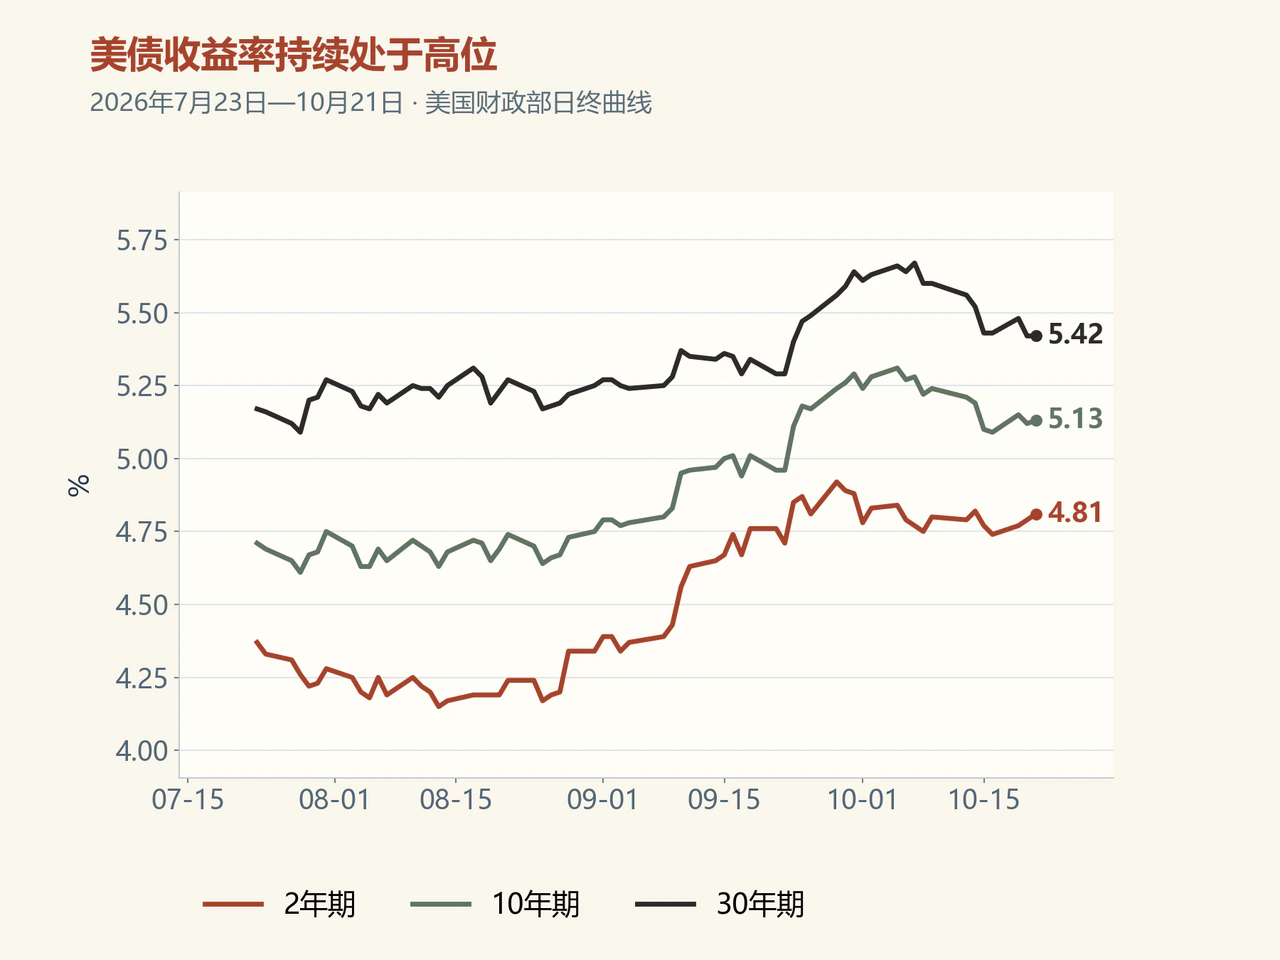
美国财政部同口径日终曲线显示,10月21日2年期国债收益率为4.81%,较前日上升2个基点;5年期为4.95%,上升1个基点;10年期为5.13%,上升1个基点;30年期为5.42%,持平。10年与2年期利差从33个基点收窄至32个基点,收益率曲线小幅趋平。
市场对近期会议和此后政策路径的判断存在差异。《华尔街日报》21日美股收盘后的市场综述援引LSEG称,货币市场给予10月28日维持利率不变约85%的概率,同时仍在未来12个月计入三次加息。这一预期支撑短端收益率,利率敏感需求的疲弱则给长端债券提供一定支持。
当天130亿美元20年期国债续发显示,供给需要价格让步,需求承接也有所改善。中标收益率5.469%,比拍卖时发行前交易收益率高1个基点;投标倍数从上次的2.57倍升至2.73倍。牛津经济研究院分析师John Canavan认为,结果不及原先预期,但较上月明显偏弱的拍卖有所改善。长端收益率的升幅低于短端。
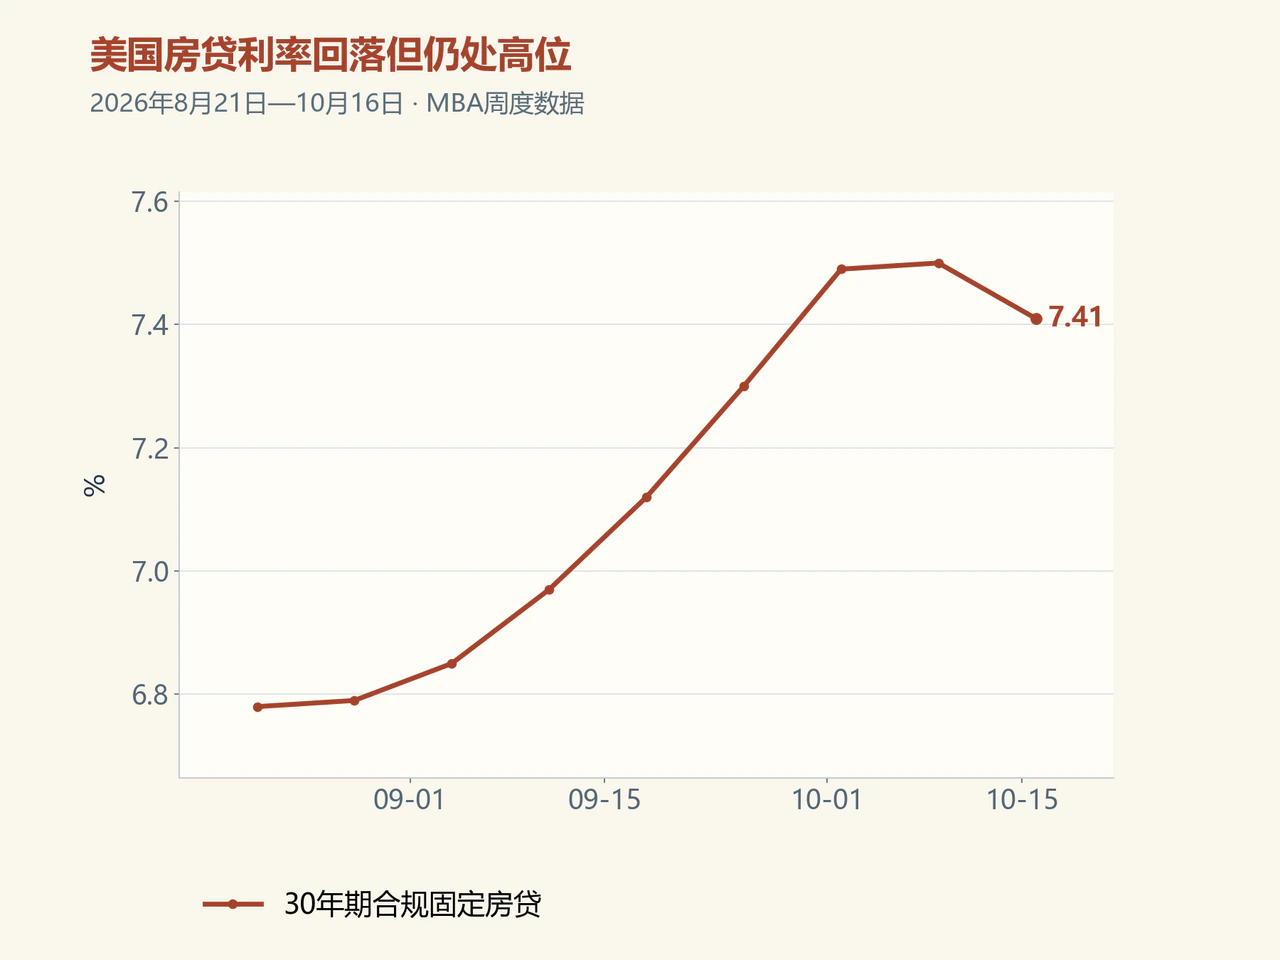
高利率对实体需求的影响,在房贷数据中更为直观。美国抵押贷款银行家协会21日公布,截至10月16日当周,30年期合规固定利率房贷的平均合同利率从7.50%降至7.41%,但经季节调整的房贷申请总量仍环比下降5.3%,购房申请下降7%;未经季调的购房申请同比下降18%,再融资申请同比下降59%。
一周的利率回落尚未消除此前累积的负担。同口径房贷利率从截至8月28日当周的6.79%升至10月9日的7.50%,最新水平仍比8月底高62个基点。新增购房的月供压力,以及存量低息贷款家庭偏弱的换房意愿,共同制约住宅交易和装修等相关需求。已公布的截至10月10日当周初请失业金人数为19.9万人,就业仍提供收入支撑。10月22日的新一轮初请数据,将帮助判断住房端的压力是否开始与更广泛的收入风险叠加。
原油去库支撑油价,高利率牵制黄金
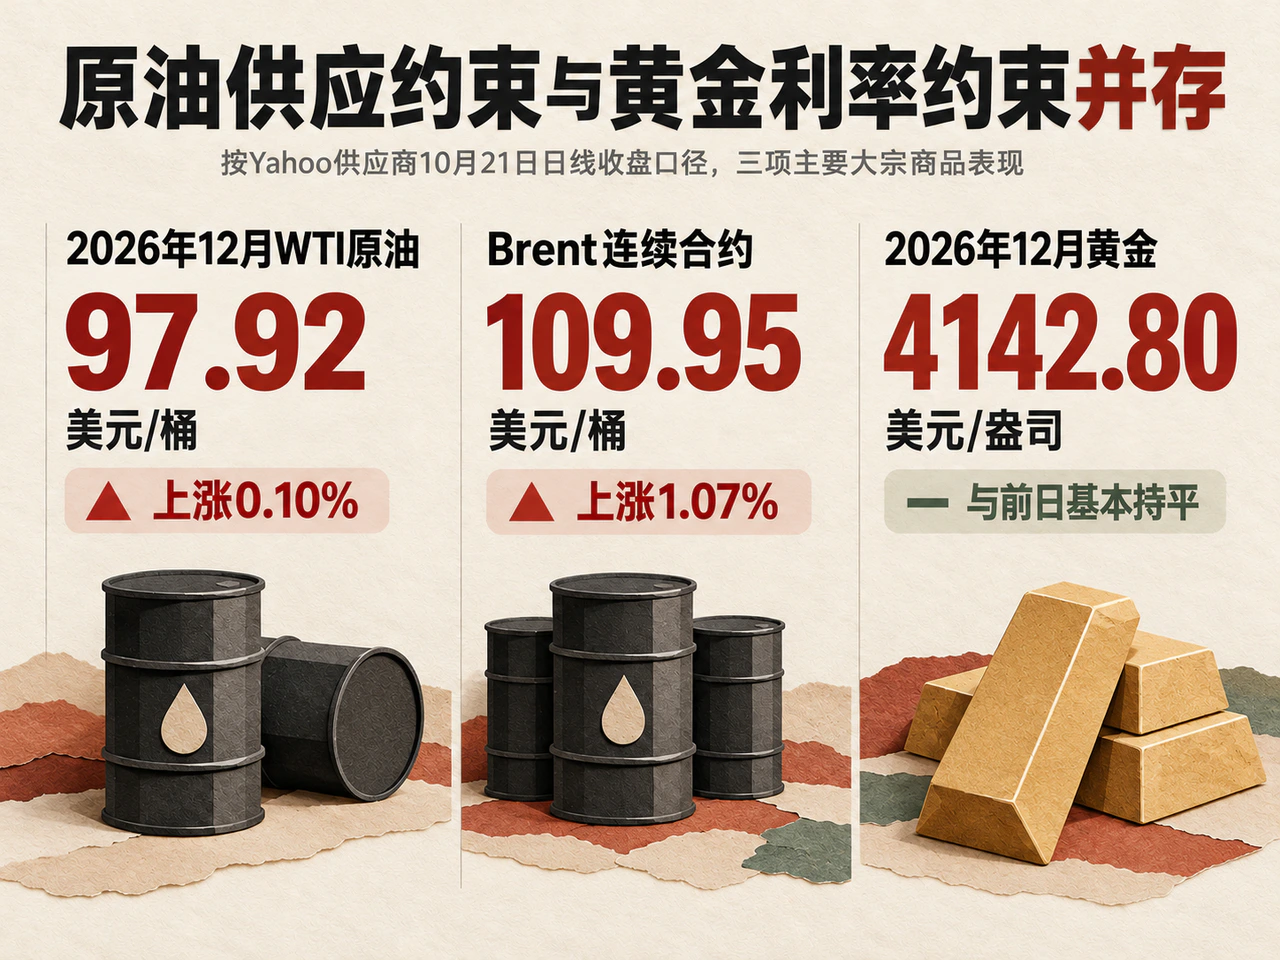
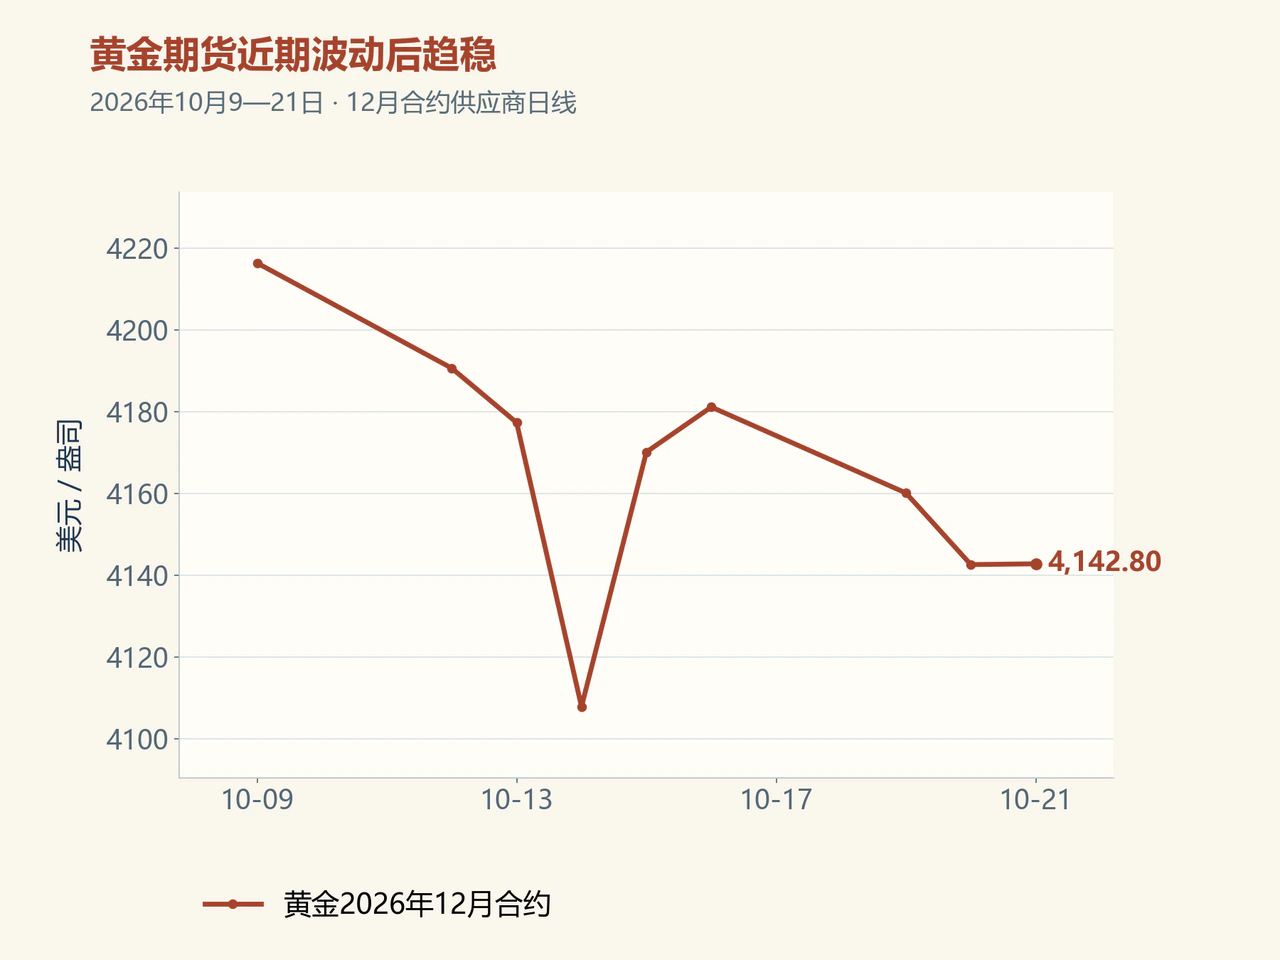
按Yahoo供应商10月21日日线收盘口径,NYMEX 2026年12月WTI原油收于每桶97.92美元,较前日上涨0.10%;Brent连续合约为109.95美元,上涨1.07%;COMEX 2026年12月黄金为每盎司4142.80美元,与前日基本持平。同一12月WTI合约较10月9日上涨约7.59%,12月黄金同期下跌约1.74%,近两周的方向差异比单日波动更明显。
库存数据对油价的支持主要来自原油和汽油。路透援引EIA21日公布的数据称,截至10月16日当周,美国商业原油库存减少306万桶至4.125亿桶,超过调查预期的82万桶降幅;汽油库存减少295万桶。馏分油库存则增加168万桶,市场此前预期下降116万桶,库欣库存也增加98.7万桶。原油和汽油去库支撑价格,柴油等馏分油累库则缓和了部分短缺压力。
外交进展也在改变成品油供应预期。据美联社报道,俄方21日原则同意在11月10日之后恢复俄乌美三方谈判。路透引述BOK Financial交易人士Dennis Kissler的观点称,和平进展可能缓解全球柴油供应紧张。美国当天提出出借部分紧急取暖油储备,为供应增添缓冲。与此同时,美国财政部对伊朗航运服务网络的新增制裁继续增加交易和运输合规成本,航运风险仍对能源价格构成支撑。
黄金面对的主要约束来自利率。美元指数当日下跌约0.04%至101.691,对金价的支持有限,美债收益率则仍处高位。瑞银分析师Giovanni Staunovo观察到4100美元下方存在买盘,同时认为中东冲突带来的通胀压力限制金价上行。能源涨价抬高燃料成本,并通过政策利率预期增加持有无息黄金的机会成本,削弱了避险需求对金价的推动。
国内增设流动性工具,企业权衡跨币种融资成本
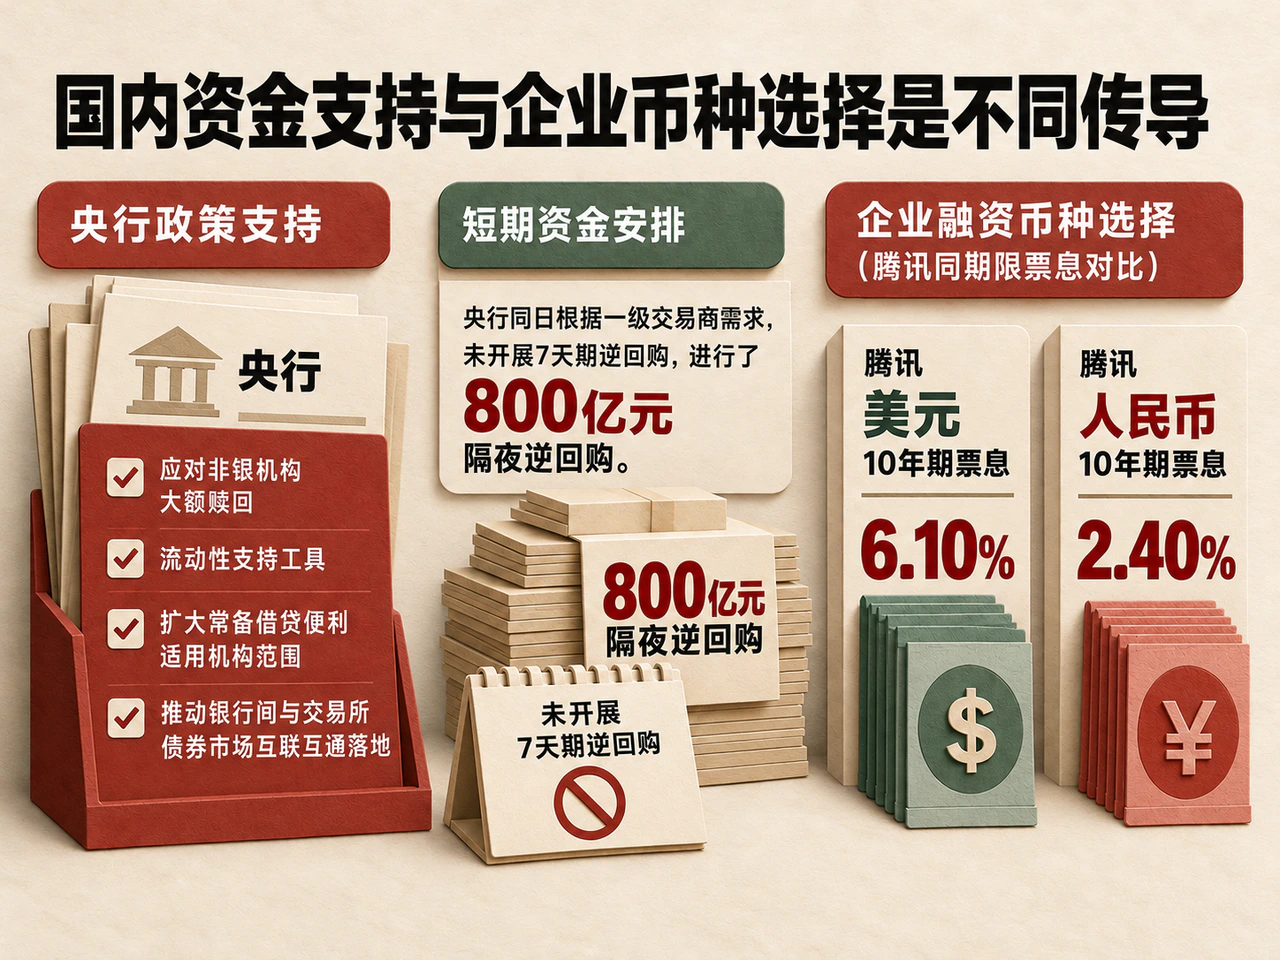
中国21日公布的政策安排着力改善资金调节和融资渠道。据央视网当晚报道,央行宣布将推出应对非银机构大额赎回的流动性支持工具,扩大常备借贷便利适用机构范围,并推动银行间与交易所债券市场互联互通落地。这些安排针对集中赎回引发的被动卖债,以及不同交易场所之间的资金与债券流转,有助于减轻流动性冲击的传导。
央行同日根据一级交易商需求,未开展7天期逆回购,进行了800亿元隔夜逆回购,短期限资金安排更贴近即时需求。结构性支持也继续向研发投入较高的民营中小企业延伸:拟在国际科技创新中心开展试点,将相关企业纳入科技创新和技术改造再贷款支持范围。流动性工具和再贷款分别服务于市场稳定和企业融资,实际效果将随准入细则、工具使用和项目落地逐步显现。
离岸企业则在不同货币的利率环境中选择资金来源。腾讯14日公告披露,已于纽约时间13日完成18亿美元和260亿元人民币债券定价,计划纽约时间21日发行。美元10年期票息为6.10%,人民币10年期票息为2.40%。同一发行人、同一期限的票息相差3.70个百分点,凸显货币利率环境对融资安排的影响;资金用途、收入币种和汇率对冲成本,共同决定企业的最终选择。
加拿大扩大产业支持,欧洲预算面临支出重排
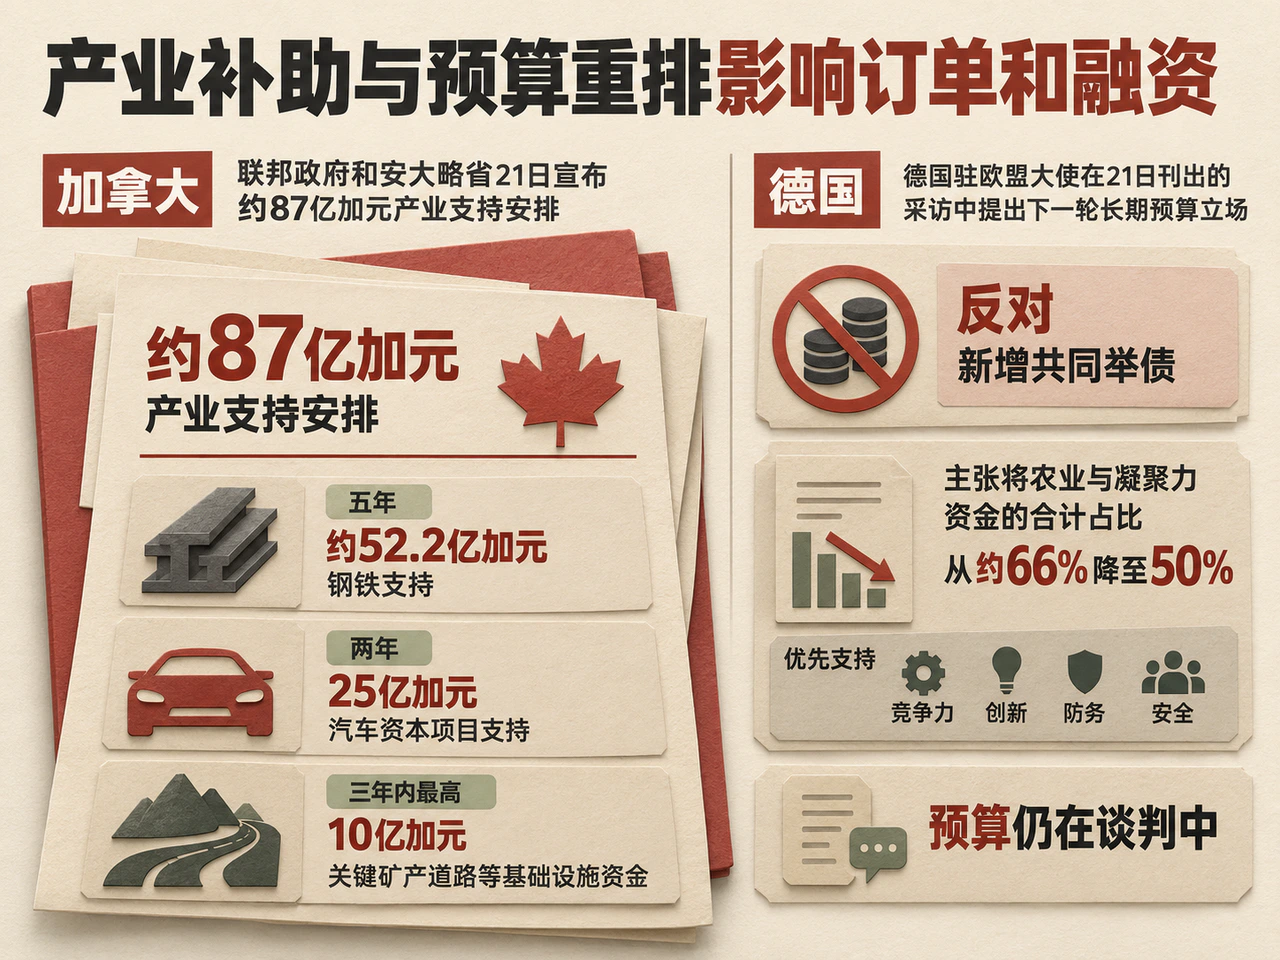
高成本环境下,产业支持对企业投资和订单的影响愈发直接。加拿大联邦政府和安大略省21日宣布约87亿加元产业支持安排,包括五年约52.2亿加元钢铁支持、两年25亿加元汽车资本项目支持,以及联邦三年内最高10亿加元关键矿产道路等基础设施资金。公共采购优先使用加拿大钢材,汽车车队平均排放标准拟维持2026年水平至2029年。补助、采购和合规弹性共同缓冲关税对企业现金流及生产安排的压力。
欧洲面临支出优先次序与共同融资的取舍。德国驻欧盟大使在21日刊出的采访中要求进一步削减下一轮长期预算,反对新增共同举债,并主张将农业与凝聚力资金的合计占比从约66%降至50%,优先支持竞争力、创新、防务和安全。预算仍在谈判中。按照这一主张,新增战略支出将更多依赖现有用途的重新分配,也将影响未来共同债券供给和不同行业的订单。
科技需求为股市提供反弹动力,高利率和高能源成本则要求企业更快将增长转化为现金流。国内流动性工具与海外产业支持能够缓冲部分融资和经营压力,但受益程度各不相同。企业能否兑现收入、控制投入并获得合适的资金来源,仍是理解这轮市场分化的关键。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…