
2026年10月22日,全球市场围绕融资成本与投资回报展开新一轮调整。美股科技权重股大幅下跌,纳斯达克100指数跌2.90%;10年期美债收益率回落至4.96%。油价上涨,黄金却继续走弱。避险资金流入国债,未能扭转投资者对科技企业资本需求和能源成本的担忧。
截至北京时间10月23日晨,美国经济数据仍有韧性,部分传统行业的盈利也为股价提供支撑。市场调整主要集中在投入庞大、回报兑现较远的企业,以及财政约束趋紧的国家。资金能否持续获得、何时形成现金回报,成为资产表现分化的重要线索。
纳指跌2.90%,AI投资的融资压力再受关注
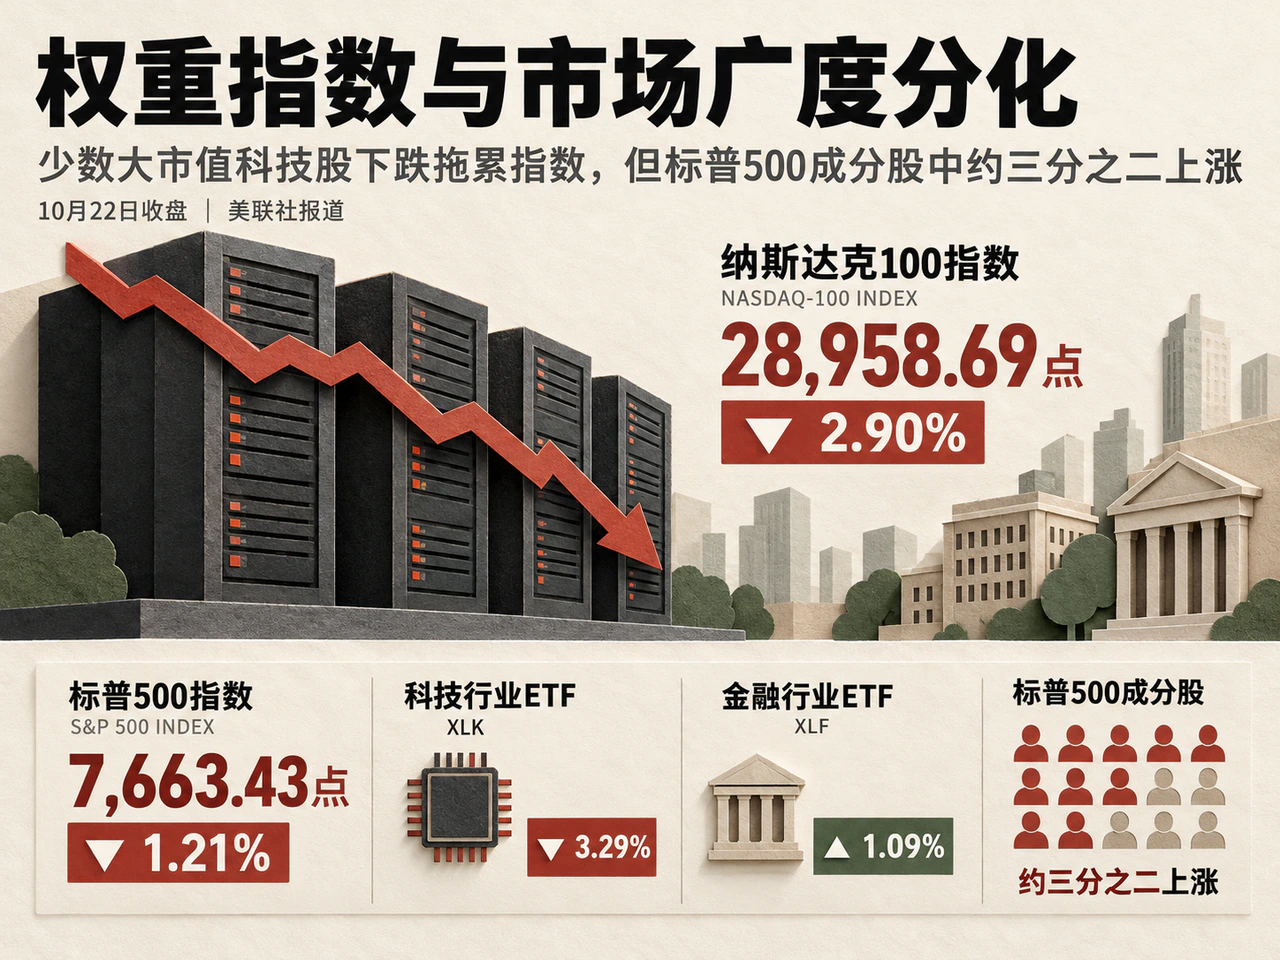
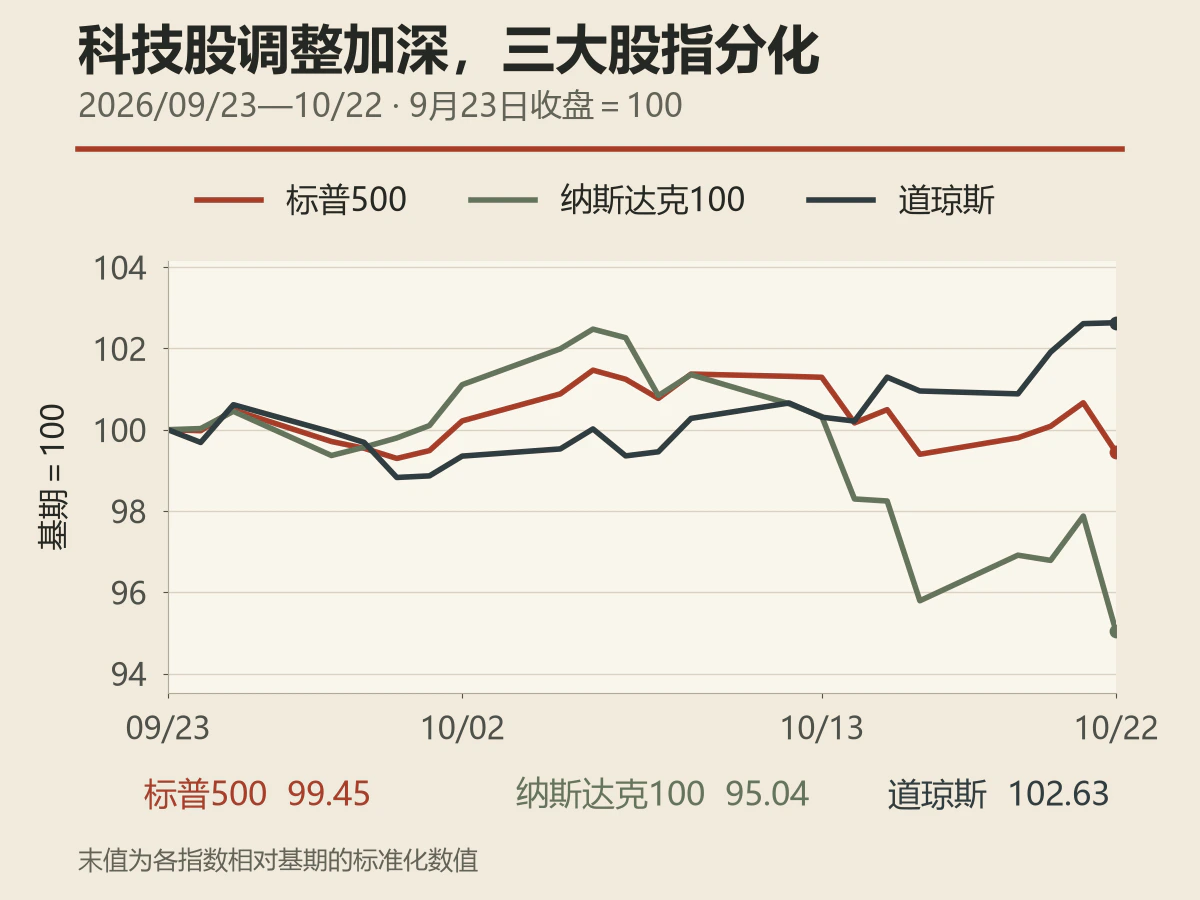
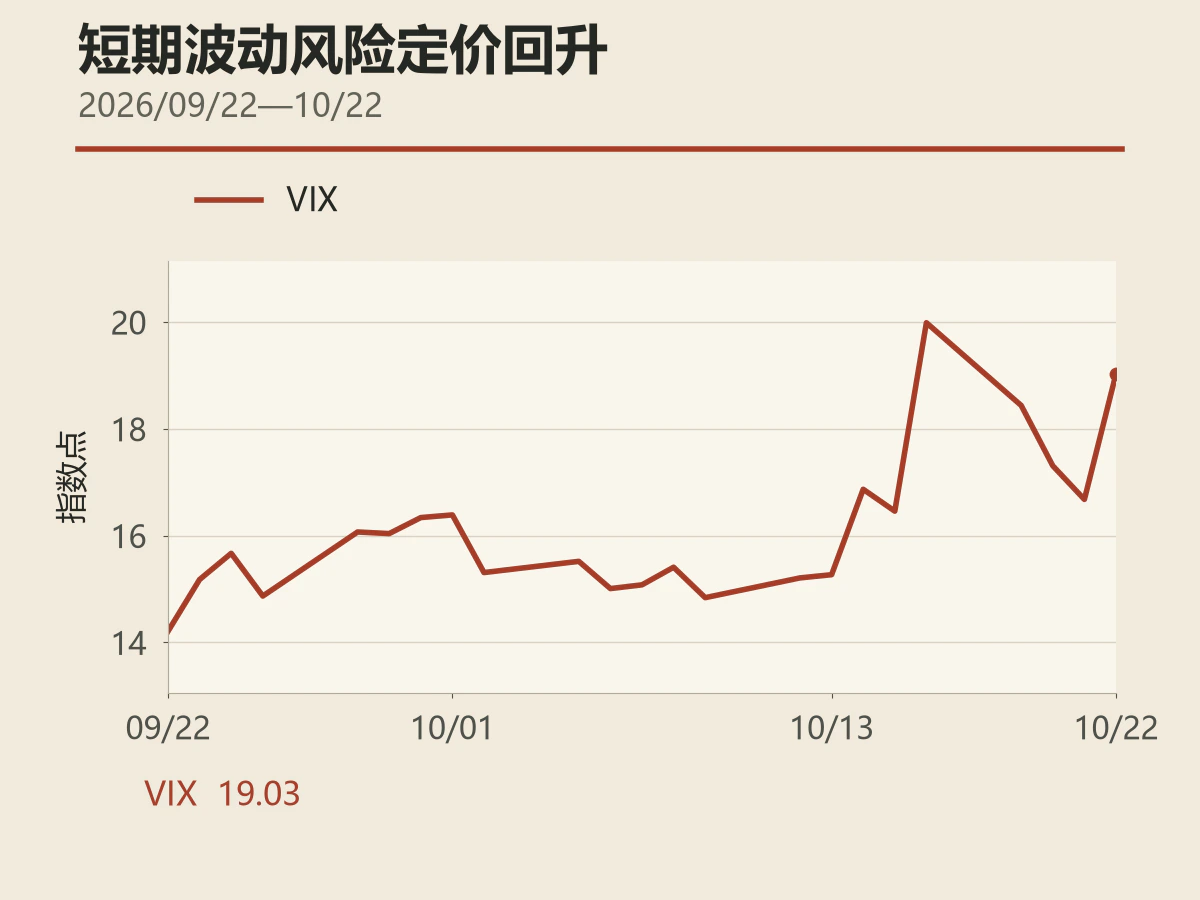
10月22日,标普500指数收于7663.43点,下跌1.21%;纳斯达克100指数收于28958.69点,下跌2.90%;道琼斯工业指数收于52867.98点,微涨0.02%。科技行业ETF XLK下跌3.29%,金融行业ETF XLF上涨1.09%。VIX由16.68升至19.03,增加2.35点,市场对短期波动的担忧升温。
指数下跌掩盖了多数股票上涨的情况。据美联社收盘报道,标普500成分股中约三分之二上涨,少数大市值科技公司的跌幅却拖累了指数。英伟达下跌4.4%,CoreWeave下跌10.1%,Lam Research下跌11.8%,Meta下跌6.98%。调整还波及AI电力基础设施,GE Vernova、Bloom Energy和Vistra的跌幅均超过10%。
Meta季度收入增长并超过预期,投资者更关注的却是后续AI投资需要多少资金。美联社报道,公司拟创建新的股票类别,为AI投资及其他支出筹资。CNBC援引富国银行交易员观点称,Meta对庞大资金需求的表述,以及英伟达首席执行官黄仁勋关于新型云计算企业资本稀缺的评论,再次引发市场对信贷市场能否承接相关风险的担忧。
依赖借款购入GPU、再向客户出租算力的CoreWeave,正处于这条融资链的关键位置。CNBC报道,其债券收益率和信用违约互换仍处高位。算力项目需要先投入大额资本,收入与现金回报则在后续逐步兑现;融资一旦趋紧,采购、建设和盈利时间表都可能受到影响。旺盛的算力需求,仍需充足资金才能转化为实际投资。
财报季也促使投资者细看增长的成色。IBM季度业绩超过预期,并上调全年自由现金流预测,但维持2026年收入增长4%—5%的展望。据Yahoo Finance对财报电话会的报道,IBM软件收入增长9%,其中约四分之一的增幅来自此前延期交易在本季度完成;管理层同时提到,大企业正在加强审查AI支出的实际回报。特斯拉第三季度调整后每股盈利为0.48美元,公司调低2026年资本开支,却预计2027—2028年多个新项目投入增加,股价收跌3.08%。
非科技公司的表现相对积极。宝洁季度盈利好于预期,股价上涨5.6%。黑石第三季度可分配盈利同比下降9%,但管理层预计第四季度投资退出改善,并重申2027年基础管理费有望实现两位数增长,股价上涨8.38%。盈利兑现、现金回收及收费收入前景,仍能为股价提供支持。
10年期美债收益率降至4.96%,信用成本仍偏高
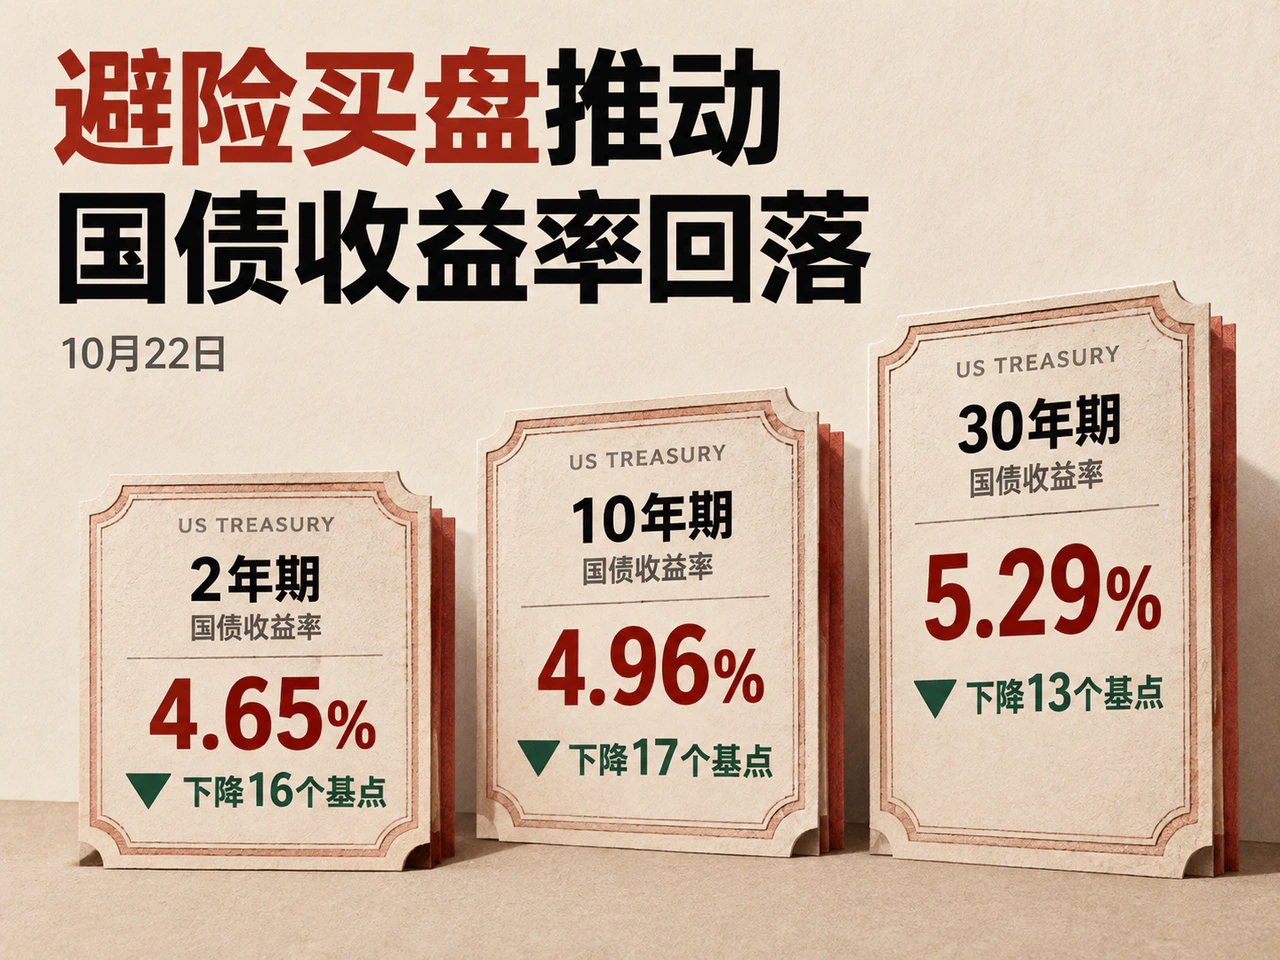
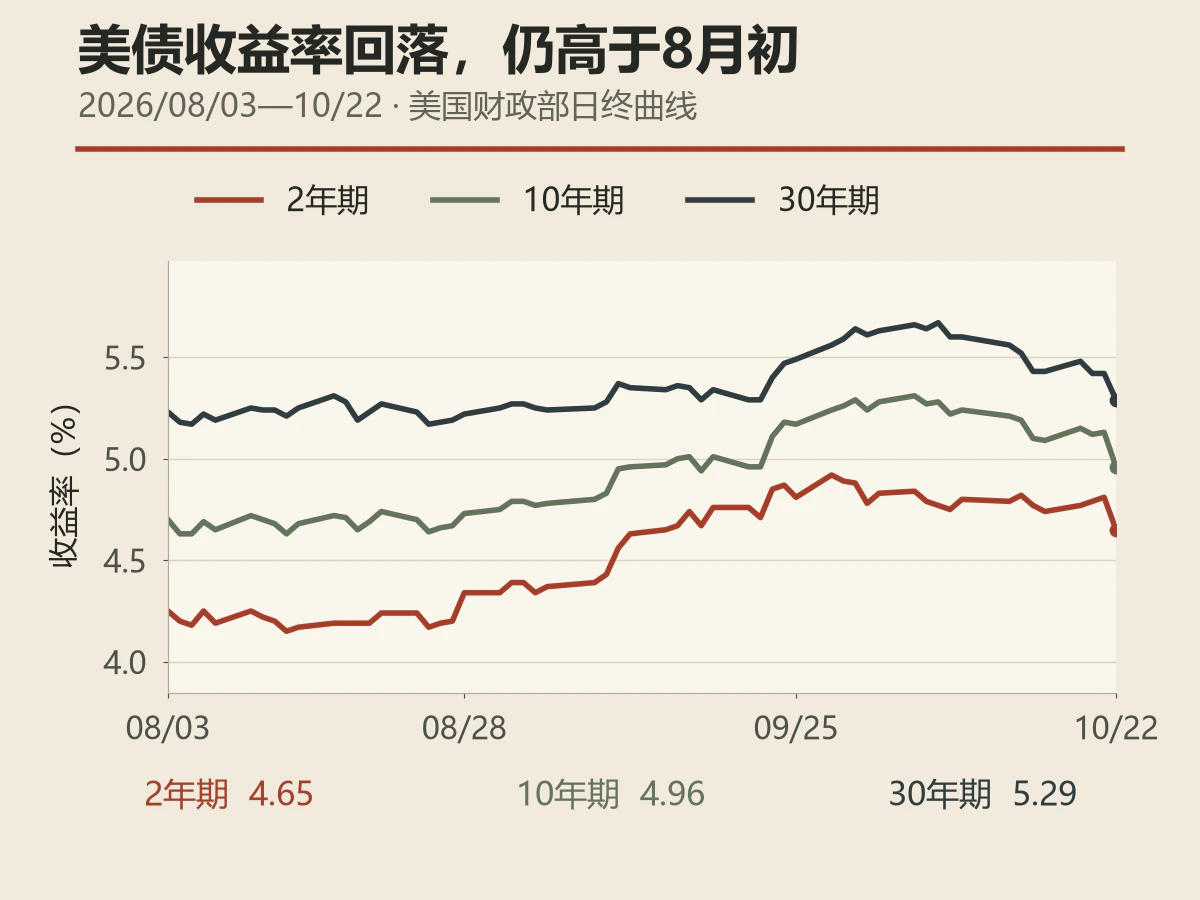
美国财政部同口径日终曲线显示,2年期国债收益率为4.65%,较前一交易日下降16个基点;5年期为4.78%,下降17个基点;10年期为4.96%,下降17个基点;30年期为5.29%,下降13个基点。10年期与2年期利差由32个基点收窄至31个基点,中段收益率的降幅略大于超长端。
路透开盘前市场评论指出,油价上涨、法国债券风险溢价扩大,以及对科技投资回报的担忧,促使投资者收缩风险敞口,股指期货下跌的同时,美债收益率回落。Convera当日研究也认为,科技股调整带来的防御性配置,抵消了此前偏强通胀与经济活动数据的影响。短端收益率下降体现了避险配置及市场对近期政策节奏的重新评估,中长端同样受益于安全资产需求。
这次上涨修复了美债此前的部分跌幅。10年期收益率从8月3日的4.70%升至9月30日的5.29%,10月21日仍为5.13%;22日虽回到5%以下,仍较8月初高26个基点。2年期收益率也较8月3日高40个基点,美元融资的基准成本依然偏高。
同日,美国财政部拍卖260亿美元5年期通胀保值国债,中标实际收益率为2.367%,票面利率2.25%,投标倍数2.41。投资者仍要求显著高于通胀的回报。能源冲击持续之际,名义国债的避险买盘与通胀保护需求并行。
企业融资还要承担信用溢价。盛宝银行10月22日亚洲早报回顾此前交易时段时称,BB级美元高收益债收益率达到7.14%,利差接近六个月高位,CCC级债券承受的压力更大。基准利率回落有助于降低融资成本中的无风险部分,现金流较弱、依赖外部筹资的发行人仍可能面临较高的信用成本。美债上涨而科技股继续下跌,表明融资可得性与投资回报的担忧,压过了当日贴现率下降带来的支持。
初请失业金人数降至19.4万,招聘仍显疲弱
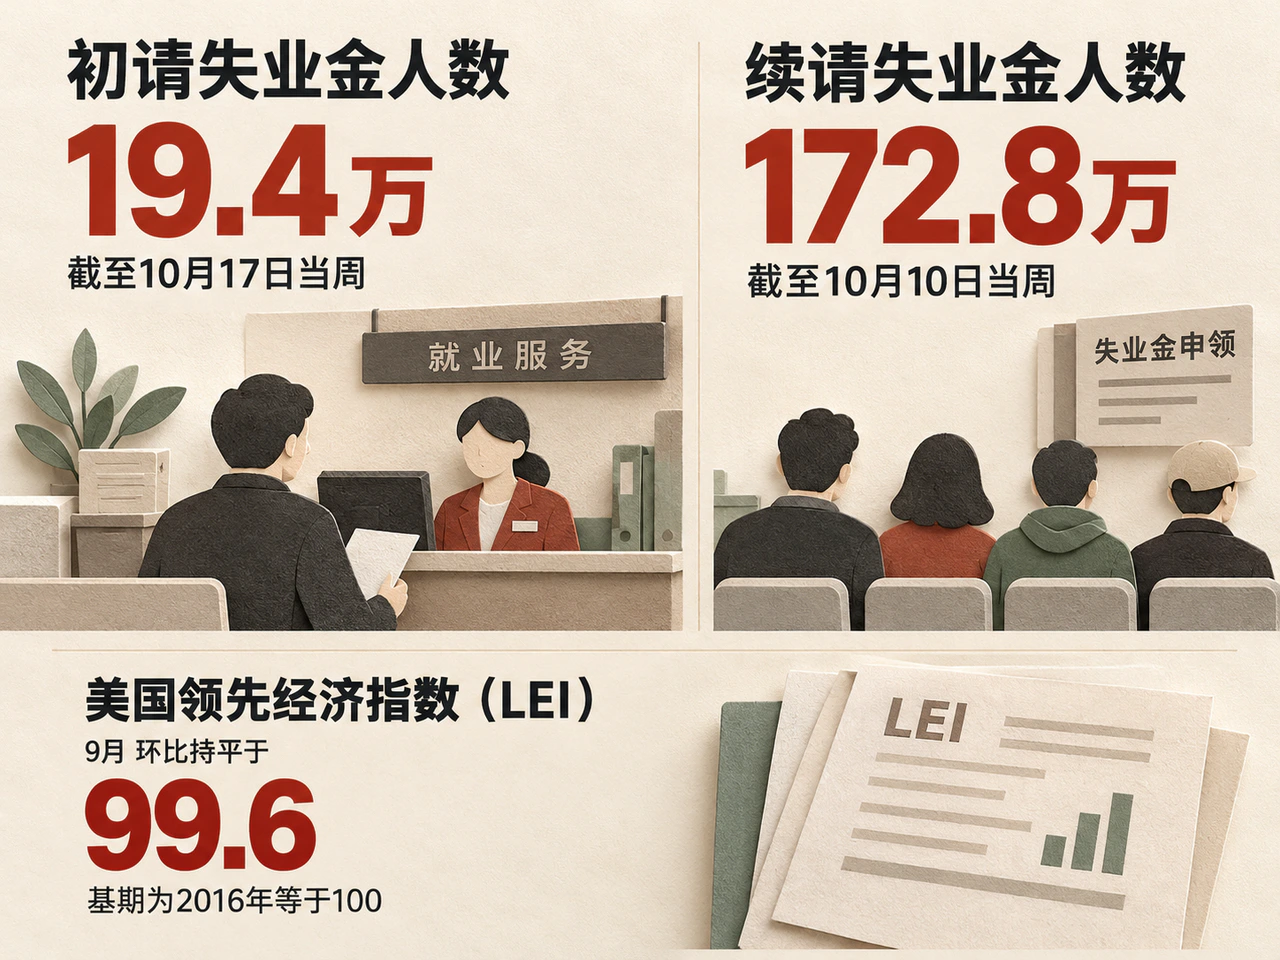
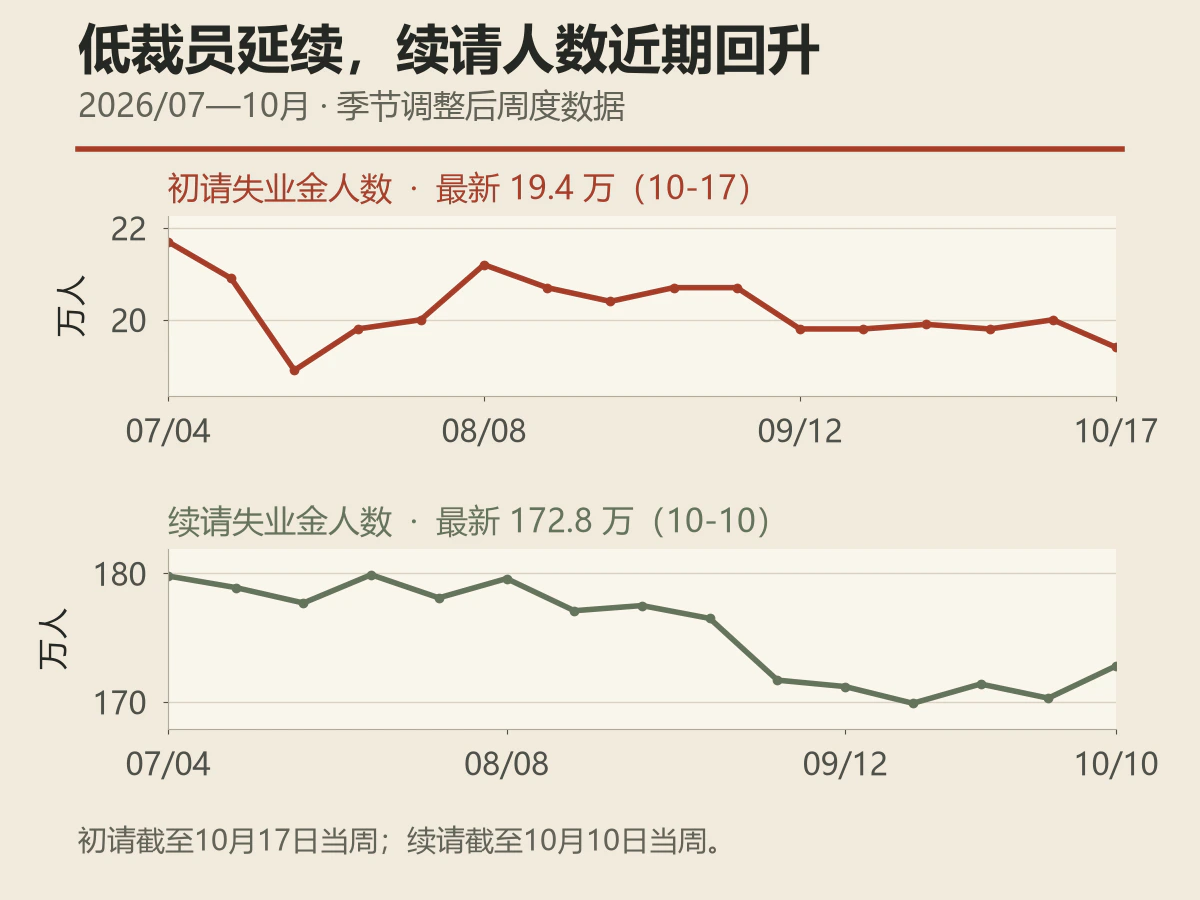
10月22日公布的美国数据继续为经济增长提供支撑。劳工部数据显示,截至10月17日当周,季调后初请失业金人数为19.4万,较修正后的前一周减少6000人,低于路透调查的20万预期;四周移动平均降至19.775万。初请人数已连续六周不高于20万,较少的裁员有助于稳定居民工资收入。
招聘不足仍是就业市场的薄弱环节。截至10月10日当周,季调后续请失业金人数增至172.8万,增加2.5万。路透援引花旗经济学家Veronica Clark观点称,近期续请走势仍可能对应10月温和的就业增长;Pantheon经济学家Oliver Allen则强调,招聘偏弱会持续影响长期失业者及新进入劳动力市场的人群。在职者较少失去工作,求职者寻找新岗位却仍有难度。
世界大型企业联合会同日公布,9月美国领先经济指数LEI环比持平于99.6,基期为2016年等于100,强于市场预期的下降0.2%。该指数3—9月累计上升0.6%,此前六个月累计下降1.1%。利差与制造业平均周工时提供支撑,消费者预期大幅下降形成拖累。反映当前经济活动的同步指数CEI在9月环比上升0.3%,高于8月的0.1%。
经济持续扩张,为政策应对能源成本压力保留了空间;招聘疲弱与消费预期下降,则约束着后续需求。北京时间10月23日晚公布的美国制造业和服务业PMI初值,将进一步呈现订单、就业与价格压力的变化。
布油涨近4%,黄金受加息预期拖累
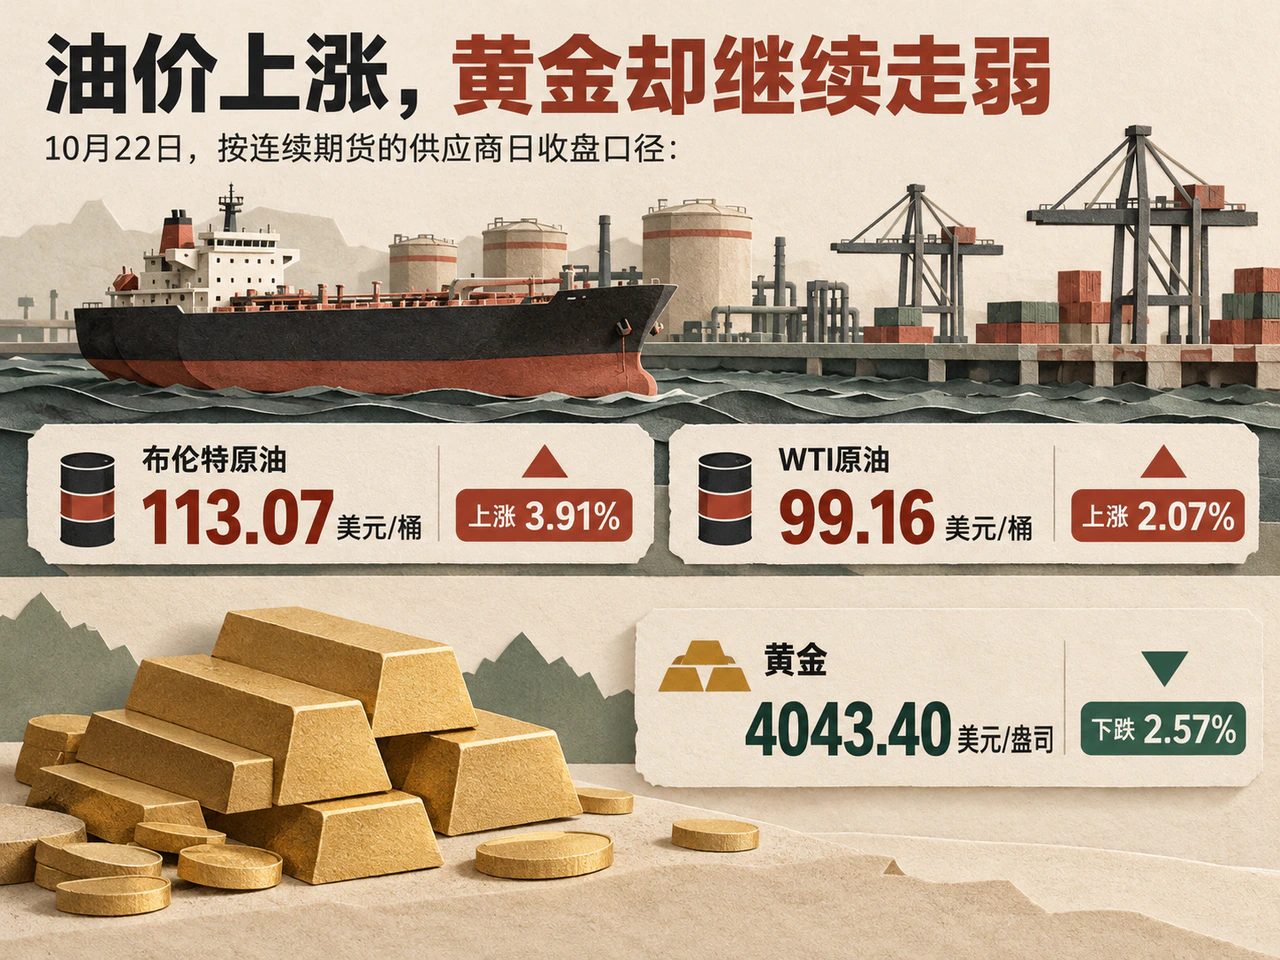
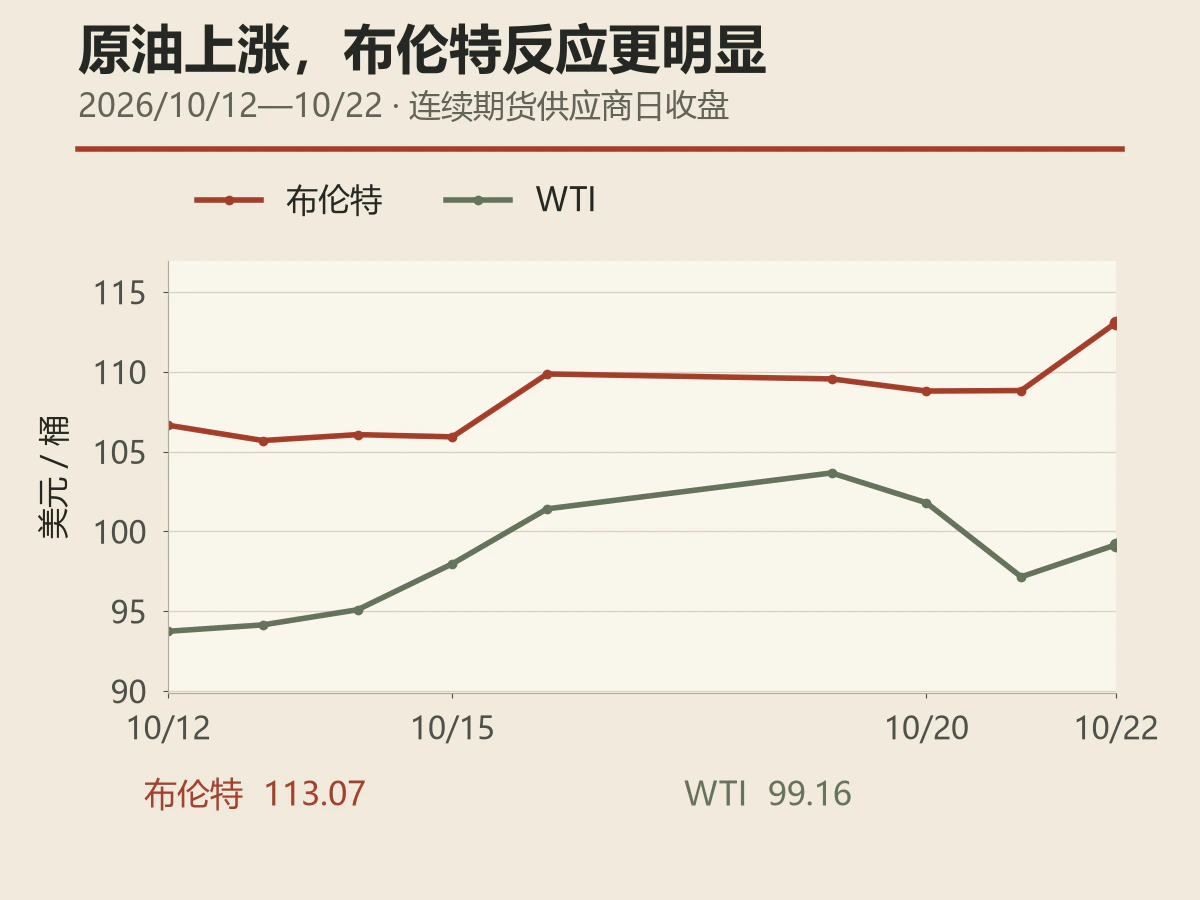
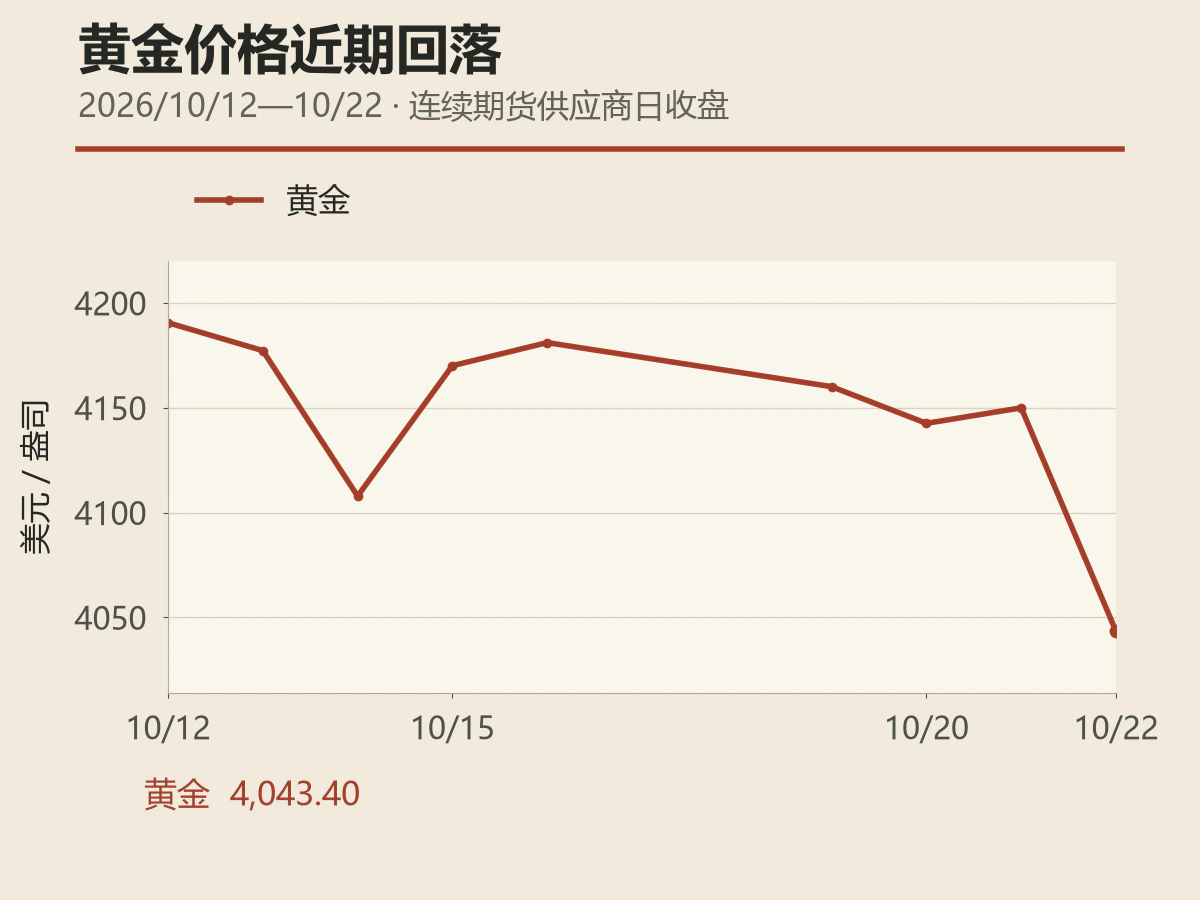
按连续期货的供应商日收盘口径,10月22日布伦特原油报113.07美元/桶,上涨3.91%;WTI原油报99.16美元/桶,上涨2.07%;黄金报4043.40美元/盎司,下跌2.57%。布伦特涨幅更大,与供应风险集中在中东及国际海运环节相符。
路透报道将油价上涨与海湾安全风险联系起来,能源设施及船舶受袭的担忧继续推高供应风险溢价。摩根士丹利估计,上周中东原油出口约为1700万桶/日,Kpler统计的战争前12个月均值约为1800万桶/日。出口已恢复至相当规模,供应安全仍牵动市场。利比亚国家石油公司负责人同日表示,Hamada和Tahara油田通往Zawiya港的管道阀门关闭,两个油田产量下降。
能源贸易还面临政策变化。据《基辅独立报》10月22日报道,其看到的欧盟制裁草案提出新增117项名单,其中31项涉及俄罗斯石油加工、炼制和出口能力,另有52家银行和金融机构。草案尚待成员国审批;若获通过,相关交易与结算限制可能提高能源流通成本。
黄金未能获得同等的避险支持。路透援引High Ridge Futures的David Meger观点称,能源涨价引发的通胀及进一步加息担忧压低了金价。Intesa Sanpaolo经济学家预计,全球珠宝需求收缩可能使黄金未来数季围绕4200美元/盎司波动。当天美元指数微跌0.07%至101.617,美债名义收益率也明显下降,金价仍然走弱,政策预期与实物需求的压力受到关注。
油价上涨将增加能源进口账单,并通过燃料成本影响企业利润率。对黄金而言,能源冲击的持续时间及货币政策的回应,将继续影响持有无息资产的机会成本。
法德利差触及近15年高位,财政执行力受到考验
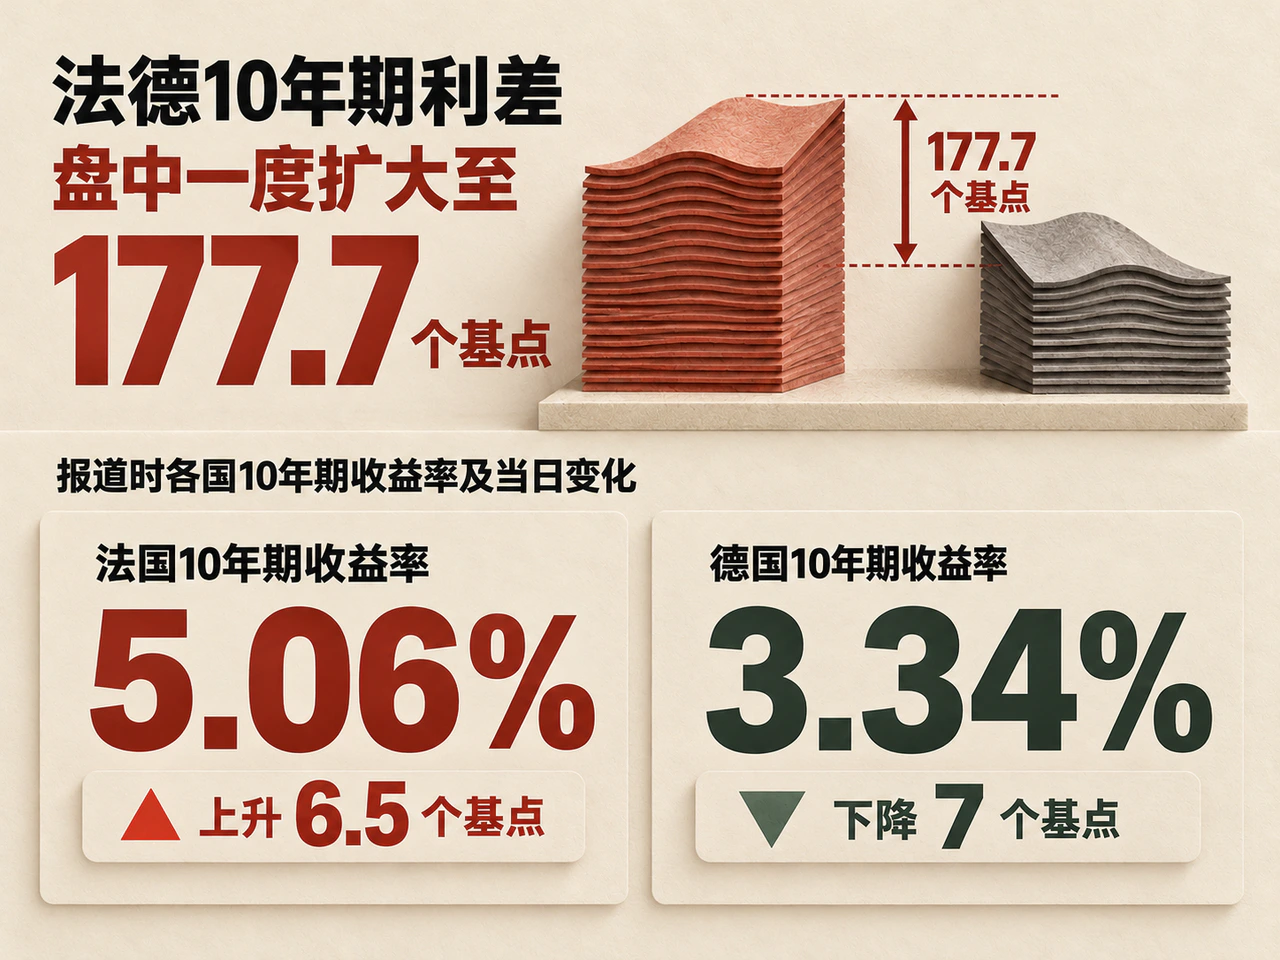
欧洲债市的分化更加突出。路透10月22日报道,法国10年期国债收益率盘中一度升至5.1415%,相对德国同期限国债的利差一度扩大至177.7个基点,为2011年11月以来最高。报道时,法国10年期收益率为5.06%,当日上升6.5个基点;德国10年期收益率则下降7个基点至3.34%。法国预算通过困难与政治不确定性,使财政整顿能否落实成为焦点。
压力也扩散至其他欧洲债市。同一报道时点,比利时、意大利、西班牙及希腊对德利差均有扩大。野村欧洲经济学家Andrzej Szczepaniak认为,欧洲央行介入的门槛较高,需要风险进一步传染、市场出现无序波动并妨碍货币政策传导;花旗经济学家Giada Giani则强调,欧洲制度与危机应对能力较15年前更强,但疑欧情绪会制约协调。主权利差若继续扩大,压力将通过债券估值、抵押品价值和融资定价传至银行及企业。
德国税收预测上修,也未释放同等规模的财政空间。税收专家委员会预计,2026—2030年各级政府税收较5月预测累计增加434亿欧元,其中联邦政府仅增加33亿欧元。2027年联邦税收预测增加41亿欧元,但减税安排及债务刹车的周期调整基本吸收了这一改善。经济回暖有助于增加收入,支出仍受到制度与预算约束。
贸易政策的不确定性则继续影响企业投资。白宫10月22日公布的风电设备政策文件依据232条款,要求商务部长与贸易代表开展或继续谈判,并在180天内至少报告一次进展,同时保留采取其他措施的可能。文件没有新设风机进口关税,原有相关金属关税继续适用。风电项目与设备供应商仍需在采购成本和交付安排中考虑后续政策变化。
亚洲科技股承压,中国流动性操作转向更短期限
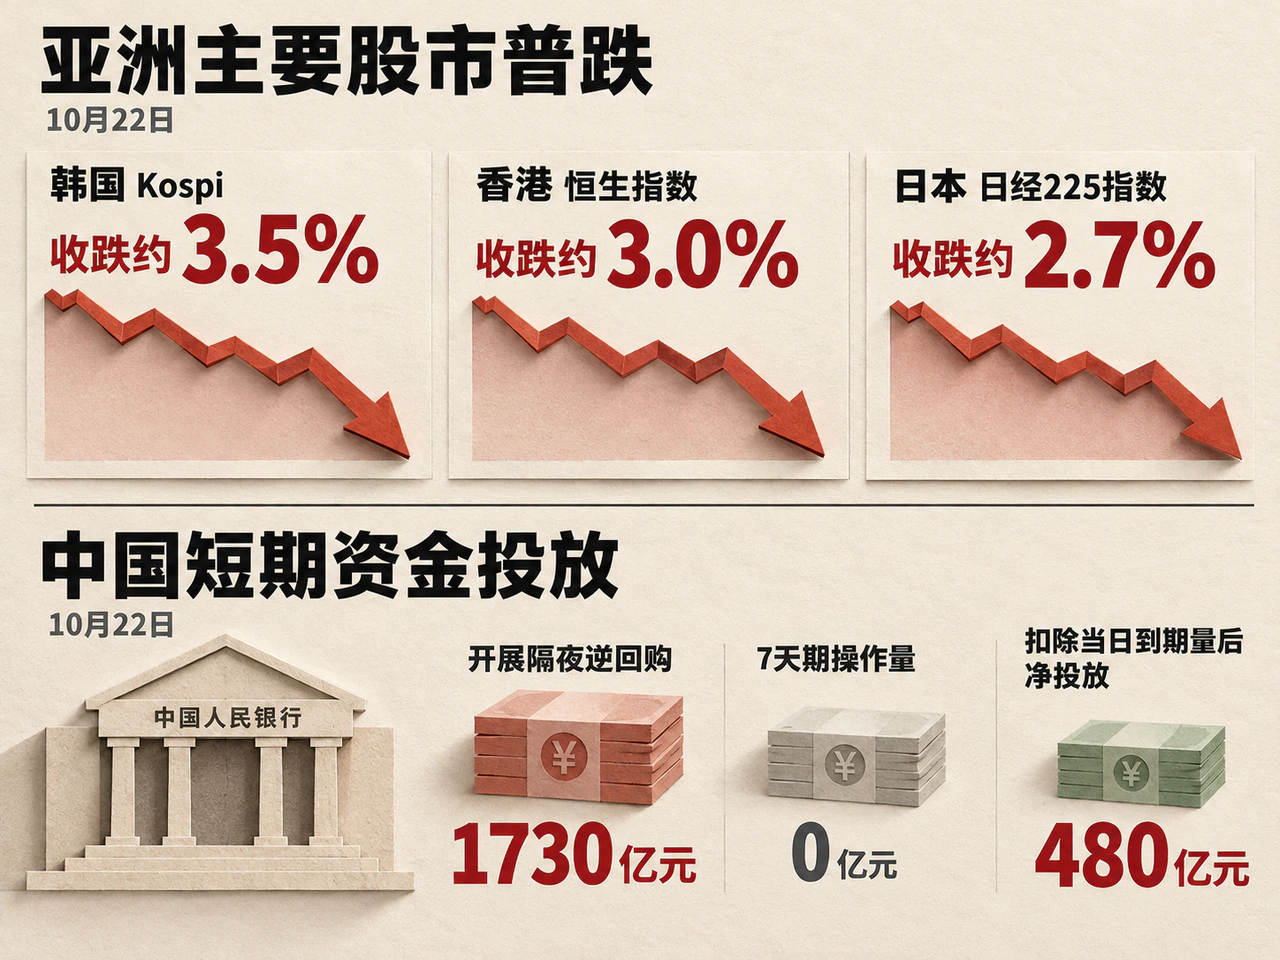
10月22日亚洲交易时段已出现科技股调整。据美联社报道,韩国Kospi收跌约3.5%,香港恒生指数收跌约3.0%,日本日经225指数收跌约2.7%。亚洲收盘早于美国周四现金市场收盘,这一轮风险重估已在不同市场陆续展开。
日韩半导体及设备供应链,对美国AI客户的资本预算和采购计划较为敏感。客户若推迟投资,影响会沿订单传递;若需求维持而融资结构调整,冲击可能更多体现为估值变化。香港科技股还受到成长资产风险偏好与外部融资条件的影响,本地盈利和资金环境因而更为关键。
据新华财经报道,中国人民银行10月22日开展1730亿元隔夜逆回购,7天期操作量为零,扣除当日到期量后净投放480亿元。隔夜逆回购连续第二日开展,7天期操作量连续三日为零。较短期限的工具便于按每日资金缺口投放与回笼,提高税期等节点的调节精度。10月19日提出的主要操作品种向隔夜切换,仍处于“研究择机”的安排阶段,后续正式操作与利率安排将决定其政策含义。
外资流入呈现结构性变化。商务部10月22日公布,1—9月全国实际使用外资5488.1亿元人民币,同比下降4.3%,9月当月同比增长2.5%;高技术产业实际使用外资2285.3亿元,同比增长33.8%,占比达到41.6%,较上年同期提高11.9个百分点。外资总量仍低于去年同期,高技术领域的资金流入则明显增长,为相关产业投资提供支持。
离岸困境债的现金回报,更多取决于资产回收进展。日经亚洲10月22日报道,恒大清盘人计划于2027年上半年向债权人作首次分派。清盘费用、可回收资产和分配时间,决定着此类债权的现金流。对经营正常的美元债发行人,美债基准利率回落有助于融资定价;对于困境债,实际回收仍是价值实现的关键。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…