
2026年10月23日,能源价格走高与融资成本抬升继续主导全球市场定价。美国10年期国债收益率回升至5.00%,美股标普500指数和道琼斯工业平均指数分别下跌0.52%和1.23%,纳斯达克100指数基本持平;商品市场中原油走强、黄金回落,股市内部科技股局部修复,金融与工业板块延续跌势。美国企业订单和用工保持扩张,但成本传导与高利率正加剧居民购买力担忧,经济增速小幅放缓尚不足以促使金融条件转松。截至北京时间10月24日晨,市场调整已从股票估值延伸至企业信用端,全球公司债风险溢价升至2025年5月以来高位,亚洲美元债利差同步走阔。
美国企业产出价格走高、原油涨超3%,通胀预期抬头压制金价
美国10月标普全球综合PMI初值录得57.6,虽较9月的58.4小幅回落,仍处于2022年3月以来次高水平。分项来看,服务业活动指数由58.8降至57.9,制造业PMI则由55.9微升至56.0;新订单指数从58.1微升至58.2,企业继续扩招,整体就业增速仅次于9月,为2022年6月以来第二高。需求保持韧性的同时,供应链约束正加剧价格传导:制造业供应商交货时间指数由40.9降至38.1,显示交付进一步延误;综合产出价格指数从58.4升至59.8,创2022年8月以来新高。能源、燃油与运费上涨,叠加服务业工资、公用事业及保险开支增加,正通过积压订单和企业提价向终端客户传导。
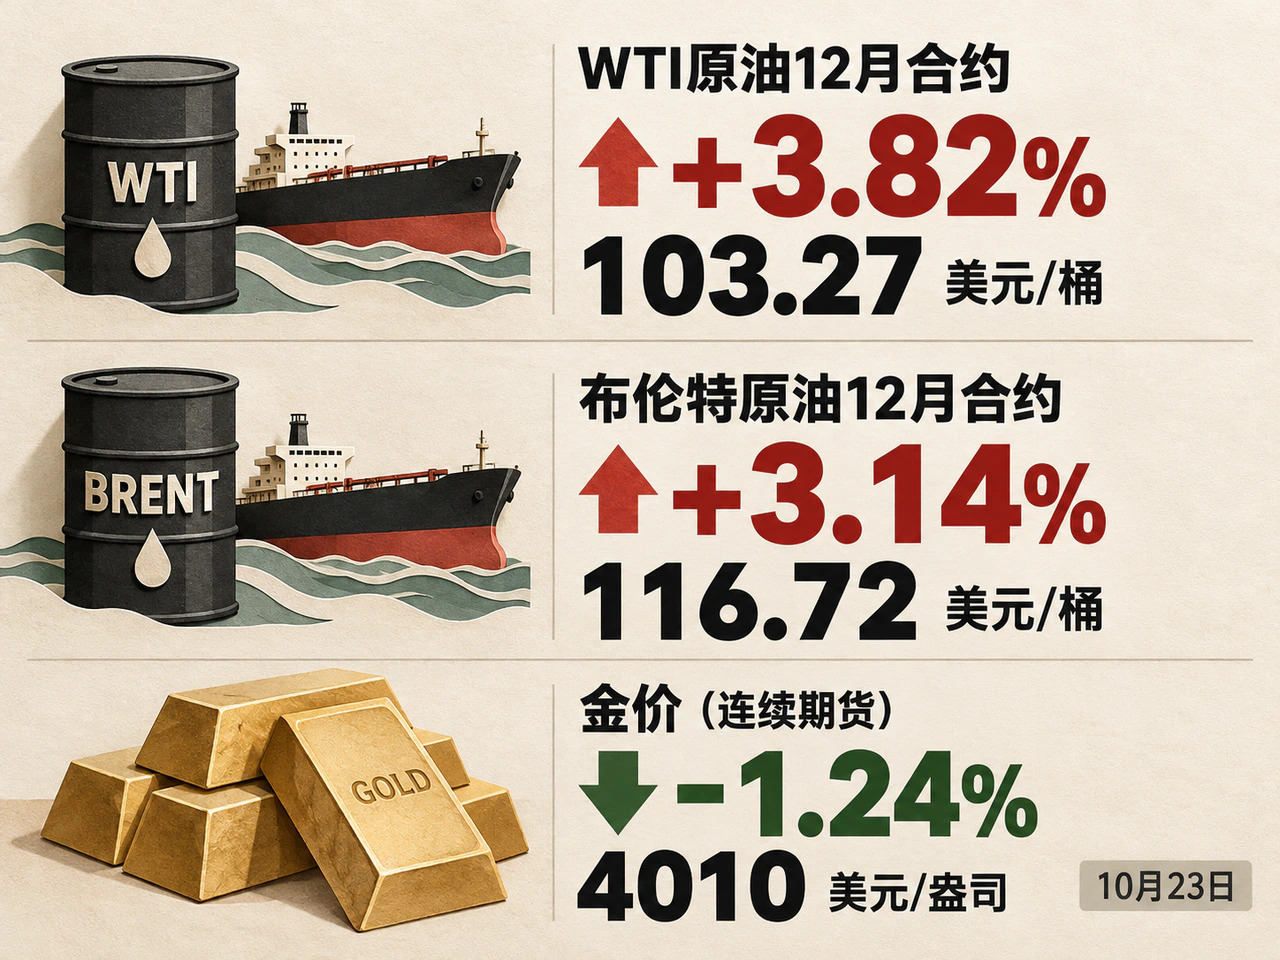
当日油价大涨进一步推高了上游成本压力。据新华社报道,纽约WTI原油12月合约结算价上涨3.82%至每桶103.27美元,伦敦ICE布伦特原油12月合约结算价上涨3.14%至每桶116.72美元。中东能源设施与航运风险持续扰动近期供应预期;利比亚国家石油公司负责人另向路透社证实,管道阀门关闭已导致Hamada和Tahara两处油田减产。油价走高直接提振了能源企业表现,但对依赖燃料与物流运输的行业构成利润率挤压。
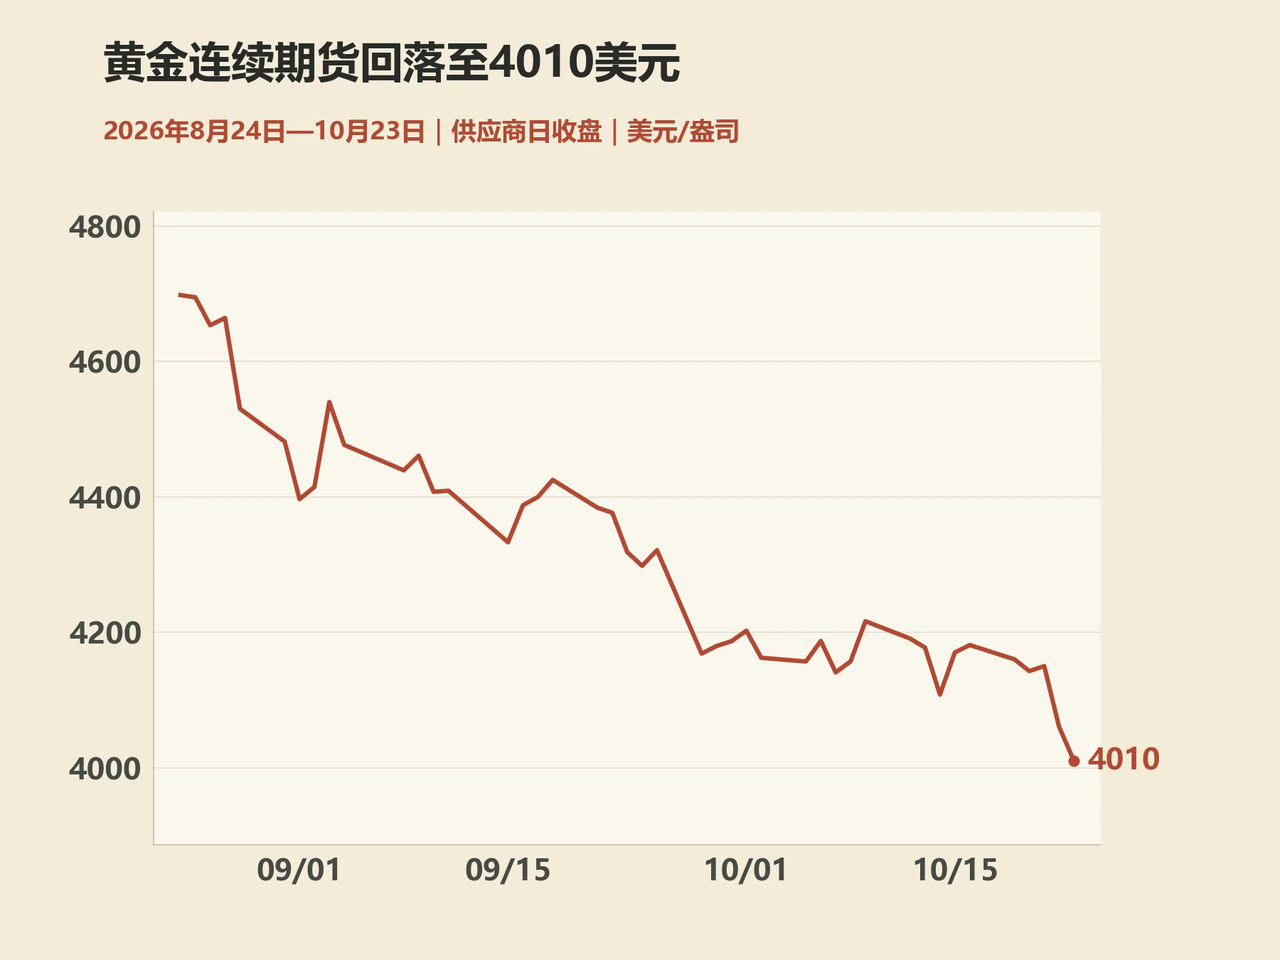
黄金则在利率预期与流动性需求的双重挤压下走弱。按连续期货供应商日收盘口径,金价下跌1.24%至每盎司4010美元,较10月16日累计回落约4.09%;同期美元指数上涨0.14%至101.752。路透社援引American Gold Exchange分析师Jim Wyckoff的观点指出,能源通胀压缩了央行放松政策的空间,加之科技股抛售引发追加保证金需求,促使部分投资者变现贵金属以补充流动性。不过,印度节日采购增加及当地实物升水走高,为金价提供了部分买盘缓冲。
与企业端的稳健扩张不同,居民端对高物价与高利率的感受更为紧绷。美国10月密歇根大学消费者信心指数终值为48.0,虽较初值46.3上修,仍略低于9月的48.1;受较高利率和购买负担拖累,耐用品购买条件指数较上月下降18%。与此同时,一年期通胀预期由4.6%升至4.7%,长期通胀预期由3.4%升至3.5%,均连续第二个月回升。高成本持续挤压居民实际购买力,而企业仍具备将部分成本转嫁至终端售价的能力,进一步加大了通胀回落的难度。
10年期美债收益率重回5%,全球公司债利差走阔至129个基点
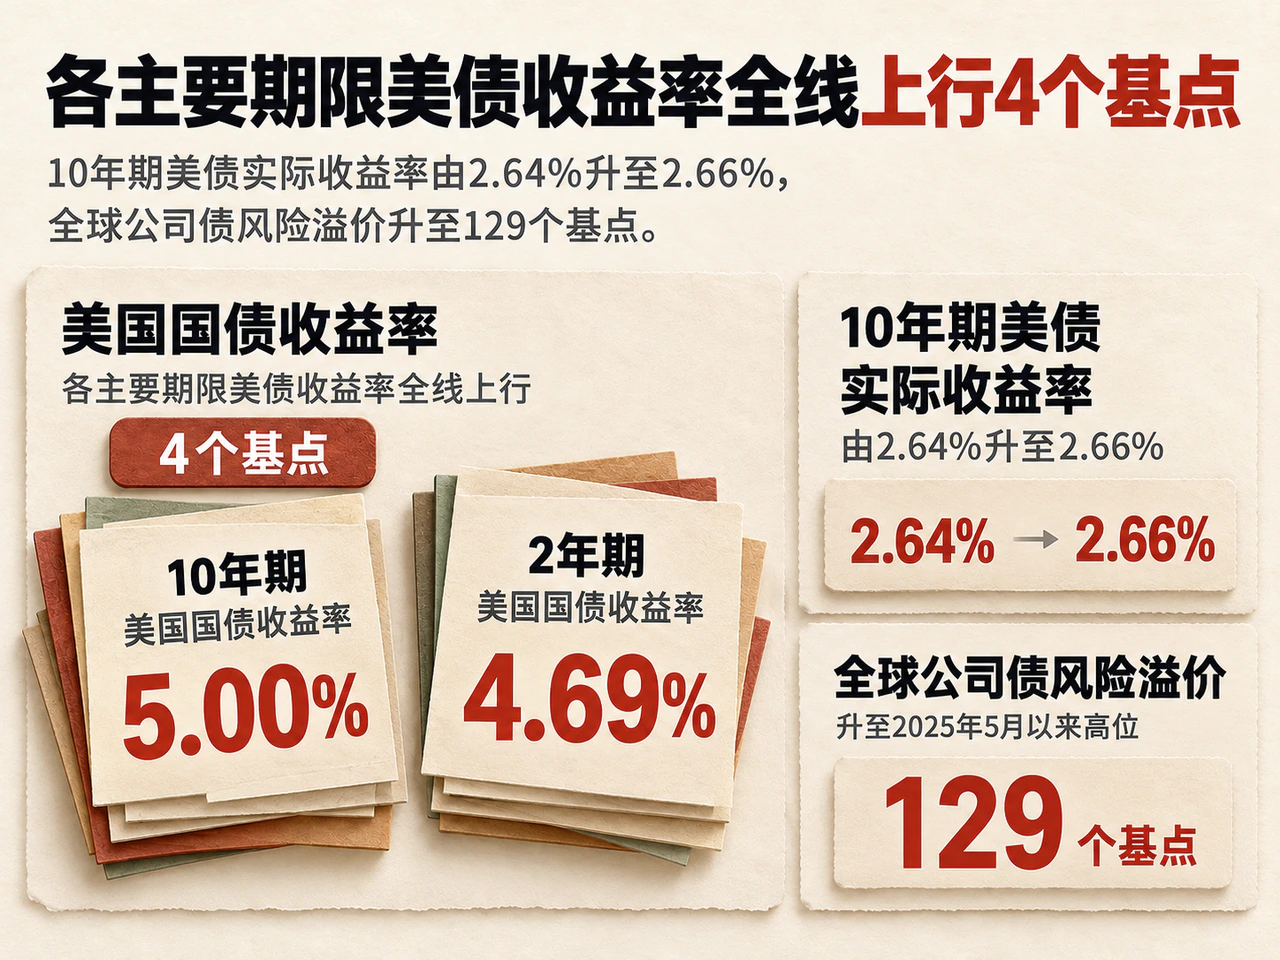
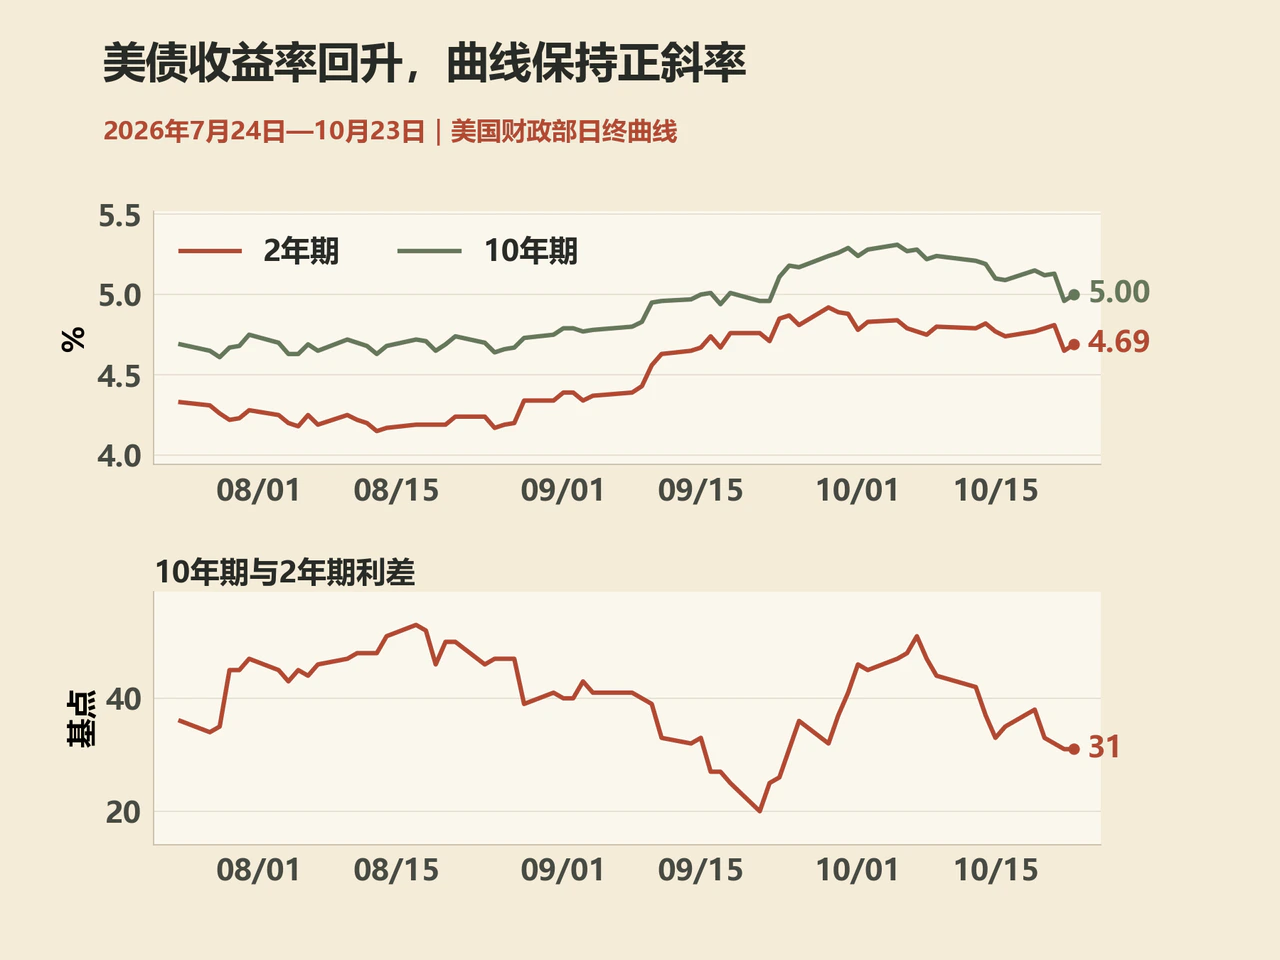
美国财政部同口径日终收益率曲线显示,周五各主要期限美债收益率全线上行4个基点,10年期与2年期利差维持在31个基点,曲线呈整体上移。
| 期限 | 10月22日 | 10月23日 | 日变化 |
|---|---|---|---|
| 2年 | 4.65% | 4.69% | +4基点 |
| 5年 | 4.78% | 4.82% | +4基点 |
| 10年 | 4.96% | 5.00% | +4基点 |
| 30年 | 5.29% | 5.33% | +4基点 |
前一交易日,受避险买盘推动,2年期和10年期美债收益率曾分别下行16个和17个基点,周五仅回吐了部分避险涨幅。尽管风险资产走弱仍带来一定配债需求,但坚挺的企业扩张与产出价格压力限制了收益率持续下行的空间。
拆分来看,10年期美债实际收益率由2.64%升至2.66%,名义收益率与实际收益率之差从2.32个百分点扩大至2.34个百分点。按这一近似通胀补偿口径,周五10年期名义利率上行的4个基点中,约一半来自实际利率回升,另一半来自包含风险溢价及流动性因素的通胀补偿扩大。据CNBC当天援引CME FedWatch数据,市场预计下周美联储将维持政策利率在3.75%—4.00%不变,但12月加息25个基点的概率约为71%,政策预期仍紧密围绕通胀约束展开。
高利率环境下,信用市场的压力进一步凸显。据彭博报道,全球公司债风险溢价升至129个基点,创2025年5月以来最高;亚洲较高评级企业美元债利差也扩大至2025年7月以来高位。周五亚洲早盘,中资科技美元债利差走阔3—5个基点,中资投资级美元债利差最多扩大5个基点。对离岸美元债发行人而言,亚洲时段信用利差走阔推升了额外融资成本,随后美盘时段美债收益率回升又抬高了定价基准。围绕AI资本开支的现金回收周期,市场分歧同样在加大:Citadel创始人Ken Griffin警告泡沫风险,黑石总裁Jon Gray则强调需求依然强劲。投资者对企业长期投入的审视,正进一步落实到债务增速、现金流和融资期限上。
标普500近四分之三成分股收跌,芯片股反弹难掩金融与工业承压
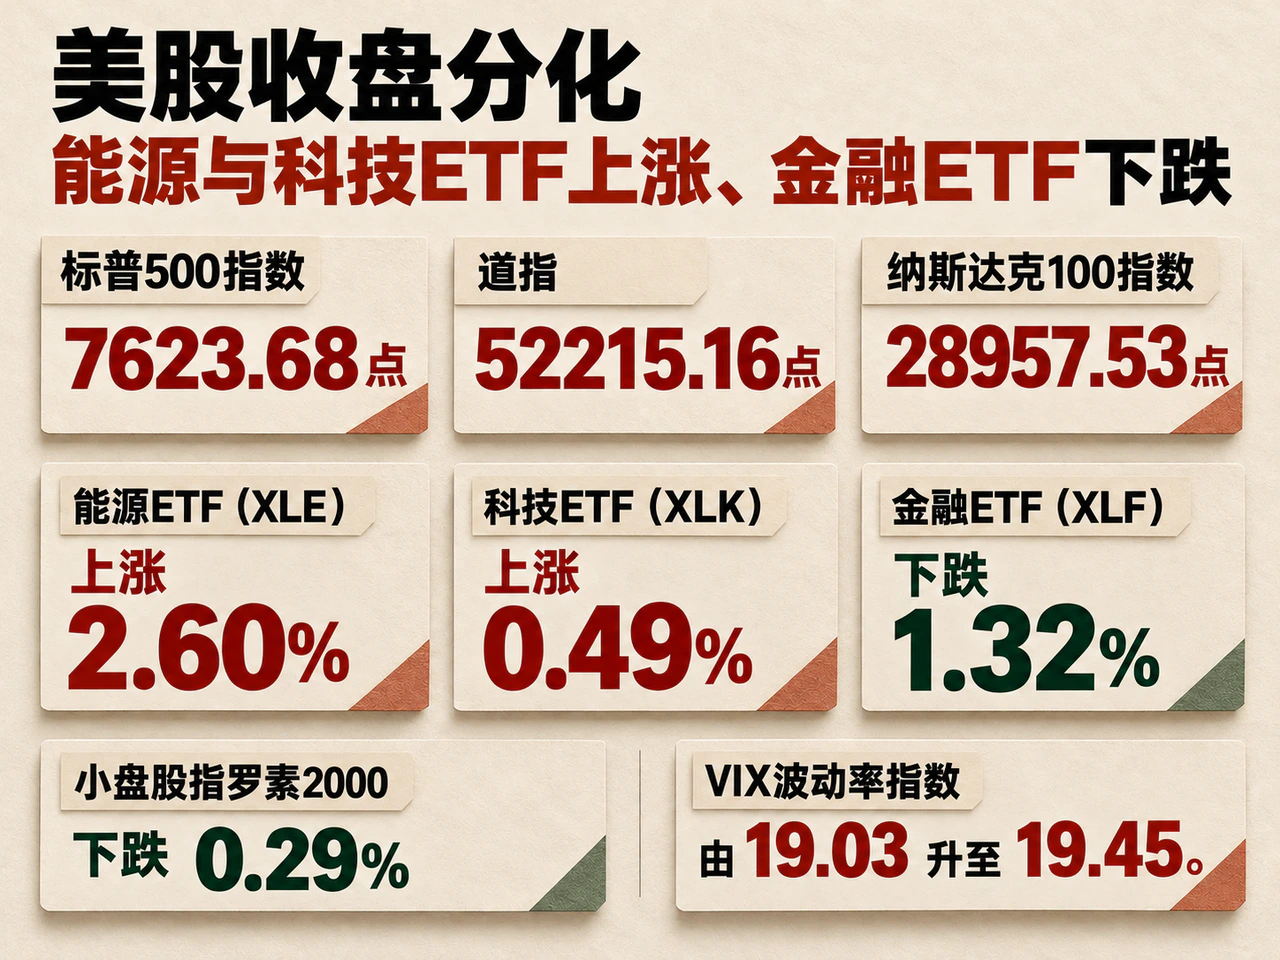
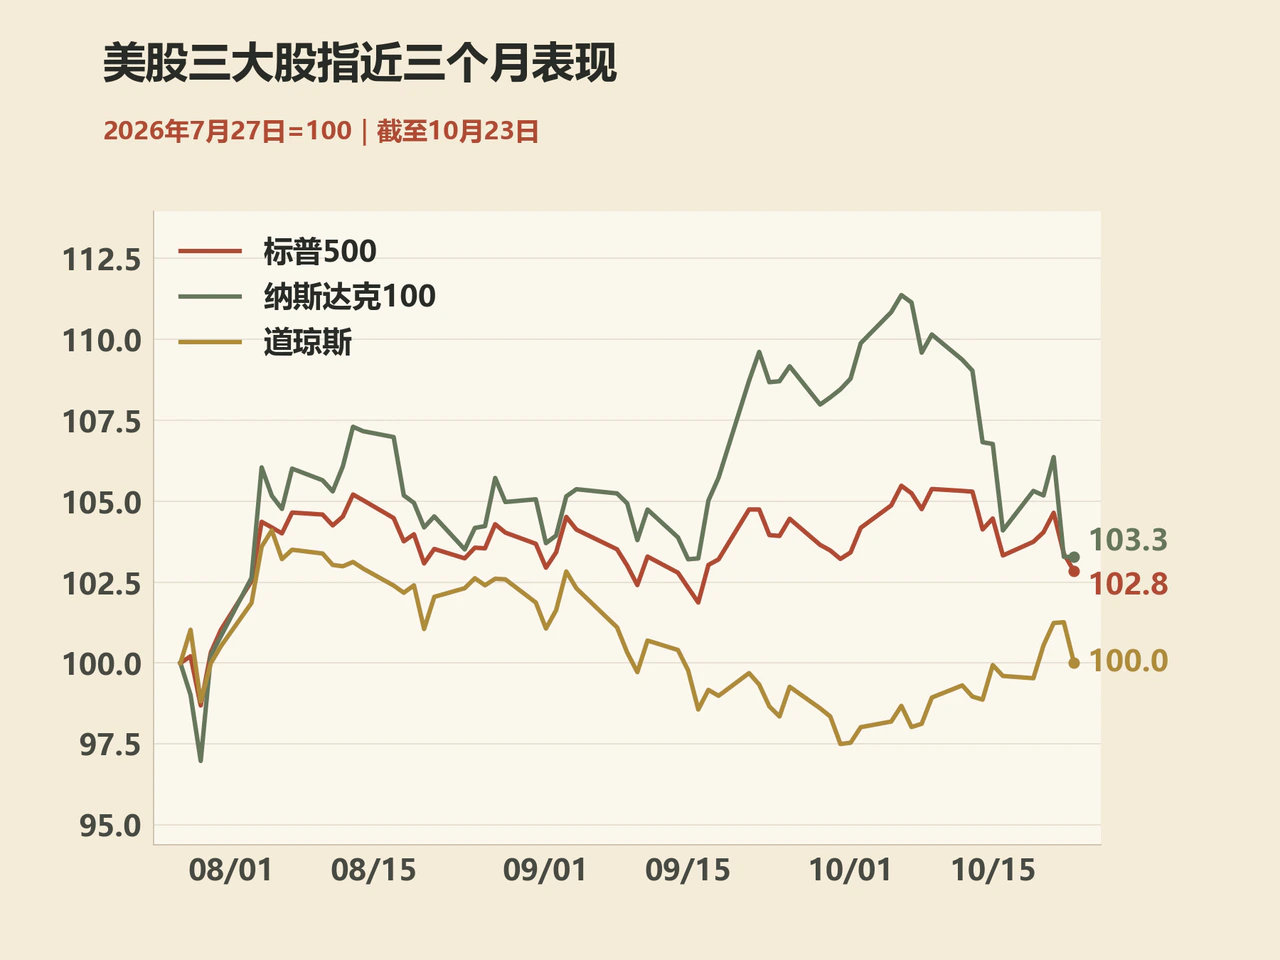
美股周五收盘分化,标普500指数报7623.68点,道指报52215.16点,纳斯达克100指数报28957.53点;小盘股指罗素2000下跌0.29%,VIX波动率指数由19.03升至19.45。据美联社收盘报道,标普500指数中近四分之三的成分股下跌,表明大型科技股企稳尚未带动多数股票回升。同口径收盘数据显示,受油价支撑的能源ETF(XLE)上涨2.60%,科技ETF(XLK)上涨0.49%,金融ETF(XLF)则下跌1.32%。个股方面,美光反弹2.5%,英特尔和AMD均上涨1.7%,微软上涨0.7%;工业股卡特彼勒下跌2.4%,美国运通下跌3.7%,金融和工业板块继续面临融资成本与需求前景的双重约束。
美国运通的财报反映出投资者对企业盈利质量的严格审视。公司三季度净利息支出后的收入同比增长9%至200.6亿美元,调整后每股收益增长13%至4.68美元,并将全年调整后每股收益指引上调至17.60—17.90美元。但公司同时宣布约5%的裁员安排,涉及约4000人,并计提3.36亿美元重组费用。尽管高收入客户消费仍提供支撑,费用增长与组织调整依然引发市场谨慎,业绩增长与上调指引未能阻止股价下跌。
早于美股收盘的亚洲市场周五涨跌互现。恒生指数上涨约0.69%至23093.37点,仍低于10月16日的24186.83点;韩国KOSPI指数上涨0.30%,其中SK海力士上涨4.42%;日经225指数下跌约0.34%。港股与韩股的单日回升均发生在近期调整之后:香港成长股同时受全球贴现率和本地资金面影响,韩国存储芯片股更直接受益于AI设备需求,日本科技股还叠加了汇率对出口盈利的作用。进入下一交易时段,企业财报对收入、资本开支和现金回收的具体交代,将比单一指数反弹更能检验修复行情的持续性。
中国前三季度财政协同信贷超28万亿元,首套房贷贴息启动实施
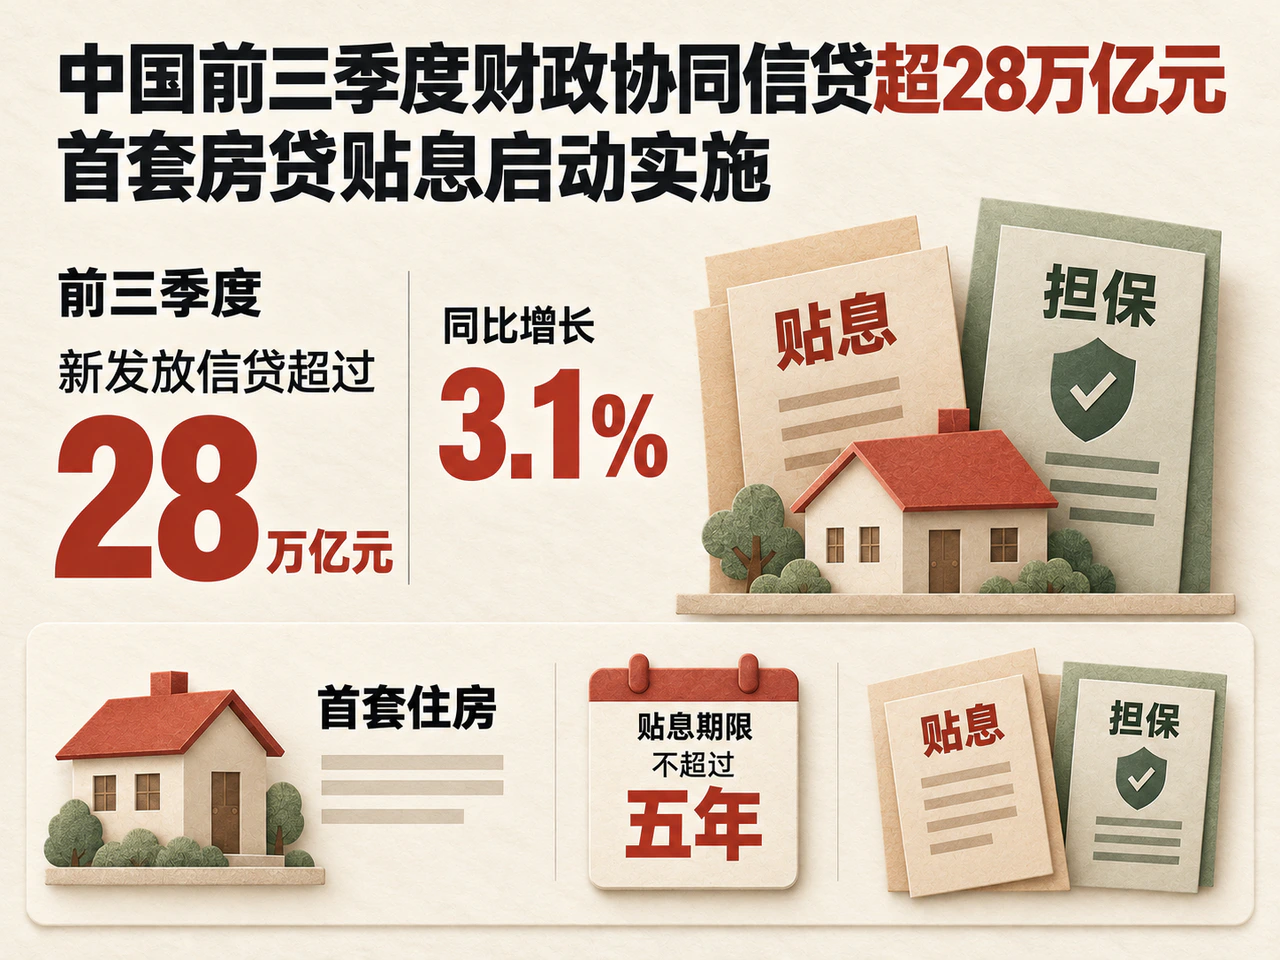
在海外融资条件偏紧的背景下,中国政策继续通过贴息、担保和债券资金支持内需。财政部10月23日公布,前三季度全国一般公共预算收入172292亿元,同比增长5.1%;一般公共预算支出210199亿元,同比增长1%。同期政府性基金预算收入下降18.6%,其中国有土地使用权出让收入下降27.9%,土地相关收入下滑仍对地方资金安排构成约束。
财政金融协同政策前三季度支持相关领域新发放信贷超过28万亿元,同比增长3.1%。自8月将流动资金贷款纳入中小微企业贴息范围后,两个月内已支持新发放贷款超过1.8万亿元。财政通过分担利息和信用风险引导银行向相关领域投放资金,其对终端需求的拉动效果,取决于企业借款能否转化为实际经营与投资,以及居民收入预期能否随之改善。
住房支持政策也进入执行阶段。据财政部介绍,9月29日发布的居民购房贷款贴息政策自10月1日起实施,实施期暂定一年,面向符合条件的刚需群体购买中小套型、较低价位首套住房,新房与二手房均纳入范围;贴息期限不超过五年,按实际结算、按月抵扣,直接降低符合条件购房者的月供利息负担。
政府债券发行同步提速。1至9月新增专项债发行35608亿元,完成年度额度的81%;其中9月单月发行6339亿元,同比增加2148亿元。财政部表示将抓紧提前下达2027年部分新增地方政府债务限额,争取明年1月尽早启动发行。中国人民银行另已预告将于10月26日开展7000亿元一年期MLF操作。后续财政资金拨付、项目形成实际投资与银行配套融资的跟进情况,将共同决定政策支持向内需传导的速度。
穆迪维持法国Aa3评级,美国调整对加关税并推进对外投资限制
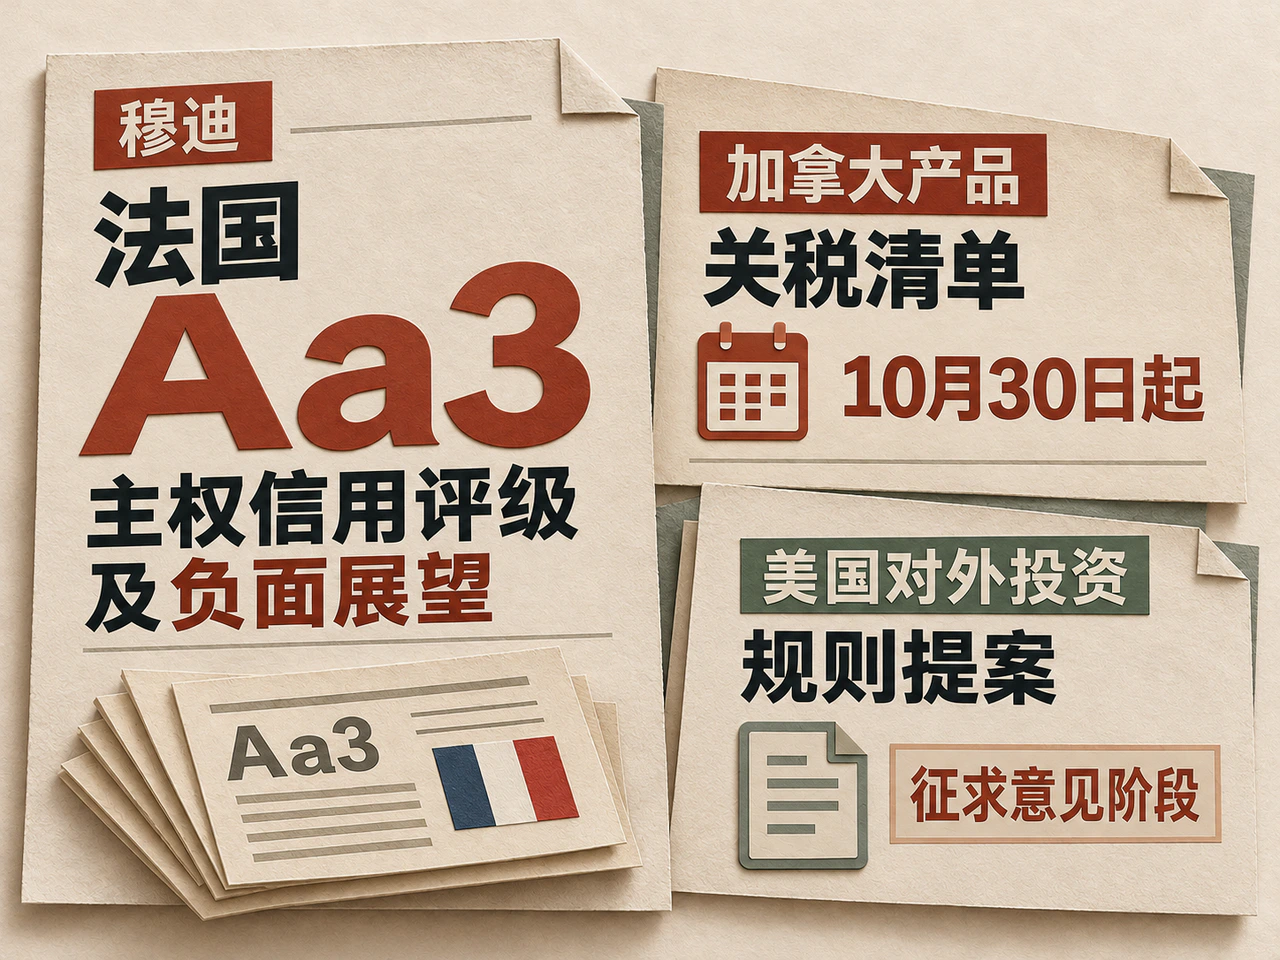
美国现货股市收盘后,穆迪宣布维持法国Aa3主权信用评级及负面展望。在此之前,法国国债已承受明显抛压:10月22日法国10年期国债收益率触及5.14%,创2002年7月以来最高;周五欧洲早盘,法德10年期国债利差一度走阔至176个基点,随后有所收窄。维持评级虽缓解了即时降级压力,但法国财政整顿仍取决于预算落实。法国政府拟将财政赤字占GDP比例从2026年的5.4%降至2027年的5%,而议会目前已删去部分节支措施。在债务融资成本与预算执行能力相互制约下,债市仍需继续评估其赤字削减目标能否兑现。
北美贸易与跨境投资政策也在重排企业成本分布。白宫23日宣布调整部分加拿大产品关税清单,自10月30日起,将胶合板、部分纸制品、部分机械和制冷设备等移出第338条关税范围,同时纳入部分阀门、地毯和废弃物等产品。被覆盖产品即使符合美墨加协定原产地规则,仍须缴纳该项关税,并与第232条关税叠加,进口成本变化将沿具体商品品类及替代供应链分化。此外,美国财政部扩大对外高科技投资限制的提案正在推进,拟覆盖更多技术领域并纳入生物技术,目前处于征求意见阶段。据美联社报道,该提案排除股票购买等许多金融投资,直接影响主要集中于相关跨境项目投资、尽职调查和合规安排。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…