
2026年10月26日,AI收入高增与芯片需求消息带动美股反弹,油价回落亦缓和了能源成本压力。标普500指数收涨0.70%,纳斯达克100指数上涨1.09%,但10年期美债收益率仍停留在5.00%的高位,美元偏强,企业融资负担并未随股价回升而普遍减轻。截至北京时间10月27日晨,增长兑现与融资约束的分化已从AI产业链的股债表现延伸至不同经济体:美国科技股领涨,巴西股汇因总统大选结果剧烈调整;中国通过流动性工具与财政资金支持实体融资,而离岸发债主体仍各自面对再融资与契约违约风险。
AI营收高增带动半导体ETF涨近3%,算力扩产加剧股权融资与现金流消耗
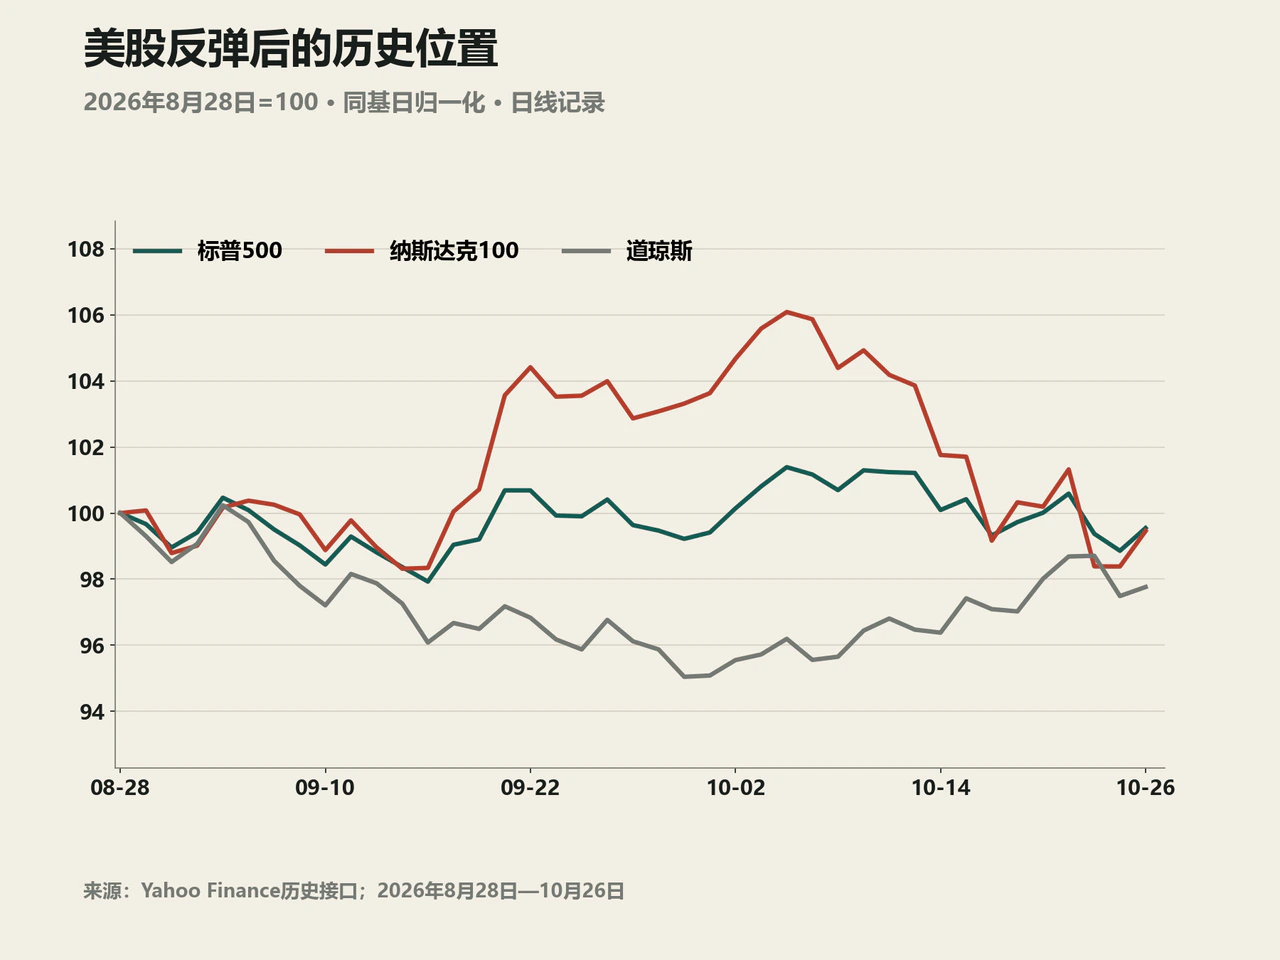
美股周一收盘,标普500指数报7676.77点,纳斯达克100指数报29273.40点;道琼斯指数上涨0.28%至52361.58点,罗素2000指数上涨0.38%至2786.42点。行业ETF中,科技板块上涨1.69%,金融与能源板块分别上涨0.21%和0.45%。VIX恐慌指数由前一交易日的19.45降至18.39,风险偏好改善集中体现于大盘科技股。
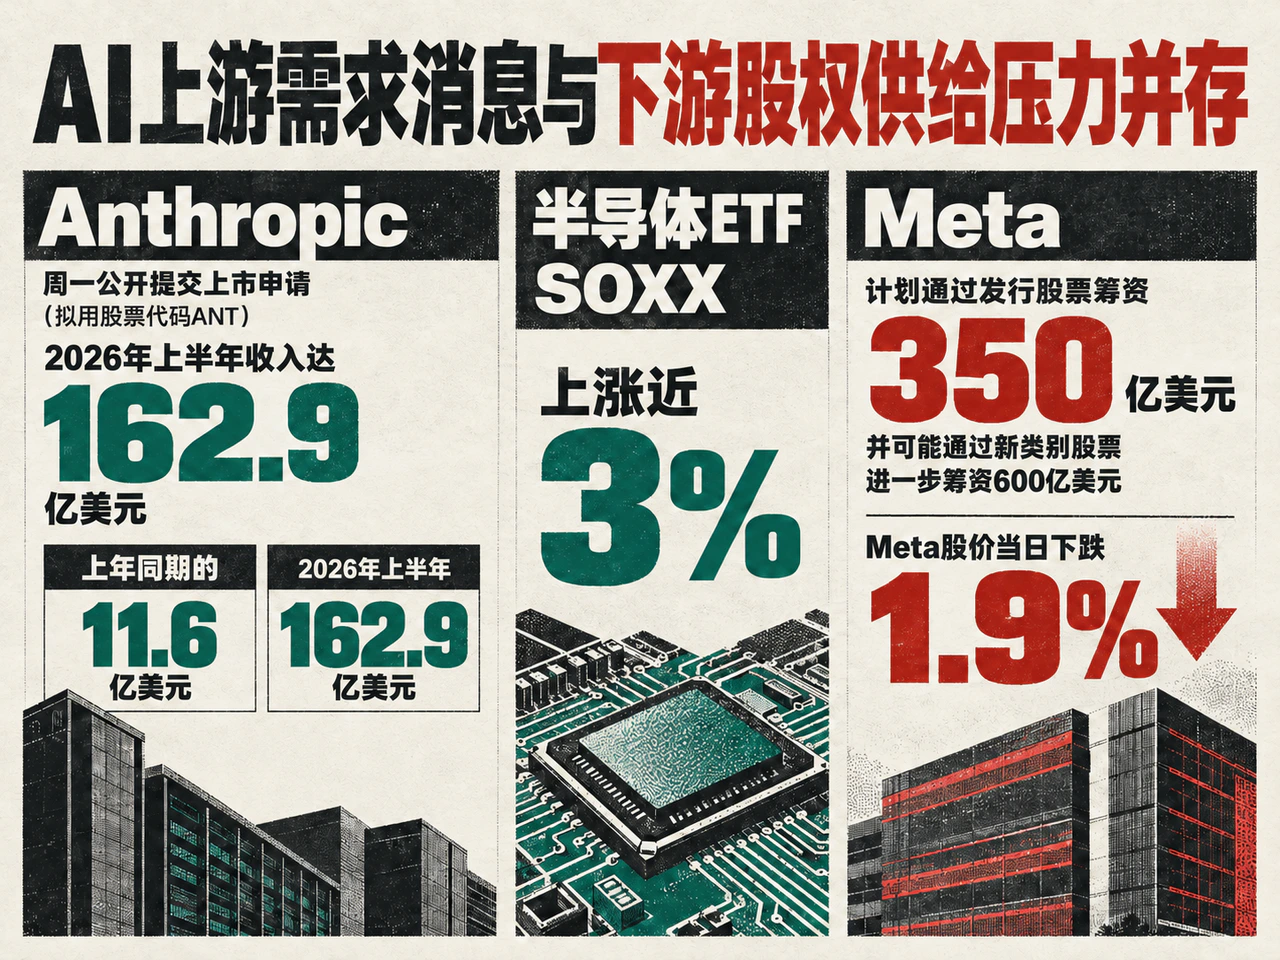
AI应用端收入高增促使市场重新评估算力需求。据CNBC报道,Anthropic周一公开提交上市申请(拟用股票代码ANT),披露2026年上半年收入达162.9亿美元,较上年同期的11.6亿美元大幅跃升。受此带动,半导体ETF SOXX上涨近3%,美光上涨约3%,AMD上涨约2.8%,英伟达上涨约2.4%,博通上涨约2.3%。美银在与美光管理层交流后,对2027—2028年存储芯片供给趋紧的前景态度更为积极。
但在算力产业链下游,设备采购带来的融资负担与股本摊薄压力同步显现。据美联社报道,Meta计划通过发行股票筹资350亿美元,并可能通过新类别股票进一步筹资600亿美元;英伟达、AMD和博通已表达合计认购50亿美元的意向。股本供给增加及供应商入股客户的模式引发市场关注,Meta股价当日下跌1.9%。算力租赁商CoreWeave盘中一度下跌5.5%,随后涨幅一度达到6.6%,最终收涨1.8%,显示资金围绕高融资成本与项目回报仍存在明显分歧。
美股盘后Celestica公布的财报进一步印证了订单扩张对资金的占用。公司第三季度收入58.3亿美元,同比增长83%;调整后每股收益3.30美元,同比增长109%,调整后营业利润率由7.6%升至8.5%;其中连接与云解决方案业务收入达48.7亿美元,同比增长102%。管理层将2026年收入指引由205亿美元上调至210亿美元,并首次给出2027年收入400亿美元、调整后营业利润率9%的展望;但为增加营运资金以支持2027年加速增长,公司将全年自由现金流指引由6亿美元下调至4.6亿美元。本周三盘后Alphabet与微软、周四亚马逊将相继披露财报,市场将继续比对云巨头的AI收入兑现、资本开支强度与现金流回收节奏。科技板块之外,Verizon因季度利润超预期但收入不及预期,股价下跌3.5%。
这轮美股科技股反弹发生在周一亚洲市场收盘之后。据美联社报道,周一亚市交易时段,日经225指数下跌0.8%至62189.65点,韩国KOSPI指数下跌1.5%至5469.47点,Advantest、东京电子和三星电子分别收跌3.9%、3.7%和1.1%;恒生指数则上涨0.5%至23211.81点。美国芯片股反弹与Celestica盘后业绩,为日韩半导体设备及存储产业链提供了新的需求参照。
10年期美债收益率持平5.00%,制造业成本攀升与AI负债担忧推宽信用利差
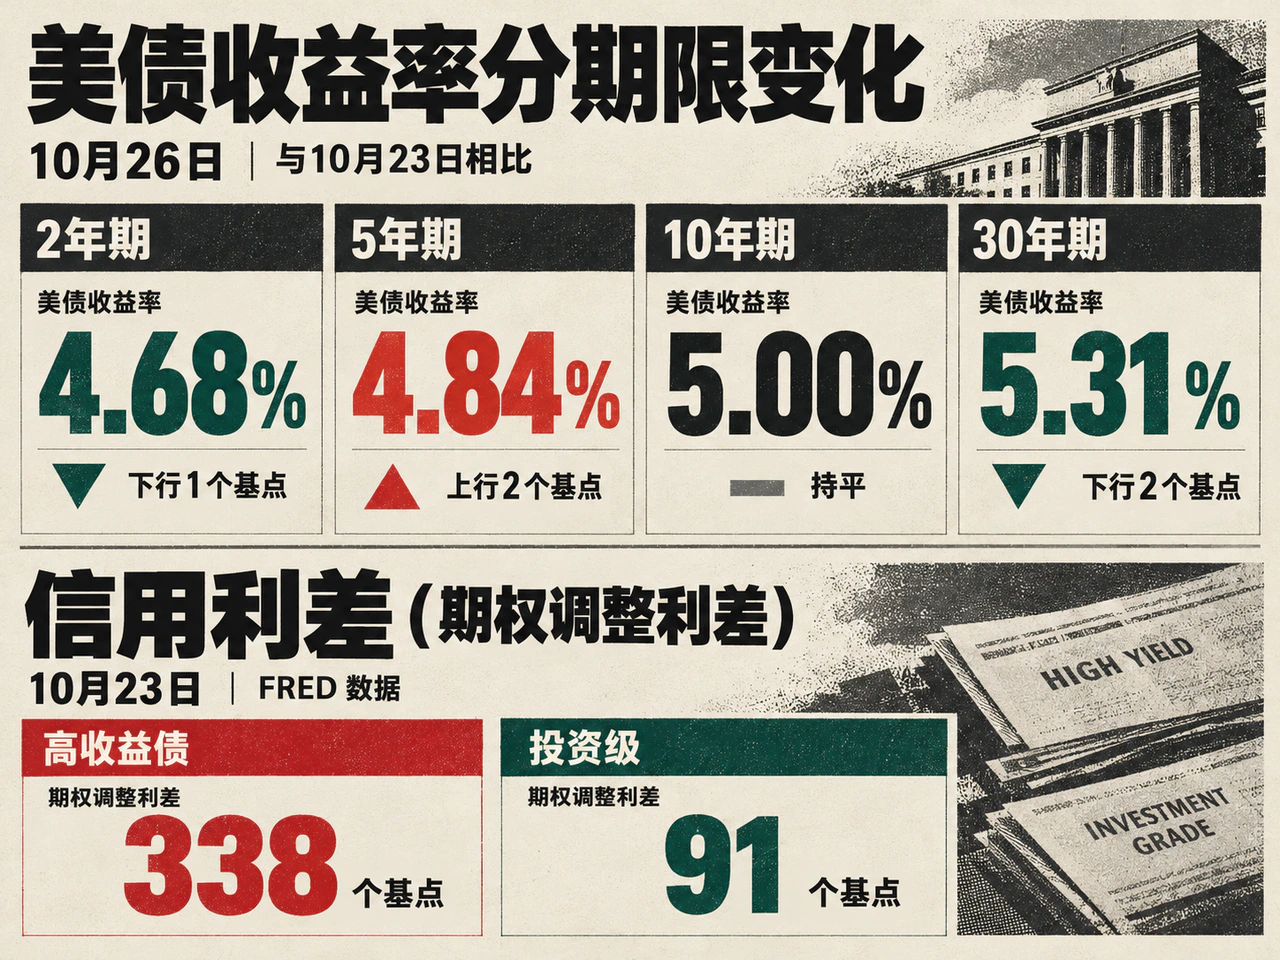
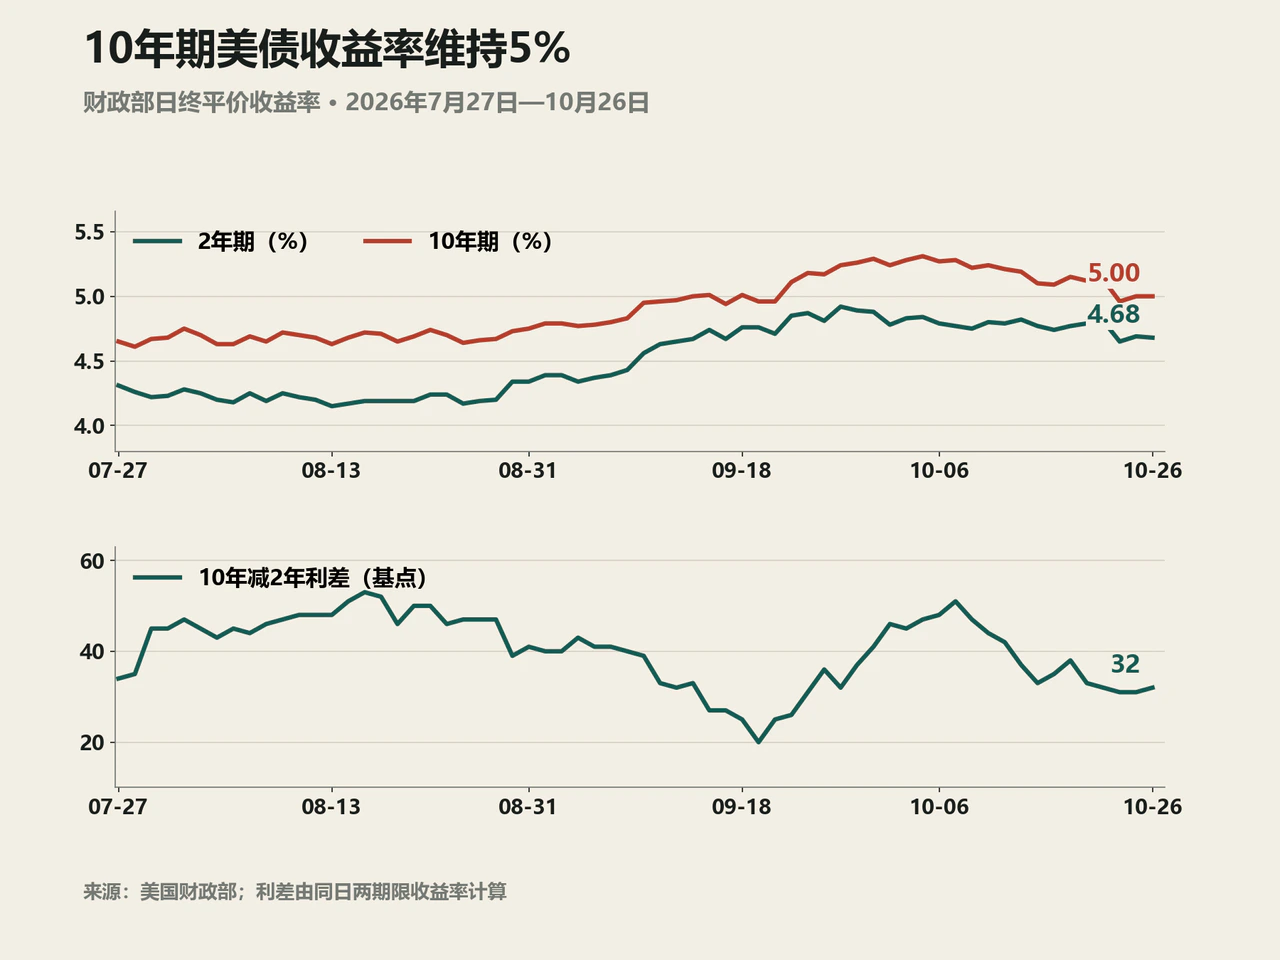
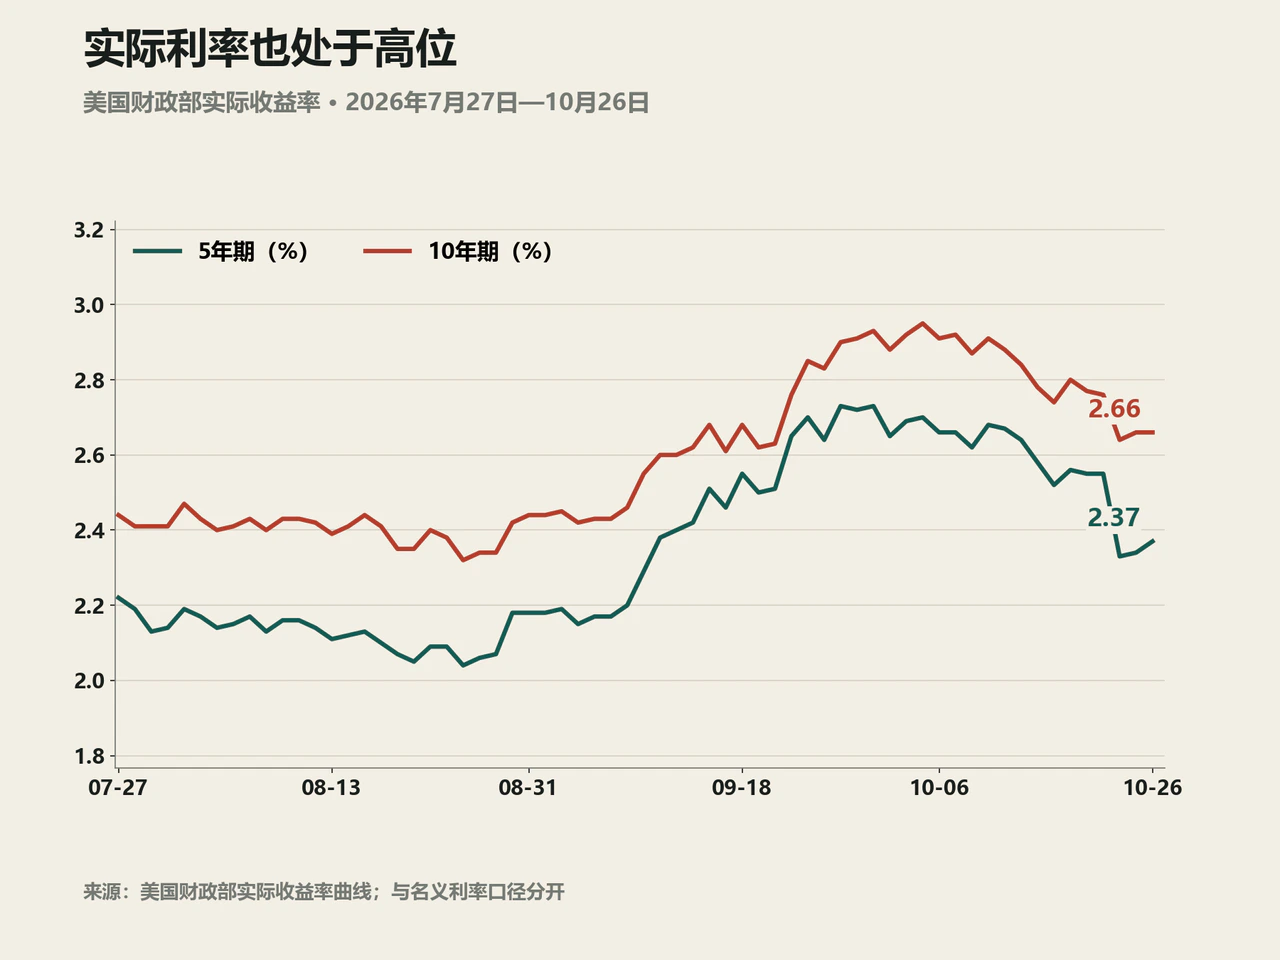
美股回暖之际,美债收益率曲线仅小幅波动。美国财政部10月26日日终平价收益率曲线显示,与10月23日相比,2年期美债收益率下行1个基点至4.68%,5年期上行2个基点至4.84%,10年期持平于5.00%,30年期下行2个基点至5.31%,10年与2年期利差走阔至32个基点。同步计算的实际收益率中,5年期上行3个基点至2.37%,10年期持平于2.66%,30年期下行1个基点至3.07%。
短端微降、长端持平反映出市场在美联储10月议息会议前的观望情绪,而曲线中端则需消化本周密集的国债供给。本周2年、5年和7年期固定利率国债合计发行1830亿美元,另有300亿美元2年期浮息债,其中700亿美元5年期国债拍卖定于27日进行。26日完成的690亿美元2年期国债拍卖中标收益率为4.708%,高出发行前二级市场收益率0.3个基点;据道琼斯报道,投标倍数由前次的2.63降至2.59,间接投标人获配比例由约57.7%降至45.7%。CME所载Econoday评论指出,该投标倍数仍接近年度均值,需求虽略显偏弱,但新债供给总体获得平稳吸收。Algebris在26日评论中表示,金融条件收紧叠加AI资本开支引发的负债担忧,使市场普遍预期美联储10月将按兵不动,配置上更倾向于国债久期而非高收益信用债。
最新公布的美国区域及月度经济数据尚未释放增长与通胀同步降温的信号。达拉斯联储10月制造业调查(按报告增加与减少的企业占比之差计算的扩散指数)显示,一般商业活动指数由9.8升至13.4,未来六个月一般商业活动预期指数由20.8升至38.1;但生产指数由29.5回落至15.8(仍高于9.7的长期均值),新订单指数由30.7骤降至9.3,出货指数由24.8降至8.4,9月的强劲扩张势头有所放缓。与此同时,成本端黏性依然突出:原材料价格指数继8月录得44.1、9月升至52.2后,10月进一步升至55.3,成品售价指数亦由27.6升至29.9;就业指数由15.1降至11.6,工资福利指数由27.4降至20.8,而工时指数由5.6升至10.1,显示企业在延长工时的同时正承受更广泛的原材料涨价压力。
据Trading Economics报道,9月芝加哥联储全国活动指数由8月的-0.08升至0.07,三个月移动平均值为0.03,接近历史趋势增长水平;其中生产分项贡献改善,消费与住房分项贡献则由0.02转为-0.08。工业端韧性、家庭需求分化与投入成本压力,将在10月29日公布的美国第三季度GDP初值及9月个人收入与支出数据中接受全面检验。
信用市场已对重资产企业的融资压力作出反应。FRED最新披露的10月23日数据显示,ICE美银高收益债期权调整利差报338个基点(前值340个基点),投资级利差报91个基点(前值89个基点)。Penn Mutual在26日评论中指出,高收益债利差较9月中旬的约270个基点显著走阔,利差扩大压力集中于高负债的AI基础设施企业;其援引摩根大通数据称,截至10月23日,甲骨文2066年到期债券的利差已高于88%的BB级债券。
布油小幅回落至115.81美元,现货黄金重返4000美元上方
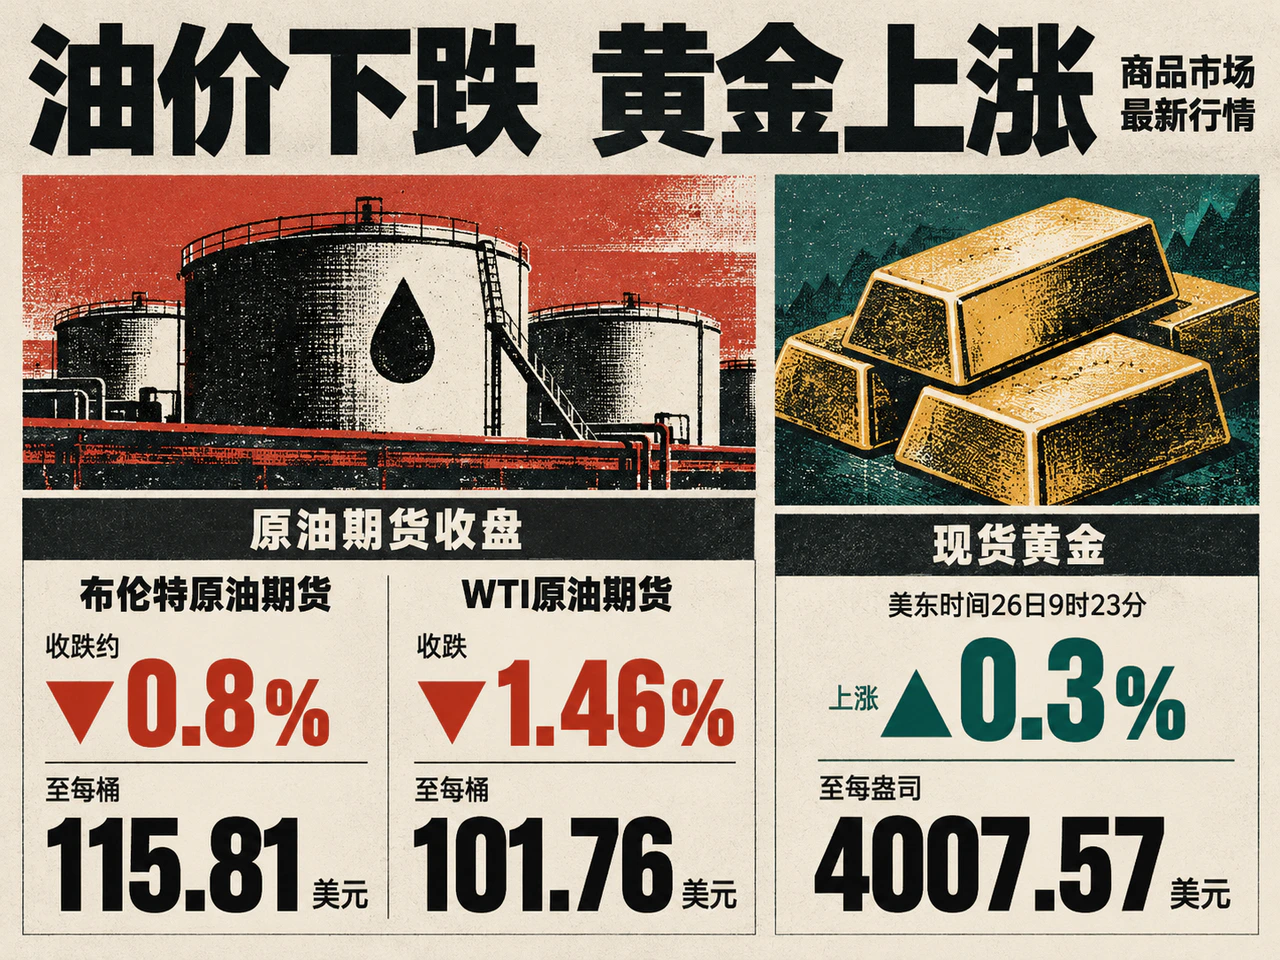
商品市场方面,路透社10月26日收盘报道显示,布伦特原油期货收跌约0.8%至每桶115.81美元,WTI原油期货收跌1.46%至每桶101.76美元。中东外交斡旋带来一定缓和预期,但由于伊朗相关局势对区域能源通道的制约尚未解除,油价仍停留在百美元上方的高位,能源成本压力仅出现边际缓和。
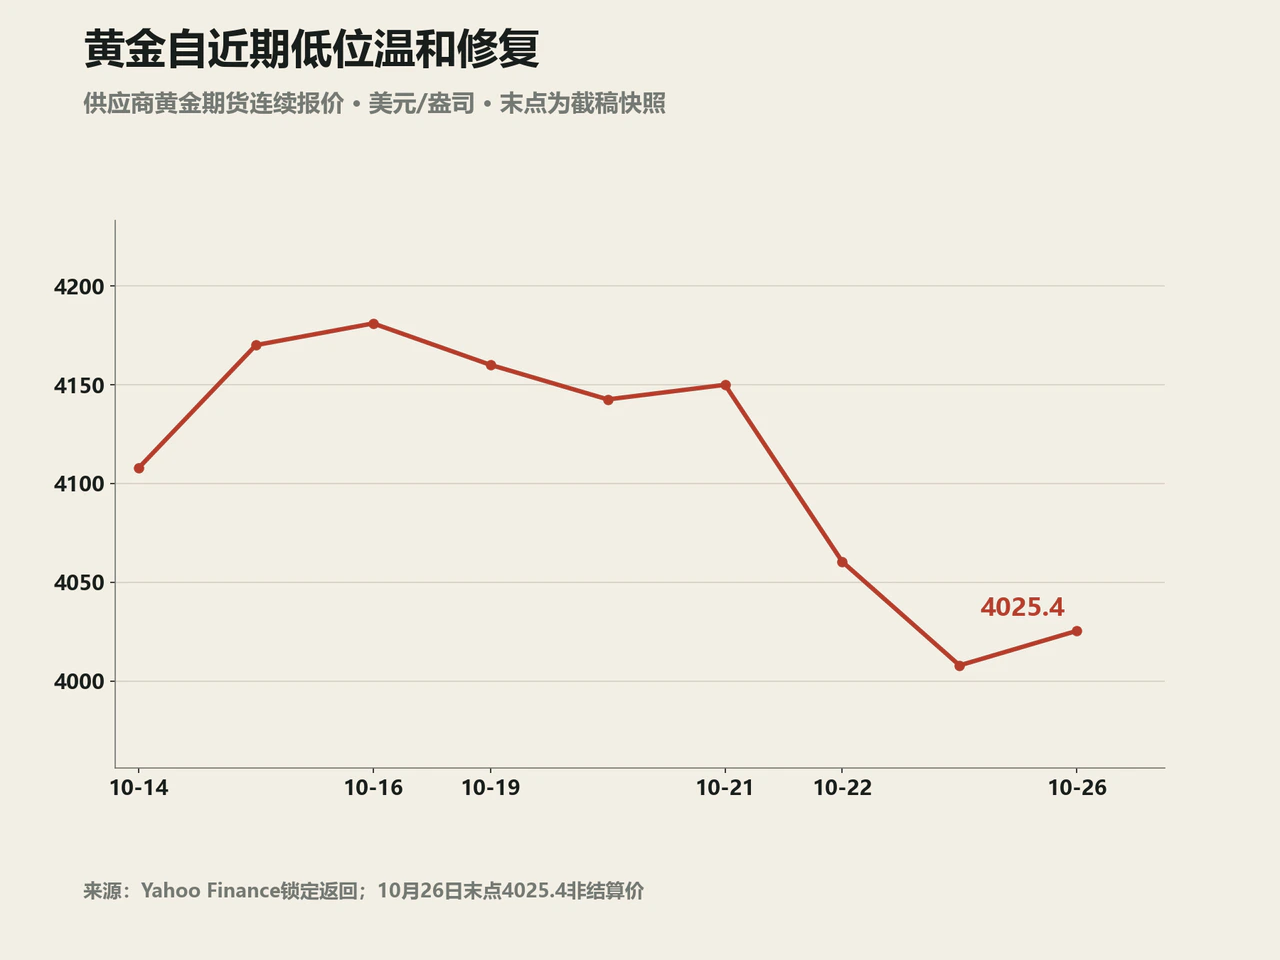
油价回落减轻了能源进一步推升通胀的担忧,带动金价自阶段低点反弹。据路透社报道,美东时间26日9时23分,现货黄金上涨0.3%至每盎司4007.57美元,12月黄金期货上涨0.4%至4021.80美元;前一交易日现货黄金曾下探3975美元,创7月20日以来新低。StoneX策略师Bob Haberkorn将金价回升归因于油价回落与逢低买盘介入,并预计美联储利率决议前市场交投将趋于清淡。截至北京时间10月27日晨,供应商黄金期货连续报价快照报4025.4美元,较23日记录值上涨0.44%;同期美元指数日线记录上涨约0.22%至102.03。在美元走强与实际利率高企的约束下,黄金维持温和修复态势。
中国央行10月中期工具按公告安排预计净投放2000亿元,世茂约90.7亿美元重组债务触发违约
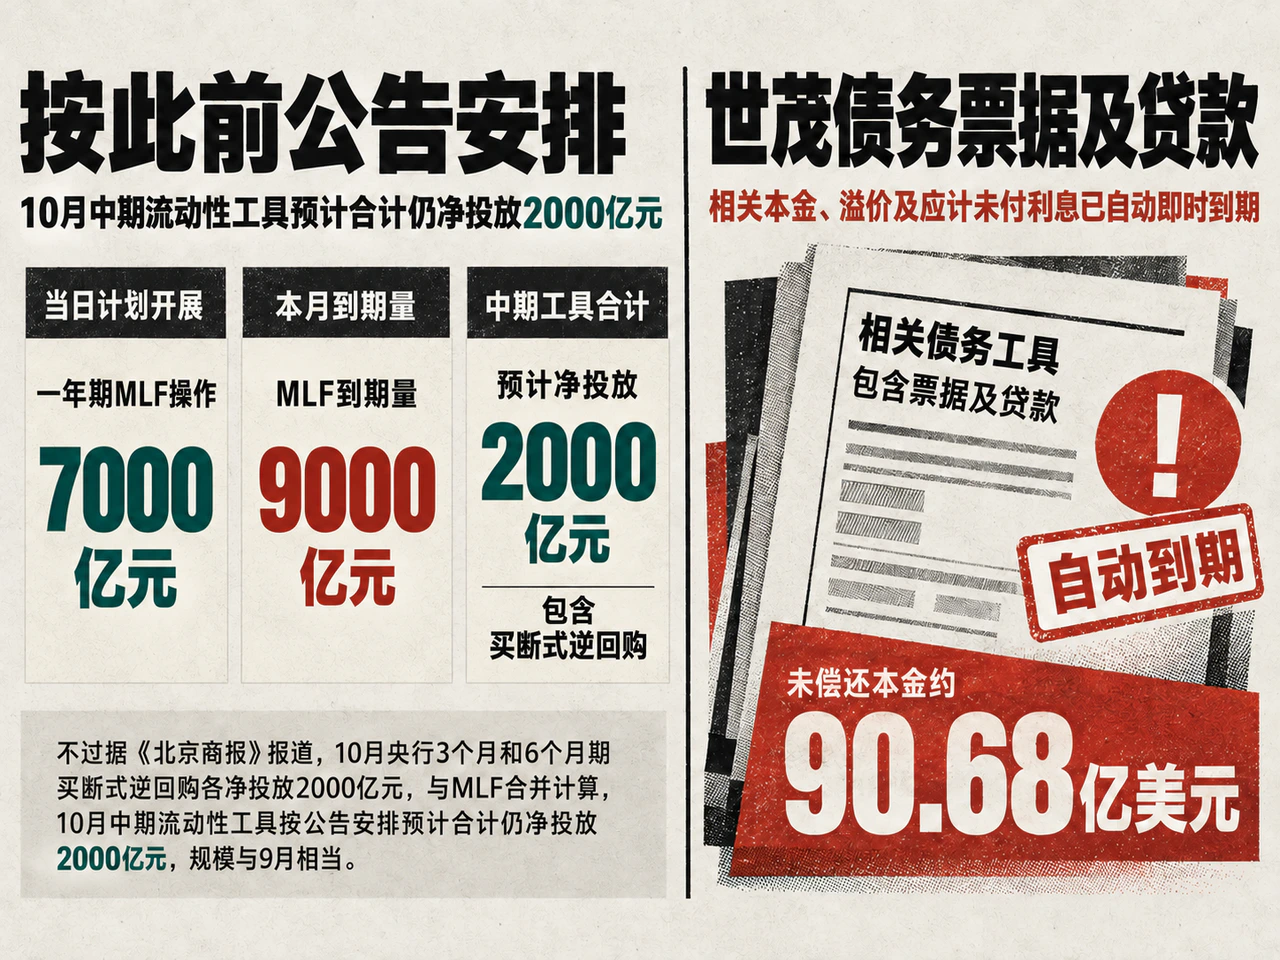
国内融资环境继续由央行流动性工具与财政政策协同调节。10月26日,中国人民银行开展560亿元7天期逆回购和3980亿元隔夜逆回购。按此前公告安排,当日计划开展7000亿元一年期MLF操作,对冲本月9000亿元到期量后,MLF单口径预计净回笼2000亿元。不过据《北京商报》报道,10月央行3个月和6个月期买断式逆回购各净投放2000亿元,与MLF合并计算,10月中期流动性工具按公告安排预计合计仍净投放2000亿元,规模与9月相当。中信证券明明指出,这一操作组合实现了买断式逆回购对MLF的期限结构置换,稳定了银行体系的中期负债来源。
财政资金正沿着降低企业周转成本与保障项目建设两条主线落地。《经济日报》26日刊发的前三季度财政运行分析披露,自8月起将中小微企业流动资金贷款纳入财政贴息范围以来,两个月内已支持新发放相关贷款逾1.8万亿元。债券发行方面,1月至9月全国累计发行新增专项债券35608亿元,完成年度安排的81%;其中9月单月发行6339亿元,同比多增2148亿元。
离岸信用市场则高度分化,融资条件取决于发行人自身的信用资质与履约状况。美团26日发布公告,建议向专业投资者发行人民币优先票据,募集资金净额拟主要用于现有离岸债务再融资及一般企业用途,本金总额与利率等条款尚待确定。同日,世茂集团披露,因清盘呈请连续60天未被撤销或中止,在10月25日期限届满后正式触发境外重组受影响债务工具的违约事件。相关债务工具包含票据及贷款,未偿还本金约90.68亿美元;按适用条款,相关本金、溢价及应计未付利息已自动即时到期。世茂集团表示目前尚未收到即时还款通知或要求,并拟反对该项清盘呈请。
卢拉胜选引发巴西股汇重挫并迫使财政部取消发债,美加及中美贸易成本现缓和线索
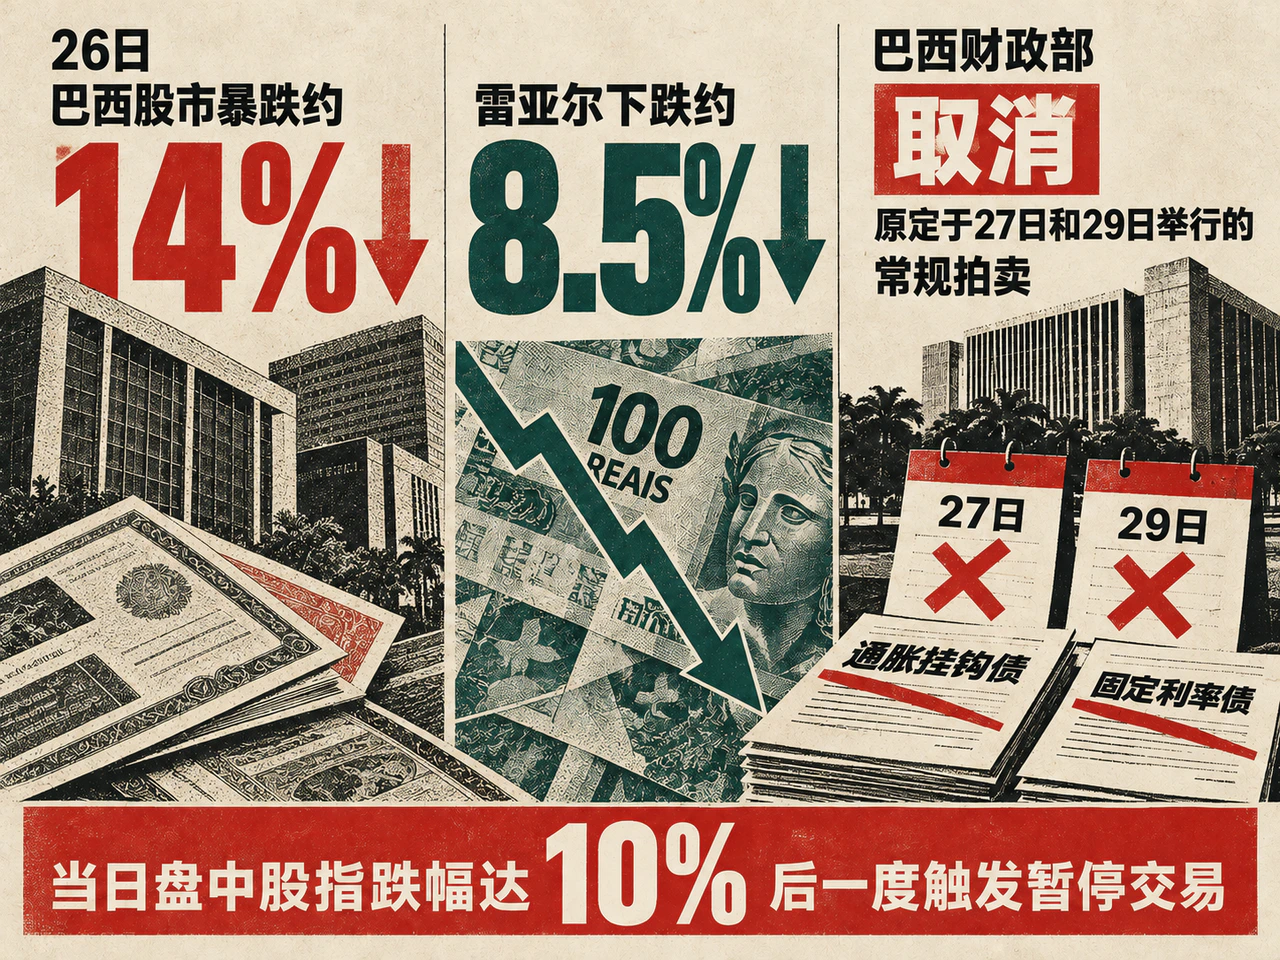
巴西市场周一的剧烈震荡凸显出新兴市场面临的主权融资约束。卢拉在10月25日巴西总统选举第二轮投票中获胜,打破了市场此前对财政收紧及亲商政策转向的押注。截至10月23日,巴西股指较首轮投票前累计上涨近7%,雷亚尔升值近5%;而大选结果出炉后,前期拥挤仓位迅速逆转。路透社盘后综述显示,26日巴西股市暴跌约14%,雷亚尔下跌约8.5%。当日盘中股指跌幅达10%后一度触发暂停交易,巴西财政部随后宣布取消原定于27日和29日举行的通胀挂钩债及固定利率债常规拍卖,二级市场抛售直接阻断了政府的短期发债安排。RBC BlueBay的Graham Stock指出,后续巴西政府的财政纪律承诺与财政部长任命将是核心观察信号,而国会力量分布也将影响最终政策落地。
跨境贸易政策方面则出现局部成本缓和迹象。路透社26日援引消息人士称,美国与加拿大正在商讨下调美国对加拿大钢铁和汽车的关税。同日,美国贸易代表办公室正式刊登征求意见通知,提议将针对中国海运、物流与造船业的301措施暂停期再延长两个月至2027年1月9日(现行暂停期原定11月9日结束),意见征集截止日为10月30日。若该提议获采纳,船舶运营商与货主近期面临的收费恢复压力将相应延后。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…